
【全球創投風向掃描】AI熱潮修正與資本集中化
2026年第三季全球創投市場呈現下滑趨勢,投資規模與交易件數連續兩季下降,但整體仍處於歷史高點。AI領域持續主導市場,儘管投資件數減少,但投資金額仍佔大宗,並呈現高度集中化現象,資本流向OpenAI等領頭企業及AI產業鏈上下游。非AI領域投資規模則連續兩季成長,能源與航太領域獲得關注。早期新創募資面臨挑戰,中後期項目資本差距擴大。美國仍是創投市場主導者,但中國市場在國家基金支持下顯著回溫,歐洲AI領域則有大型募資案。AI收購案成為本季亮點,IPO市場則有中國長鑫科技、印度NSE及新加坡SHEIN等大型案例。未來AI將持續是創投焦點,並朝向「AI主權」發展。
一、AI投資趨緩,能源與航太領域獲得關注
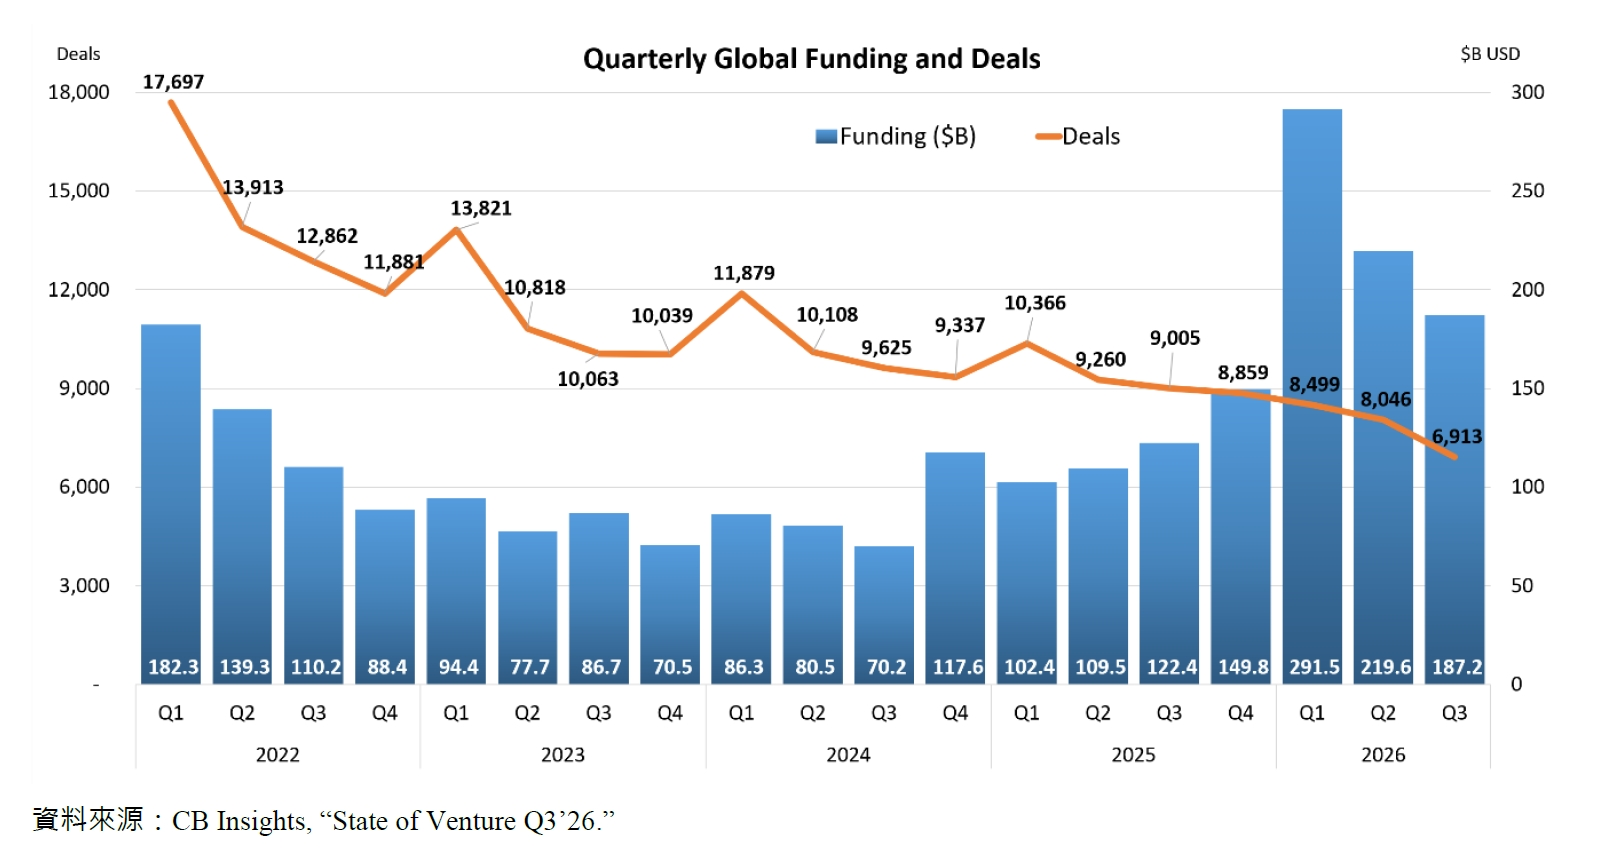
根據CB Insights的統計,2026年第三季全球創投投資規模為1,872億美元,較前一季下滑14.75%。儘管與2025年同期相比仍大幅成長54.94%,但已連續兩個季度的下滑,其中軟銀願景基金(SoftBank Vision Fund)在七月份完成對OpenAI的第二期100億美元投資為本季最大交易案。而在10月初,軟銀進一步宣布完成對OpenAI的第三期100億美元投資,總計300億美元的投資取得OpenAI約13%的股份。整體而言,在AI的帶動下,2024年第四季之後全球創投市場維持著每季千億美元以上的投資規模,然而項目集中化的腳步卻未曾停歇。全球創投交易件數自2025年第一季的相對高點10,366件後便持續走弱,至2026年第三季僅6,913件,較前一季減少14.08%,連續六個季度的下滑,較2025年同期衰退23.23%。
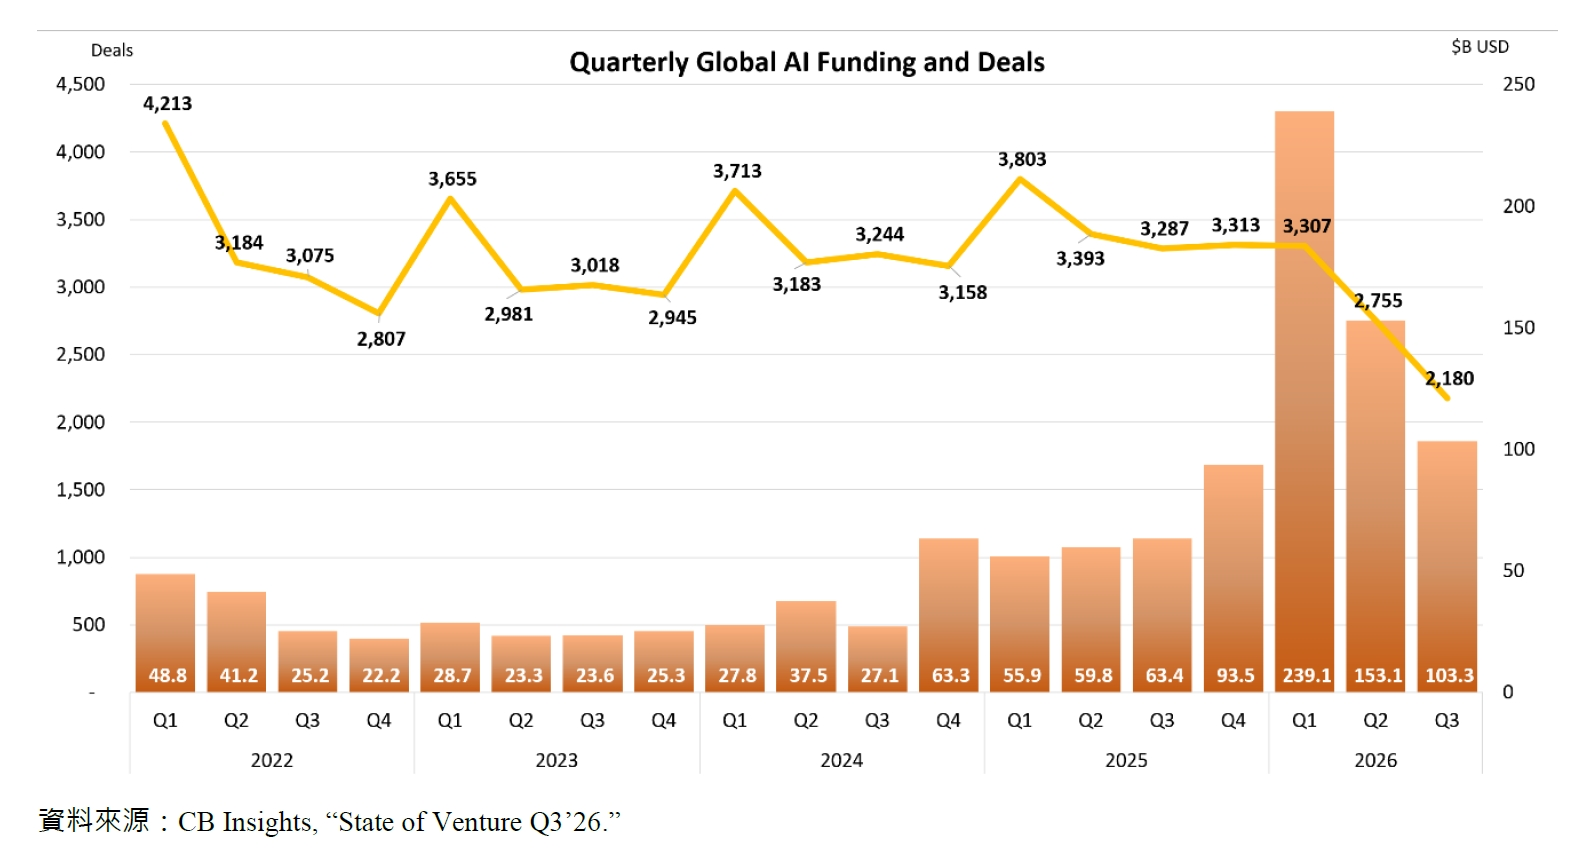
AI主導著資本市場的脈動,但成長的動能似乎隨著近期眾人對AI發展過快的疑慮而出現衰退。2026年第三季AI領域的投資案為2,180件,較前一季減少20.87%,較2025年同期下滑33.68%,占整體投資件數的31.53%;投資金額的部分雖仍超過千億,達1,033億美元,但較前季下滑32.53%,與2025年同期相比則是上升62.93%,占整體創投投資規模的55.18%。一方面我們看到的是資本持續往AI領頭企業集中,如OpenAI、Anthropic、xAI等;二方面則是AI產業鏈的晶片、算力與模型應用三層,各層內彼此競爭,上下層之間透過投資與業務合作的模式高度綁定。在這些數十億,甚至百億美元以上的投資案背後,我們或許更該思考的是這群AI產業鏈參與者之間錯綜複雜的互利共生關係,以及主導這場AI成長飛輪的動能。
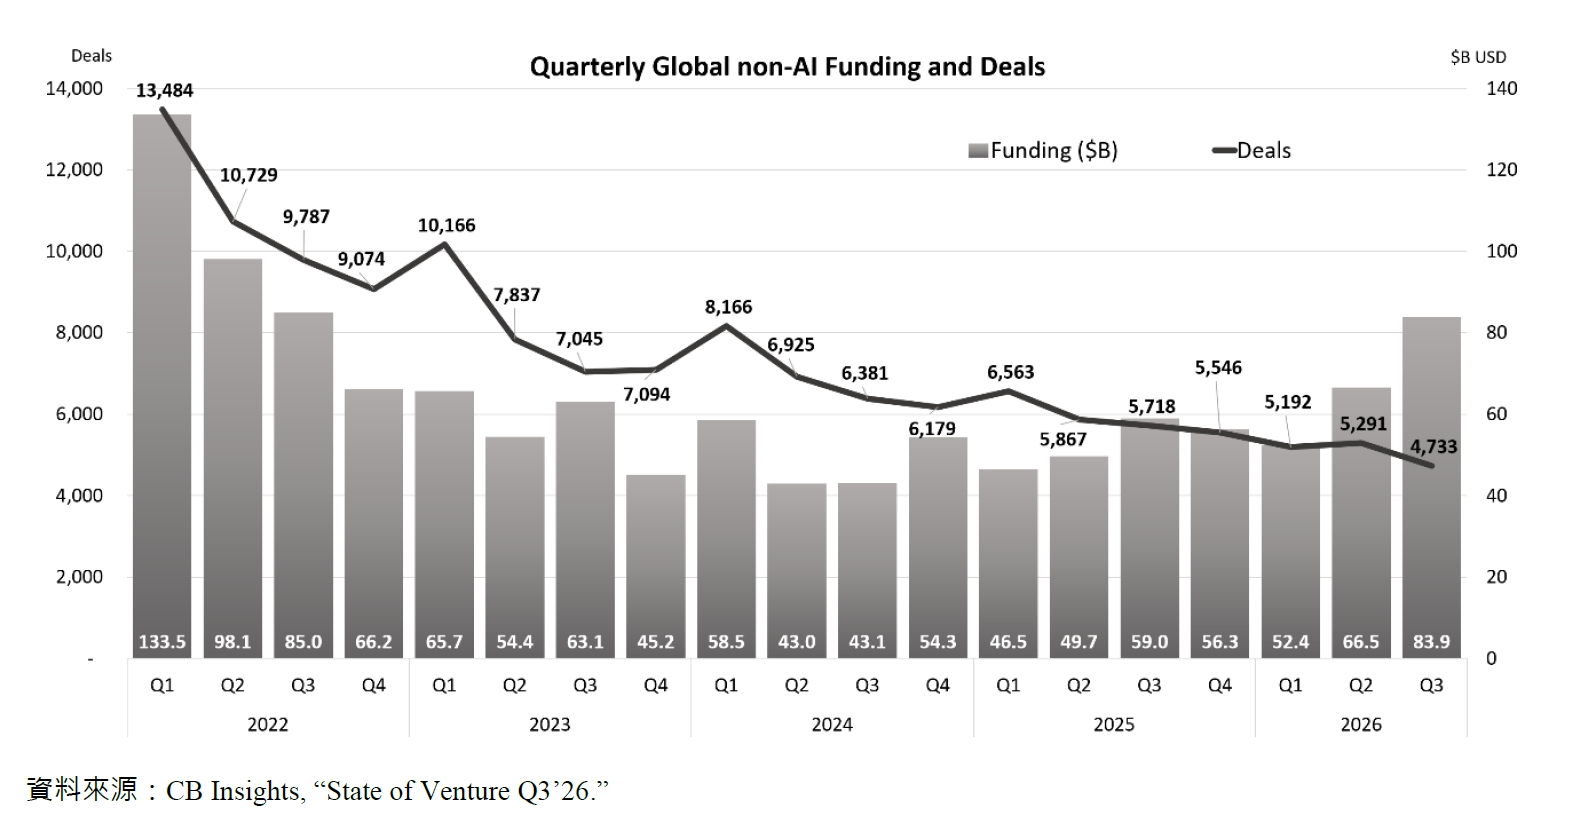
反觀非AI領域的投資案,儘管第三季交易熱度仍在低檔盤旋,但投資規模卻出現連續兩季度的正成長。2026年第三季,非AI領域投資件數僅4,733件,較前季衰退10.55%,與去年同期相比則下滑17.23%。然而,投資金額卻較前一季成長26.17%,達839億美元,刷新2023年以來的單季新高。其中,能源與航太領域值得進一步關注,如核融合新創,美國Commonwealth Fusion Systems(CFS)與德國Proxima Fusion在七月分別完成C輪10 億美元與B輪4.11 億歐元募資;美國專注於以微型核反應爐生產燃料的新創公司Valar Atomics在八月取得B輪10 億美元投資;美國家用儲能與電力服務公司Base Power則在八月完成10億美元D輪募資;美國研發火箭發射與回收技術的Stoke Space本季完成E輪10億美元募資;中國的上海垣信衛星(GMSCOSMO)八月完成10億美元B輪募資;美國衛星設計開發新創K2 Space於七月底獲得D輪5億美元投資。
二、階段間資本差距擴大,早期新創募資艱難
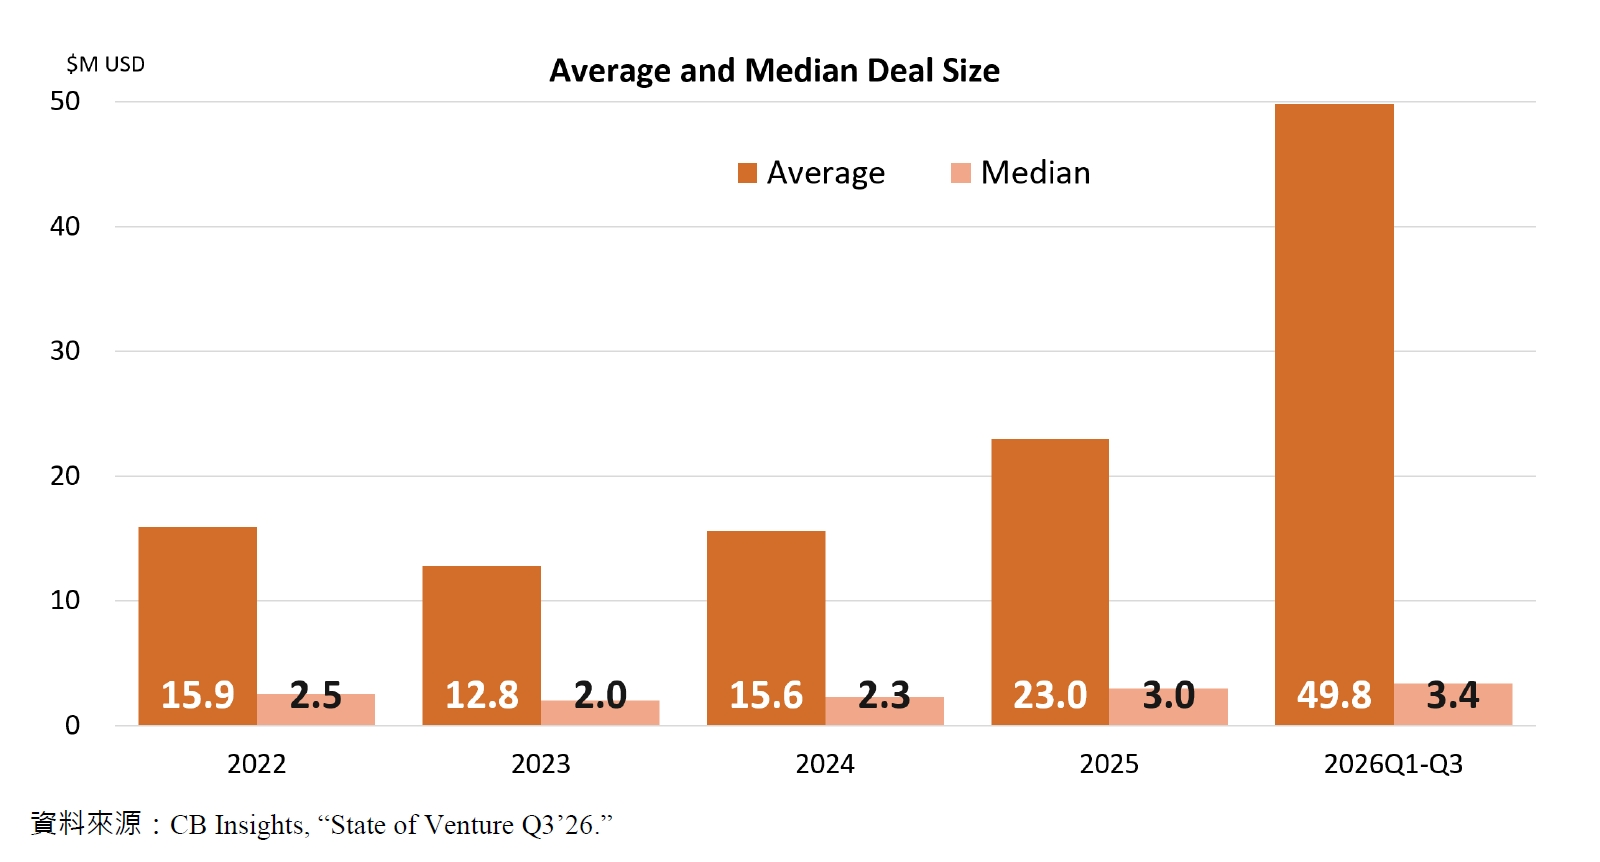
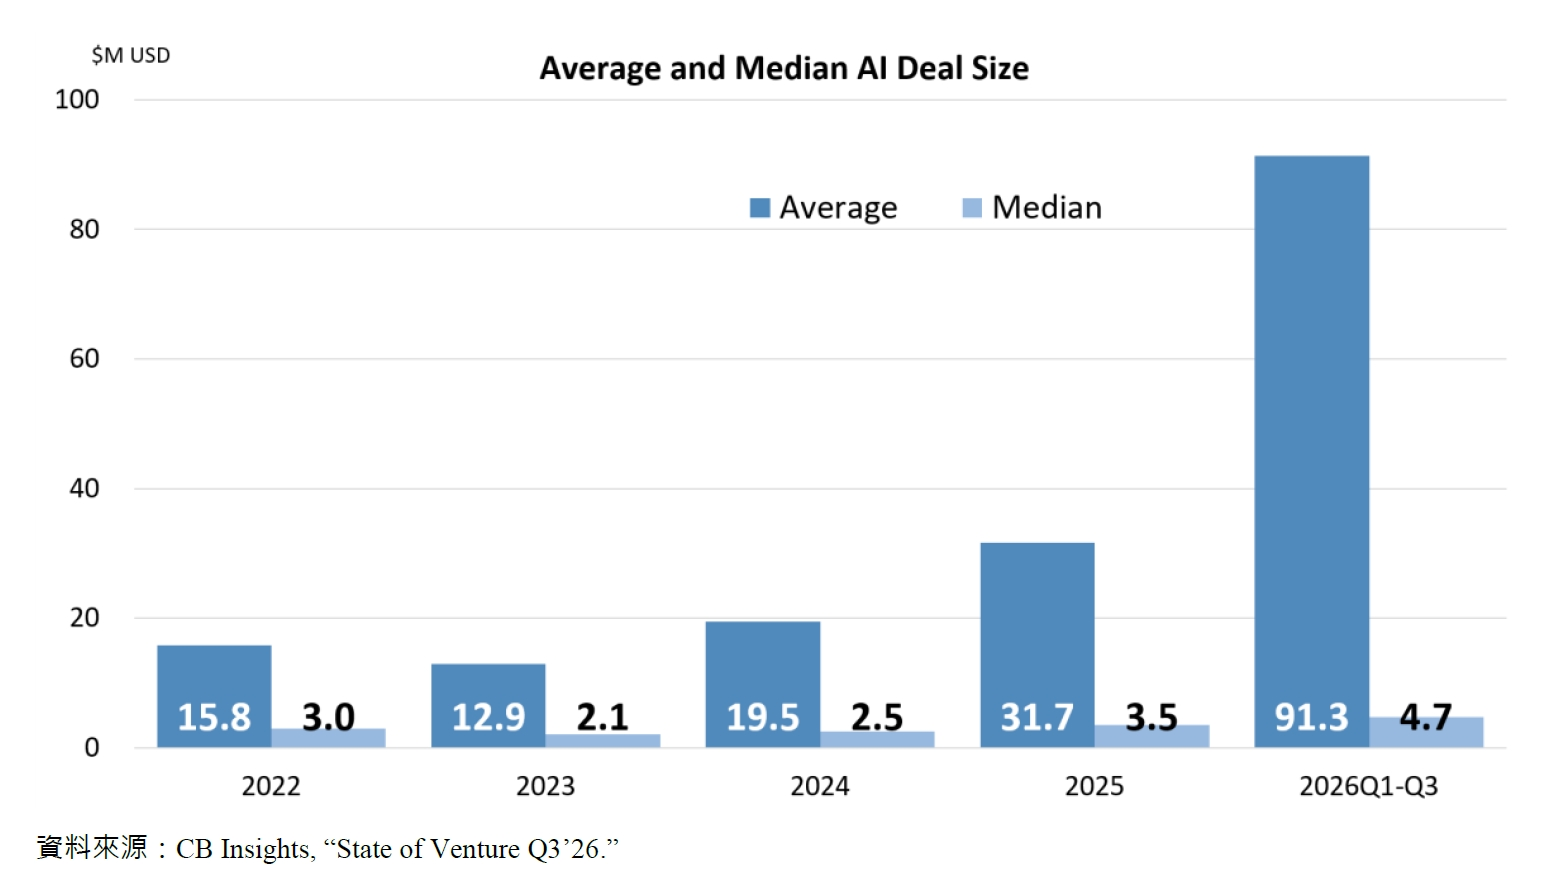
進一步觀察平均與中位數交易金額,2026年前三季平均約4,980萬美元,較2025年成長116.52%;中位數為340萬美元,較2025年增長13.33%。儘管數據均有所成長,但不斷拉大的平均與中位數金額差距也證實了市場上資本集中的現象,而關鍵仍在AI身上。2026年前三季AI領域的平均交易金額為9,130億美元,中位數約470萬美元。重金在相對少數的項目身上的現象在AI領域中更為明顯。平均與中位數交易金額的差距由2025年的2,820萬美元大幅增加至2026年前三季的8,660萬美元。
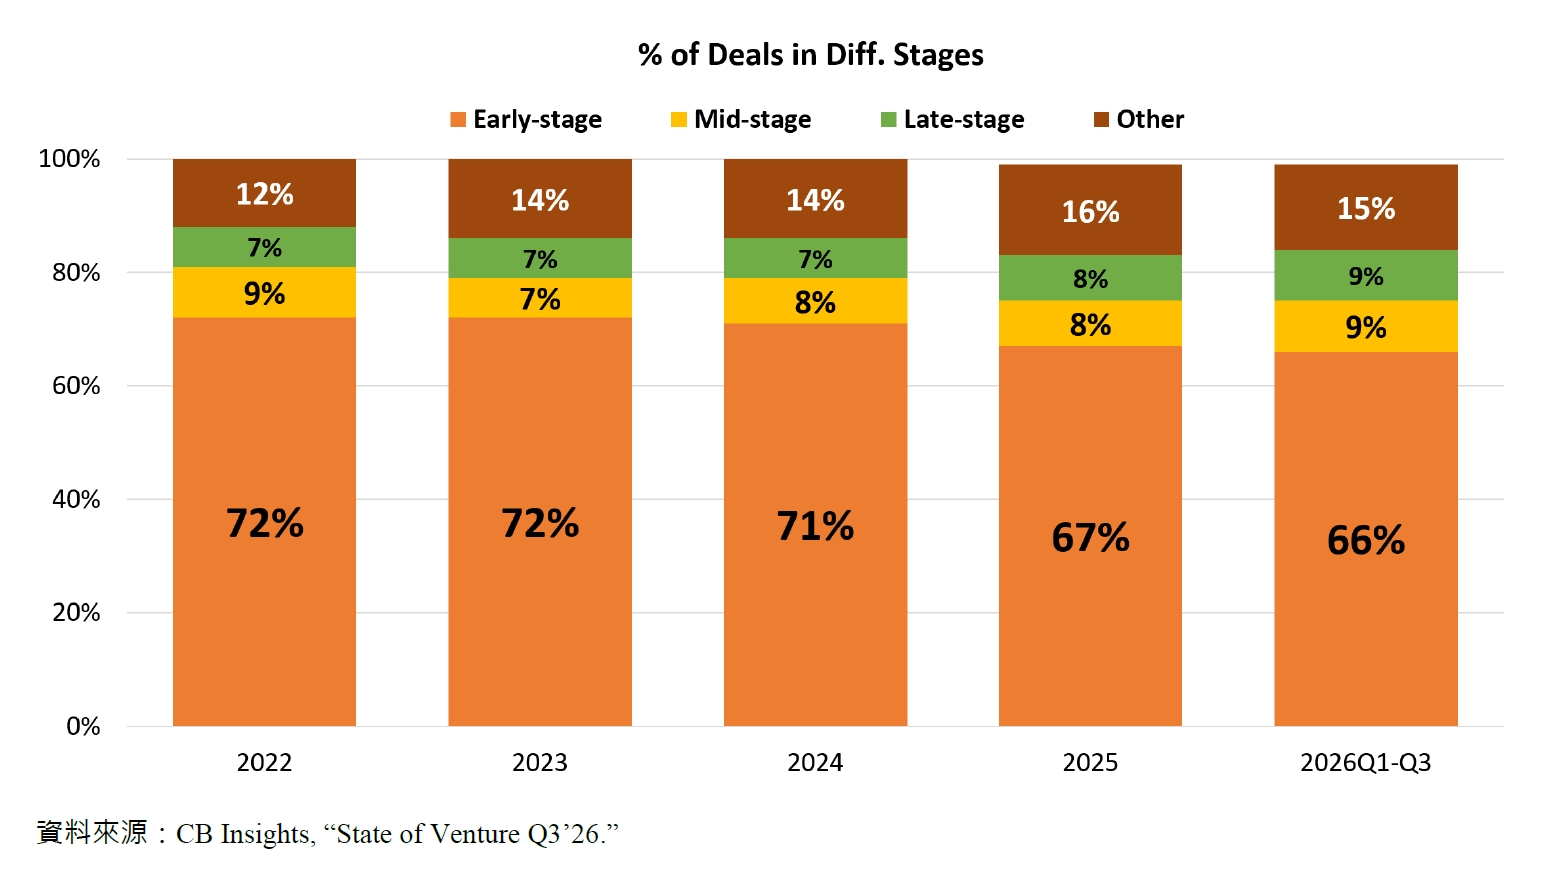
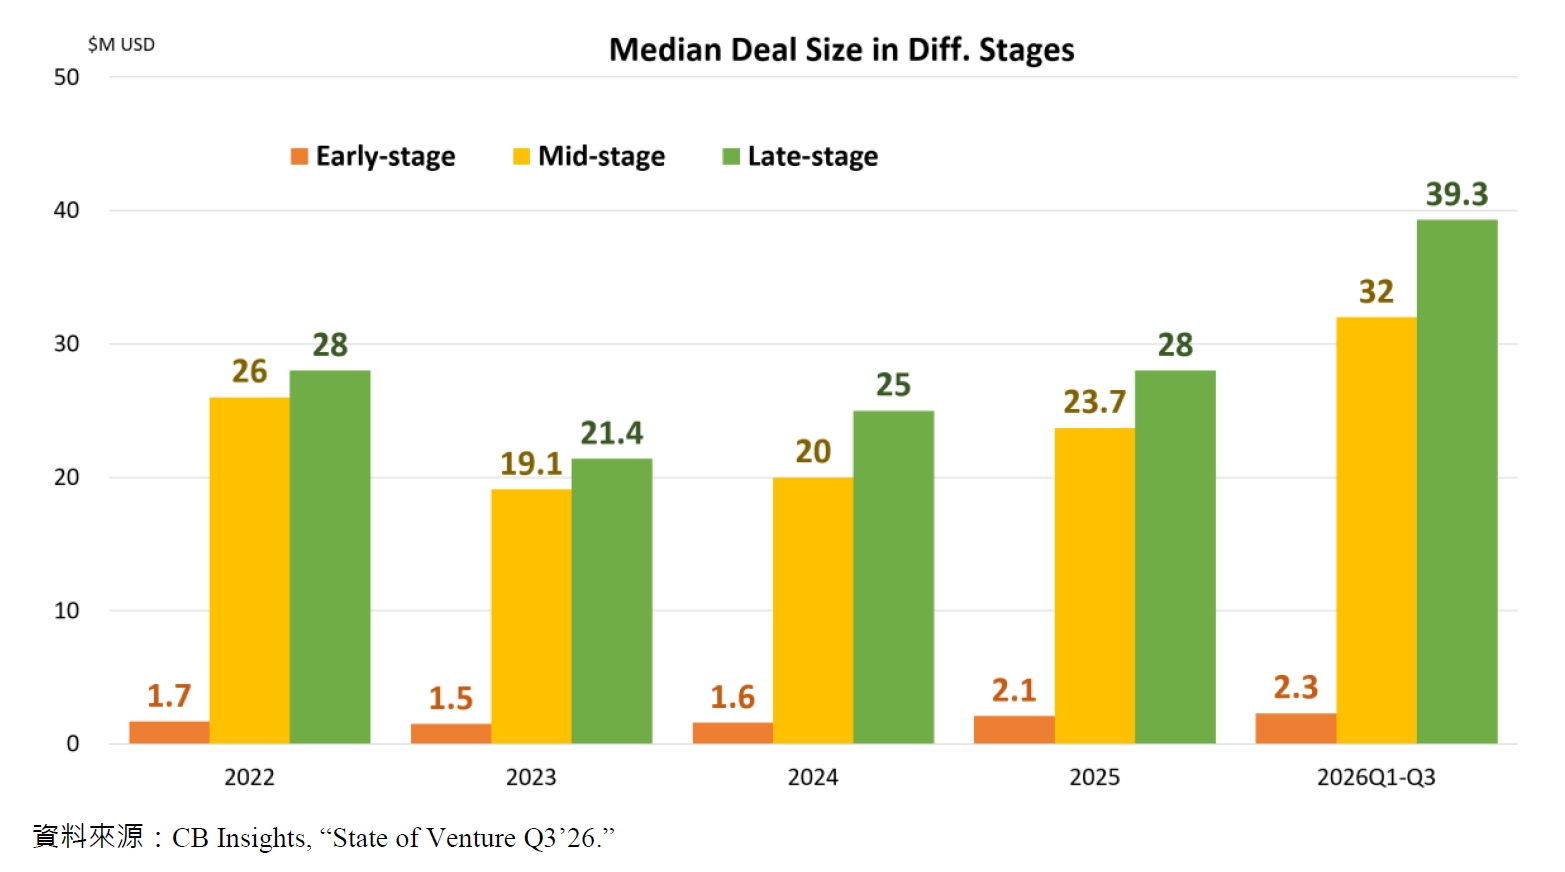
在各個投資階段方面,2026年前三季早期階段(A輪以前)的投資件數占比約66%,較2025年的67%略為下滑一個百分點。相對於此,中期(B、C輪)與後期(D輪以後)階段則較前一年增加,2026年前三季均為9%。觀察近五年的變化,投資者逐步往中、後期項目移動。雖然有不少早期AI新創在這段期間脫穎而出,並獲得資本青睞,但整體而言,投資者仍是偏好商業模式已獲得市場驗證,能創造持續性營收與具備規模化潛力的項目。同樣的敘事邏輯在不同階段的投資金額也獲得佐證。2026年前三季早期投資金額中位數約230萬美元,較2025年成長9.52%;中期約為3,200萬美元,較2025年增加35.02%;後期為3,930萬美元,較2025年上升約40.36%。
AI在不同階段都是投資目光的焦點,但中、後期與早期項目之間的資本差距卻愈發明顯。如本季種子輪中募資金額最高的是2026年成立,從豐田集團旗下的豐田研究所(TRI)分拆獨立的美國機器人新創Walden Robotics,七月中完成種子輪募資3億美元;中期階段募資金額亮眼的是雲端運算與AI基礎設施英國公司Fluidstack,於九月初完成15億美元B輪募資;後期階段募資成績突出的除了知名的雲端AI平台服務商Databricks完成50億美元的L輪募資之外,美國AI基礎設施供應商Crusoe在九月初完成F輪39億美元募資;法國的生成式AI領頭羊Mistral AI與中國Moonshot AI(月之暗面)則是在本季分別完成D輪與E輪35億美元募資。
三、AI仍是各國創投投資焦點,中國市場相對熱絡
2026年第三季美國創投交易案2,882件,較前一季減少約16.56%,為連續六個季度的負成長,與2025年同期相比則是衰退約21.34%,占全球交易件數約41.69%。亞洲與歐洲地區的交易案則分別為2,153件與1,439件,分別較前一季減少約5.24%與20.54%,與2025年同期相比分別衰退約14.12%與31.18%,約占全球交易件數的31.14%與20.82%。投資案集中於美國,AI領域更是如此。2026年第三季美國AI項目投資共1,079件,占全球AI投資件數比例約49.50%;亞洲與歐洲地區則分別為24.68%(538件)與21.01%(458件)。
資本的集中現象在美國更加明顯。2026年第三季美國創投交易金額達1,111億美元,較前一季減少24.06%,但較2025年同期增加38.36%;占全球投資規模的59.35%。主要原因還是在於鉅額交易的區域分布,全球單筆一億美元以上的鉅額交易件數為299件,僅占整體創投市場的4.33%。然而,這4.33%的交易案卻貢獻了整體交易規模近八成(1,492億美元)。其中,美國的鉅額交易案就有169件,占整體鉅額交易件數的56.52%;交易金額則達914億美元,占鉅額交易規模的61.26%。
雖然美國對全球創投市場仍居於主導地位,但其他區域也正積極跟上這股AI熱潮。歐洲地區2026年第三季交易金額為315億美元,較前一季成長13.31%,與2025年同期相比增加76.97%。而歐洲地區投資件數下滑約20.54%(1,439件),也反映了領先梯隊的成形,如有「歐洲的OpenAI」之稱的法國AI新創Mistral AI,於九月份完成D輪募資30億歐元,由Samsung Electronics、EQT與PSG Equity共同領投,估值高達210億歐元,創下歐洲科技企業最大單輪股權募資紀錄。預期資金將用於擴大算力與數據中心等基礎設施投資與模型開發,並加速產品商業化,以免在全球AI資本戰中被排除在外;2024年成立的英國AI算力租賃服務公司Nscale,九月份完成可轉換公司債(Convertible Note)募資23.6 億美元,由Third Point領投,且預計11月中旬輝達(NVIDIA)將追加10億美元投資;德國知名國防AI新創Helsing則是在七月完成E輪18億美元募資,由Lightspeed Venture Partners與Dragoneer Investment Group領投,估值達180億美元。
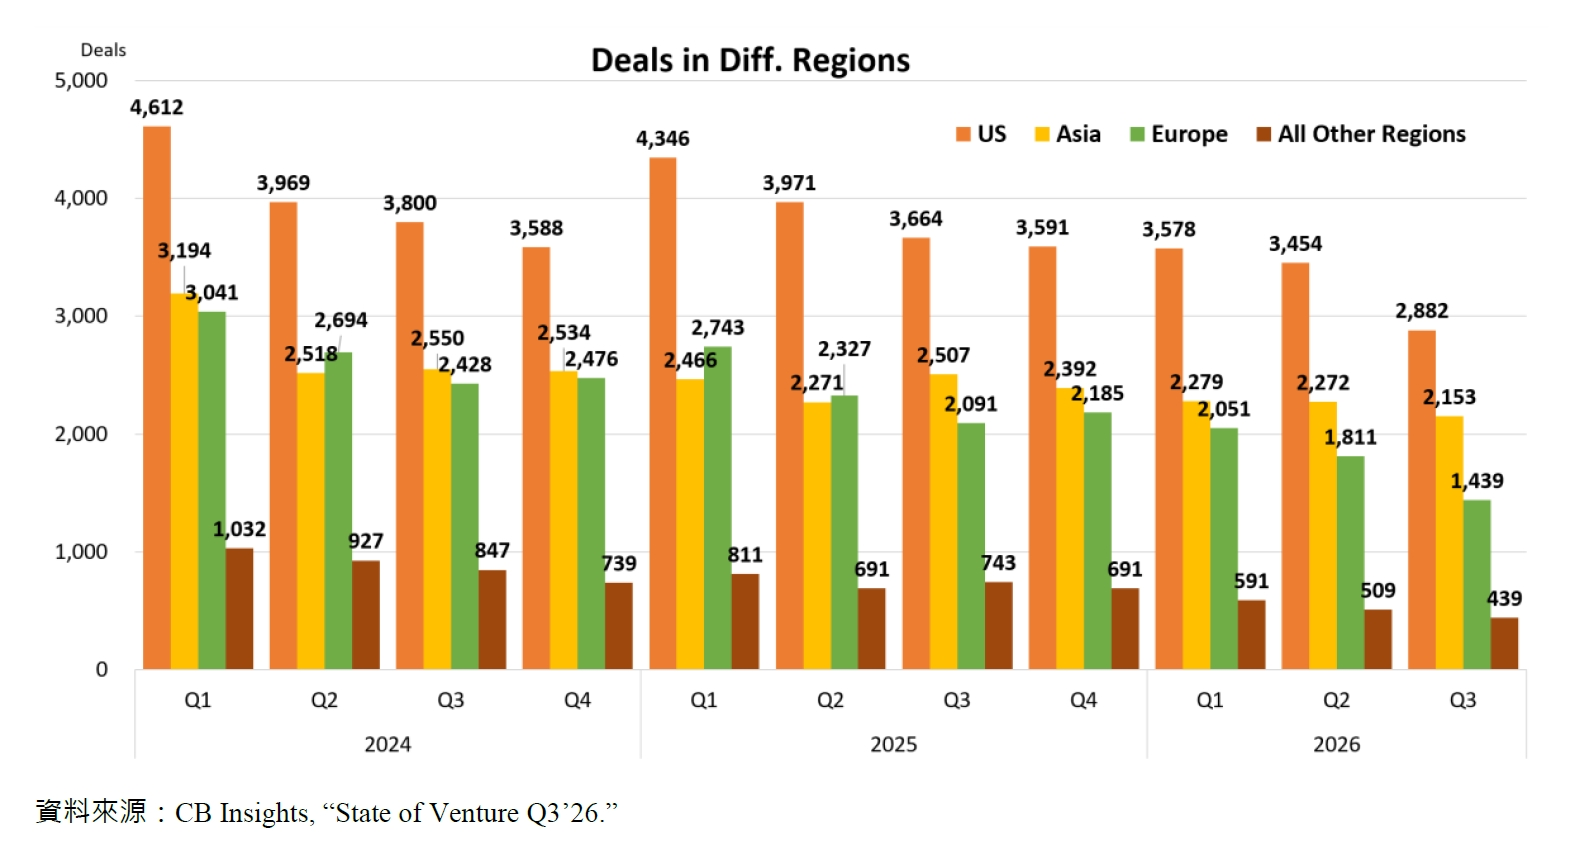
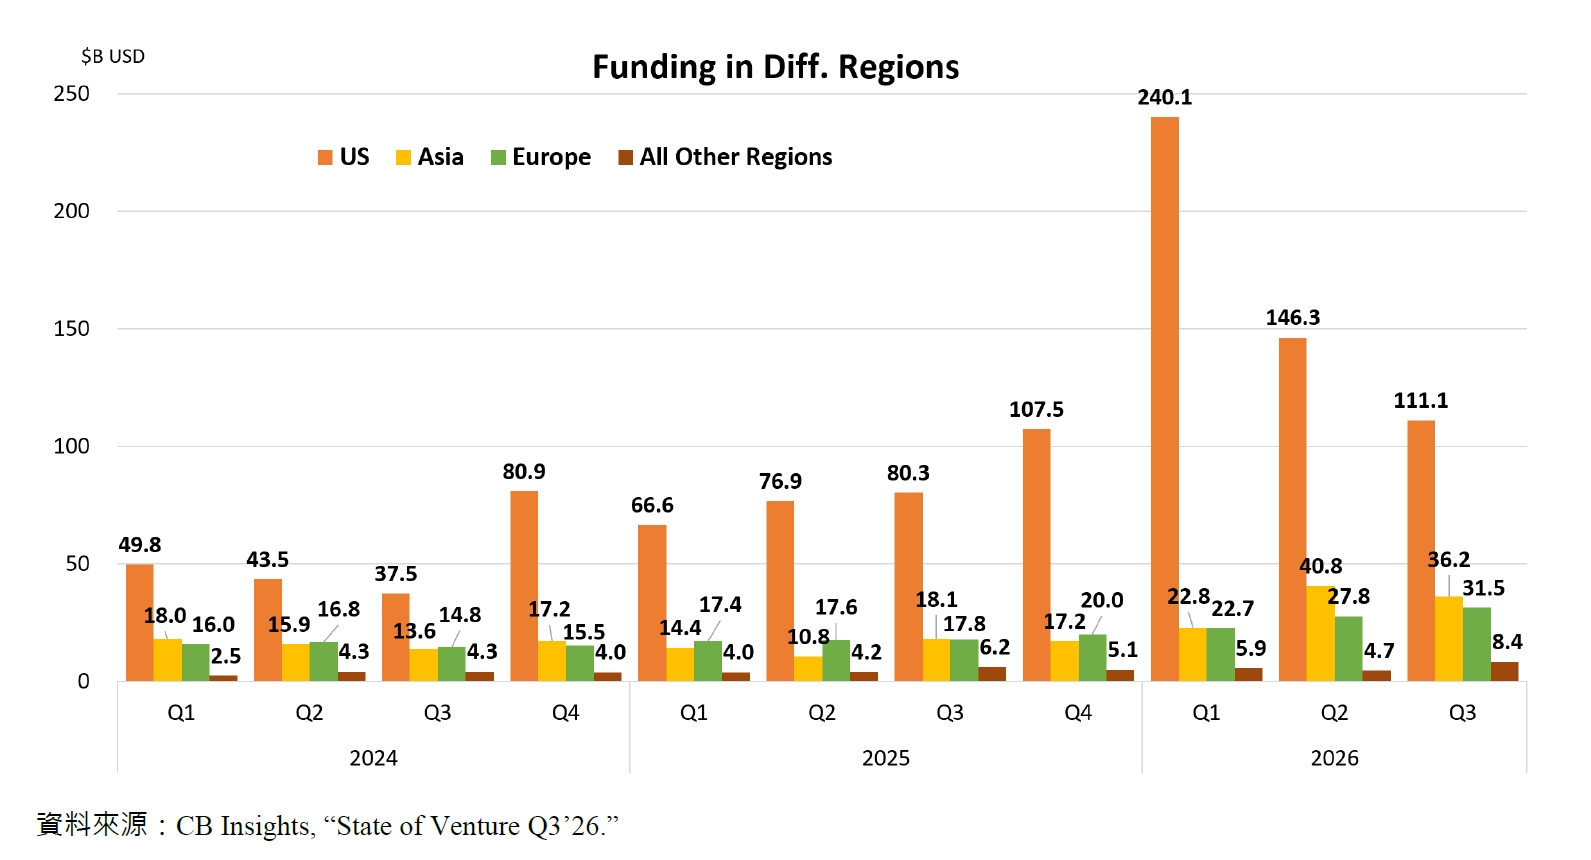
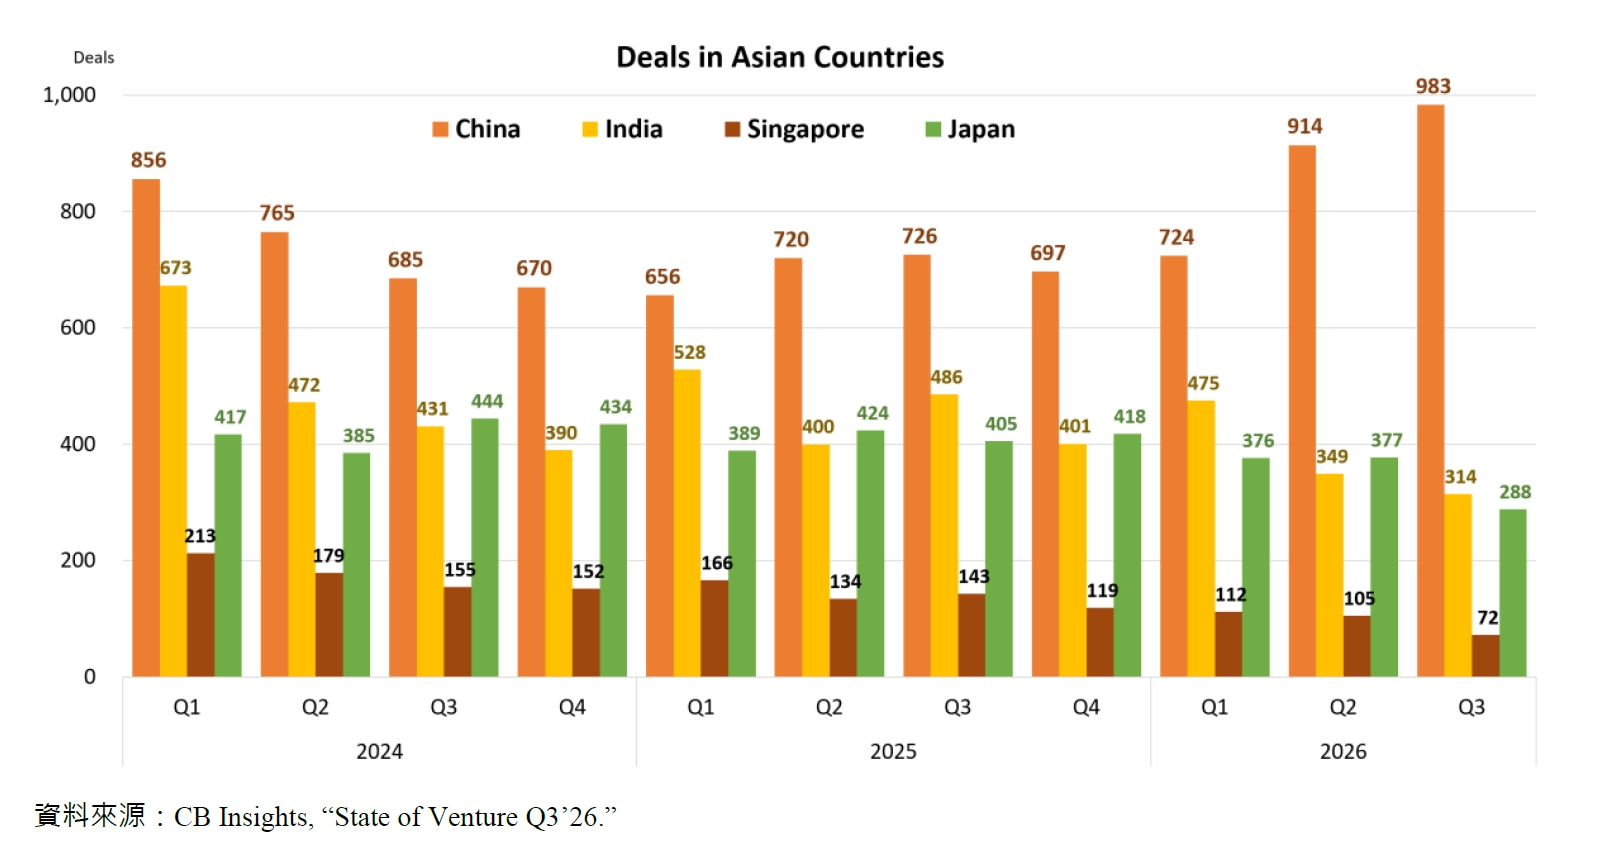
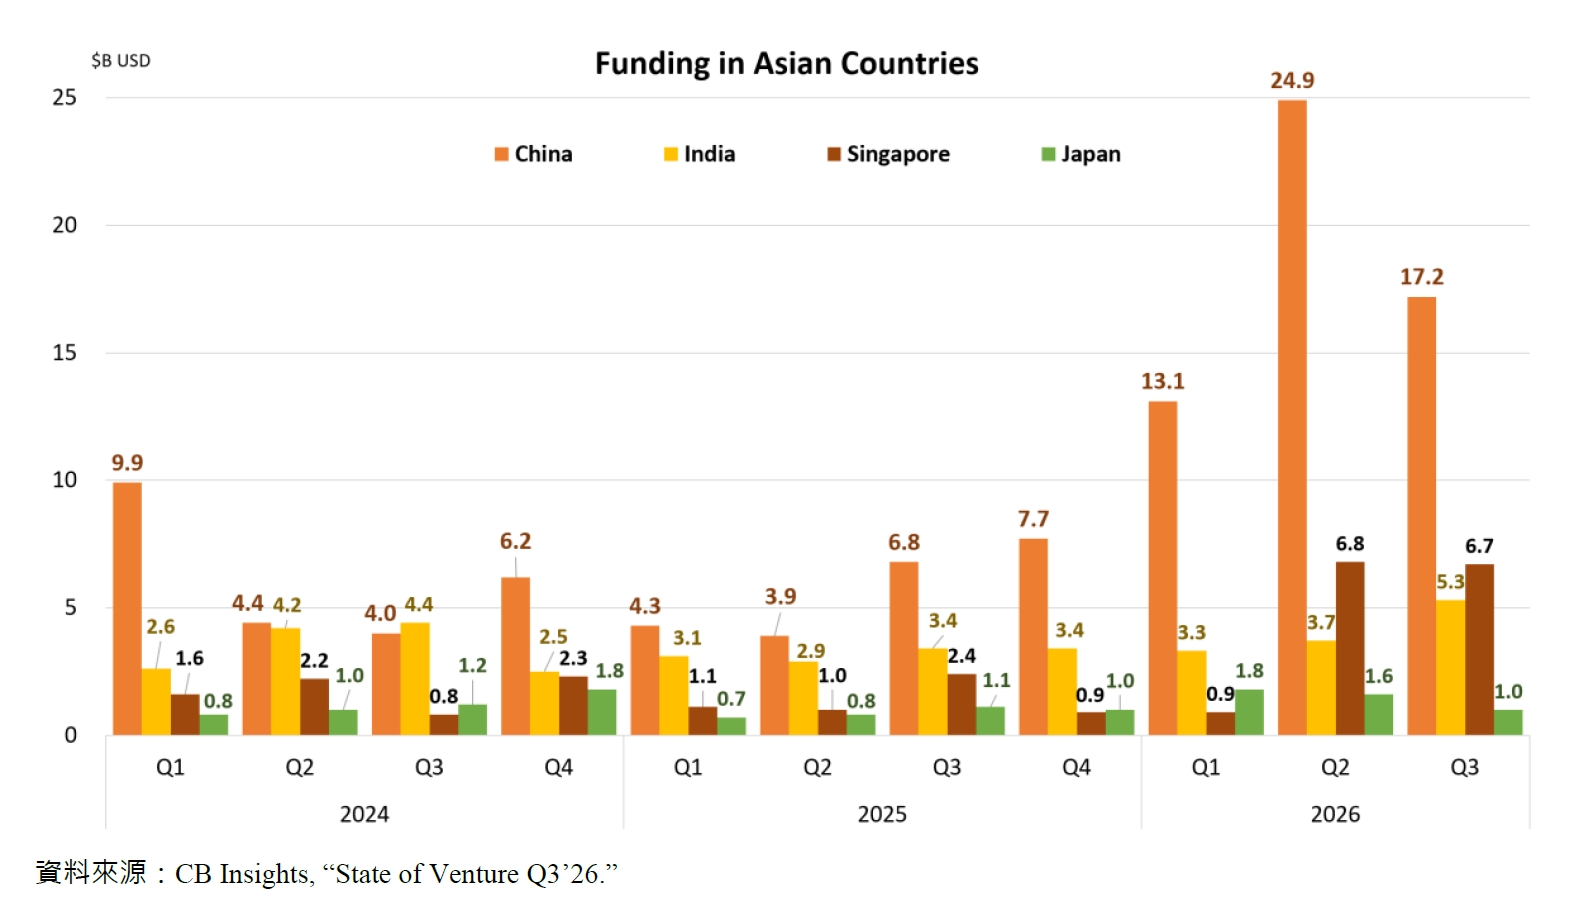
亞洲地區2026年第三季投資件數為2,153件,雖較前一季下滑5.24%,但占全球創投投資件數比例達31.14%,為2023年以來首度回到三成以上。投資規模則是達到362億美元,較前一季減少11.27%,但較2025年同期翻倍成長。其中,中國創投交易較為熱絡,2026年第三季共983件投資案,較前一季增加7.55%,占亞洲地區交易件數的45.66%;投資規模雖然較前一季衰退30.92%,但較2025年同期大幅成長152.94%,達172億美元,占亞洲地區的47.51%。成立於2023年的AI新創Moonshot AI(月之暗面)在七月底宣布完成35億美元的E輪募資是亞洲地區最大的一筆交易案,估值達350億美元。這筆交易案的領投者為國智投資,其基金規模達 600.6億人民幣,為「中國國家人工智能產業投資基金」的主要管理人。其次是上海垣信衛星(GMSCOSMO)在八月完成69.76億人民幣B輪募資,估值約達500億元人民幣,主要出資者為中國國家級基金,國調二期協同發展基金。GMSCOSMO專注於低軌衛星網路服務與衛星通信系統開發,有中國版星鏈(Starlink)之稱,其新一輪的募資在於持續推動其「千帆星座」計畫,2026年中衛星數量為238顆,與SpaceX Starlink近萬顆相比仍有一段不小的差距。第三則是小鵬汽車旗下的XPeng Robotics在八月完成A輪9億美元募資,投後估值突破63億美元,領投者為IDG資本。XPeng Robotics推出的人形機器人小鵬IRON在2025年11月的公開展示時,以極其似人的行動步伐,引發不少關注。
相對於中國創投投資的熱絡,亞洲其他國家則相對走弱。2026年第三季新加坡僅72件交易案,較前一季衰退31.43%,占亞洲地區的3.34%,但交易金額達67億美元,較前一季略減1.47%,占亞洲地區的18.51%。其中,成立於2024年,總部位於新加坡,源自中國短影音平台快手的Kling AI(可靈AI)七月完成28億美元募資。印度交易案為314件,較前一季衰退23.61%,占亞洲地區的14.58%;交易規模約53億美元,較前一季增加43.24%,占亞洲地區的14.64%。印度最大的獨立電信基地台Altius Telecom Infrastructure Trust在八月底獲得13億美元投資,該筆交易占印度整體創投投資金額的24.53%。2026年第三季日本創投交易件數衰退,較前一季減少23.61%(314件),占亞洲地區的13.38%;投資規模則僅10億美元,較前一季減少37.50%,占亞洲地區投資規模的2.76%。其中,專注於製造業 AI 數據平台的CADDi於九月中宣布完成1.14億美元D輪募資,估值達12 億美元,正式跨入獨角獸的行列。
整體而言,全球創投交易趨冷,亞洲地區除了中國在國家基金與實體AI題材的支持下仍能維持一定熱度,印度、新加坡與日本創投市場走弱,投資規模的增長有賴於大型交易案的發生,如日本半導體公司Rapidus在第一季獲得約11億美元投資,占當季日本創投投資規模約64.71%;數據中心營運商DayOne完成的20億美元募資則占新加坡當季投資規模的八成。
四、AI收購成為本季亮點
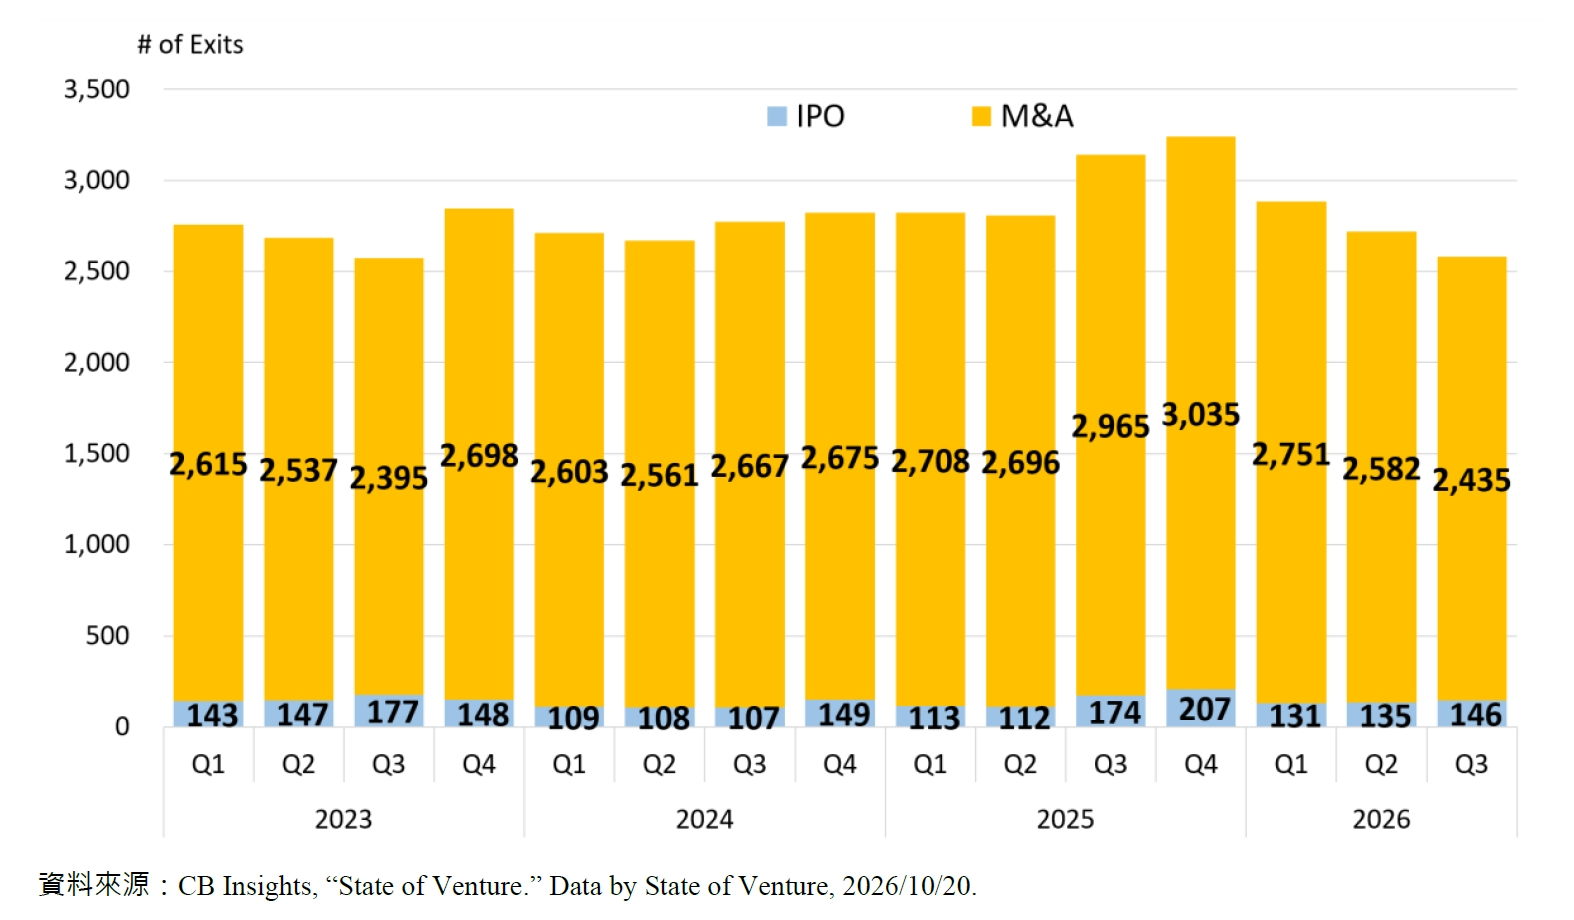
2026年第三季IPO與收購(M&A)出場件數為2,581件,較前季減少5.01%。其中以收購為大宗(2,435件),雖較前季衰退5.69%,但仍超過整體出場件數的九成。其中最受外界矚目的即是在6月剛上市的SpaceX宣布收購AI程式碼編輯器Cursor的開發商Anysphere。該收購案在8月14日正式完成,SpaceX透過全資子公司X67 Inc.合併Anysphere,交易金額為600億美元,全數以股票支付。雙方在今年4月即宣布合作,並啟動600億美元收購流程。對Cursor來說,與SpaceX合作,有助於利用全球規模最大的GPU叢集,取得運算資源打造執行成本更低的AI模型。對SpaceX來說,藉由Cursor的百萬名開發者用戶規模,讓xAI在基礎模型與算力之外,補足了產品分發的管道。其次是KKR與新加坡電信(Sintel)在八月底完成資料中心服務商ST Telemedia Global Data Centres(STT GDC)的收購案。該公司在全球營運超過95座資料中心,收購估值達138億新加坡元(約109億美元),KKR與Sintel共同出資66億新加坡元(約51億美元)。交易完成後,KKR與Sintel分別持有STT GDC 75%與25%股權。第三則是網路金融與支付服務公司Stripe以超過70億美元收購AI流量管理平台 OpenRouter,該公司今年五月完成的B輪募資投後估值則僅13億美元。OpenRouter提供開發者單一介面,能考量價格、速度與可靠性等因素,動態地將開發者導向最適合的模型。目前該平台每天處理超過10兆個Token,串接超過80家供應商的400多個模型,服務超過1,000萬名開發者與企業用戶,客戶包括NVIDIA、Zoom 與Lovable 等。
2026年第三季IPO為146件,較前季增加8.15%,其中規模最大的莫過於中國記憶體大廠長鑫科技(CXMT)於7月27日正式在上海證券交易所科創板掛牌上市,開盤市值即突破3.3兆元人民幣,刷新 A 股市值紀錄。其次是印度國家證券交易所(National Stock Exchange of India,NSE)結束長達十年的上市籌備歷程,於9月24日正式上市,市值達到4.5萬億盧比(約469億美元),成爲全球市值最高的10家上市交易所之一。此次規模達2,256億盧比(約23億美元)的IPO是印度史上第二大IPO,僅次於現代汽車印度公司2024年的上市交易。第三則是總部位於新加坡的知名快時尚公司SHEIN(希音)於9月1日在香港交易所主板掛牌上市,上市估值約268億至270億美元。惟在全球消費疲軟與科技類股吸金效應的影響下,SHEIN上市後股價低迷。
五、結語
受到AI浪潮趨緩的影響,全球創投市場向下修正,投資規模連續兩個季度下滑,但仍處於歷史高點,2026年第三季達1,872億美元。其中,AI領域的投資仍然主導著整體市場走向,AI領域投資規模占整體的55.18%。惟資本集中的模式持續,一方面追逐著領頭AI公司的燒錢速度;另一方面也反映了當前AI產業鏈中,透過上、中、下游交叉投資、長期採購合約與循環融資所形成的自我驅動的繁榮生態。而在非AI領域的投資中,能源與航太領域獲得不少關注,如Commonwealth Fusion Systems、Valar Atomics、Stoke Space、K2 Space等。
此外,不同投資階段間的資本差距也正在放大。儘管A輪以前的早期投資案仍占多數(約66%),但其中位數投資金額的成長幅度低於B輪以後的中、後期項目。我們看到的是,AI領域的資本戰仍在延燒,熱錢不斷投入拉大了募資領頭者與其他項目之間的差距;而非AI領域的項目,除了具備持續創造營收與規模化潛力的標的之外,因應全球地緣政治的變化,高資本投入且具戰略價值的項目(如能源、軍工、航太)也吸引著投資人的目光。
而在區域分布上,全球創投市場仍往美國高度傾斜,但我們也觀察到了中國在國家級基金的支持下,投資動能增強,尤其是在AI、半導體、機器人與航太等領域。歐洲市場則是在AI相關領域的鉅額投資案帶領下,投資規模進一步上升,也同時反映了領先梯隊的成形,如法國Mistral AI(30億歐元)、英國Nscale(23.6 億美元)、德國Helsing (18億美元)。
儘管社會大眾對近年AI的快速發展產生疑慮,亦引發不少的道德討論與法規爭議,但AI仍會是接下來全球創投市場的主旋律。然而,其中的競爭核心正在發生改變。除了突飛猛進的前沿技術探索與商業應用落地的探討,AI(或稱「超級智慧」,Super Intelligence)更升級為國家戰略資產。這將「AI主權(Sovereign AI)」的議題推上檯面,成為下一波驅動資本市場的關鍵。對新創企業、創投與政策制定者而言,這不僅是供應鏈韌性的問題,更是AI生態系的布局與競爭力的挑戰。
參考資料:
- CB Insights, “State of Venture.”
- CB Insights, 2026/10/06, “State of Venture Q3’26.”
- The Edge Singapore, 2026/08/31, “Singtel, KKR complete $6.6 bil acquisition of STT GDC.”
- iThome,2026/08/18,「SpaceX正式完成AI新創Cursor收購」
- 工商時報,2026/10/02,「軟銀對OpenAI追加出資100億美元、持股比重13%」
- 風傳媒,2026/09/04,「Shein上市三天即破發?消費放緩讓投資人擔憂,分析師直言『就像一場災難』」
- 經濟日報,2026/07/08,「長鑫科技甫上市就榮登 A 股市值王 一家公司背後竟是整個半導體國家隊」
- 群益證券,2026/09/24,「印度最大交易所NSE完成上市,估值達469億美元」
- 數位時代,2026/08/20,「Stripe砸逾70億美元買下OpenRouter!美國支付巨頭為何,重金押注『AI派遣總機』?」