【2026年臺灣新創投資趨勢年報-健康醫療篇】在AI浪潮下,一場等待復甦的「資本重構與躍升戰」
健康是文明社會的根基,也是經濟成長動能。臺灣憑藉優異臨床能量、完整健保與人體生物資料庫,以及強大ICT基礎,已將生醫產業定位為「下一個兆元產業」與「健康臺灣」願景核心。全球健康醫療一級市場已走出2021年後的寒冬,2025年量值雙升,2026上半年加速復甦。
然而國內因人工智慧軟硬體成為資本市場主角,對其他領域造成資金排擠;加上國際市場不確定性升高,健康醫療新創正面臨嚴峻的資本生存戰。所幸近期迎來合計百億新臺幣的三大生醫新基金,加上政策法規到位,已具備「等待復甦」的結構性條件。本文解析近年臺灣健康醫療新創投資輪廓、次領域熱點與政策動能,對照國際趨勢,提出新創與資本市場如何調整方向、迎接復甦的建議。
一、前言
健康不僅是文明國家的象徵與幸福社會的基石,更是推動經濟成長的核心驅動力。生醫產業兼具社會穩定與經濟發展的雙重功能,為厚生富國之本;近年全球歷經疫情衝擊,更凸顯其不可或缺的戰略價值。
臺灣發展生醫產業具備顯著的優勢,不僅擁有優異的臨床研發能量與高效醫療體系,更以全球最完整的「國家級健保資料庫」與「台灣人體生物資料庫」築起醫療數據護城河,搭配資通訊(ICT)產業的堅實基礎,共同奠定強大的競爭優勢。此等實力亦獲得國際權威機構的高度肯定,例如在Numbeo發布的「全球醫療照護指數」中,臺灣已連續八年榮登榜首,並於「醫療照護費用指數」展現極高競爭力,而國內生醫產業正是支撐該體系的重要後盾。
生醫產業被政府視為「下一個兆元產業」,在國家經濟版圖中占有舉足輕重的地位。賴清德總統上任後,明確將「健康臺灣」列為「國家希望工程」的核心願景。為增進國人全齡健康福祉,行政院已積極整合跨部會資源,透過政策引導、法規調適、專案輔導及資金挹注等多元措施,加速推動「健康台灣深耕計畫」,期盼打造出臺灣的另一座護國神山。
生醫產業屬高度創新、研發週期長、高風險且資本密集的領域,高度依賴資本市場挹注以扶植新創發展。然而近年來,人工智慧(AI)軟硬體領域吸引大量資金投入,對其他產業產生明顯的資金排擠效應;再加上後疫情時代的政經局勢與國際政策轉變,加劇了市場不確定性,致使資本市場對生醫領域進入理性審視與結構性調整的關鍵期。
在 AI 主導全球投資脈動之際,臺灣健康醫療領域的新創股權投資市場將如何應對?本文旨在剖析近年臺灣健康醫療新創投資市場的輪廓、趨勢、亮點獲投案例、退場機制及新基金募資概況,並探討相關政策課題,提供新創圈與投資界人士參考。
二、全球健康醫療領域投資趨勢概況
(一) 資本寒冬已盡,全球投資穩步復甦
全球健康醫療領域一級資本市場在經歷2021年的高峰後大幅回檔,產業隨即步入嚴峻考驗期。期間企業估值普遍下修、募資難度加劇,部分企業更因難以適應緊縮的金融環境,於上市後遭遇股價重挫破發,甚至陷入破產危機。直到2024年,全球健康醫療投資展現「量縮價穩」的復甦跡象,成功止跌回升,終結連續衰退的隱憂。
2025年上半年,受美國新一輪關稅政策、藥品定價法案的不確定性,以及中東地緣政治局勢升溫影響,全球健康醫療投資明顯降溫,市場再度面臨資本寒冬壓力。所幸自2025年第四季起,生技領域接連湧現多宗大型併購案與臨床試驗突破,吸引避險資金重新進駐;同時,美國FDA展現政策彈性並加快新藥審查速度,多款備受矚目的新藥相繼獲批上市。隨著藥價法案等政策疑慮於下半年陸續明朗,資金再度回流至估值偏低且具長遠價值的生醫領域。
2025全年全球健康醫療產業一級資本市場共錄得2,353件投資交易,較2024年的2,291件小幅成長2.71%;總投資金額則年增3.96%至604億美元,展現「量值齊揚」的復甦態勢。這表明一級市場最嚴峻的資本寒冬已邁入尾聲,並以持穩步伐向2026年推進。根據動脈智庫於2026年7月發布的最新數據,2026年上半年全球健康醫療一級資本市場的投資件數達1,001件,投資金額達320億美元,分別較去年同期成長2.88%與16.36%,再次驗證資本陰霾正加速散去,產業復甦態勢明確,而此波成長主要由中國地區市場回溫所驅動。
(二) 2025年AI與醫療器材領軍復甦
根據動脈智庫統計,在主要次領域表現方面,「數位醫療」在2022年疫情紅利褪去後沉寂多年,直至2025年,在人工智慧(AI)技術突破的加持下,該領域投資金額大幅成長77%至145億美元,再度躍升為市場熱點。「醫療器材」領域則受惠於眼科設備巨頭BVI Medical(獲投 10 億美元)與馬斯克創辦的腦機介面新創Neuralink(獲投6億美元)等鉅額投資挹注,表現異軍突起,年度投資金額年增27%至130億美元。
相對地,「生物醫藥」領域則因關稅疑慮與價格管制政策而出現短暫回落。進入2026年上半年後,市場投資風向再度反轉。「生物醫藥」領域投資件數與金額同步強勁反彈,成為一級市場「量值雙增」的成長主力;「數位醫療」領域在投資交易件數上保持活絡,惟總金額維持持平;「醫療器材」領域的投資熱度則有所回升與修正。
綜觀動脈智庫與美國矽谷銀行(SVB)的報告,2025年全球資本市場的最核心交會點無疑是「醫療AI(Healthcare AI)」。SVB報告指出,2025年歐美創投(VC)對醫療AI的投資金額高達近180億美元,已占整體健康醫療投資總額的46%;其中單筆超過3億美元的「鉅額交易(Mega-deals)」更創下歷史新高,主因係AI輔助藥物研發(AIDD)及生成式AI應用於臨床病歷自動化等技術,均需極龐大的算力與資本支持。此外,GLP-1組合療法、腫瘤學、中樞神經系統(CNS)與自體免疫疾病相關創新藥物、抗體藥物複合體(ADC),以及醫療器材中的腦機介面(BCI)技術等,亦皆為2025至2026年創投資本重點押注的前瞻賽道。
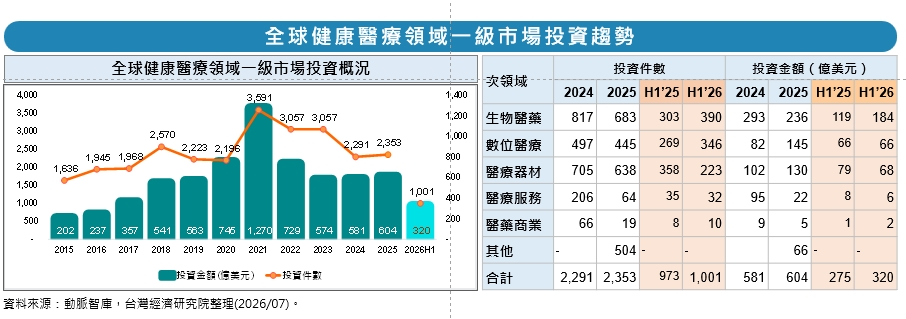
圖1 全球健康醫療領域一級市場投資趨勢
三、臺灣健康醫療領域獲投趨勢分析
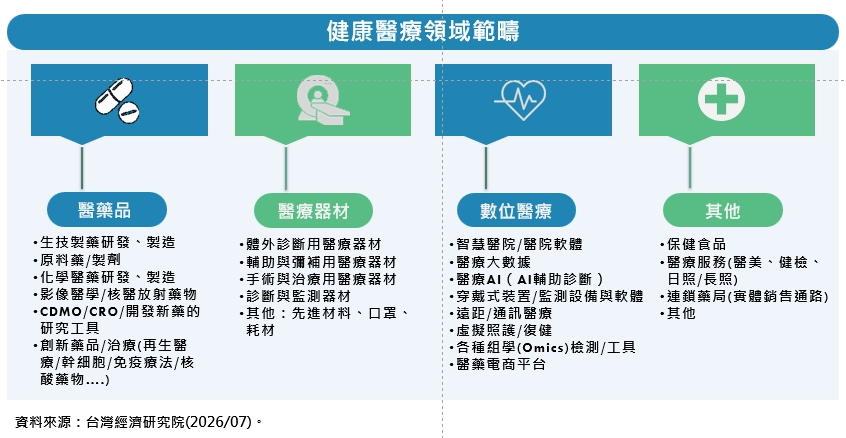
根據我國《生技醫藥產業發展條例》,生技醫藥產業涵蓋用於人類與動植物之新藥、新劑型製劑、高風險醫療器材、再生醫療、精準醫療、數位醫療、專用於生技醫藥產業之創新技術平台及其他策略性生技醫藥產品。本研究將健康醫療領域歸納為四大次領域:(1)醫藥品(含新藥、新劑型製劑開發與製造、再生醫療、創新技術平台、CRO/CDMO、開發新藥的實驗室研究工具);(2)醫療器材(含醫療器材與一般耗材);(3)數位醫療(含遠距醫療、醫療大數據與軟體、虛擬監控、照護與復健、基因檢測、診斷與分析工具、醫療AI等);(4)其他(保健食品、醫療服務、健檢服務等)。各次領域細項歸類如圖所示。
(一) 臺灣健康醫療領域整體投資趨勢
1.剛性需求護航:躍居臺灣一級投資市場核心棟樑
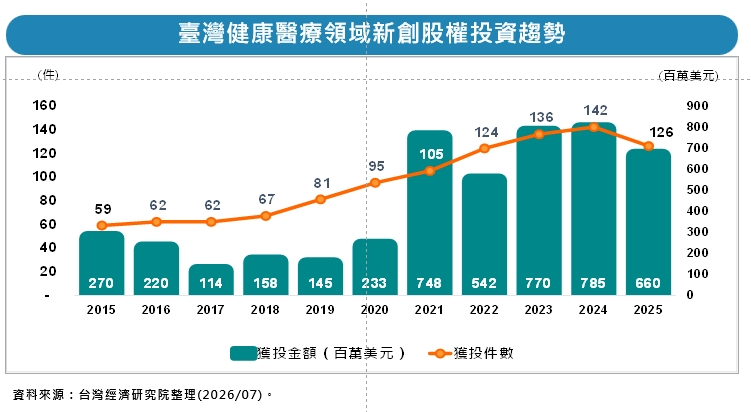
健康醫療產業直接關乎人類生命品質,具備不可或缺的剛性需求,相對不受景氣循環波動影響,兼具防禦性與成長性特質,歷來為資本市場青睞之焦點。統計2015至2025年期間,臺灣健康醫療新創獲投案件累計達1,059件,約占同期整體臺灣新創獲投總件數的20.83%;已揭露之獲投總金額達46.45億美元,占整體獲投金額的21.48%,充分彰顯健康醫療領域於臺灣新創股權投資市場之舉足輕重地位。
2.AI浪潮引發資金排擠,2025年臺灣健康醫療新創投資小幅回落
2025年國際政經不確定性風險升高,國內投資人策略轉趨保守,加上AI軟硬體產業成為吸金主力,對其他領域產生顯著的資金排擠效應。2025年臺灣健康醫療新創獲投126件,總金額為6.6億美元,件數與金額分別年減11%與16%。相較於2025年全球健康醫療領域投資回溫復甦的走勢,臺灣一級資本市場的投資熱度相對沉寂。然而,若考量2024年全心醫藥(AltruBio)完成B輪2.25億美元鉅額募資墊高了基期,在扣除該極端值後,2025年臺灣健康醫療領域的投資金額實質成長18%,整體表現依然穩健;惟獲投件數下滑逾一成,降至2022年水準,反映出投資活絡度稍微趨緩。
(二) 獲投企業成立年份分析:2023年起投資策略趨於避險,資金向成熟即戰力傾斜
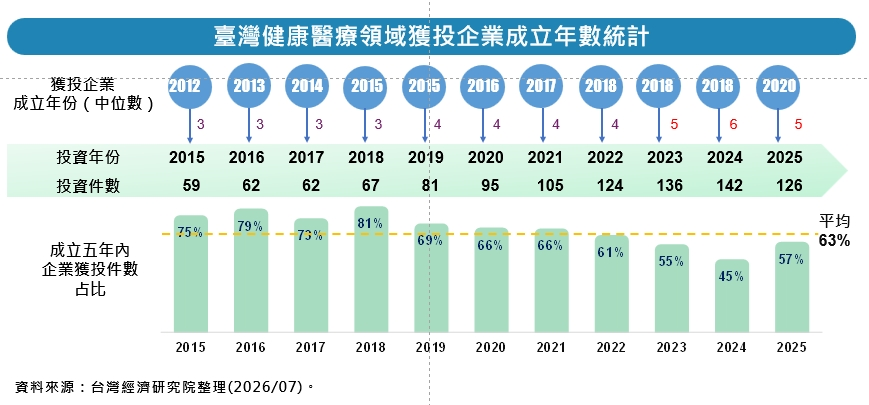
檢視2015至2025年臺灣健康醫療領域的投資案例,平均有63%的獲投件數集中於成立五年內的新創公司。觀察獲投企業成立年份的中位數變化:2015至2018年間,資金多流向成立三年內的新創公司;2019至2022年間,則以成立四年內的公司為主;2023至2025年間,獲投企業的成立年份中位數則拉長至五到六年。
此現象顯示投資人態度轉趨理性與務實,普遍採取「加碼既有投資組合」或「挑選深耕多年且具備發展實績的成熟案件」等避險策略,減少將新團隊作為試金石。這意味著僅具概念、商業模式模糊或缺乏臨床試驗成果的健康醫療新創,已日益難以獲得投資人青睞與資本市場認同。
(三) 投資階段結構變化:早期募資仍占大宗,中後期案件比重高於市場平均
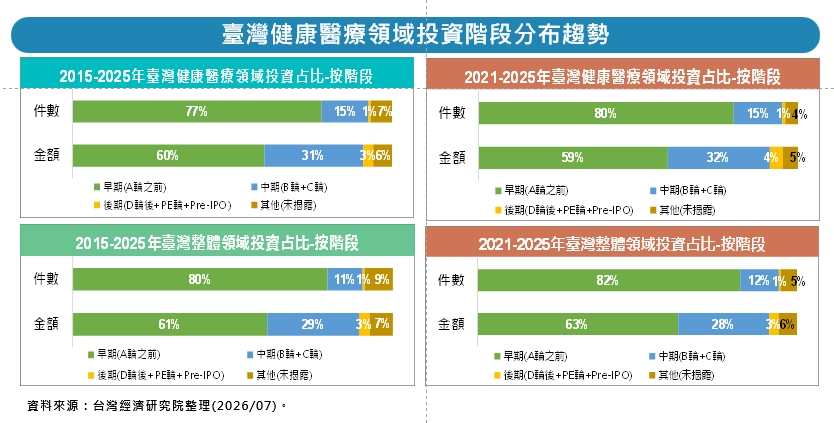
在2015至2025年錄得的健康醫療獲投案件中,以A 輪(含)以前的早期階段交易為主力,平均占比為77%;中期階段占15%,後期階段占1%,另有約7%為未揭露階段。與同期臺灣整體新創獲投數據相比,健康醫療領域在中與後期獲投件數合計占比達16%,高於整體產業平均的12%,投資金額占比亦同步領先,凸顯生醫產業高資本密集的特徵。
聚焦於2021至2025年數據,亦呈現相同趨勢。此結果與前述「資金流向成熟企業」的觀察相呼應:隨著成立五年以上的企業推動後續募資活動,其募資階段逐步邁向中後期。例如:2023年6月育世博(Acepodia)完成D輪1億美元募資;全心醫藥(AltruBio)於2024年5月完成B輪2.25億美元募資;2025年則有慧康生活科技(Health2Sync)、永悅健康(H2U)、怡定興生醫(Epiderm)、麗寶新藥完成C輪募資,互貴興業(Luminaria)更順利完成D輪募資。
(四) 投資規模分析:2025年千萬美元級別交易達22件,為歷史次高紀錄
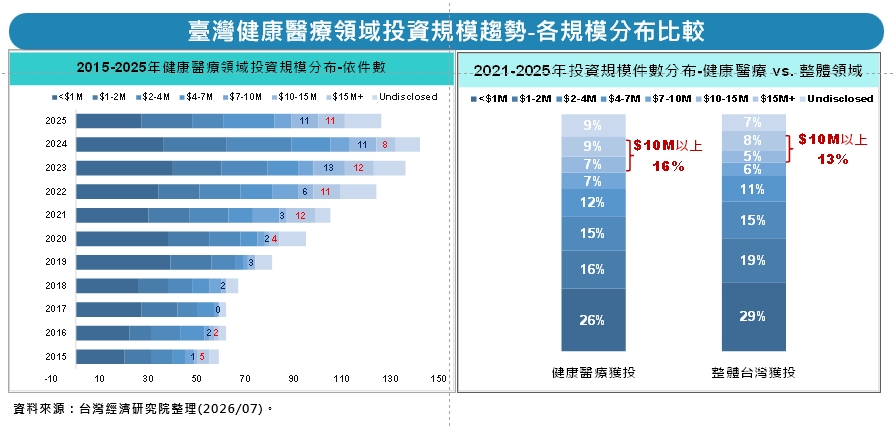
由於健康醫療領域研發週期長且資金門檻高,自2021年起,隨著部分新創邁入B、C、D輪募資,加上重資本的細胞治療與CDMO(委託開發暨製造服務)風潮興起,吸引資金重裝進駐,單筆逾千萬美元的投資件數大幅突破兩位數,並於2023年創下25件的高峰;2025年雖小幅回落至22件,仍高居史上次高紀錄。2021至2025年間,健康醫療領域千萬美元級別的投資件數占比達16%,優於整體產業的13%,反映資本市場更願意傾注重資,支持優質新創朝重點賽道與中後期里程碑穩步發展。
(五) 投資規模中位數:2025年單筆獲投中位數創歷史新高
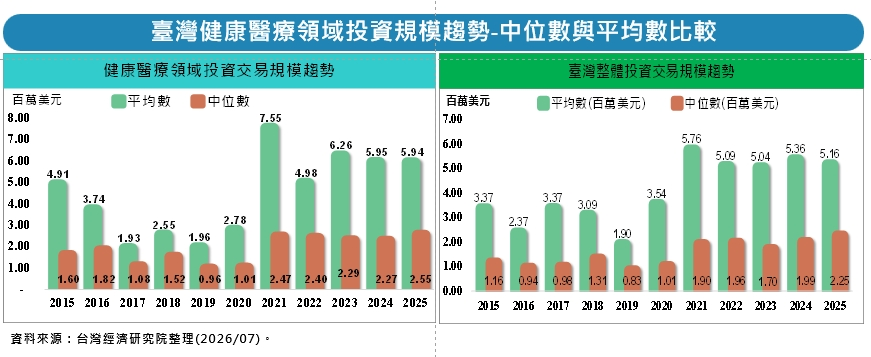
從獲投金額的中位數變化趨勢來看,2021年為關鍵分水嶺,2021至2025年間的投資規模中位數,顯著超越2015至2020年的水準。其中,2025年投資規模中位數達255萬美元,創下歷史新高。至於平均投資規模,則易受千萬美元級別案件數的極端值影響而波動劇烈。惟近年大額募資案源穩定成長,使2023至2025年間的平均交易金額維持在594萬至626萬美元的區間。對比臺灣整體投資市場,2023至2025年健康醫療領域的投資中位數與平均數均高於全產業平均,再度確證該領域高度資本密集的產業屬性。
四、臺灣健康醫療次領域獲投趨勢與年度亮點案例
(一)次領域獲投表現:醫藥品與醫療器材件數勢均力敵,醫藥品最吸金
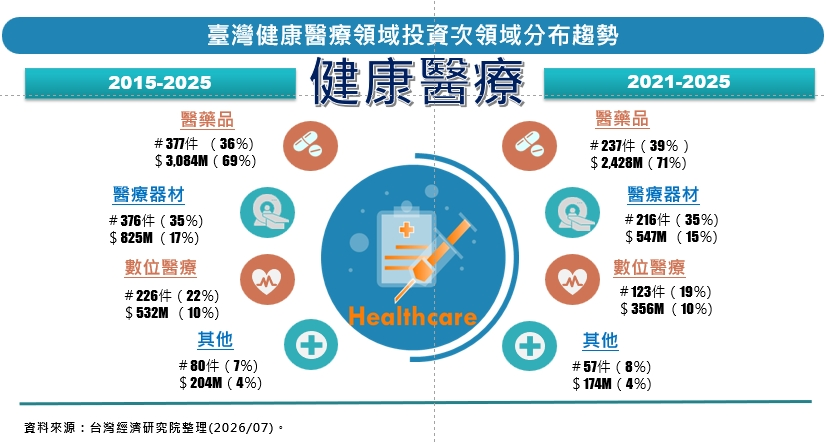
統計2015至2025年臺灣健康醫療各次領域獲投件數,醫藥品(377件,占比36%)與醫療器材(376件,占比35%)表現勢均力敵,其後依序為數位醫療(226件,占比22%)與其他(80 件,占比7%)。若由獲投金額觀察,醫藥品因研發週期長且資金需求龐大,累計獲投金額逾30億美元,豪攬高達69%的資金總額,顯著領先醫療器材(17%)、數位醫療(10%)與其他(4%)。聚焦近五年(2021至2025 )數據,醫藥品以237件(39%)小幅領先醫療器材的216件(35%),數位醫療為123件(19%),其他為 57 件(8%)。
資金集中現象則更趨明顯,醫藥品獨占71%的資本,醫療器材與數位醫療則各占15%與10%。總體而言,醫藥品的獲投金額大幅領先其他次領域,深刻反映其「高資金門檻、長研發時程」的產業本質。值得注意的是,部分原先專注於AI醫療應用的新創,近年切入結合人工智慧的「醫療器材軟體(SaMD)」研發,並陸續取得美國FDA與臺灣TFDA認證。由於此類企業核心以AI及軟體為主,且營運範疇涵蓋數位醫療相關平台或服務,本研究將其歸類於「數位醫療」次領域;至於原屬醫療器材製造商後續開發SaMD產品者,則仍歸類於「醫療器材」次領域。由於前者的獲投案例日益增加並被計入數位醫療,可能使醫療器材實際的獲投活躍度存在被低估的狀況。
(二)投資熱力圖:醫藥品與醫材雙引擎領跑,2025年數位醫療強勢突圍
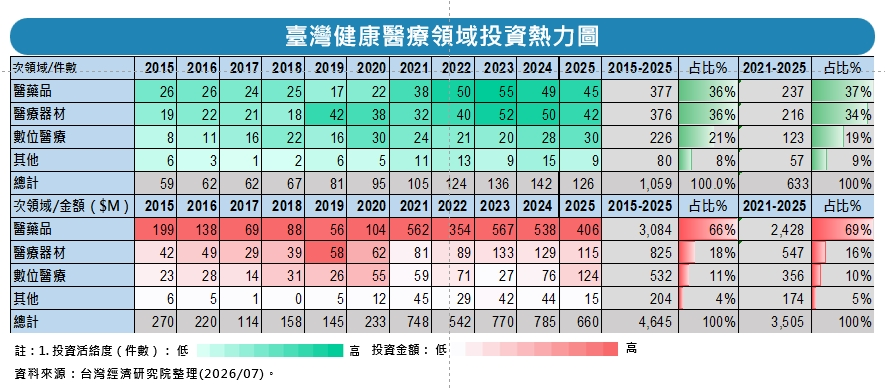
觀察2015至2025年次領域投資熱力圖演變,無論在件數或金額上,醫藥品與醫療器材均為歷年熱點,尤以2021至2025年間最為活絡。然而,兩者在2025年的獲投件數與金額卻同步下滑,主因可歸結為四大因素:(1)資金排擠效應:AI浪潮吸引大量早期資本注入;(2)公開市場低迷:興櫃與IPO企業頻傳破發,限縮創投退場管道;(3)投資決策轉向「後驗證數據」:資金全面青睞具數據實績的案件,僅靠「科學故事」的早期醫藥新創面臨募資瓶頸;(4)地緣政治與法規不確定性:國際貿易政策與關稅風險加劇,致使投資機構態度轉趨觀望並放緩投資節奏。
相較之下,「數位醫療」在經歷2020至2021年的高峰及2022至2023年的修正期後,自2024年起強勁回溫,於2025年繳出30件獲投案、總金額達1.24億美元的亮眼成績,件數與金額均為歷史新高紀錄。 分析數位醫療於2025年逆勢躍升的主因:其一,美國關稅政策及藥品調查對實體「醫藥品」與「醫療器材」進出口衝擊較顯著,對無形數位醫療服務影響相對有限;其二,受惠於政府積極推動生成式AI醫療應用、次世代數位醫療平台以及在宅照護與遠距醫療等政策,眾多新創將醫療AI從單點驗證(如影像辨識)延伸至涵蓋篩檢、風險預測、診斷與連續性健康管理的「全流程串聯」。同時,亦吸引企業投入結合AI演算法的主動式生理監測、穿戴式裝置與SaMD研發,搶攻遠距病患監測與居家照護商機,憑藉實質營運數據贏得資本青睞。
(三)醫藥品次領域投資輪廓與投資亮點
1.醫藥品次領域獲投輪廓:再生醫療、ADC、核酸藥物與CDMO躍居資本焦點
在「醫藥品」範疇中,2015至2025年間獲投企業涵蓋生技製藥、原料藥/藥劑生產、核醫放射藥物、醫美用藥、植物新藥、動物用藥及創新療法等。其中,生技製藥聚焦抗腫瘤、自體免疫、中樞神經、代謝疾病與眼科等領域;創新療法則以再生醫療、幹細胞/免疫細胞治療、RNA 藥物、器官晶片及相關 CRO/CDMO 服務為核心。
2015至2020年間,醫藥品次領域每年獲投案件均不足30件。然而自2021年起,受惠於《特定醫療技術檢查檢驗醫療儀器施行或使用管理辦法》(特管辦法)放寬細胞治療,加上2021年底立法院通過《生技醫藥產業發展條例》修正案(將租稅優惠延長至2031年,並擴大納入再生醫療、精準醫療、數位醫療、CDMO等範疇),以及2024年6月「再生醫療雙法」三讀通過,產業利多頻出。諸多政策效益誘發資通訊與企業集團(如仁寶、緯創、台塑生醫)跨界布局,帶動再生醫學、免疫療法與 CDMO躍居新顯學,重金相挺下掀起新一波投資熱潮。
第二個值得關注的趨勢為抗體藥物複合體(ADC)。作為全球高度關注的精準標靶技術,國內法人(如生技中心 DCB)與指標藥廠(台新藥、台康生技、台耀化學聯盟、台灣浩鼎)及多家新創(瀚陽生技、暻裕生醫、諦醫生技、嘉正生技等)均積極投入次世代ADC研發,促成2025年多筆ADC新創獲投案。
第三個焦點為核酸藥物(含 mRNA 疫苗、siRNA、miRNA等)。產官學界正全力推動核酸藥物產業鏈自主化,企圖破解原料、化學修飾與LNP(脂質奈米顆粒)遞送系統過度仰賴外國之瓶頸。例如生技中心投入開發一站式短鏈核酸平台;智新生技利用SiRNA搭配外泌體遞送技術用於傳染病新藥揩;法信諾生醫開發R-MOD 單鏈核酸RNA修飾技術;視航生醫則切入眼科核酸新藥研發。
2.2025年「醫藥品」次領域千萬美元級獲投亮點案例
2025年臺灣「醫藥品」次領域投資金額千萬美元級別的案件,包含免疫疾病藥物、再生醫療(細胞療法/基因療法)、ADC、RDC、核酸藥物、蛋白降解藥與CDMO等,與全球熱門投資焦點相呼應。
表1 2025年臺灣「醫藥品」獲投金額千萬美元以上亮點
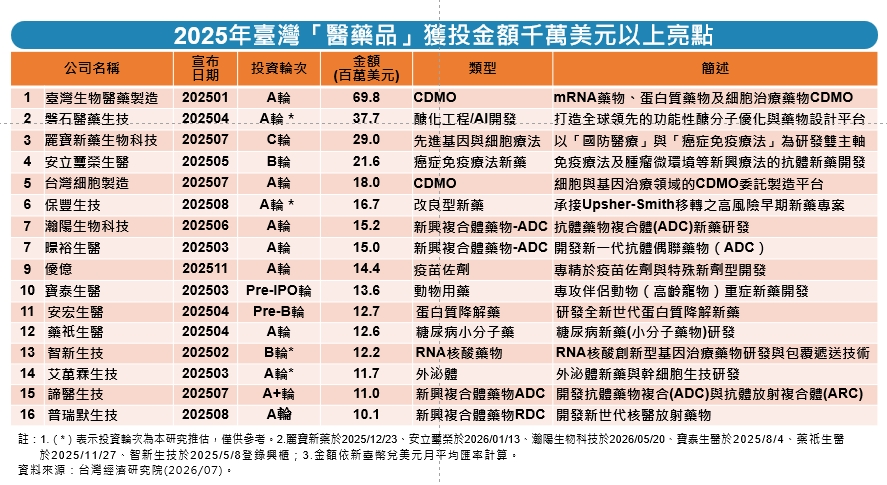
- 臺灣生物醫藥製造(TBMC):由經濟部主導,工研院與生技中心於2023年籌組成立,定位為「生技界台積電」,專注於mRNA、核酸藥物、細胞治療與病毒載體的委託開發暨製造服務(CRDMO)。其竹北生醫園區GMP基地位於2026年3月正式啟用。繼2023年底完成新臺幣34.43億元(約1.085億美元)種子輪募資後,於2025年1月完成6,980萬美元A輪募資(獲台莊投資、金谷創投、圓剛、圓展、萬豐資本等注資),加速廠房建置與實驗室擴增。
- 台灣細胞製造:沛爾生醫旗下專注於細胞與基因治療(CGT)的一站式CDMO子公司。2025年7月完成新臺幣5.27億元(約1,796萬美元)現金增資。其位於新竹生醫園區的新廠已於2026年6月落成,將承接母公司CAR-T 新藥(PL001)的臨床與商用量產,積極布局《再生醫療法》通過後的首波藥證商機。
- 磐石醫藥生技:源自中央研究院專屬授權,結合AI運算優化功能性醣分子與藥物設計,專注於醣化工程平台。其廣效新冠疫苗RBM001已獲美國FDA臨床(IND)核准。2025年4月完成新臺幣12.3億元(約3,768萬美元)A輪募資,投資人包括博醫能生技(新加坡 RMT 集團)、生達化學、長聖國際、長佳智能及倍利創投等,資金將用於推進臨床試驗與國際授權。
(2)新興複合體藥物(ADC、RDC)
瀚陽生技:具備「OmniLink 通用型親水性連接子」與「Polarpeutic 親水性酬載改造」雙核心技術,解決傳統ADC藥物親水性不足的痛點。商業模式以技術授權(License-out)為主。2025年6月完成新臺幣4.5億元(約1,519萬美元)A輪募資(獲國發基金、台安生技支持),並已於2026年5月正式登錄興櫃。
暻裕生醫:成立於2024年11月,進駐國家生技研究園區,建立多元偶聯平台推進早期ADC研發。2025年3月完成1,500萬美元A輪募資,投資人涵蓋中裕新藥、昱展新藥、祥翊製藥、玉山創投、富邦金控創投與兆豐創投等。值得關注,據VC市場消息,暻裕生醫在2026年7月完成B輪2,620萬美元募資,獲投多家創投機構支持。
諦醫生技:由「抗體之父」張子文創立,以獨家「多臂鏈接體(multi-arm linker)」技術應用於ADC與抗體放射性核種偶聯藥物(ARC)開發。2025年2月完成A+輪1,100萬美元募資,A輪與A+輪累計籌得2,400萬美元。目前諦醫生技正進行新一輪募資活動。
普瑞默生技:主打「診療合一」的精準癌症放射性藥物偶聯物(RDC/RLT)開發,兼具新藥研發、CRO 與 CDMO一站式能力。2025年8月完成A輪新臺幣3.05億元(約1,010萬美元)募資,由台安生技、永豐金及國發基金等共同投資。
(3)先進基因與細胞療法(癌症免疫、RNA 核酸、外泌體)
癌症免疫療法-寶麗新藥:打造「國防醫療」與「免疫療法」雙主軸平台,主力大分子蛋白藥LIB-101已獲美歐罕病孤兒藥資格,應用於急性輻射救援與癌症免疫治療。2025年7月完成新臺幣8.5億元(約2,899萬美元)現金增資(獲佳世達、開發金、群益、統一國際等注資),並於2025年12月登錄興櫃。
癌症免疫療法-安立璽榮生醫:主攻精準免疫調控,其阿茲海默症小分子藥Enrupatinib(EI-1071)與白斑症精準抗體藥Indemakitug(EI-001)均已進入臨床二期(POC)。2025年5月完成2,200萬美元B輪募資(Pre-B與B輪累計3,200萬美元,約新臺幣10億元),投資人包括安富資本、台安生技、佳世達及日本樂天集團(Lotte),並已於2026年1月登錄興櫃。
RNA核酸藥物-智新生技:專注RNA干擾(RNAi)技術搭配外泌體遞送平台,主攻傳染性疾病。2025年2月完成新臺幣4億元(約1,219萬美元)現金增資,引進倍利生技資金,於2025年5月登錄興櫃。
外泌體-艾萬霖生技:由前衛福部部長林奏延醫師創辦,專注於人類來源外泌體退化性疾病治療與醫美保養應用。2025年3月獲得新臺幣3.84億元(約1,165萬美元)新一輪募資,投資人包括大樹醫藥、久和醫療儀器等。
(4)傳統與改良型藥物(小分子藥、蛋白質降解藥、疫苗佐劑)
小分子藥-保豐生技:為保瑞藥業子公司,承接母公司自美國大藥廠Upsher-Smith取得之505(b)(2)改良型新藥專案(如小兒癲癇與罕病用藥)。2025年8月完成新臺幣5.025億元(約1,665萬美元)現金增資,獲TaiAx Life Science Fund、大亞創投、富邦金控創投及友華生技等投資。
小分子藥-藥祇生醫:源自中研院技術授權,開發市場首見(First-in-class)逆轉糖尿病小分子新藥PS-001(Pdia4抑制劑)。口服藥物PS-001已完成臨床一期,預計2026年下半年啟動臨床二期。2025年4月完成新臺幣3.3億元(約1,011萬美元)現金增資,並於2025年11月正式登錄興櫃。
小分子藥-太溪新藥:源自台大團隊,採輕資產(NRDO)模式開發高價值小分子藥物。其HDAC抑制劑新藥GV-100已於2026年5月獲澳洲一期臨床(IND)審查通過。2025年2月獲國發基金、富邦金控創投等機構注資新臺幣2.4億元(約732萬美元),目前正在進行新一輪募資活動。
蛋白質降解藥-安宏生醫:導入AI與生物資訊技術(AIMCADD®平台)精準設計標靶蛋白質降解劑(PROTAC)。2025年4月完成1,272萬美元 Pre-B 輪募資,由台杉投資領投,並規劃推動IPO。
疫苗佐劑-優億生技:衍生自臺大藥學系,打破傳統樹皮萃取限制,以「全化學合成」技術生產次世代皂苷疫苗佐劑(IA-05),並搭配脂質奈米劑型建立廣用佐劑平台。繼2023年獲得首輪募資後,2025年再獲得鑽石生技、中天集團、國發基金、國泰創投等機構支持,完成新臺幣4.5億元(約1,444萬美元)增資。
(5)特定應用市場-動物用藥
寶泰生醫:專注於伴侶動物(犬、猫)精準醫療與高齡寵物新藥開發。採取「魔球策略」與NRDO模式,將人類成熟癌症或基因療法藥物轉化應用於寵物市場。2025年3月完成新臺幣4.5億元(約1,364萬美元)Pre-IPO輪募資,並於2025年8月登錄興櫃,成為亞洲首家專注高齡寵物新藥的興櫃公司。
(四)「醫療器材」次領域投資輪廓與投資亮點
1.醫療器材次領域獲投輪廓:朝向多元化與高值化醫材邁進
在「醫療器材」領域,臺灣發展品項相當多元,其中以體外生理資訊量測器材、體外診斷醫療器材(IVD)獲投企業數量最多。此外,亦涵蓋各科別所需之醫療設備與耗材,包括牙科、骨科/輔具、耳鼻喉/胸腔醫學、眼科、外科/腦部/神經、骨科/復健輔具、醫療影像顯示/超音波與內視鏡、皮膚/醫美、生殖醫學/泌尿科、癌症放射與熱消融治療設備等。同時更延伸至新興 3D 列印醫材、寵物醫療器材、先進材料與細胞培養 3D 支架、藥物傳遞裝置、光標靶儀、智慧顯微鏡系統、血液細胞分離儀器,以及外科模擬訓練平台等前瞻領域。
回顧歷史趨勢,2015至2018年間,臺灣醫療器材每年獲投件數約維持在18至21件;2019至2020年件數倍增至38至42件;2021年交易件數雖略有回落,但2023至2024年間再度突破50件,邁入投資活躍期。
2025年受到美國貿易政策與法規不確定性衝擊,件數微幅下滑至42件。若從投資金額觀察,2023至2025年間國內醫療器材新創獲投總額均穩定維持在1.15億至1.33億美元的高位區間。這反映出政府積極推動高值化醫材政策成效顯著,吸引眾多新創企業與傳統醫材轉型大廠投入具市場潛力的創新高值醫材開發,持續獲得資本市場高度青睞。
2.2025年「醫療器材」次領域獲投亮點案例
2025 年臺灣「醫療器材」次領域獲投金額前十大案件類型豐富,涵蓋精準生殖醫學檢測、攝護腺疾病微創手術醫材、觀察蛋白質體學的光標靶儀、經皮微針貼片、醫材 CDMO、生物試劑、高階安全針筒、手持式無線超音波以及智慧助聽器等,充分凸顯臺灣醫材產業正全力朝高附加價值與跨領域技術整合升級轉型。
表2 2025年臺灣「醫療器材」獲投金額前十大

(1)英緹生技/精準生殖醫學檢測/ A輪1,230萬美元
英緹生技成立於 2022 年,由胚胎學專家Dr. Barry Behr與分子生物學專家楊博鈞博士共同創立。公司核心聚焦於試管嬰兒(IVF)療程優化與創新檢測技術研發,旨在提高療程成功率並減輕患者負擔。英緹生技開發出非侵入性且臨床友善的檢測工具,包含OPAL卵子品質檢測技術、ORA全球首創非侵入性最佳受孕窗期檢測,以及Embryo46胚胎植入前基因檢測技術,精準評估胚胎與子宮環境。2025年2月,公司完成1,230萬美元A輪募資,由國泰創投領投。
(2)意能生技/攝護腺肥大微創醫材/2025年完成兩次特別股增資(共約 1,978 萬美元)
意能生技成立於2016年,為益安生技旗下轉投資公司。其主力開發產品Urocross擴張系統為創新門診微創治療方案,提供低侵入性且簡便的處置方式,有效解決良性攝護腺肥大(BPH)引發下泌尿道症狀之未滿足需求。2025年4月與9月,意能生技分別通過發行戊種特別股(新臺幣3.3億元,約1,011萬美元)與己種特別股(新臺幣2.94億元,約967萬美元)現金增資,兩次合計募集新臺幣6.24億元(約1,978萬美元),投資機構包括母公司益安生技、益鼎創投及大亞創投等。
(3)新析生技/光標靶儀蛋白質體抓取平台/A 輪累計 2,500 萬美元(A2 輪 1,000 萬美元)
新析生技成立於2020年,衍生自中央研究院團隊。其核心產品「光標靶儀(Microscoop™)」為全球首創「可抓取式」空間蛋白質體學顯微鏡,結合AI影像演算法與獨家光標定試劑,能在細胞與疾病樣本中精準定位並標記、擷取未知的疾病相關蛋白質與核酸,大幅加速新藥開發與標靶尋找。
目前已於美、德、比、以等國拓展客戶。新析生技繼2024年11月完成A1輪1,500萬美元募資後,於2025年7月完成A2輪1,000萬美元募資,A輪累計獲得2,500萬美元(約新臺幣7.5億元)資本挹注。本輪由台杉投資領投,永明生技、國發基金、能率集團、鑽石生技投資、聯訊創投與大亞創投等多家機構參投,資金用於深化技術與加速全球市場擴展。
(4)怡定興生醫/經皮微針貼片給藥系統/C輪720萬美元
怡定興生醫成立於2014年,專注於微陣列貼片(Microarray Patch, MAP)經皮微針系統(Transdermal Microneedle System)的研發與量產,提供無痛、安全且高效的皮內給藥平台,廣泛應用於醫美、醫藥、疫苗及保健產品。
2025年推出WINMAP平台打造的關節舒緩與草本瑪卡貼片;2026年針對局部止痛開發的微針新藥WCC301已完成GLP毒理試驗與臨床樣品準備,規劃向美國FDA遞件。怡定興生醫於2025年11月完成新臺幣2.245億元(約720萬美元)C 輪現金增資,主要投資人包括健喬信元等。
(5)互貴興業/醫材CDMO與跨國取證/D輪688萬美元
互貴興業成立於2013年,專精於醫療器材全方位CDMO服務,提供從原型設計、OEM/ODM 製造、臨床法規諮詢至各國(如美FDA、臺TFDA、中NMPA)產品註冊與經銷代理。公司深耕遠距醫療與智慧醫材領域,產品線涵蓋智慧樂齡照護、醫療影像與內視鏡、即時定點照護(POCT)等。
2025年8月,互貴興業完成D輪新臺幣2.08億元(約688萬美元)募資,主要投資機構包括富邦證創投等。其餘前十大獲投亮點企業,簡述如下:(6)偉喬生醫:具備重組蛋白與抗體開發能力,為國內首家提供從原料至最終產品「一站式自行生產」的 IVD 醫療器材與生技原料大廠(A 輪獲投約640萬美元)。(7)軒銘科技:致力於高階安全針筒與各類生物感測貼片之研發與生產(A輪獲投約580萬美元)。(8)超象科技:專注於高效能手持式無線超音波設備之軟硬體開發(A輪獲投約460萬美元)。(9)元勛國際:專注於智慧健康輔具與助聽器產品之研發製造(A輪獲投約420萬美元)。
(五)「數位醫療」次領域投資輪廓與投資亮點
1.數位醫療次領域獲投輪廓:AI賦能引爆新一波成長高峰
隨著數位醫療市場規模快速擴展,加上技術與商業模式持續創新,吸引眾多新創企業與風險資本蜂擁投入。近年來,臺灣數位醫療新創加速崛起,將數位科技深耕於健康照護場域,涵蓋:遠距照護/醫療數據監測、智慧醫院/醫院營運軟體、牙科數位化、健康促進/健康管理、線上醫療媒合平台、衛教平台、醫療電商以及照護人力媒合平台等。
此外,精準醫療亦為泛數位醫療的重要核心,其中基因檢測與癌症早期篩檢成為熱門投資標的;而作為明日之星的「醫療AI」,應用更橫跨AI 醫學影像診斷、AI病理切片分析、AI呼吸音偵測、AI輔助新藥開發、AI處方優化及 AI 心理健康診斷等領域。
在資通訊(ICT)技術高速演進與醫療體系數位轉型需求的雙重驅動下,政府近年積極推動醫療智慧化,並調適前瞻法規以加速 AI 與物聯網(IoT)應用於數位療法(Digital Therapeutics),期盼發揮臺灣醫療與資通訊產業跨域合作之優勢。回顧發展歷程,臺灣「數位醫療」獲投件數由2015年的8 一路增至2018年的22件;2020年受惠於防疫需求,獲投件數達30件、金額突破5,500萬美元,創下階段新高。
2021年起,投資走勢與全球數位醫療同步步入修正期。直到2024年,隨著生成式AI與AI賦能應用普及,數位醫療投資再度強勁回溫;2025年獲投件數回升至30件,成為四大次領域中唯一件數正成長的領域,總獲投金額更以1.24億美元刷下歷史新高紀錄。
2.2025年「數位醫療」次領域獲投亮點案例
2025 年臺灣「數位醫療」獲投金額前十大案件可分為To B(企業/醫療機構端)與To C(消費者端)兩大陣營:
To B亮點企業:包括為醫療院所打造AI原生自動化營運平台的Nitra;開發醫療AI服務型機器人的長聯科技;串連醫院、健檢與長照機構的「國家級健康數據服務公司」台灣健康網路平台;提供醫師 AI 輔助診斷軟體(SaMD)的康百事與采風智匯;提供次世代基因檢測(mNGS)服務的亞洲準譯;以及打造AI驅動新藥開發平台的美商圖策生技。To C與跨領域亮點企業:包括提供個人糖尿病數位照護管理的慧康生活科技(智抗糖 App);以及兼具To B(企業職場健康管理)與To C(健康媒體與運動社群)雙軌解決方案的永悅健康(H2U)。
表3 2025年臺灣「數位醫療」獲投金額前十大

獲投金額 500 萬美元以上重點案例解析如下:
(1)Nitra/AI 原生醫療營運平台/A 輪 2,200 萬美元
由台裔美籍團隊創辦的Nitra,針對許多醫療院所仍仰賴傳統分散系統處理金流、採購、庫存與保險核退等痛點,推出整合型醫療營運平台。導入AI Agent技術,將醫師與診所團隊繁瑣的行政作業自動化,產品涵蓋財務自動化、採購與庫存管理,並於2026年推出AI看診管理工具。
Nitra至今已服務全美逾 700家診所及數千名醫師,並預計拓展至3,000家診所。公司累計募資額達7,200萬美元,其中2025年8月完成2,200萬美元(約新臺幣7億元)A輪募資,2026年1月更完成5,000萬美元B輪募資。投資人包括臺灣統一集團(PIDC)、之初創投(AppWorks)、璞石資本、辜仲立家族辦公室基金及SparkLabs Taiwan等。
(2)慧康生活科技(Health2Sync)/慢性病數位療法與管理平台/C輪2,000萬美元
慧康生活科技成立於2014年,為亞洲慢性病數位療法領航者。旗下核心產品「智抗糖 App」與「雲端智慧照護平台」提供個人化與自動化的糖尿病管理方案,促進醫病間即時追蹤與照護互動。2025年3月,公司完成2,000萬美元(約新臺幣6.6億元)C輪募資,由台杉投資水牛三號生技基金領投,緯創資通、和碩、比翼生醫(智康基金)、杉盛資本與國泰創投參投。資金用於推動全球拓展、開發更多疾病照護模組,並規劃於臺灣公開上市。
(3)美商圖策生技(Graphen Drugomics)/AI驅動新藥開發與精準醫療/A輪1,500萬美元
美商圖策生技為美商圖策科技(Graphen)於2024年衍生設立之子公司,總部位於紐約並在臺設有據點。公司核心Graphen Atom系統結合深度學習與生成式AI,包含143個AI工具與12大預測子系統,具備蛋白質結構/功能預測、ADME特性預測及基因組知識推理等功能,提供端到端AI新藥設計方案。公司已針對三陰性乳癌(TNBC)與急性骨髓性白血病(AML)等疾病開發出21個先導藥物。2025年初完成1,500萬美元A輪募資,由凌陽創業、漢民集團等機構投資。
(4)台灣健康網路平台(TwHealth Nexus)/國家級健康數據服務平台/種子輪956萬美元
台灣健康網路平台成立於2025年12月,為產官學研跨界打造之「國家級健康數據服務公司」,由緯創資通、可成科技、台達電子、義隆電子與瑞昱半導體共同出資新臺幣3億元(約956萬美元)完成種子輪注資(目標資本額新臺幣18億元)。公司於2026年1月正式揭牌,旨在打破醫療「數據孤島」。其「TwHealth Nexus」系統以全球唯一識別碼(GUID)技術為底層,在「資料不離院」原則下實現跨院數據整合,提供民眾升級版個人 AI 病歷資料庫,並在去識別化後提供去識別數據予產學研進行二次開發,未來規劃與國際大藥廠展開深度合作。
(5)長聯科技(Everbot)/醫療AI服務機器人與院內自動化/種子輪613萬美元、Pre-A輪790萬美元
長聯科技創立於2025年4月,運用生成式AI與大型語言模型(LLM)開發臨床「醫療照護型機器人」(如全台首款量產生成式AI機器人「愛寶」),緩解醫護人力短缺與行政負擔。長聯科技於2025年4月由長佳智能、長聖國際生技與群聯電子出資新臺幣2億元(約 613 萬美元)成立,同年9月完成新臺幣2.4億元(約790萬美元)Pre-A 輪募資。2026年3月,公司再度完成新臺幣8.4億元(約2,637萬美元)現金增資,引進安基生技、大銀投資(上銀集團)及趨勢科技(Trend Micro)等策略投資人。
(6)康百事生物資訊/AI罕見疾病基因診斷SaMD/A輪649萬美元
康百事成立於 2015 年,專注於多組學(Multi-omics)醫療軟體即服務(SaMD)。其開發的InheriNext為AI驅動罕見疾病基因診斷平台,結合AI與次世代定序(NGS),可於數分鐘內自動分析全基因體數據並排序變異點,協助醫師精準診斷遺傳性罕病。
公司於東京與德州均設有據點。繼2023年獲安富大健康基金投資後,2025年8月完成新臺幣1.96億元(約649萬美元)A 輪現金增資,主要投資人包括全福生物科技等。
五、臺灣健康醫療領域投資人類型統計
(一) C/CVC 依舊為健康醫療領域最活躍的投資族群,創投次之
從投資人參與度觀察,2015至2025年間臺灣健康醫療領域累計1,059件股權投資交易中,國內企業或企業創投(C/CVC)共參與618件,參與度高達58%,為國內生醫新創最穩固的資金與策略支柱。2025年受到美國川普總統拋出不對等關稅的震撼彈影響,造成全球金融與供應鏈劇烈波動。
面對高度不確定性,國內企業忙於調整布局,對新創投資也因風險意識升高而轉趨保守觀望,2025年參與健康醫療領域的新創投資件數較2023至2024年減少。
整體來說,2025年活躍的C/CVC代表包括大樹醫藥、大亞集團、友華生技醫藥、長聖國際及長佳智能等。2015至2025年間創投機構(VC)則參與了臺灣健康醫療領域396件交易,參與度為37%。2025年相較活躍的VC 機構包括:台杉資本、倍利生技投資、安富資本、富邦金控創投、台安生技、國泰創投、比翼新生醫創投及創新工業技術移轉(ITIC)等。
具備政策引導風向標意義的行政院國發基金(NDF),透過直接投資或搭配投資等方式,累計參與173件交易,參與度達16%。相對地,海外投資人參與件數僅89件,參與度為8%。從交易金額結構來看,VC的平均交易金額達852萬美元(中位數387萬美元),單筆投資規模居各類別之冠。C/CVC平均交易金額為484萬美元(中位數201萬美元)。海外投資人平均交易金額為167萬美元,但中位數高達774萬美元,顯示海外資金多集中於特定中後期大額案件。國發基金平均交易金額為415萬美元(中位數134萬美元)。

圖10 臺灣健康醫療領域主要投資人分布-2015~2025
(二) VC與國發基金對健康醫療領域參與度高於全產業平均,海外投資人相對偏低
將2015至2025年間投資人在健康醫療領域與「全產業(不分領域)」的參與度進行對照:
VC (37% vs. 31%) 與國發基金 (16% vs. 13%) 對健康醫療領域的參與度,均顯著高於其在全產業的平均水準。健康醫療產業具備「高投入、高風險、長研發週期」的特性,符合追求高資本回報的風險偏好的VC屬性。另外,國發基金對健康醫療領域投資參與度高,主要是因生醫產業被政府視為「下一個兆元產業」,加上研發週期長需不斷投入資金,為配合國家產業發展目標與政策,身為引導國家產業發展的國發基金相對積極投資健康醫療領域。
C/CVC (58% vs. 63%) 與海外投資人 (8% vs. 10%) 在健康醫療領域的參與度,則低於其在全產業的平均水準。C/CVC 比例略低,主因在於企業策略性投資往往傾向優先布局產業鏈上下游或熟稔的同業場域;而海外投資人參與度僅8%,凸顯出臺灣生醫生態圈仍需透過搭建海外推介橋樑、建立跨國臨床與市場合作管道,以進一步提升國際資本的注入強度。
(三) 2024–2025 年 C/CVC 與國發基金對健康醫療領域參與度大幅提升
比較2022–2023年與2024–2025年兩個區間的動態變化,可發現近兩年(2024–2025年)投資結構出現明顯消長:
C/CVC參與度由55%顯著躍升至61%:主要驅動力來自國內資通訊(ICT)巨頭跨界拓展生醫與智慧醫療版圖,例如緯創資通、仁寶電腦、廣達電腦、佳世達、宏碁集團、華碩集團、鴻海集團及英業達集團等加速部署生醫生態系。
國發基金參與度由10%倍增至18%:此一強勁成長主要受惠於政府政策資金挹注,行政院國家發展基金於2024年9月正式核定匡列新臺幣100億元辦理「投資智慧醫療創新創業計畫」,提供市場充沛的資金活水,有效帶動國發基金與民間資本共同對健康醫療新創進行鏈結與投資。

圖11 臺灣健康醫療領域主要投資人分布-依年度
六、近期臺灣健康醫療領域新基金募資概況
生技新藥與高階醫材研發具備「高資本、長週期」特性,極度仰賴資本市場提供源源不絕的資金活水。近年來,臺灣資本市場制度逐步優化並放寬IPO門檻,促成愈來愈多生技醫療企業順利掛牌上市,提供前期投資人順暢的獲利退場機制。此一資金良性循環機制,亦大幅提振創投募集新基金的意願與動能。
(ㄧ) 台杉資本:扮演生醫產業最關鍵的「耐心資本」
根據FINDIT盤點2021年以來投資臺灣健康醫療產業的VC基金,台杉資本(Taiania Capital)扮演極關鍵的耐心資本(Patient Capital)角色:
1.台杉水牛三號生技基金
於2021年3月成立,規模為新臺幣16.41億元,主要聚焦於創新醫療器材領域。
2.TaiAx Life Science Fund L.P. ( TaiAx 生技基金,又稱為水牛七號生技基金)
於2024年8月由台杉資本與日本瑞穗金融集團旗下的Axil Capital 合資成立,總部位於開曼,規模達2億美元(約新臺幣60億元),鎖定罕見疾病、基因與細胞療法、AI 醫療產品及首創(First-in-class)新藥等未被滿足的醫療需求(Unmet Medical Needs)。
(二) 跨國與大型金控基金:中華開發與日本大和證券強勢布局
1.中華開發參號大健康基金
凱基金控旗下中華開發資本於2026年7月正式啟動募集,目標規模高達新臺幣50億元。此規模不僅超越開發資本過去兩檔生技基金,更刷新其單一領域創投基金紀錄,資金將精準挹注於生技新藥、智慧醫療與數位醫療領域。
2.大和台日生技創投系列基金(DCI Partners)
日本大和證券旗下DCI Partners繼2020年12月設立「台日生技創投二號基金」(153億日圓)後,於2026年7月宣布成立「大和台日生技創投三號基金」,規模達200億日圓(完成約新臺幣40億元),成為日本國內規模最大的生技創投基金。此基金除台、日兩國政府資金外,亦首次引進韓國風險投資公司(KVIC)資金,未來總規模預計擴大至250億日圓,重點投資台日兩地的跨國新藥、再生醫療與核酸醫藥等前新創。
(三) 生醫新銳與策略型創投:安富、倍利、永明、富耀與益創持續接棒
1.安富資本(大健康系列基金)
由林羣領軍的安富資本表現極為亮眼。「安富大健康一號基金」於2022年9月達標新臺幣15億元;2023年7月推動「安富大健康二號基金」,實收出資額已達新臺幣21.75億元(目標新臺幣30億元);並規劃於2026年8月推出「安富大健康三號基金」,目標規模為新臺幣30億元,全面布局生技醫療與大健康產業。
2.倍利生技創投
原福邦創投轉型後深耕生醫領域,於2023年10月募集新臺幣16.8億元生技永續創投基金,後續進一步增資至資本額新臺幣20億元,以全球化視野投資新藥開發與大健康趨勢。
3.永明生技投資
由生策中心發起,結合科技與金融界資源共同出資成立的永明生技投資,於2024年12月成立,資本額為新臺幣11億元,截至2026年7月實收資本額已達目標的新臺幣30億元,專注醫療器材、生物科技與健康科技領域,涵蓋醫療科技、新藥、細胞療法,數位醫療與精準健康等高潛力創新。
4.富耀生醫創投
由安瑞管顧團隊管理,於2023年2月成立,截至2025年2月實收出資額已達新臺幣8.92億元,專注於生技製藥、特色藥品與動物保健等領域。
5.益創三創業投資
益鼎創投於2025年2月成立「益創三生技醫療基金」,目標規模新臺幣12.3億元,目前第一階段已完成新臺幣6.161億元資金到位,鎖定醫藥、醫材、醫療服務及CDMO等潛力企業。
(四) 多元領域創投與政策活水注資
其他包含生醫領域的多角化創投基金亦陸續完成募資,例如 聯訊玖創投(目標新臺幣10億元,2026年2月已到位新臺幣7.73億元)、台企再造壹私募股權投資(2025年3月到位新臺幣6億元)以及群創開發貳創投(2026年2月到位新臺幣1.28億元)。在政策端,行政院國發基金亦以「主題式百億基金」方案點火,透過跨部會計畫積極扶植智慧醫療創新創業生態圈。
儘管近期一級資本市場部分資金出現向AI軟硬體傾斜的趨勢,致使生醫領域投資面臨短期修正壓力;然而,隨著2026年跨國與國內生醫三大新基金(中華開發參號、大和台日三號、安富大健康三號,合計規模突破新臺幣120億元)陸續成軍並到位,將可大幅緩解生醫資本市場的資金寒冬。這些聚焦於「再生醫療、智慧醫療、高附加價值藥物及跨國合作」的充沛資金,勢將成為引領資本重新回流健康醫療產業的重要推進器。

圖12 2021-2026年已完成獲募資中的生技醫藥新基金
七、臺灣生醫產業重點政策、計畫與願景目標總覽
近幾年政府為將生醫產業打造成繼半導體之後的下一座「護國神山」與新一代「兆元產業」,全面以 「Bio + ICT(生醫結合資通訊)」 為戰略核心,透過法規調適、資金挹注與跨部會資源整合,推出多項政策與推動計畫。
以下整理主要政策法規、推動計畫及其願景目標:
(一) 核心法規突破與租稅獎勵(供給端誘因)
政府積極完備生醫相關法規,期望打破研發障礙並引導民間資本投資,將臺灣打造為國際 CDMO 代工與前瞻醫療製造基地:
1.《生技醫藥產業發展條例》修正
擴大租稅與投資獎勵範疇,納入受託開發製造(CDMO)、再生醫療、精準醫療、數位醫療及人用新劑型製劑等新興領域。提供研發、人才培訓及機器設備投資抵減,並給予高階技術人才與股東緩課稅優惠,大幅提升企業研發與資本投資意願。
2.《再生醫療法》與《再生醫療製劑條例》(再生醫療雙法)
為細胞治療與基因治療等前瞻醫療技術奠定明確法源基礎。在兼顧臨床安全與效益前提下,縮短重症與罕病治療製劑的上市時程,加速創新細胞與基因療法落地應用,帶動臺灣再生醫療產業鏈規模化與國際化發展。
(二) 臨床落地與場域應用驗證(需求端拉動)
政府透過醫療體系與需求端拉動生醫新創,解決過往新創企業「有產品卻進不了醫院」的臨床驗證與採購瓶頸:
1.衛福部「健康台灣深耕計畫」(2025–2029年,5年總經費新臺幣489億元)
每年挹注百億級預算推動醫療改革。其中「導入智慧科技醫療」為核心範疇之一,補助各級醫療院所引進國產 AI 醫療工具、智慧病房及生成式 AI 臨床應用。目前已有醫書醫療(語音病歷)、慧誠智醫、長佳智能、雲象科技、宏碁智醫、安宏生醫及健細胞科技(AI 影像判讀與遠距照護)等新創參與臨床驗證,為國產智慧醫療產品打造龐大的本土採購與試驗市場。
2.行政院「高齡科技產業行動計畫」(2024–2027年,4年總經費新臺幣95億元)
圍繞「產業發展、社會參與、智慧科技、友善生活」四大主軸,將智慧科技導入日常醫療、長期照護與社交等多元高齡生活場域。在「智慧長照」領域,已吸引唯創科技、智齡科技、先進醫資、微智安聯等公司參與,透過非侵入式感測與雲端健康站推動「醫養合一」,積極應對超高齡社會衝擊並拓展銀髮經濟。
(三) 藥物韌性整備(需求端拉動)
衛生福利部與行政院推動「國家藥物韌性整備計畫」(2026–2029年,4年總經費新臺幣240億元):核心策略為「自給自足、強化在地供給韌性」、「智慧科技、完善監測調度」以及「提升產業動能、帶動兆元經濟」。計畫預計在四年內達成至少50項關鍵藥物與原料藥的國產自製與替代,直接提供本土藥廠明確的生產與採購需求。
其次是成立國家級藥物智慧物流與儲備中心,常態性進行必要藥品與醫材的安全存量儲備。最後是結合健保誘因,透過政策補助、研發支持及健保給付鼓勵等配套,引導醫療體系提高本土製造藥品的使用率。藉以強化臺灣藥品供應鏈安全,並帶動國內原料藥、學名藥及生物相似藥的技術轉型,串聯跨部會與法人能量,為生醫產業注入長期經濟動能。
(四) 資金挹注與早期研發引導(資本端點火)
為落實「健康台灣」願景並解決智慧醫療新創在「早期研發至商業化」之間的資金斷層,國發基金於2024年9月經管理會通過「投資智慧醫療創新創業計畫」,專款匡列新臺幣100億元,規劃於四年內透過政府資金點火,帶動民間創投加碼投資國內智慧醫療、高階醫材與 AI 醫療應用新創。透過政策資金的槓桿效應,強化早期資本市場動能,協助本土生醫企業跨越死亡之谷並順利邁向商業化。
八、結論與展望
(一) 全球與臺灣健康醫療領域最新投資表現
全球健康醫療一級市場歷經2021年高峰後的資本寒冬,於2024年顯現「量縮值穩」的復甦曙光。2025年全球交易累計2,353件、總額達604億美元,展現小幅回升;2026年上半年投資動能進一步加速(交易件數年增 2.88%、金額年增 16.36%),主要由中國大陸市場強勁回升帶動,顯示全球市場已走出寒冬尾聲,步入穩步復甦軌道。
從次領域來看,2025年由AI驅動的數位醫療(獲投金額年增 77%)與高階醫療器材領軍,其中醫療AI投資額近180億美元,占整體比重達46%;生物醫藥則受國際法規與政策不確定性影響表現相對沉悶,惟至2026年上半年已重新轉為資金注入主力。
反觀臺灣市場,健康醫療新創於2015至 2025年間累計獲投金額占整體新創投資約21%,為臺灣早期資本市場不可或缺的柱石。然而2025年受國際科技股AI熱潮引發的資金排擠,以及外部地緣政治與關稅等不確定性衝擊,國內健康醫療領域獲投126件、金額約6.6億美元,件數與金額分別下滑11%與16%,市場熱度明顯低於全球。若扣除前一年度單一極端大案(如全心醫藥2.25億美元),2025年實際獲投金額仍逆勢成長18%,惟總體交易活絡度出現短期回落。
(二) 2025年臺灣健康醫療領域投資之五大核心趨勢
1.投資人避險意識抬頭,資本向成熟標的集中
過往(2015–2022 年)資本市場偏好成立3至4年內之早期新創;2023至2025 年間,獲投企業成立年限中位數已延展至5至6 年。投資機構優先加碼(Follow-on)既有投資組合或具備臨床進展與營收實績的案件,僅具「概念型」而缺乏驗證數據的早期新創募資難度顯著攀升。
2.階段與規模結構反映資本密集特性
早期階段(A 輪以前)交易件數雖仍占約77%,但中後期案件合計占比達16%(且金額占比顯著更高),整體結構優於全產業新創平均。自2021年起,千萬美元級的大型募資案穩定維持在兩位數;2025年達22件(創史上次高)。單筆投資中位數亦創下255萬美元歷史新高,平均單筆金額為594萬美元,均高於整體新創市場平均。
3.次領域走勢分化,數位醫療逆勢創歷史新高
2015至2025年間,醫藥品與醫療器材獲投件數平分秋色(各約35%–36%),但醫藥品獨攬 69%–71%的資金流向。2025年醫藥品與醫療器材獲投雙雙修正,「數位醫療」卻逆勢繳出30件交易、1.24億美元的歷史新高紀錄,成為四大次領域中唯一件數與金額雙成長的亮點。驅動主因包括:關稅政策衝擊相對輕微、政府積極推動生成式AI醫療與遠距/在宅照護、SaMD軟體認證案例增多,以及新創技術從「單點 AI 工具」演進為「醫院全流程串聯平台」。
4.醫藥品熱點轉向高技術壁壘新模態
再生醫療/細胞與基因療法、CDMO、抗體偶聯藥物(ADC)、核酸藥物(mRNA/siRNA/miRNA)及靶向蛋白質降解(PROTAC)躍升為資本新寵,主要受惠於《再生醫療雙法》通過、《生技醫藥產業發展條例》修正與 CDMO 政策扶植。2025 年亮點案件包括 TBMC、台灣細胞製造、磐石醫藥、瀚陽生技、暻裕生醫、諦醫生技、普瑞默、寶麗新藥、安立璽榮及智新生技等。
5.投資人結構變化:C/CVC 與政策資金角色凸顯
2015至2025年間,企業與企業創投(C/CVC)參與了58%的交易案,為最核心的資金來源;創投(VC)占37%、國發基金占16%。其中VC與國發基金對生醫領域的參與度高於整體產業平均;海外投資人參與度僅約8%–9%,仍低於全產業平均。隨著資通訊(ICT)巨頭跨界生醫與國發基金「投資智慧醫療創新創業計畫」新臺幣100億元專款啟動,2024–2025年C/CVC與國發基金的投資參與度呈現大幅上升。
(三) 展望與建議
整體而言,全球健康醫療產業已走出寒冬尾聲並穩步復甦。臺灣市場2025年雖因科技業 AI 資金排擠而相對冷卻,但數位醫療逆勢爆發、百億級新生醫基金相繼成軍到位,加上法規與政策環境趨於成熟,已具備「結構性蓄勢復甦」的優良條件。 展望未來,只要新創企業聚焦營運實績與政策賽道,投資人回歸耐心資本與跨域協同,臺灣健康醫療產業極有機會在2026–2027年迎來資本大幅回流與升級轉折點,加速邁向「下一座兆元產業」。為加速臺灣健康醫療產業復甦,針對政策端與新創端提出以下策略建議:
對政府供給與環境整備的施政策略,建議可朝:(1)因應地緣政治與美國關稅變數:針對國際貿易政策與關稅衝擊進行精準產業扶植,動態調整政府資金補助與支持機制,降低外部風險。(2)落實國家級戰略與Bio+ICT轉型:加速推動「健康臺灣深耕計畫」與「高齡科技產業行動計畫」,發揮臺灣資通訊優勢,引導 AI、大數據與醫療體系深度融合。(3)強化國際資本與資源鏈結:優化外資參與國內生醫投資的法規門檻,積極建立國際推介平台,引進海外創投資金與跨國藥廠資源。(4)健全資本市場與退場機制:適度優化上市櫃審查與退場機制,營造活絡的併購(M&A)與 IPO 環境,促進資本良性循環。
面對資本市場的變化,對生醫新創在因應募資需求與商業化落實策略,建議可朝:(1)擺脫概念敘事,展現數據實績:重新評估商業模式,聚焦核心產品與優勢領域;募資時務必提供具說服力的臨床數據(Clinical Data)、真實世界數據(RWD)或商業營收成績單,以提升投資人信任。(2)策略聯盟與借力打力:積極尋求與ICT大廠、醫療集團及CVC的策略合作,善用大企業的通路網絡、生產量能與場域資源。(3)深耕政策場域,搶占試驗先機:善用政府「健康臺灣深耕計畫」與「高齡科技產業行動計畫」之政策資源,爭取臨床驗證與醫療院所的優先採購市場。(4)翻轉思維,成為國際造局者:跳脫單一本土市場格局,自研發早期即進行全球專利與法規布局,積極接觸國際客戶與海外資本,提升全球競爭力。
註釋:
- 本文收錄的「臺灣獲投企業」定義為:(1)公司註冊地點在臺灣或註冊地點在海外,但創辦人來自臺灣;(2)興櫃前或下市後的私募股權投資,不含債權、可轉換公司債、補助、ICO等;(3)不包含收購、母公司對子公司100%的投資。
- FINDIT研究團隊所收錄的臺灣獲投資料來源包括:(1)國際股權投資資料庫Crunchbase;(2)科技媒體或新聞媒體(數位時代、Inside硬塞的、工商時報、經濟日報等);(3)獲投企業提供(新聞稿、網站或臉書資訊、公開財報、主動提供給FINDIT);(4)國發基金季/年報、相關承辦的政府單位;(5)投資人(包括投資機構/投資公司新聞稿、網站、上市櫃公司財報轉投資資訊、投資人主動提供給FINDIT等);(6)經濟部商業發展署公司登記相關資訊;(7)新創案源整合平台。
參考資料
- 動脈網,「600億+美元湧入、2000+次出手,2025全球醫療健康投融資報告出爐」,2026/01/28, https://reurl.cc/gNznrR
- 動脈網,「全球醫療投融資半年吸金320億美元,國內同比大漲214%!」,2026/07/19,https://reurl.cc/Vn5mn5
- SVB, “Healthcare Industry Trends H1 2026 Report”, https://reurl.cc/4YaNkV
- PwC,「美國對等關稅與近期關稅議題對生技醫療產業之影響分析」,資誠生醫透視,2025/05/16,https://to.findit.org.tw/84mhfw
- 劉千綾、何秀玲,「TBMC力拚成為生技界臺積電 張幼翔6字訣衝刺獲利」,中央通訊社,2025/02/02,https://reurl.cc/Y34EV4
- 黃彥宏,「安立璽榮 年底前登興櫃」,工商時報,2025/06/12,https://reurl.cc/gYeGxb
- 彭梓涵,「圖策子公司Graphen Drugmics亮相!延攬DCB陳巧文加速AI藥物進鄰床」,2024/11/12,https://reurl.cc/jrVmaZ
- 謝柏宏,「寶泰生醫搶攻千億高齡寵物藥市場 4日登興櫃」,經濟日報,2025/08/01,https://reurl.cc/Ln5lbK
- 吳培安,「安宏生醫研發中心啟用 將啟動IPO計畫」,環球生技月刊,2025/04/25,https://reurl.cc/ZNZV1a
- 謝柏宏,「生技新兵智新生技8日以4元登興櫃 聚焦 RNA 新藥平台」,經濟日報,2025/05/06,https://reurl.cc/lYNyzE
- 謝柏宏,「新析生技完成7.5億元 A 輪募資 成立臺灣第一個生技高階儀器國際品牌」,經濟日報,2025/07/22,https://reurl.cc/koMy8q
- 謝柏宏,「生技創投募資掀百億大潮 日本大和投資完成籌資40億 規模刷新紀錄」,經濟日報,2026/7/6,https://reurl.cc/zOWrxQ
- 彭慧明,「統一集團、AppWorks 投資美國 AI 整合醫療營運平台新創 Nitra」,2026/03/10,https://reurl.cc/3y5bR0