
【股權投資亮點觀測】狂熱退潮,理性掛帥:2026Q3全球鉅額投資流向與熱門賽道大解密
2026年前三季全球創投(VC)市場總投資金額創歷史新高,主要受生成式AI驅動,但單季投資件數與金額已連續下滑,顯示市場從狂熱轉向理性。鉅額交易(Pre-IPO單筆股權投資超過1億美元)方面,第三季件數季增15%、中位數追平歷史新高,累計前三季總額則創歷史新高,已大幅超越往年全年總金額的水準。資金高度集中於AI基礎設施、能源、航太國防等領域,以及頭部新創公司。美中兩國在AI領域呈現不同佈局:美國聚焦AI基礎大模型與電力剛需,中國則強攻機器人與具身智慧。新創應專注成本效率、實體AI落地、提供「AI時代的鏟子與防禦盾牌」,並做好精實營運準備。
一、全球 VC 總覽:前三季總金額創歷史天高,唯單季連兩季下滑
【狂熱退潮】前三季大吸金,近兩季節奏放緩
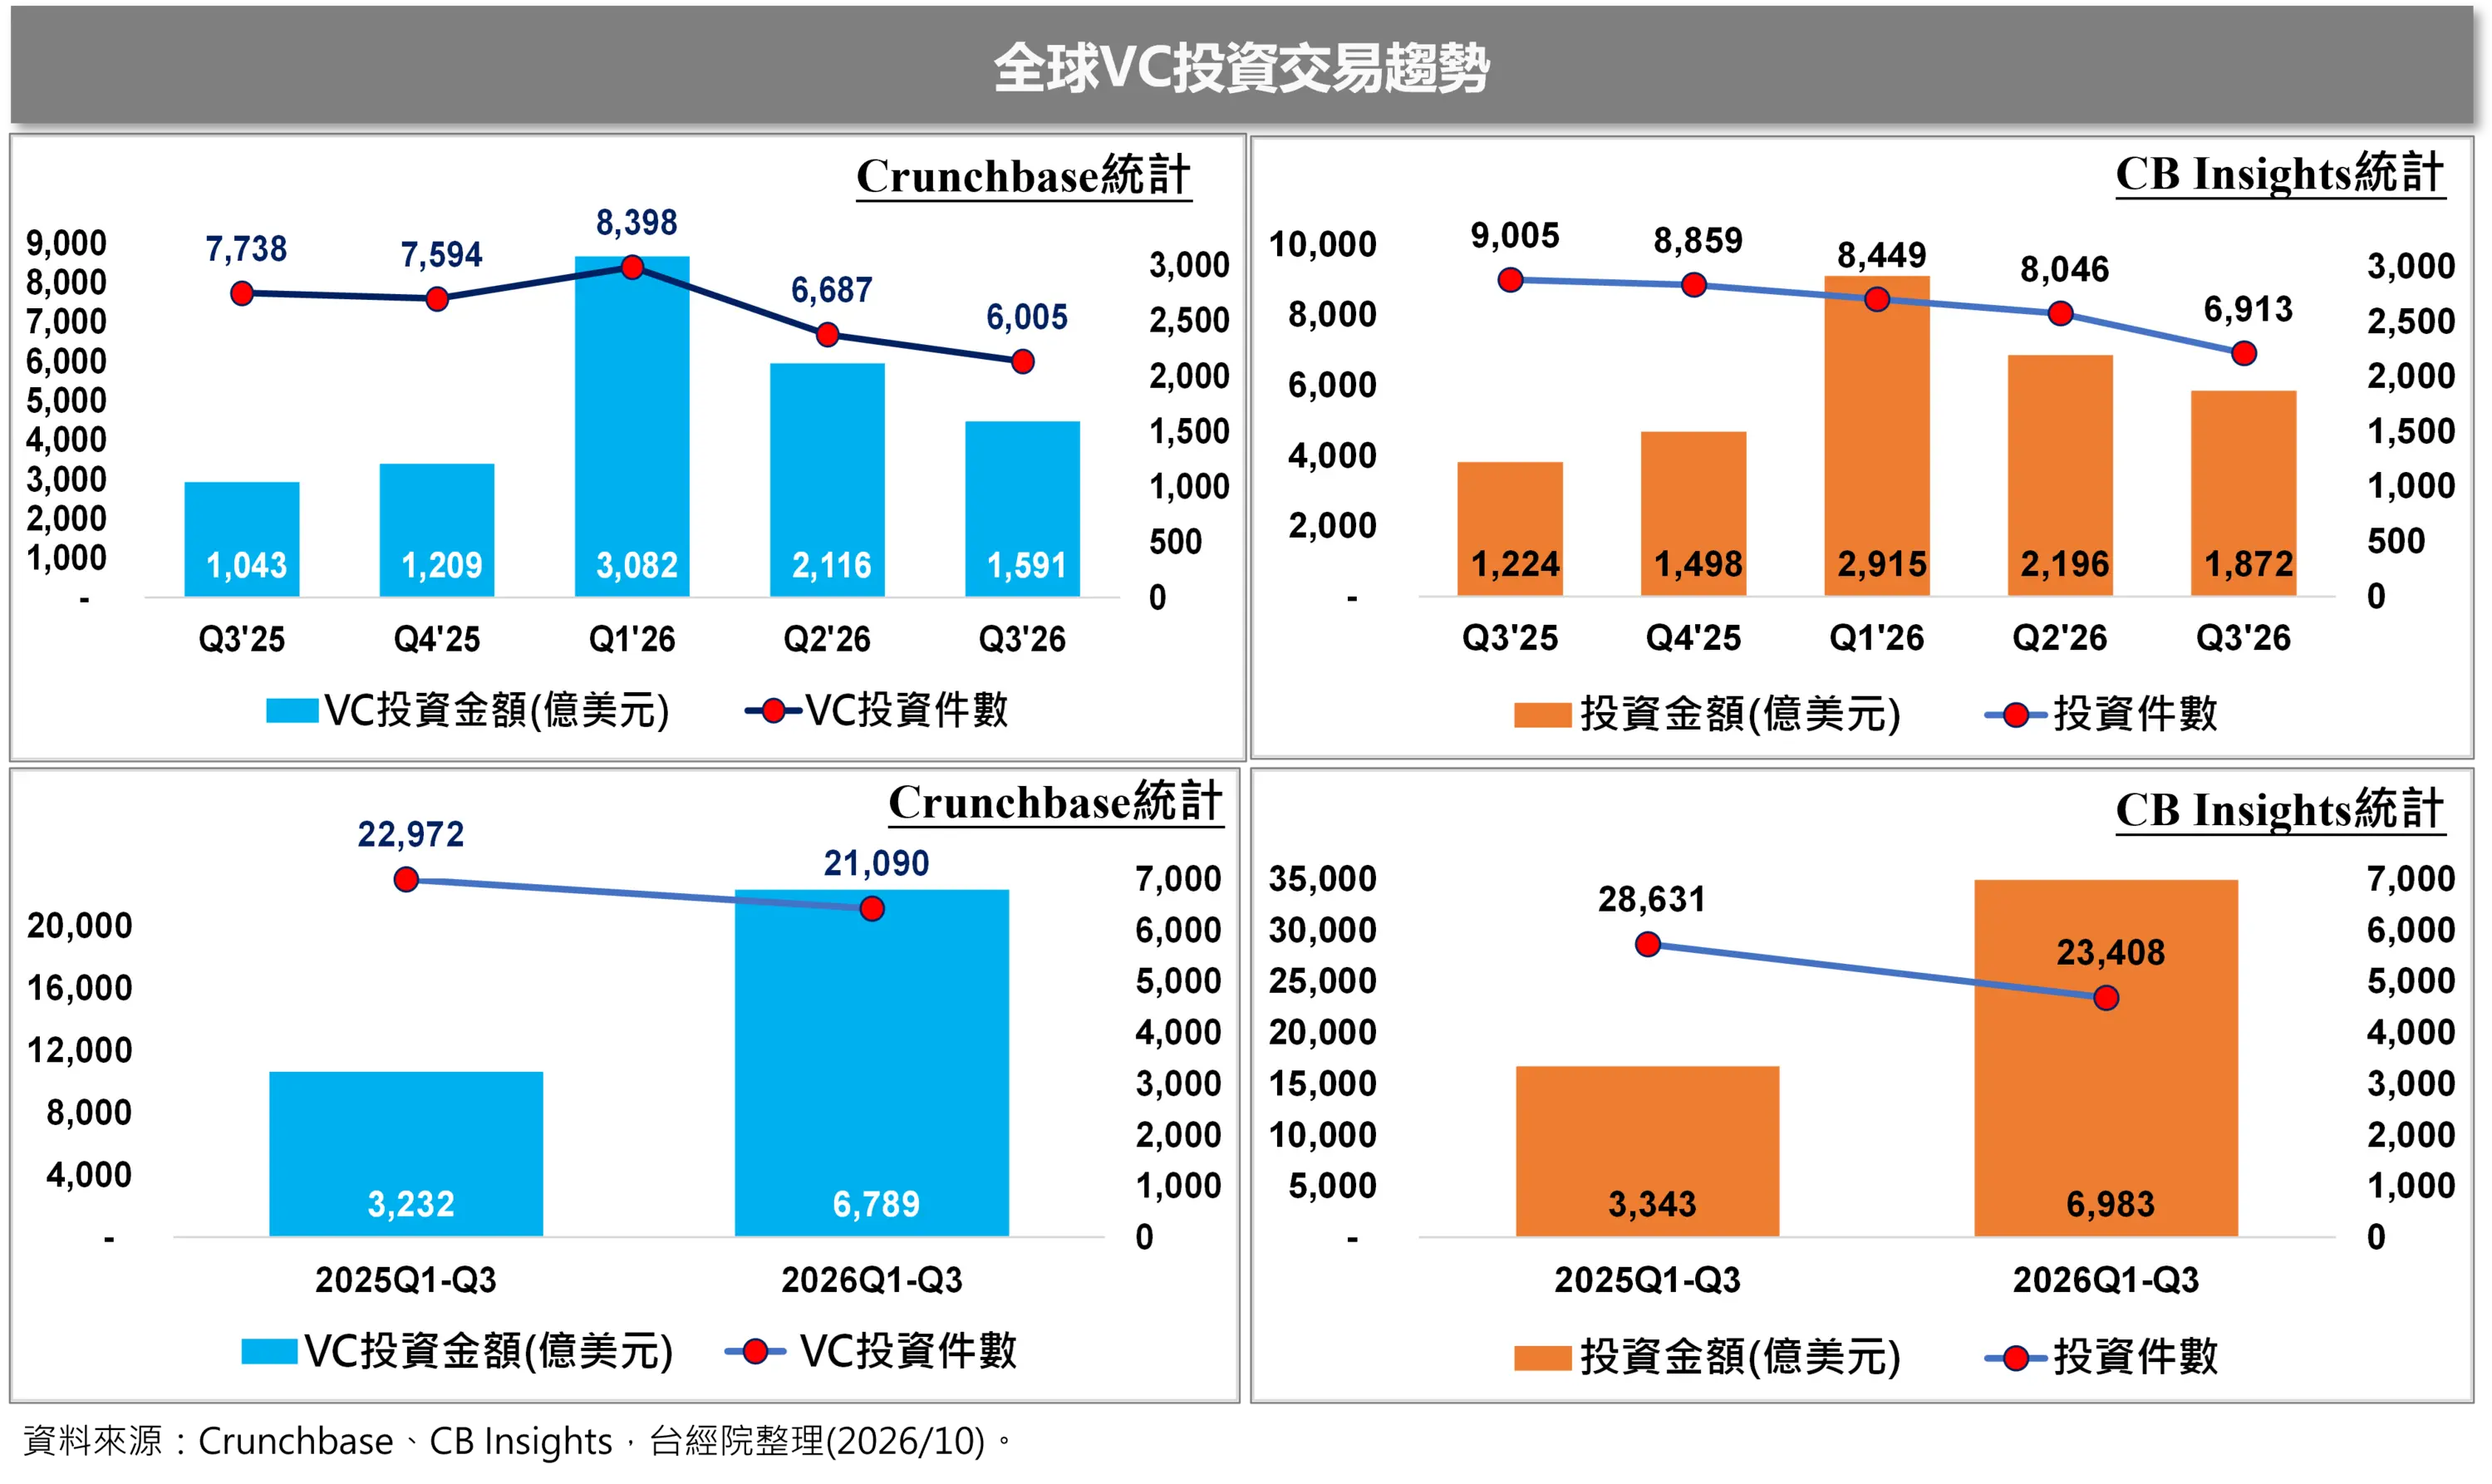
根據Crunchbase與CB Insights兩大早期股權投資分析機構的統計,全球創投(VC)市場在 2026 年第一季創下史上單季投資金額新高後,第二季與第三季的投資件數與金額已連續下滑。不過,第二季創投(VC)投資金額仍居歷史次高,第三季亦為史上第七高。
累計 2026 年前三季,全球創投(VC)投資件數雖較去年同期下滑,但受益於前兩季多筆百億美元級的超大鉅額投資,前三季的投資總金額依然刷新歷史新高,呈現幾乎翻倍的驚人水準。這波史詩級的資金浪潮,主要由生成式 AI 領域的瘋狂吸金所強力推升。
【華爾街轉向】算力撞上營收「時間差」,創投轉趨理性
雖然 AI 技術毫無疑問具備長期的變革性,但目前的資本投入、債務擴張與實質營收之間,已出現嚴重的「回報時間差」。這使得華爾街與創投界從初期的「盲目狂熱」,轉向「極度挑剔」的理性審視。
另一方面,生成式 AI 的頭部新創已分別在 2026 年前兩季捲走百億美元的鉅額投資;相較之下,第三季 AI 領域的最高募資額僅為50億美元(如 Databricks、Safe Superintelligence)。這種超大案件的斷層,正是導致第三季全球創投總投資金額下滑的主因之一。
二、全球鉅額交易:單季衝出 361 件,中位數創歷史新高
(一)鉅額投資交易整體表現
【鉅額交易爆量】件數季增 15%,中位數高居史上第一
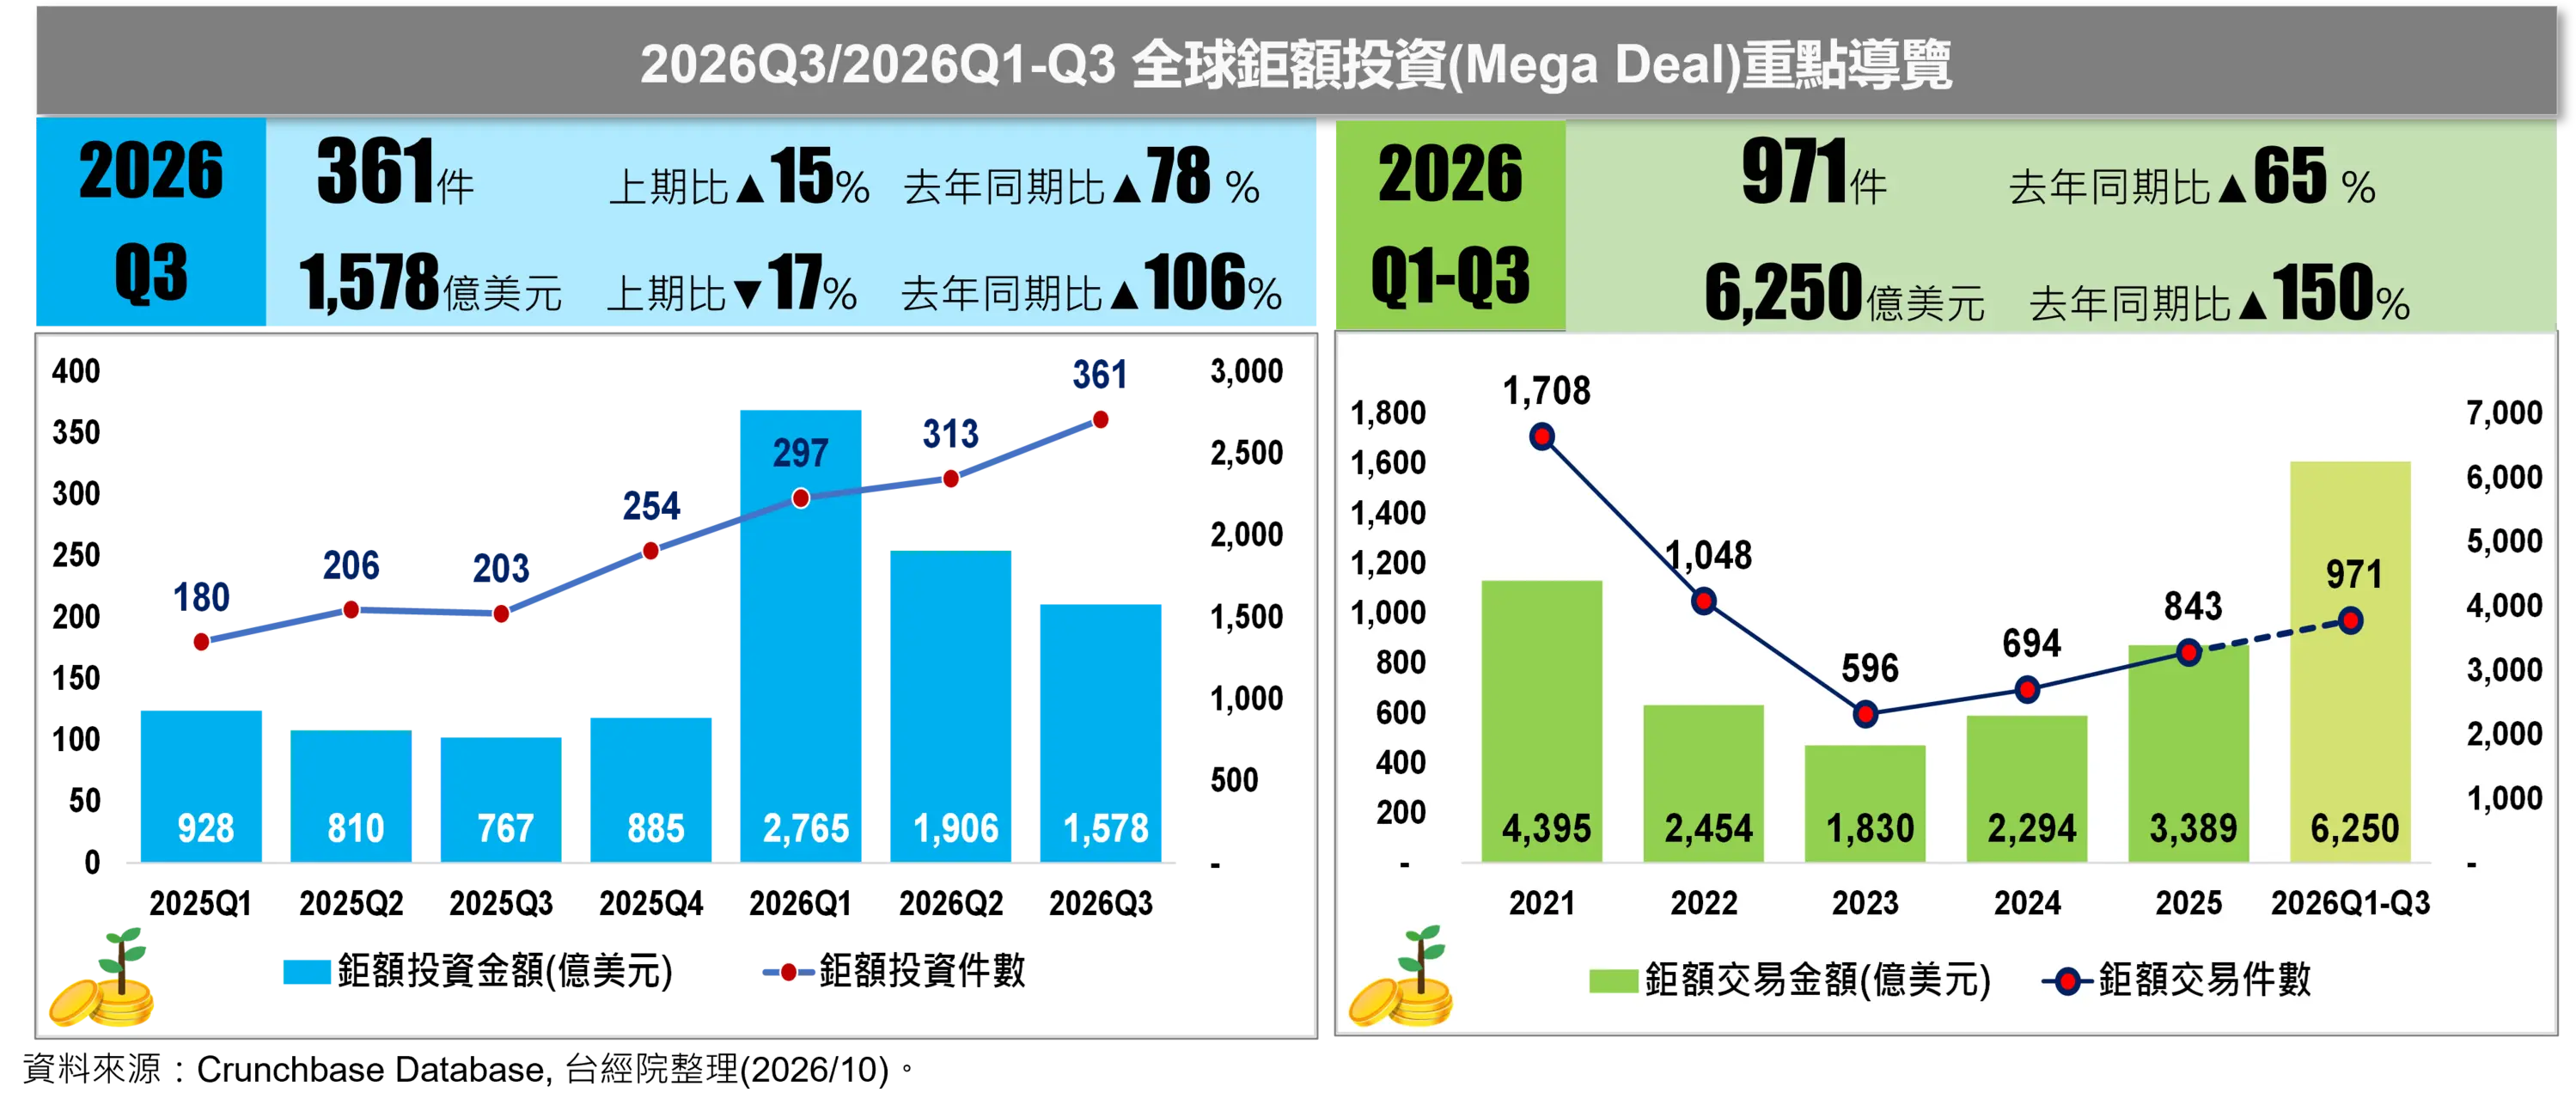
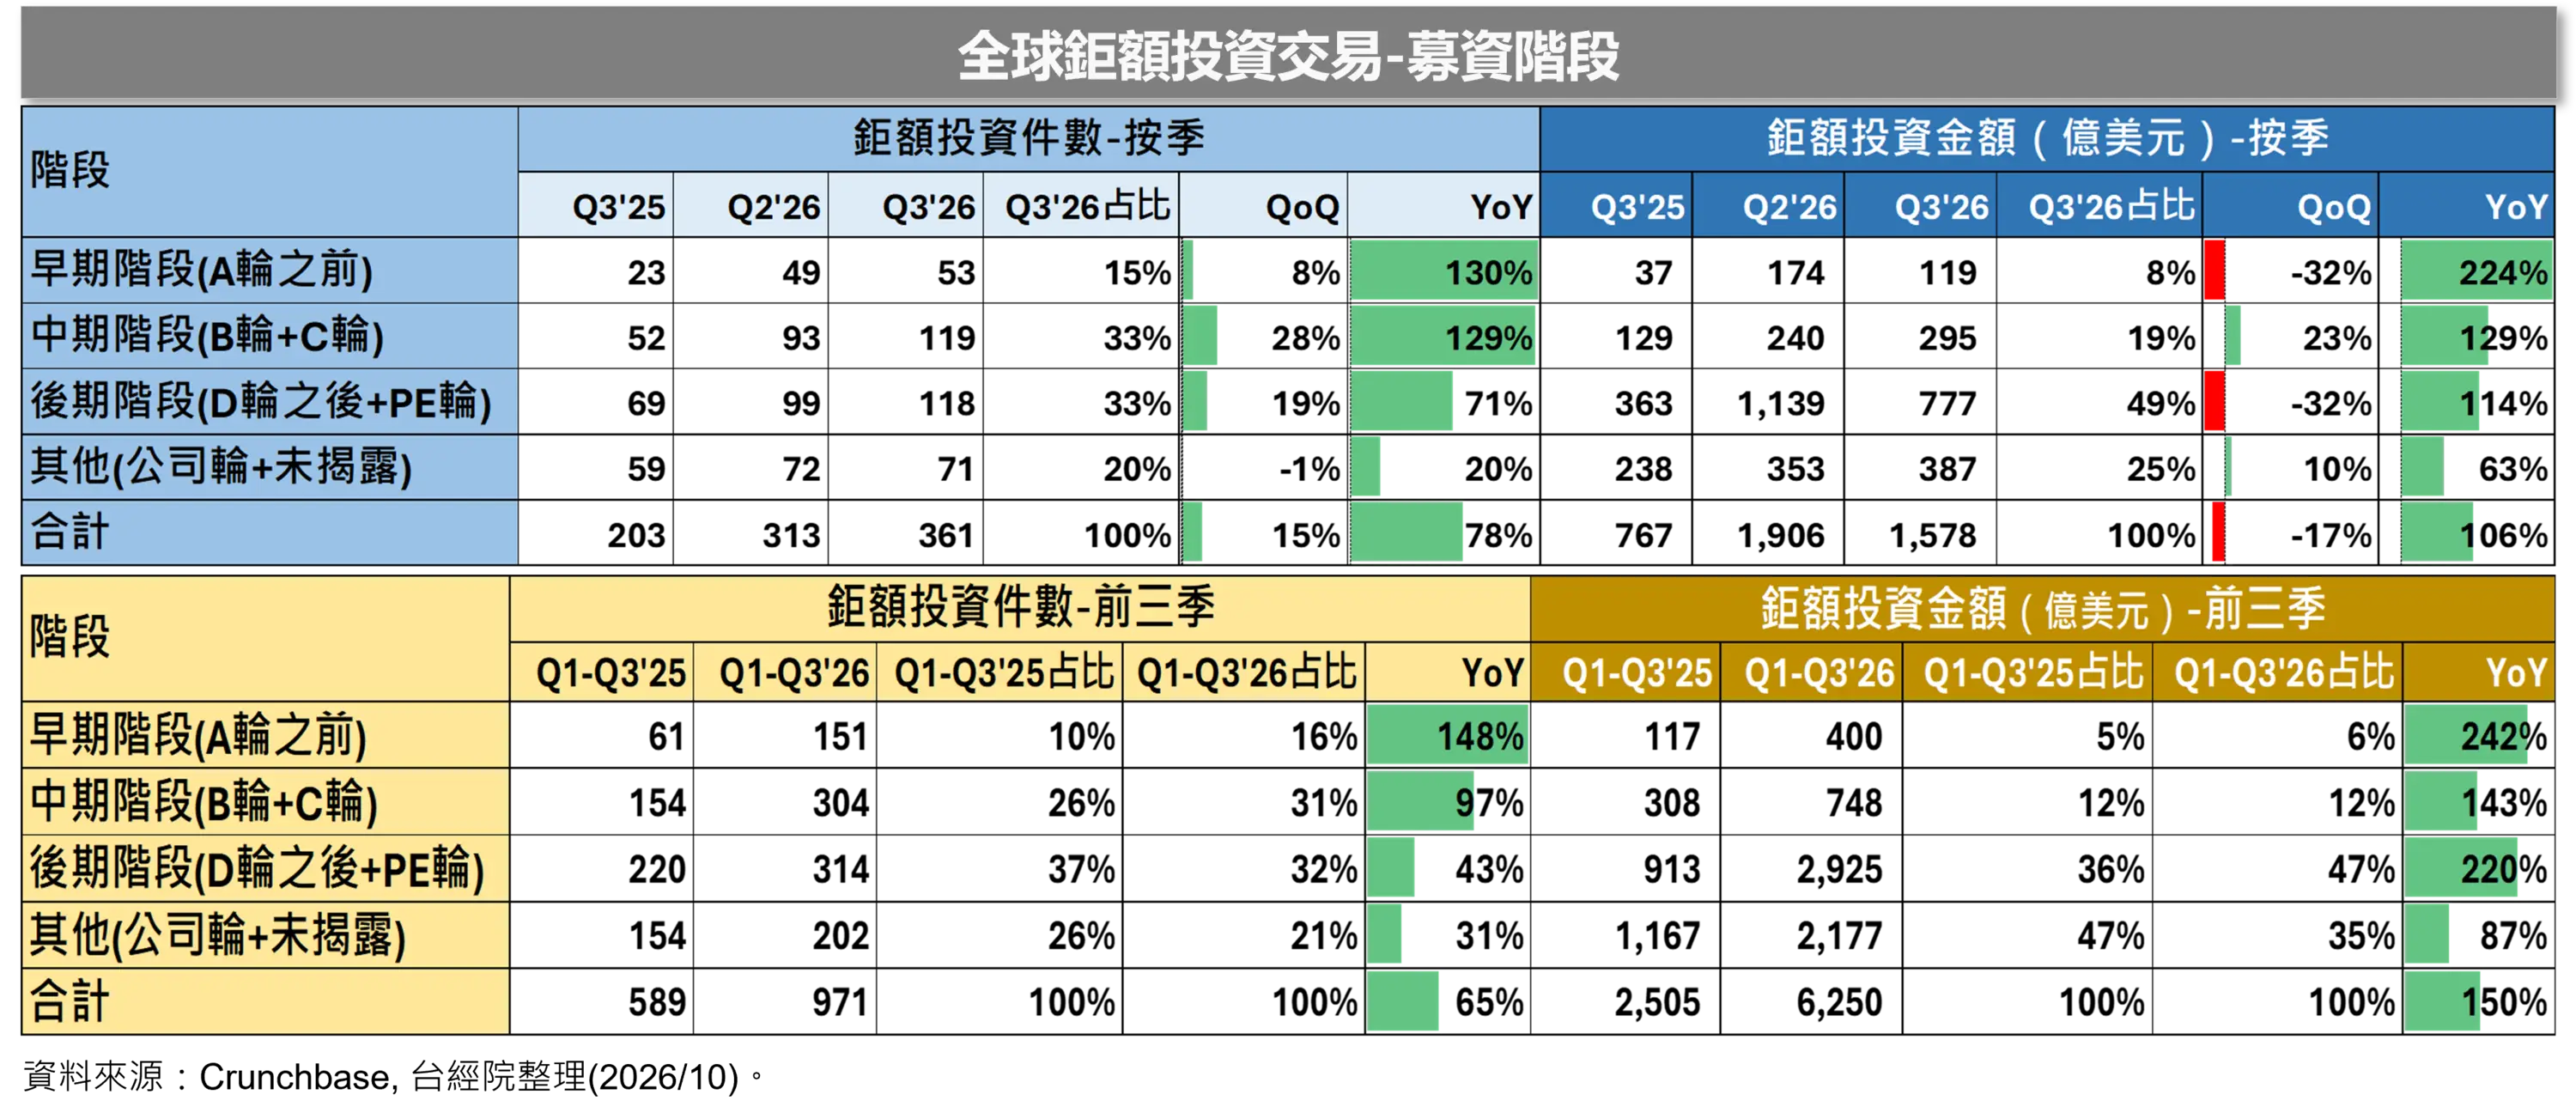
根據 FINDIT 研究團隊盤點 Crunchbase 的鉅額交易資料(Pre-IPO單筆股權投資超過 1 億美元,不限投資人型態),2026 年第三季全球鉅額投資件數高達361件,季增15%、年增78%,創下史上單季第六高。雖然仍未及2021年頂峰時期的水準,但已是2022年第二季以來的單季新高。在投資金額方面,第三季達1,578億美元,雖季減17%,但年增率高達106%,仍居史上單季第三高。
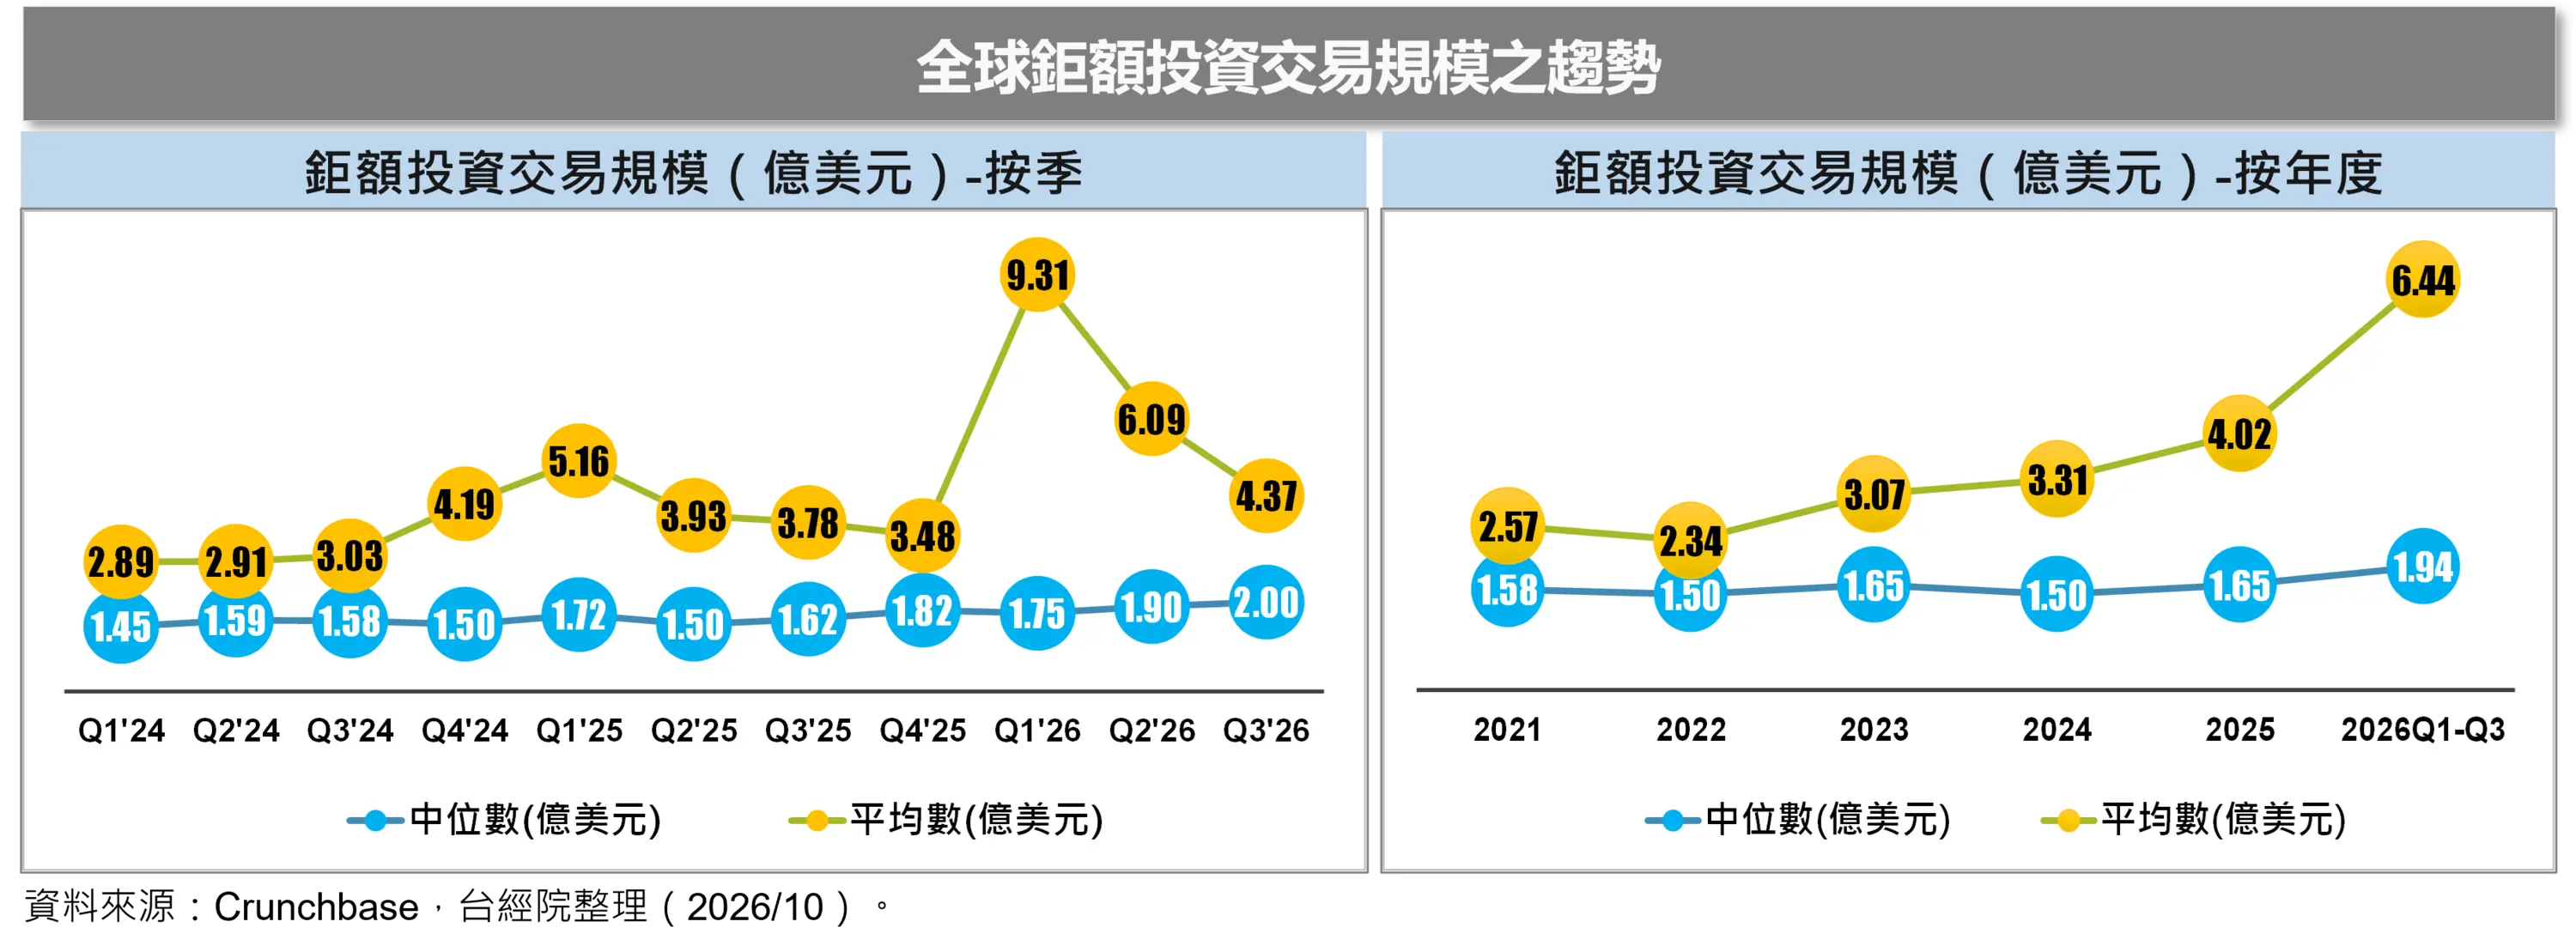
值得注意的是,第三季的交易規模呈現「大者恆大」趨勢。雖然交易件數與總金額並非歷史最高,但鉅額交易中位數飆升至2.0億美元,與2018年第一季並列史上最高;平均數則為 4.37 億美元,高居史上第四。
累計2026年前三季,全球鉅額投資交易合計衝出971件、總額達6,250億美元,分別較去年同期大增65%與150%。其累積投資金額不僅大幅超越過往各年的「全年度」水準,且無論是平均數或中位數均較前幾年顯著上揚,預估全年整體規模有望再創歷史新紀錄。
【高含金量衝高】10億美元級鉅額交易案達 44 件,創單季新高
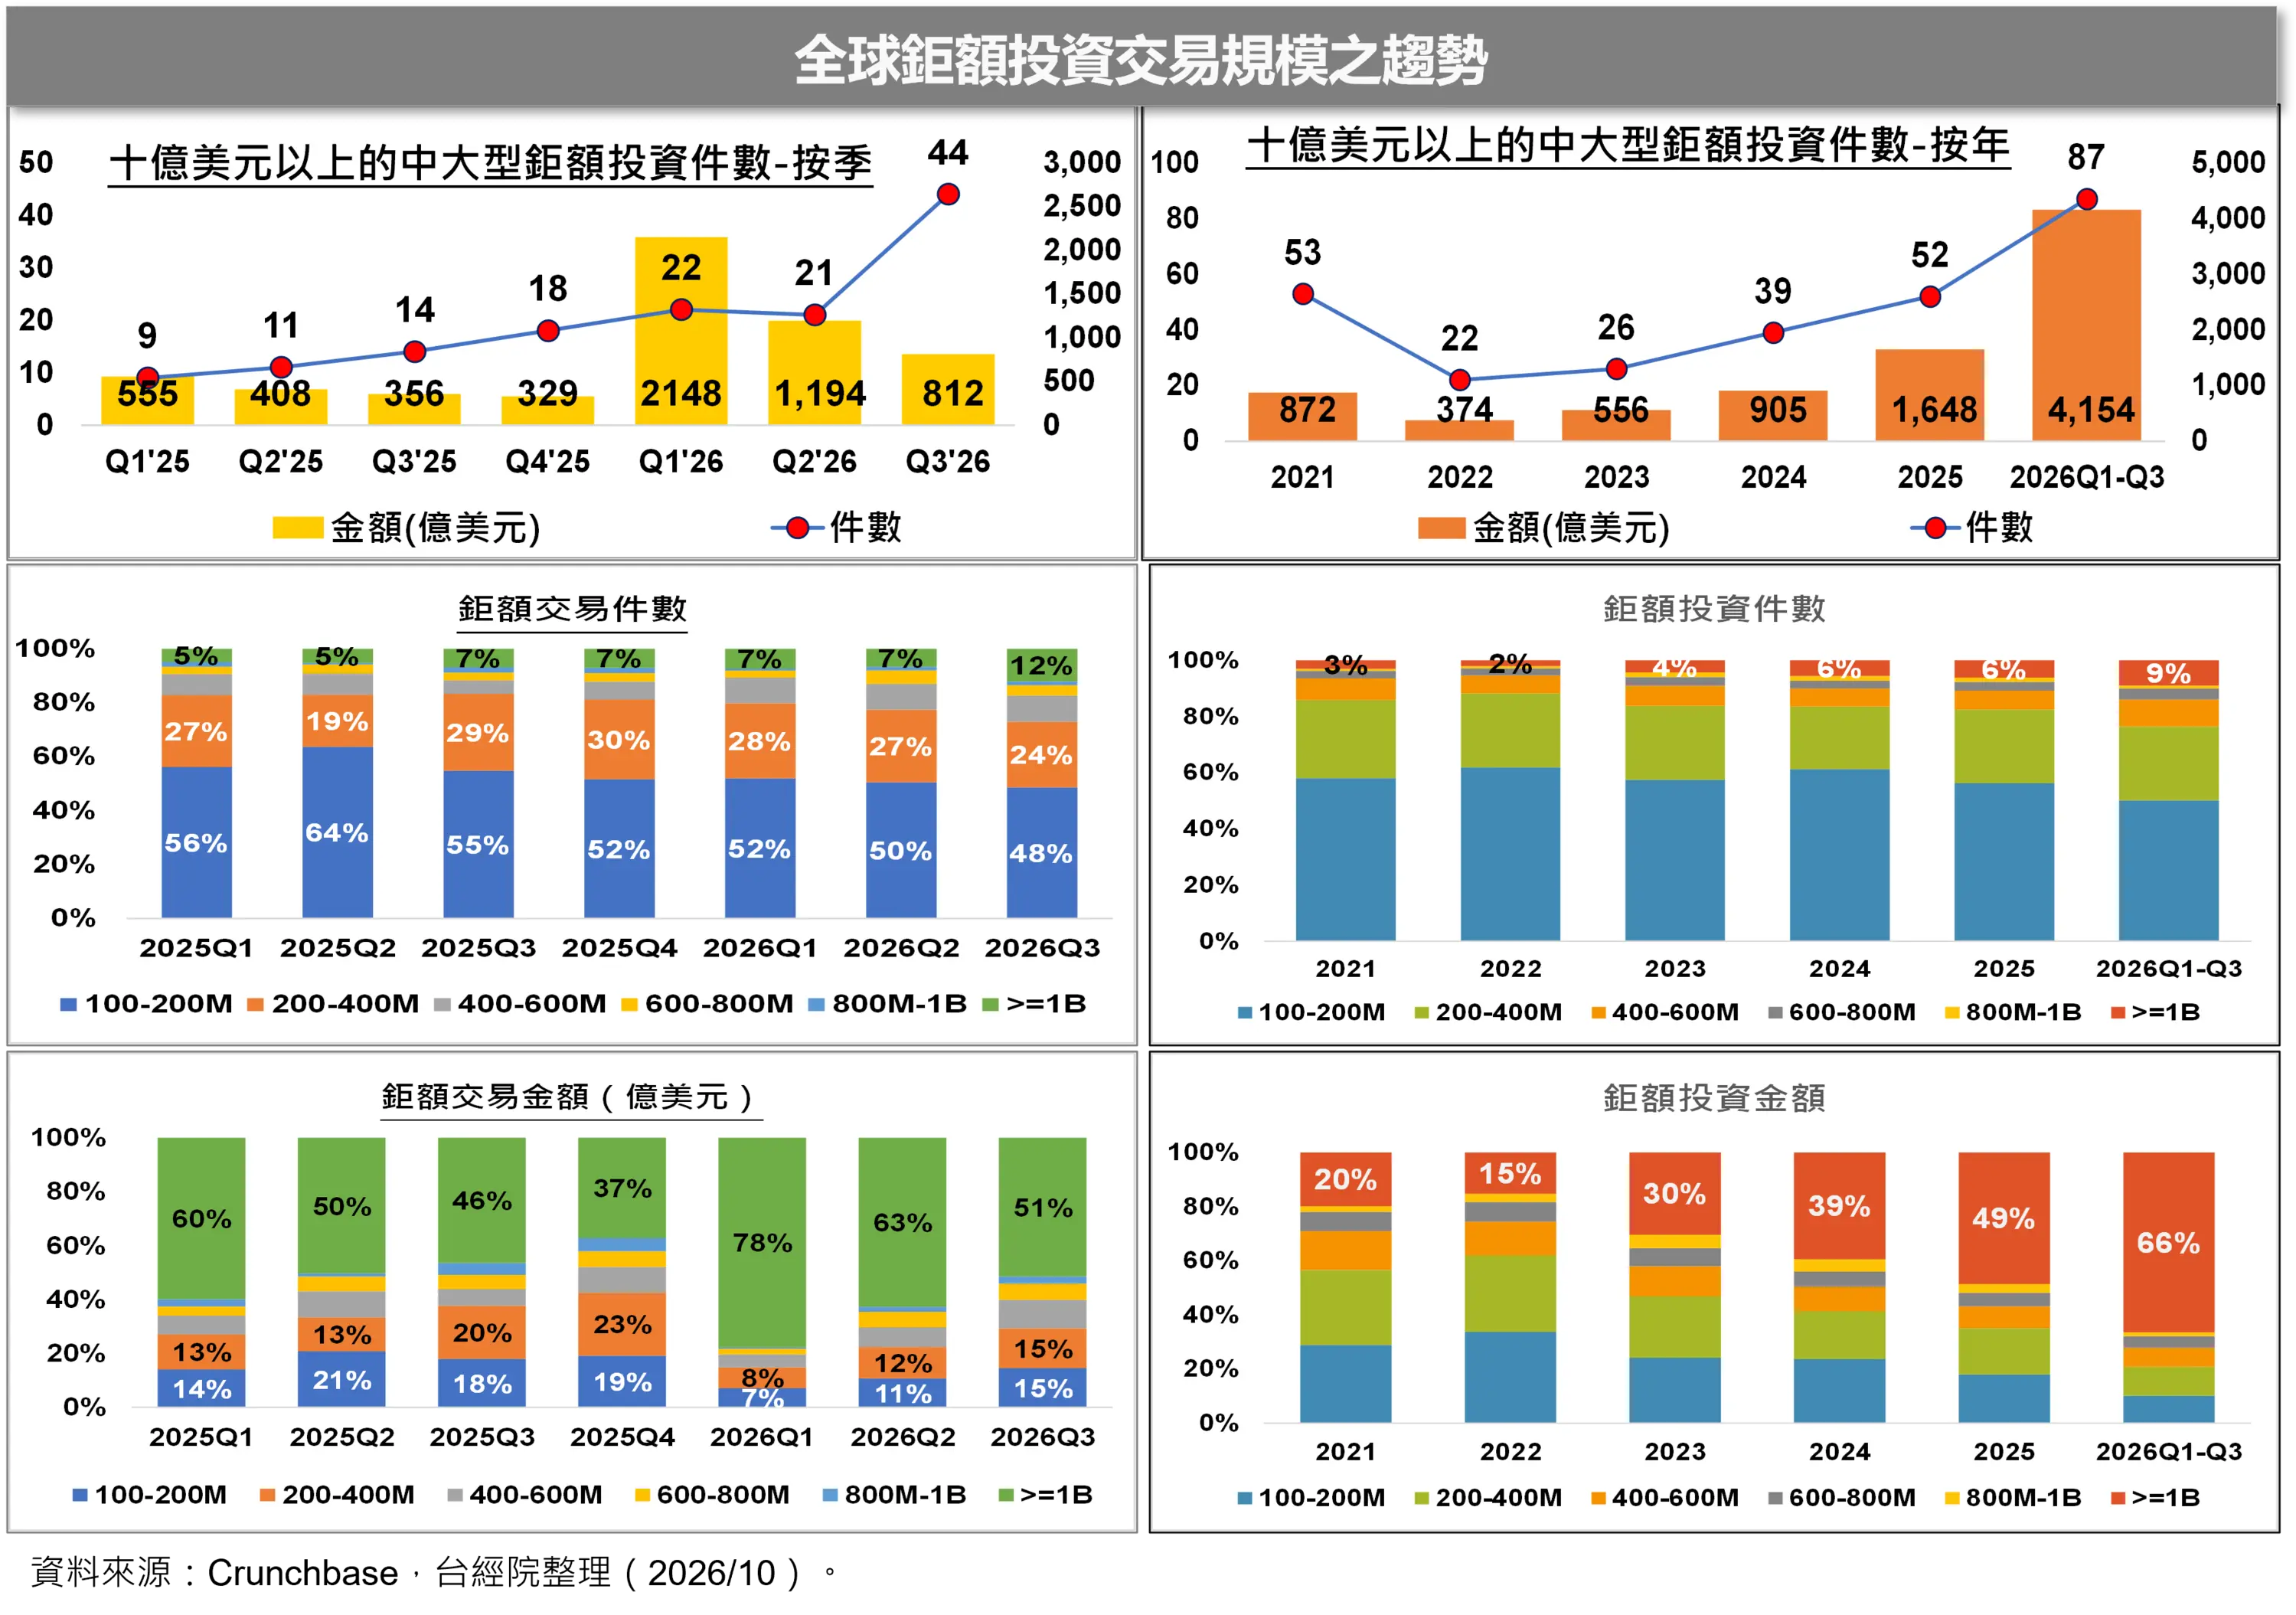
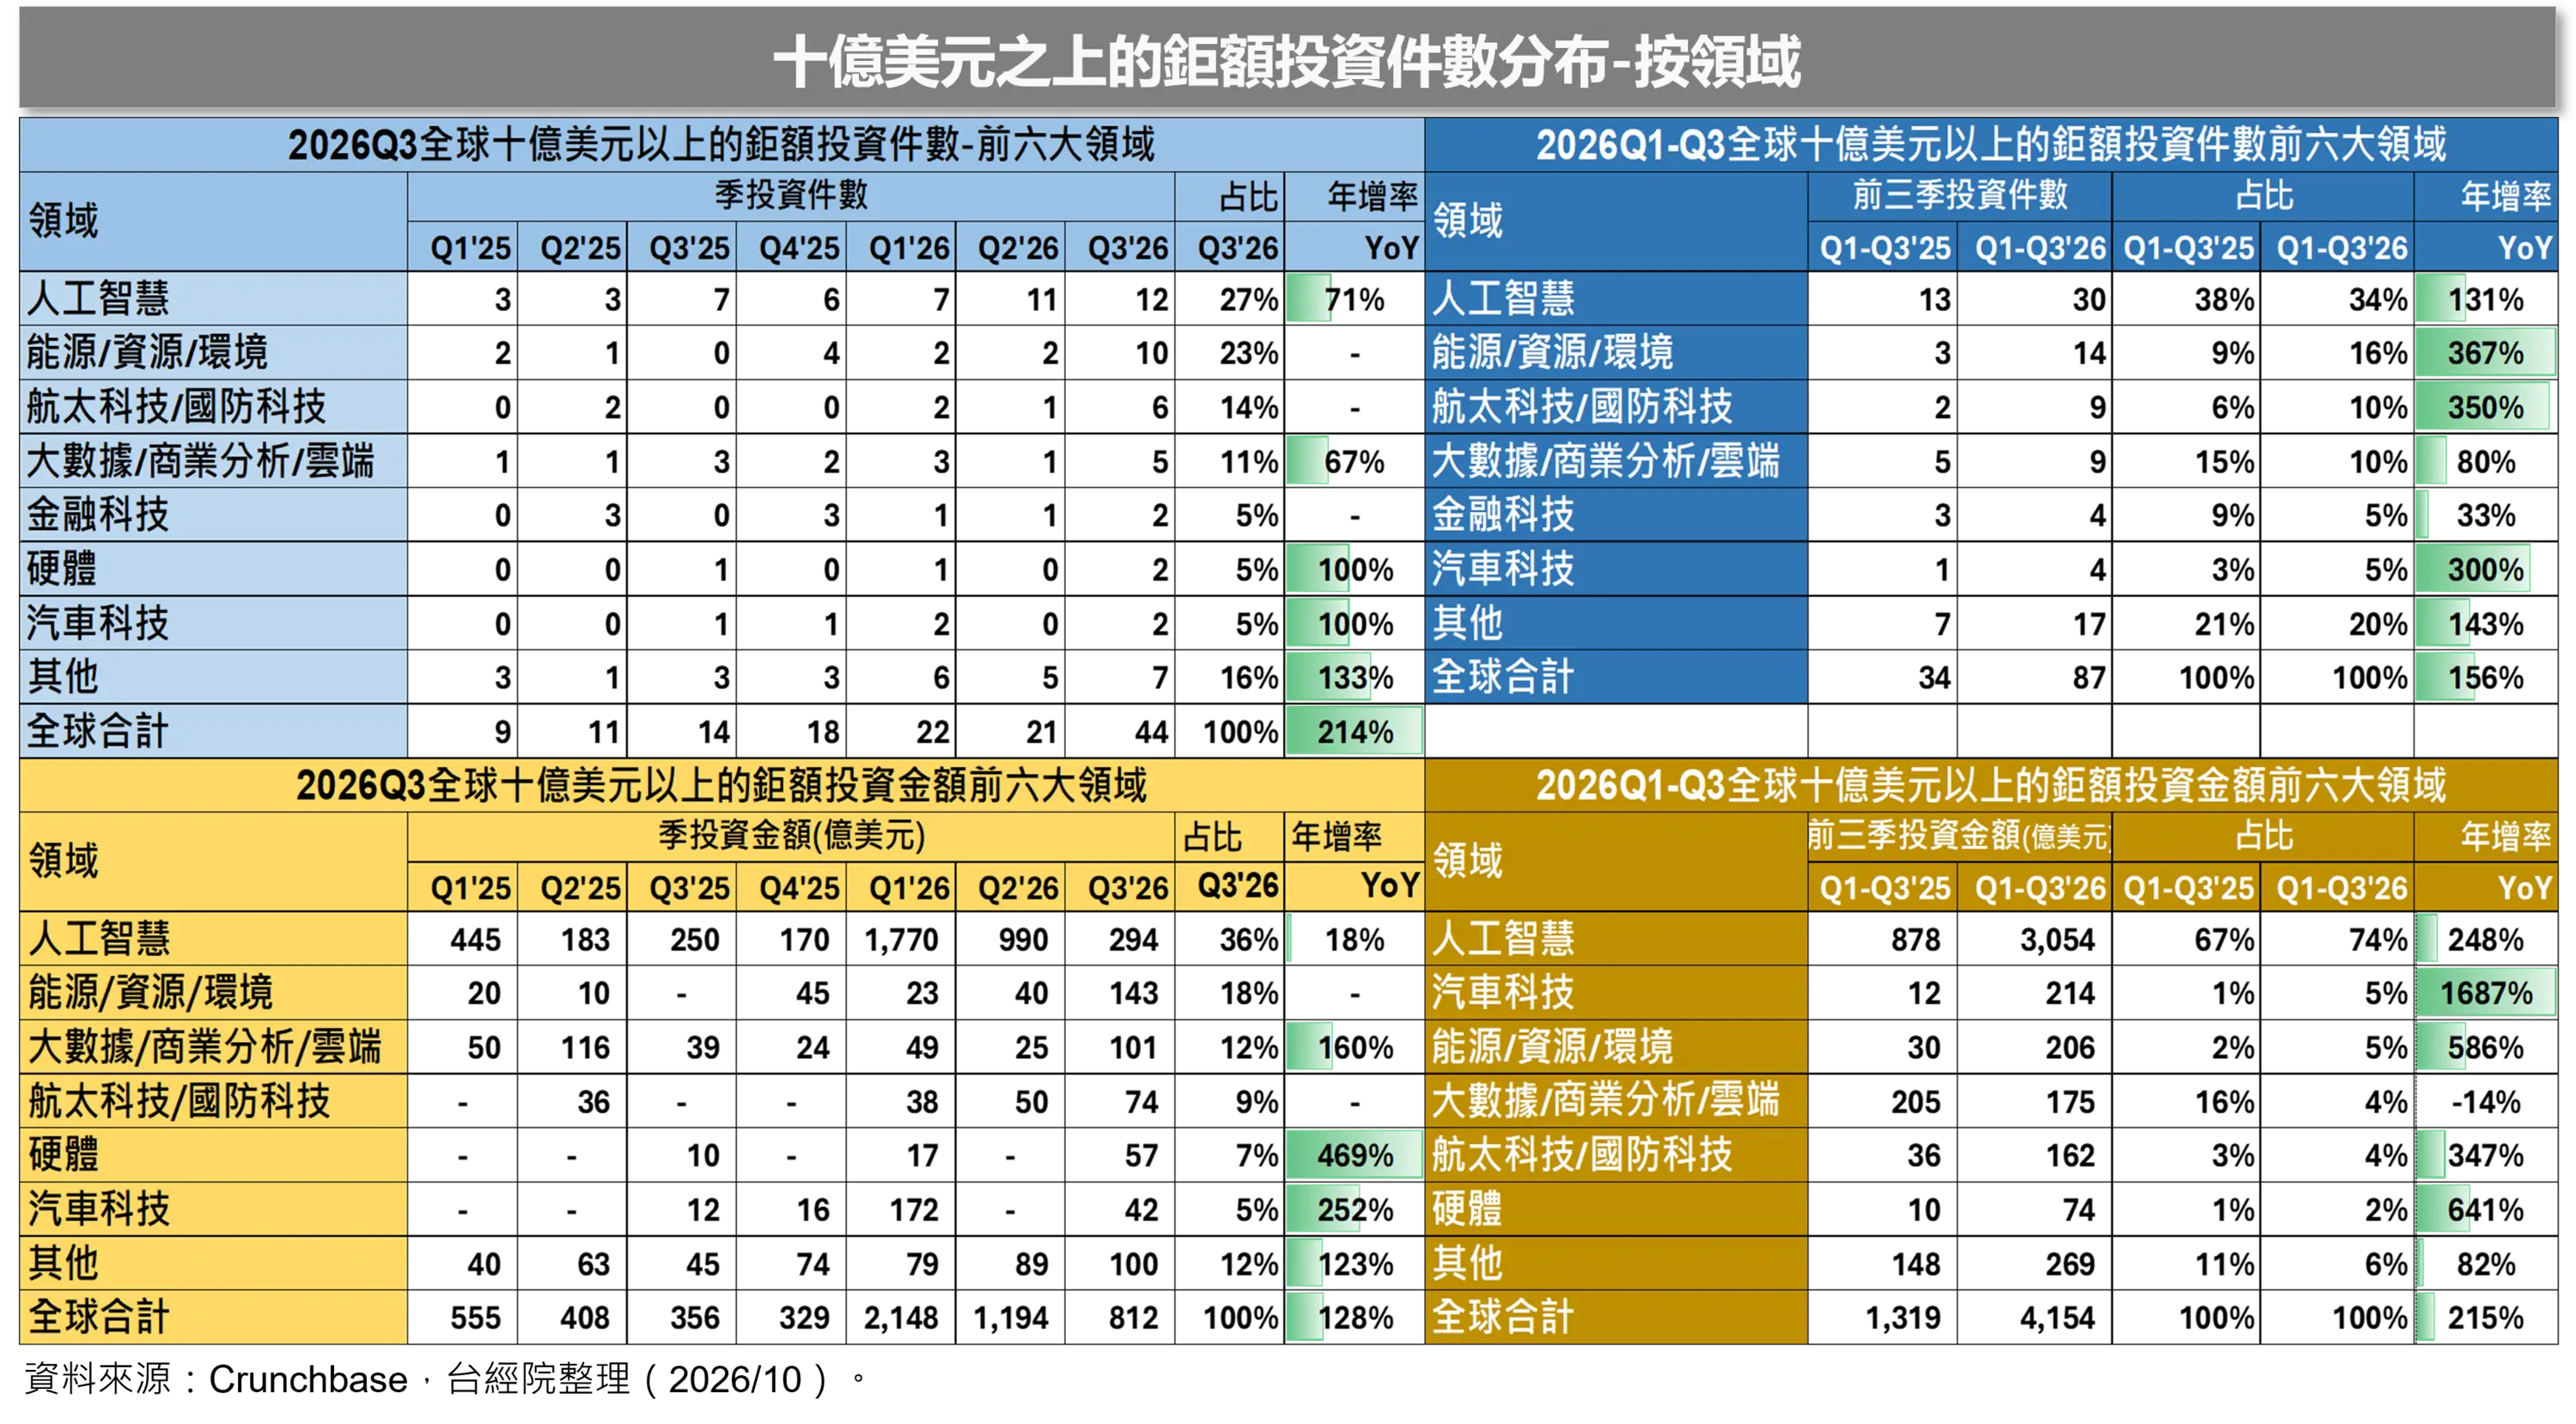
2026 年第三季,全球單筆10億美元以上的超大型募資案高達44件,創下前所未見的單季最高紀錄。這類高含金量交易占整體鉅額交易的件數比重高達12%,是史上首度突破雙位數大關。在金額方面,第三季 10 億美元級的交易總額達812億美元,直接鯨吞當季鉅額投資總額的過半份額(51%),雖然占比低於前兩季的76%與63%,但資金集中度依舊驚人。
累計2026年前三季,這類超級大案已狂飆至87件,一舉超越過往歷年的「全年度」總和水準,預計全年將輕鬆破百件。前三季10億美元級大案合計吸納了整體鉅額交易66%的資金,成為名副其實的吸金巨獸。
(二)鉅額投資交易之階段分布
【募資階段】中後期吸納六成資金,早期明日之星成長最快
不論是2026年第三季或前三季累計,全球鉅額投資的件數主要均集中在「中期」與「後期」階段,兩者占比皆超過三成,合計跨越六成大關。從募資金額分布來看,第三季以後期階段的金額占比最高,逼近 50%;若拉長至前三季累計,金額則以「其他(公司輪與未揭露)」階段的 47% 居冠,領先後期階段的 36%。
(三)鉅額投資交易之領域分布概況
【剛需崛起】AI 領頭 74 件,能源與航太/國防科技金額、件數創雙高
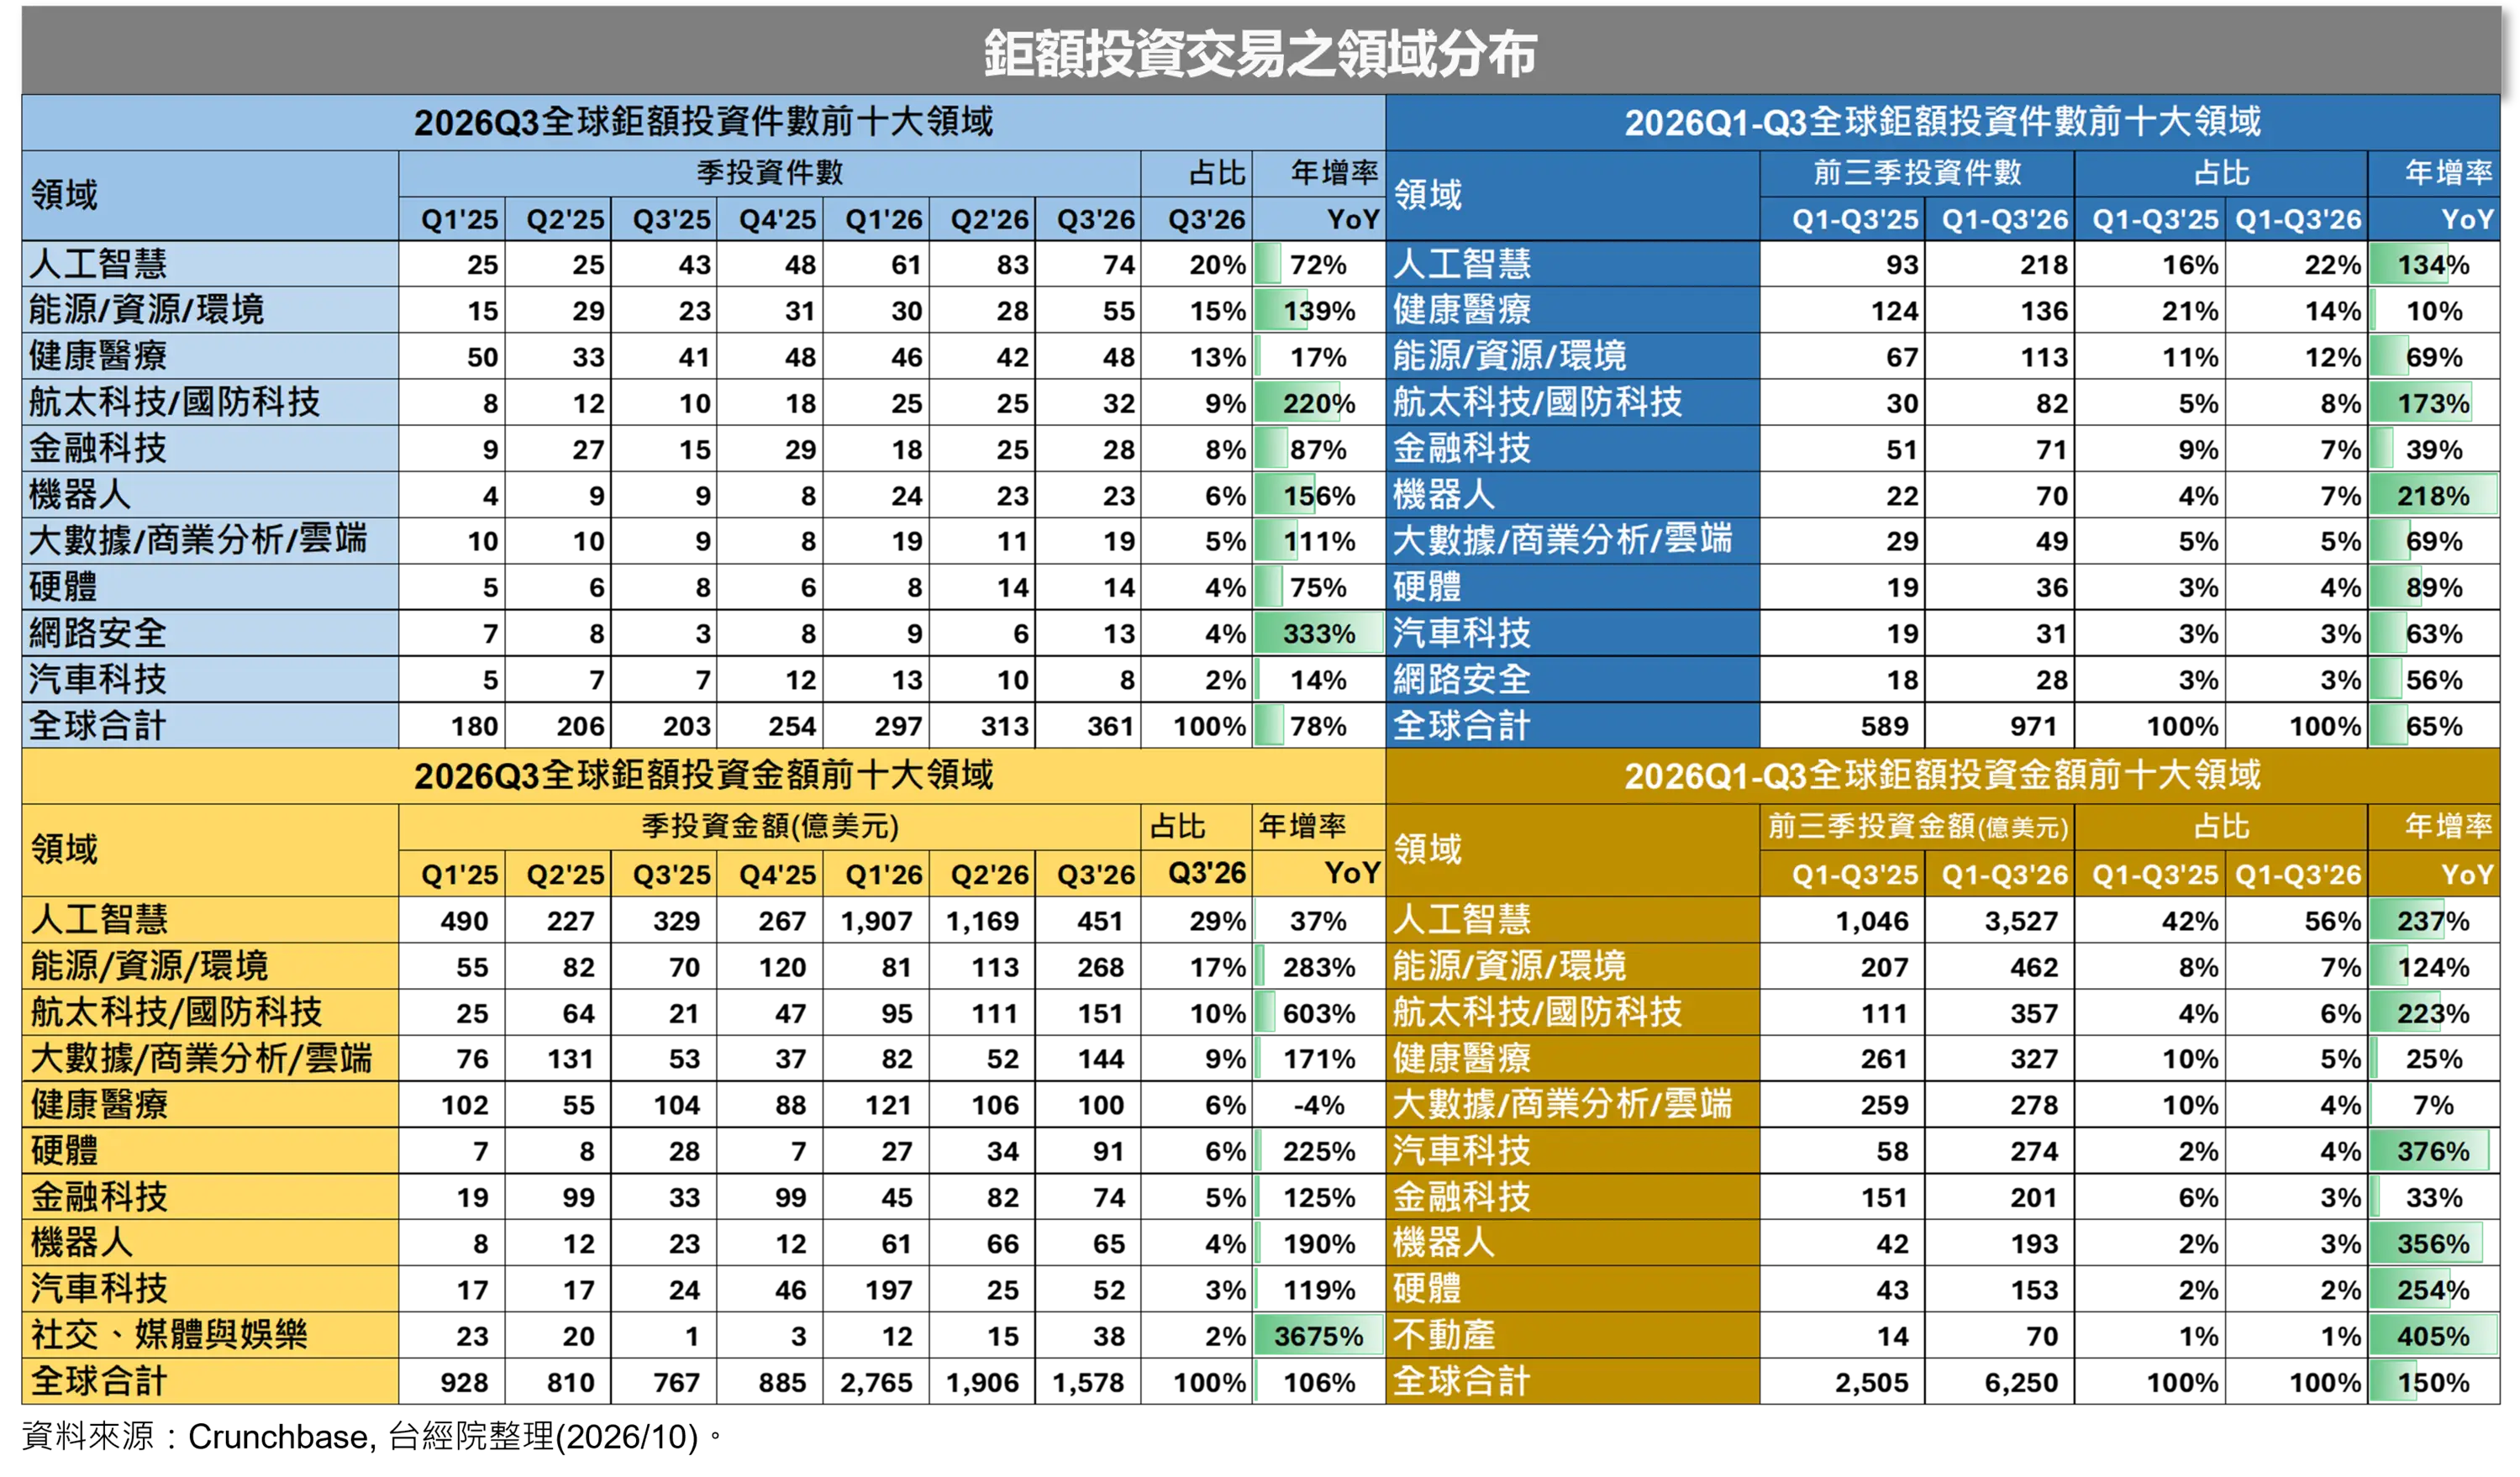
1.第三季交易件數:AI 穩居王座,能源與國防兵家必爭
2026 年第三季鉅額投資交易件數前五大領域依序為:
- 人工智慧(74件):領跑全場,涵蓋多模態大模型、生成式影音/語音、通用世界模型、具身智慧、AI 晶片與網路交換晶片、AI 代理(Agent)平台等類型的新創獲得鉅額投資。
- 能源/資源/環境(55件):受 AI 資料中心龐大的電力需求驅動,件數較上季近乎翻倍。涵蓋底層電力基礎設施(如 Joulent、SB Energy、Helix Digital Infrastructure)、先進核能發電(如 Commonwealth Fusion Systems、Valar Atomics)及長效儲能(如 Form Energy)。
- 健康醫療(48件): 穩居第三。
- 航太/國防科技(32件): 排名第四,創下單季歷史新高。
- 金融科技(28件): 位居第五。
在第三季前十大領域中,以航太/國防科技與網路安全的年增率最為亮眼,反映出地緣政治下的太空軍備競爭白熱化,以及全球正加碼防範AI安全風險。其中,能源與航太/國防科技的投資件數均創下史上新高。
2. 第三季投資金額:AI 超大鉅額案件斷層,三大硬體剛需創新高
在鉅額投資金額方面,第三季前三大領域為:
- 人工智慧(451億美元): 雖居冠但遠低於前兩季。主因是前兩季有百億美元級巨案,而第三季最大兩筆僅各為 50 億美元(Databricks 與 SSI)。
- 能源/資源/環境(268億美元): 位居第二。
- 航太/國防科技(151億美元): 排名第三。
- 大數據/商業分析/雲端(144億美元)與健康醫療(百億美元級)緊隨其後。
值得注意的是,能源/資源/環境、航太/國防科技、大數據/商業分析/雲端三領域的投資金額,均在第三季創下單季歷史新高。
3. 前三季累計:機器人與國防成增長火車頭,健康醫療退位
拉長至 2026 年前三季累計:
- 件數總和:以人工智慧、健康醫療、能源/資源/環境前三高;前十大領域中以機器人(218%)、航太/國防(173%)與 AI(134%)的件數年增率最高。
- 金額總和:由人工智慧、能源/資源/環境、航太/國防三分天下,正式擠下健康醫療。前十大領域金額年增率由不動產(405%)與汽車科技(376%)因低基期領跑,其次依序為機器人(356%)、硬體(254%)、 AI(237%)與航太/國防(223%)。
【四大吸金賽道】生成式 AI 與國防硬體剛需,鯨吞10億美元級巨資
縱觀 2026 年第三季與前三季單筆高達10億美元以上的超大型鉅額投資案,資金展現出高度集中的傾斜趨勢。這些名副其實的「吸金巨獸」主要由人工智慧、能源/資源/環境、航太/國防科技,以及大數據/商業分析/雲端四大領域所瓜分。
具體而言,資本市場的重金追捧核心已全面圍繞兩大主軸:(1)AI 生態系與底層基礎設施: 包含生成式 AI 核心技術,以及因應資料中心缺電危機而爆發的電力與能源新創。(2)軍備地緣政治剛需:包含無人自主載具、太空科技與低軌道衛星等航太與國防科技新創。
【早期焦點】機器人開啟外掛模式,美中強攻具身智能與原生大模型
1.早期賽道總覽:實體 AI 落地,機器人成吸金之冠
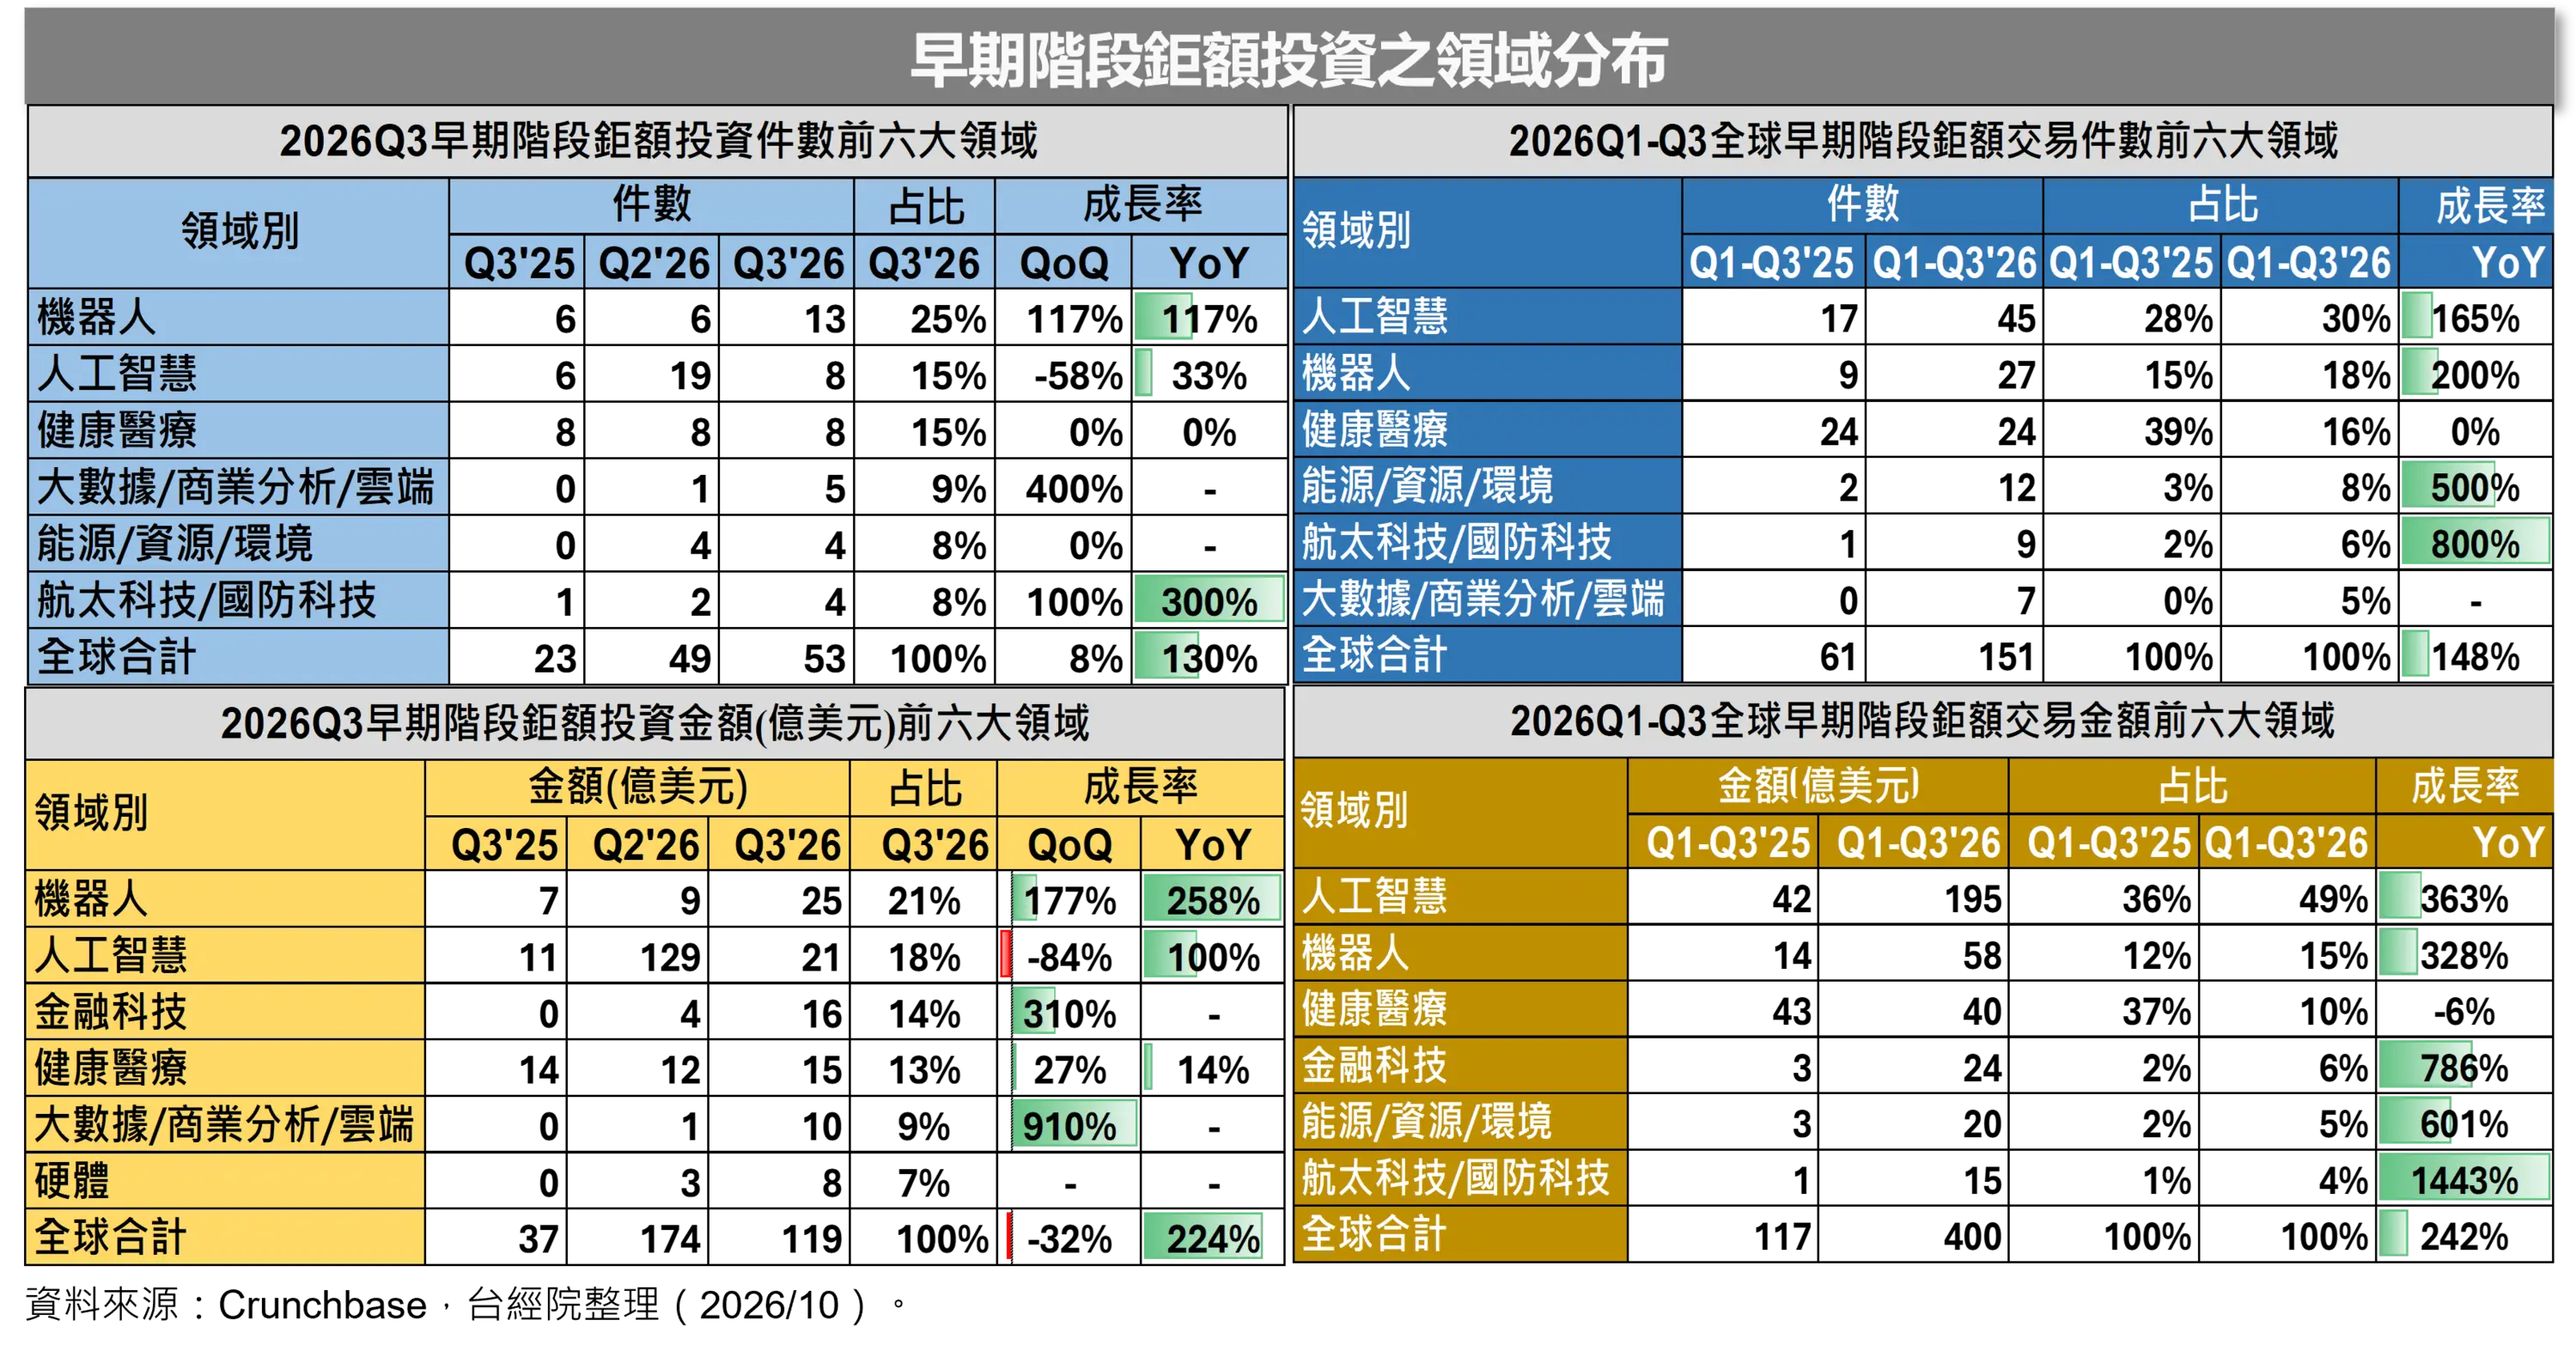
2026 年第三季,全球早期階段(A輪之前)的鉅額投資以「機器人」最為火熱,單季衝出 13 件,跨越當季機器人整體鉅額交易(23件)的半數大關。這顯示「實體 AI」正加速透過機器人載體落地,成為資本在早期卡位的新指標。
2.機器人早期募資雙雄:中國瘋具身智慧量產,美國豪賭大師級種子輪
在當季機器人 23 件鉅額交易中(5件未揭露),早期階段(13件)占據絕對大宗。值得注意的是,這13件早期個案中,中國就獨占9件,成為這波風潮的領頭羊:
- 小鵬機器人(中國): 小鵬汽車旗下的人形機器人業務於 2026 年 8 月 24 日宣布完成 A 輪募資,金額突破9億美元,刷新中國具身智慧產業單輪私募股權募資的新高紀錄。該輪由IDG資本領投,騰訊、阿里等巨頭策略入股。旗下旗艦人形機器人「小鵬 IRON」搭載76個自由度與端側實體AI大模型,預計2026年底實現量產落地,2027年正式上市交付。
- Walden Robotics(美國):2026年1月正式從豐田研究院(TRI)分拆獨立,執行長Russ Tedrake為麻省理工學院(MIT)機器人學教授。公司主打具備多任務學習能力的「實體AI(Physical AI)」通用機器人,於7月宣布完成高達3億美元的種子輪募資,創下該領域極罕見的歷史紀錄,投後估值直接衝上11億美元,躋身獨角獸之林。
3.客製化 AI Stack:River AI 卡位頂尖團隊的光環戰
在人工智慧領域的8件早期大案中,最受矚目的是美國新創River AI完成的11億美元A輪募資,晶片雙雄NVIDIA與AMD均以策略投資人身份入股。資本市場甘願豪賭這家僅成立兩個月的新創,本質上是一場頂級團隊的「技術與產能卡位戰」:
- 明星陣容:創辦人兼執行長Igor Babuschkin為xAI共同創辦人,並曾任職於DeepMind與OpenAI;核心團隊則由DeepMind、OpenAI、Tesla及Apple的頂尖專家組成。
- 直擊企業痛點:鎖定企業級市場,主打高性價比、可定製的「開源權重(Open-weight)模型」。其宣稱推出的API服務,能讓企業在15至20分鐘內完成複雜的強化學習(RL)與 LoRA 微調,成本效率比OpenAI商業API高出2到4倍,精準切中企業對成本與數據主權的剛需。
4.健康醫療保持平穩,前沿「原生醫療大模型」拋震撼彈
健康醫療領域在2026年前三季表現平穩,每季各維持 8 件早期鉅額投資,雖然前三季投資中位數僅約1.8億美元,整體規模相對較小,但第三季出現了一筆顛覆性的超級巨案:前沿醫療AI新創實驗室Ortet剛於9月底正式亮相,並宣布獲得醫療科技投資機構Thoreau(由PE巨頭New Mountain Capital前總裁Matt Holt創立)高達5億美元的初始資金承諾。這筆巨資在尚無產品Demo的早期新創界投下了震撼彈。
這項投資的核心優勢與願景包括:
- 全明星創辦團隊:執行長 Kyunghyun Cho(紐約大學教授)是現代大模型核心架構「注意力機制」與「門控循環單元(GRU)」的共同開發者,前身為基因泰克前沿研究負責人。技術團隊亦由前基因泰克首席機器學習科學家等頂尖專家組成。
- 從零打造原生醫療跨維度模型底座:有別於市面上使用Llama或GPT進行微調的醫療AI,Ortet 試圖完全繞開通用大模型,打造一個原生以患者為中心,融合生物學、臨床、營運、財務數據的「原生醫療大模型(Ortet health model)」。此筆5億美元資金將全數投入算力叢集採購、數據採集與模型訓練。
(四)鉅額投資交易之國家分布概況
【地域新賽局】美國絕對領先,中國強勁復甦、日本靠台積合資案超車
1.2026Q3 單季表現:美、中、德增速亮眼,日本躍居金額第四
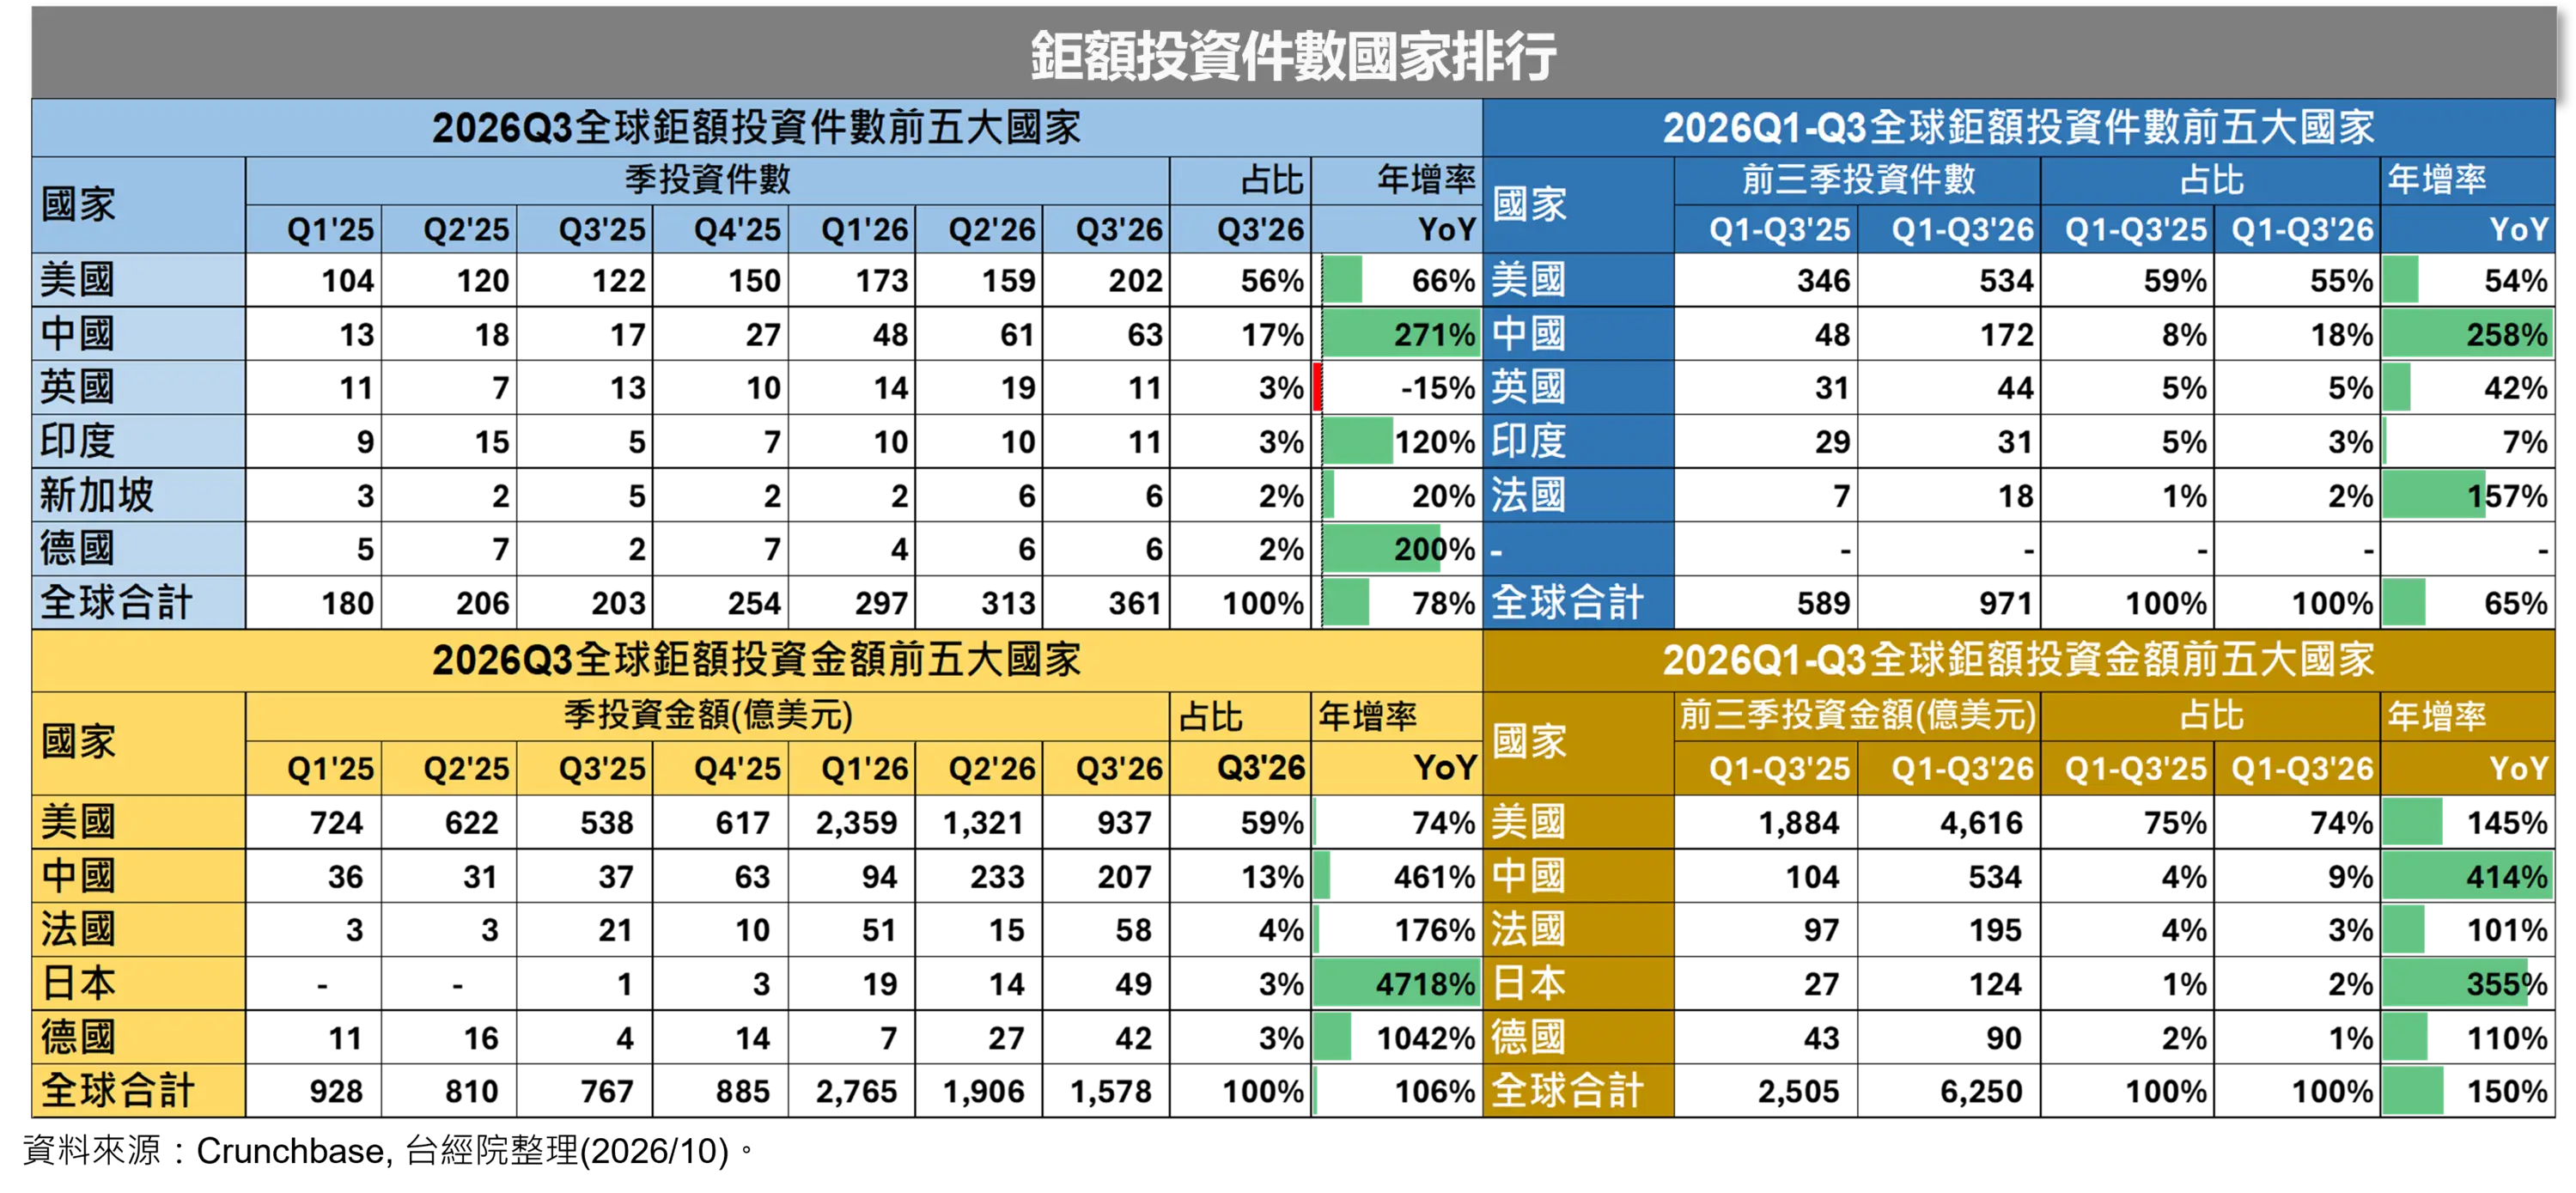
從地域分布來看,2026年第三季鉅額投資表現如下:
- 交易件數:前五大國依序為美國、中國、英國、印度、新加坡與德國(星、德並列第五,皆為 6 件)。美國以202件拿下56% 的全球份額,件數較上季與去年同期雙雙增長。其中,中國與德國的件數年增率分別高達271%與200%,是前五大國中增速最亮眼的國家。
- 投資金額: 前五大國為美、中、法、日、德。美國以937億美元(占比59%)遙遙領先,雖較前兩季有所衰退,但仍較去年同期成長74%。
- 亮點黑馬:過去較少進入前五名的日本,第三季因Sony與臺灣台積電(TSMC)合資47億美元,於日本熊本縣合志市成立次世代影像感測器半導體公司(AVSMC),推升日本當季鉅額投資額達49億美元,一舉躍升為全球鉅額投資金額第四大國家。
2.2026 前三季累計:美國穩拿絕對優勢,中國金額狂飆414%
若以 2026 年前三季累計表現來看:
- 前五大國:鉅額投資件數前五大為美、中、英、印、法;金額前五大則為美、中、法、日、德。美國在鉅額交易件數與金額上分別拿下55%與74%的份額,維持絕對的霸主地位。
- 中國強勁復甦:中國前三季鉅額交易件數高達 172 件,相較去年同期的 48 件,年增率高達 258%;在投資金額方面,更由去年同期的104億美元狂飆414%至534億美元,復甦力道極為強勁,是2026年前三季最顯著的市場變化。
【美中各擅勝場】美國重倉基礎大模型,中國稱霸機器人賽道
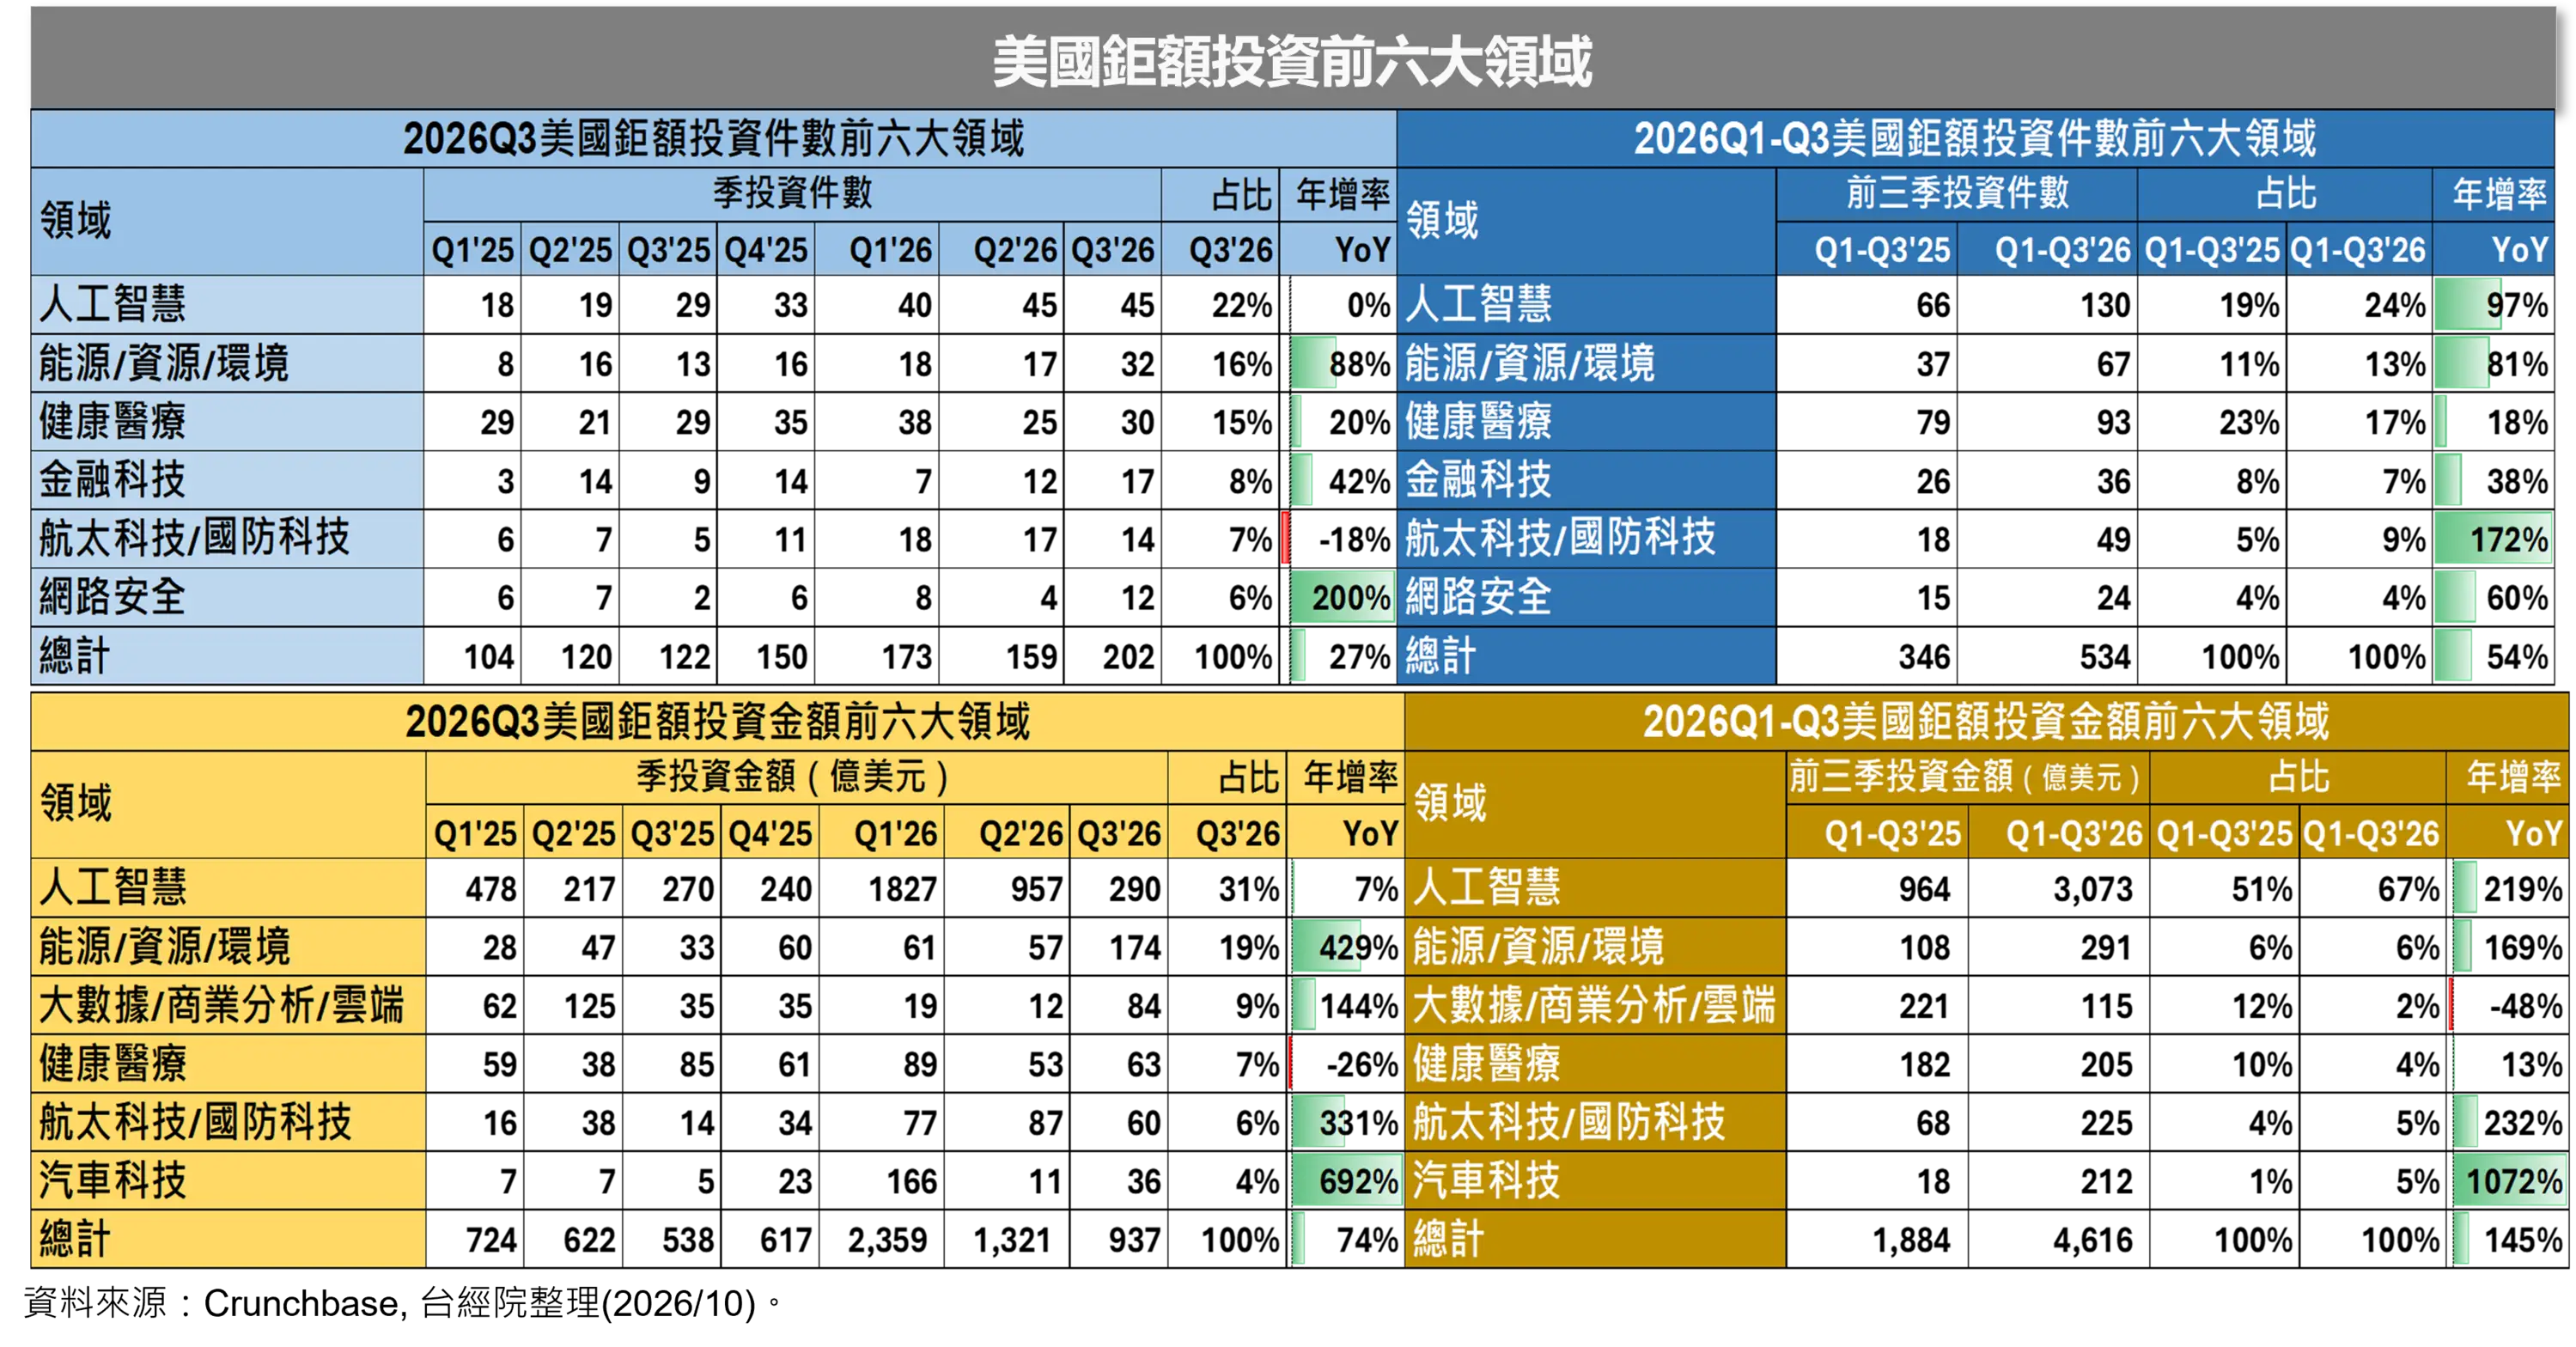
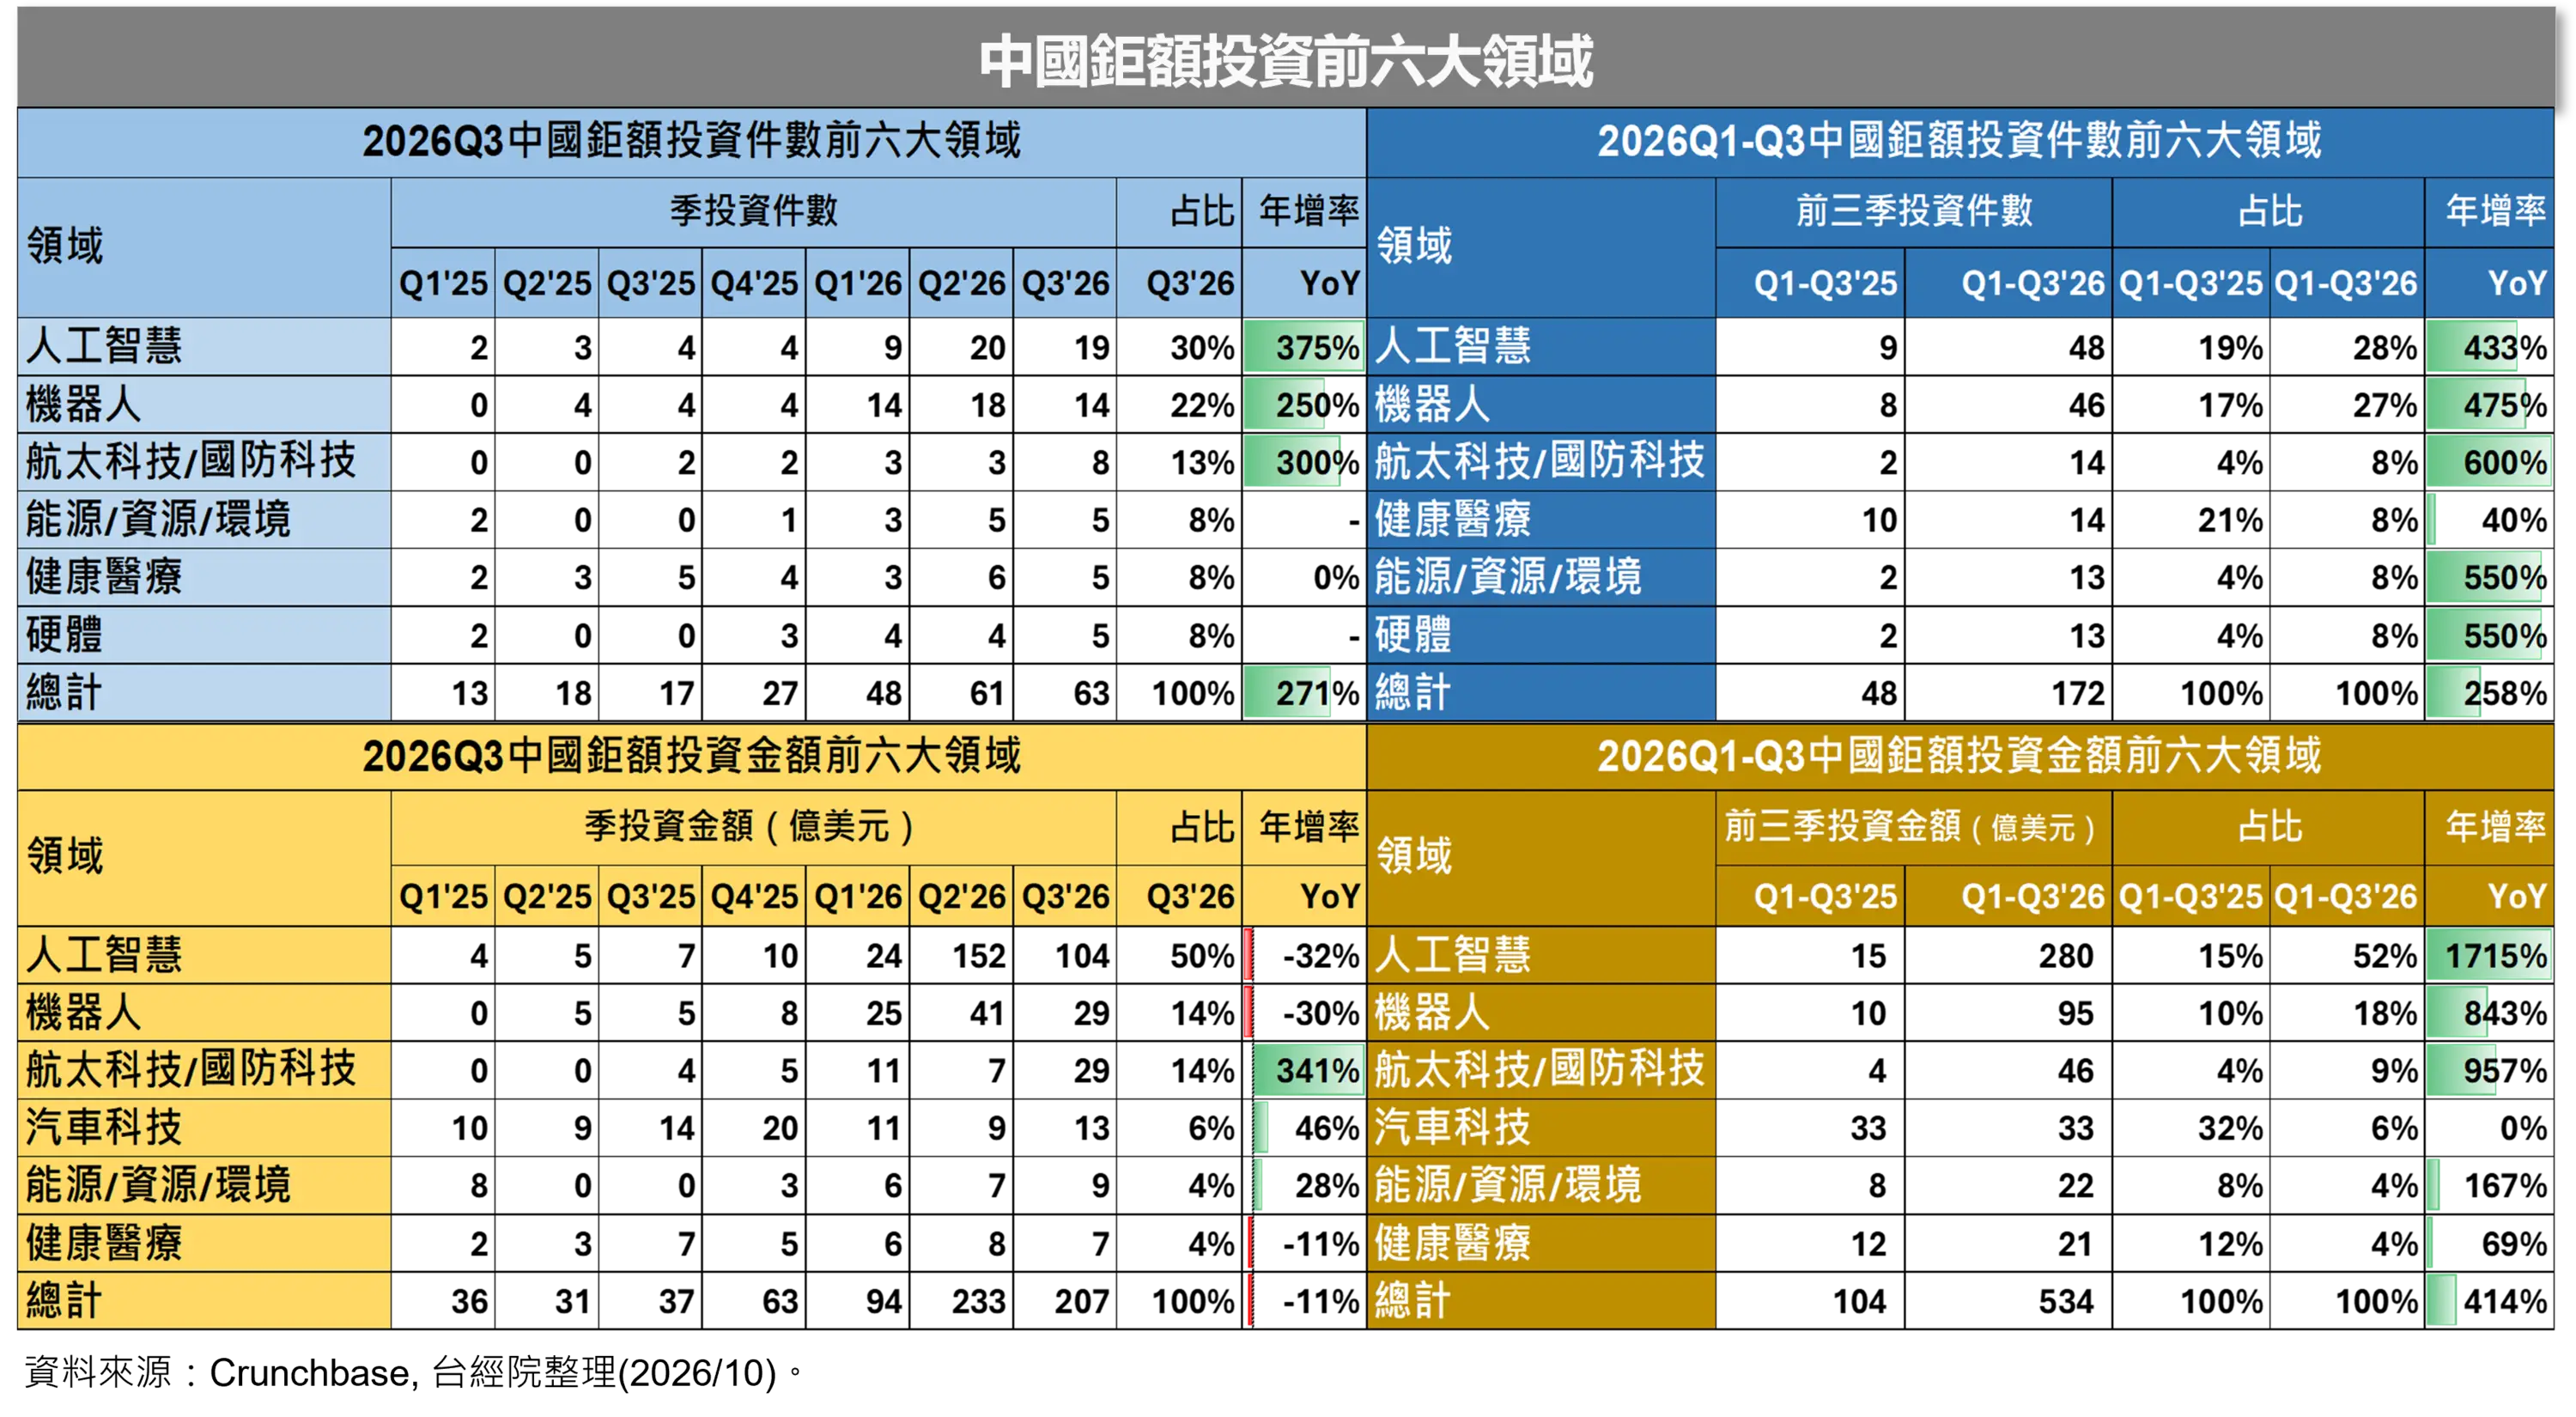
比較美中兩國的鉅額投資分布,可發現兩大強權在資本重倉的布局思維上已出現明顯的路線分化:
- 美國:押注「虛擬大腦」與「電力剛需」
美國資金高度集中於人工智慧的基礎大模型與代理式 AI(Agentic AI)。與此同時,為了解決算力背後龐大的「缺電危機」,資本正瘋狂加碼能源與底層電力基礎設施,以全面支撐 AI 資料中心的擴張需求。
- 中國:強攻「實體落地」與「具身智慧」
三、全球鉅額投資亮點案件分析
(一)2026年第三季全球鉅額投資金額前十大
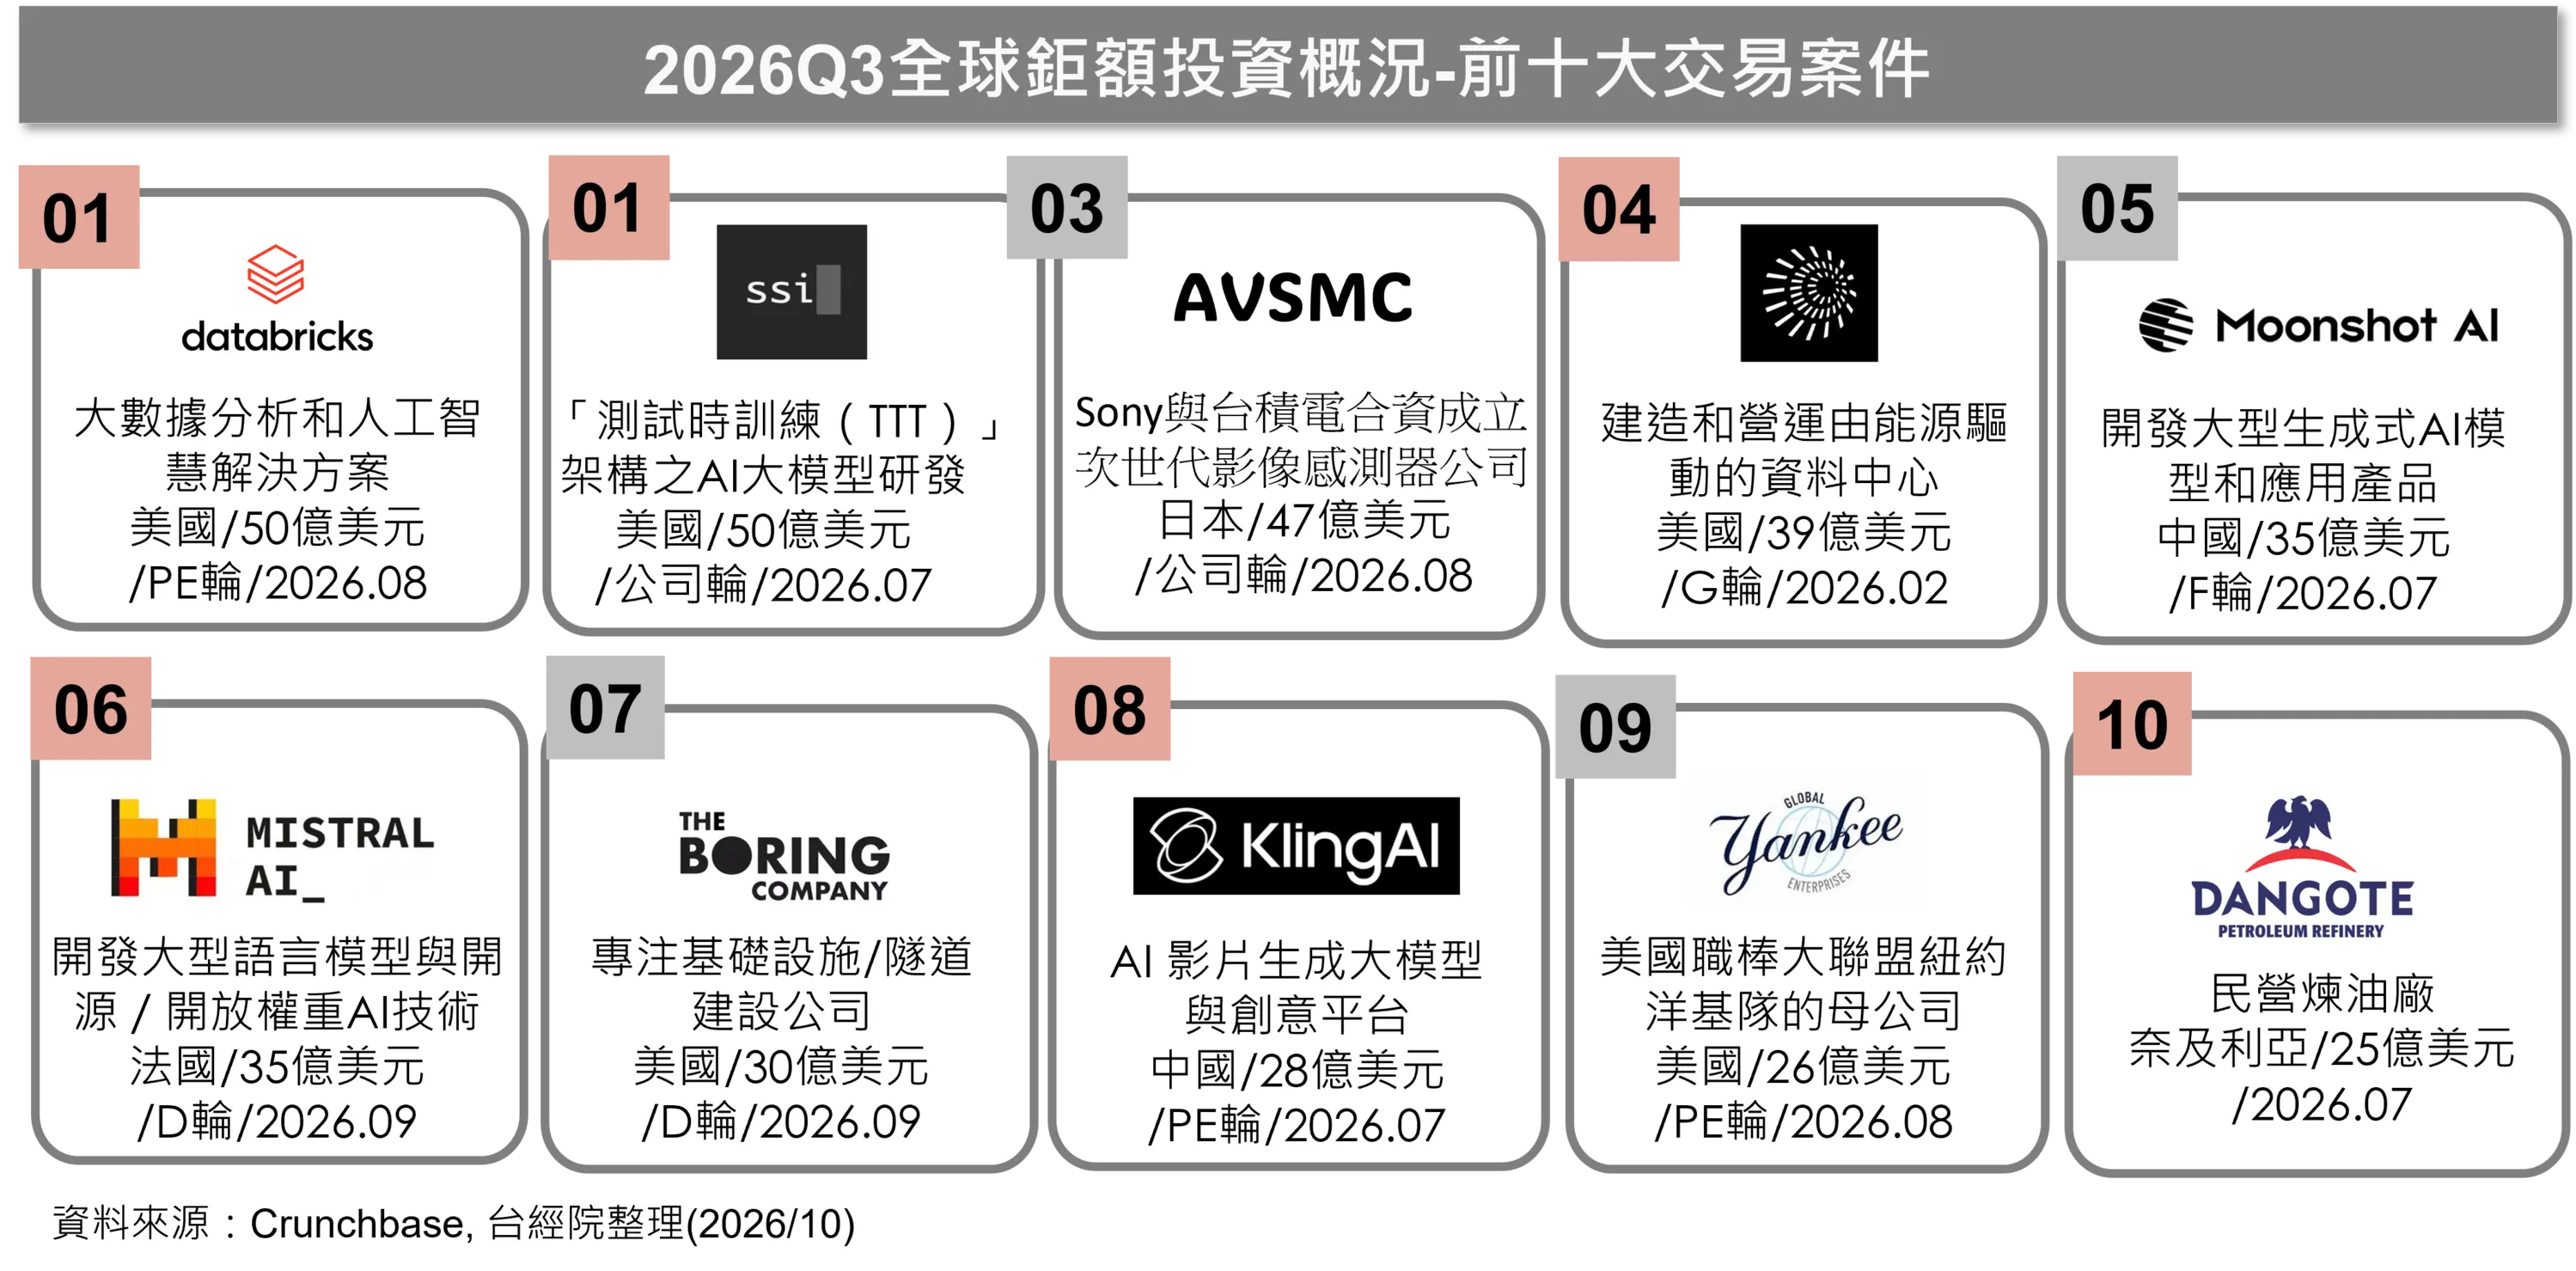
2026年第三季全球前十大鉅額投資案件的入榜門檻高達25億美元,合計吸納365億美元資金,約占當季全球鉅額投資總額的23%。
縱觀前十大重大交易案件,市場呈現以下三大核心特徵:
- AI 生態系全面主導資金流向(高達7席相關):前十大案件中,有5件直接屬於AI核心領域,涵蓋大數據分析、基礎大模型、影片生成與開源技術(包含美國Databricks、Safe Superintelligence,中國Moonshot AI、Kling AI,以及法國Mistral AI)。若算入為AI提供硬體支持的日本 AVSMC(次世代影像感測器),以及為AI提供能源驅動的美國Crusoe資料中心,與 AI 生態系直接綁定的案件高達7席,反映全球資金高度向生成式AI及其底層基礎設施傾斜。
- 美國穩坐資金吸納地龍頭(鯨吞半數席次):在十個重磅案件中,美國企業強勢斬獲5席(Databricks、Safe Superintelligence、Crusoe、The Boring Company、Yankee Global Enterprises),其餘份額由中國(2席)、日本(1席)、法國(1席)與奈及利亞(1席)瓜分,凸顯美國資本市場在支撐新興技術規模化上的絕對優勢。
- 大額資金偏好中後期與成熟巨頭(D 輪至 PE 輪):上榜案件的募資規模高度集中在25億至50億美元之間,且募資階段多屬D輪、F輪、G輪或PE(私募股權)輪。這項特徵顯示,面對景氣不確定性,市場大額資金更傾向投向已具備市場規模、營收模式或極高技術壁壘的產業巨頭與成熟獨角獸。
(二)2026年前三季全球鉅額投資金額前十大
2026年前三季全球前十大鉅額投資的入榜門檻飆升至50億美元,合計吸納高達2,874億美元的資金。這意味著市場上僅1%的極少數超級巨案,便鯨吞了高達46%的鉅額投資總額,資金呈現「極端極化」的沙漏型生態。
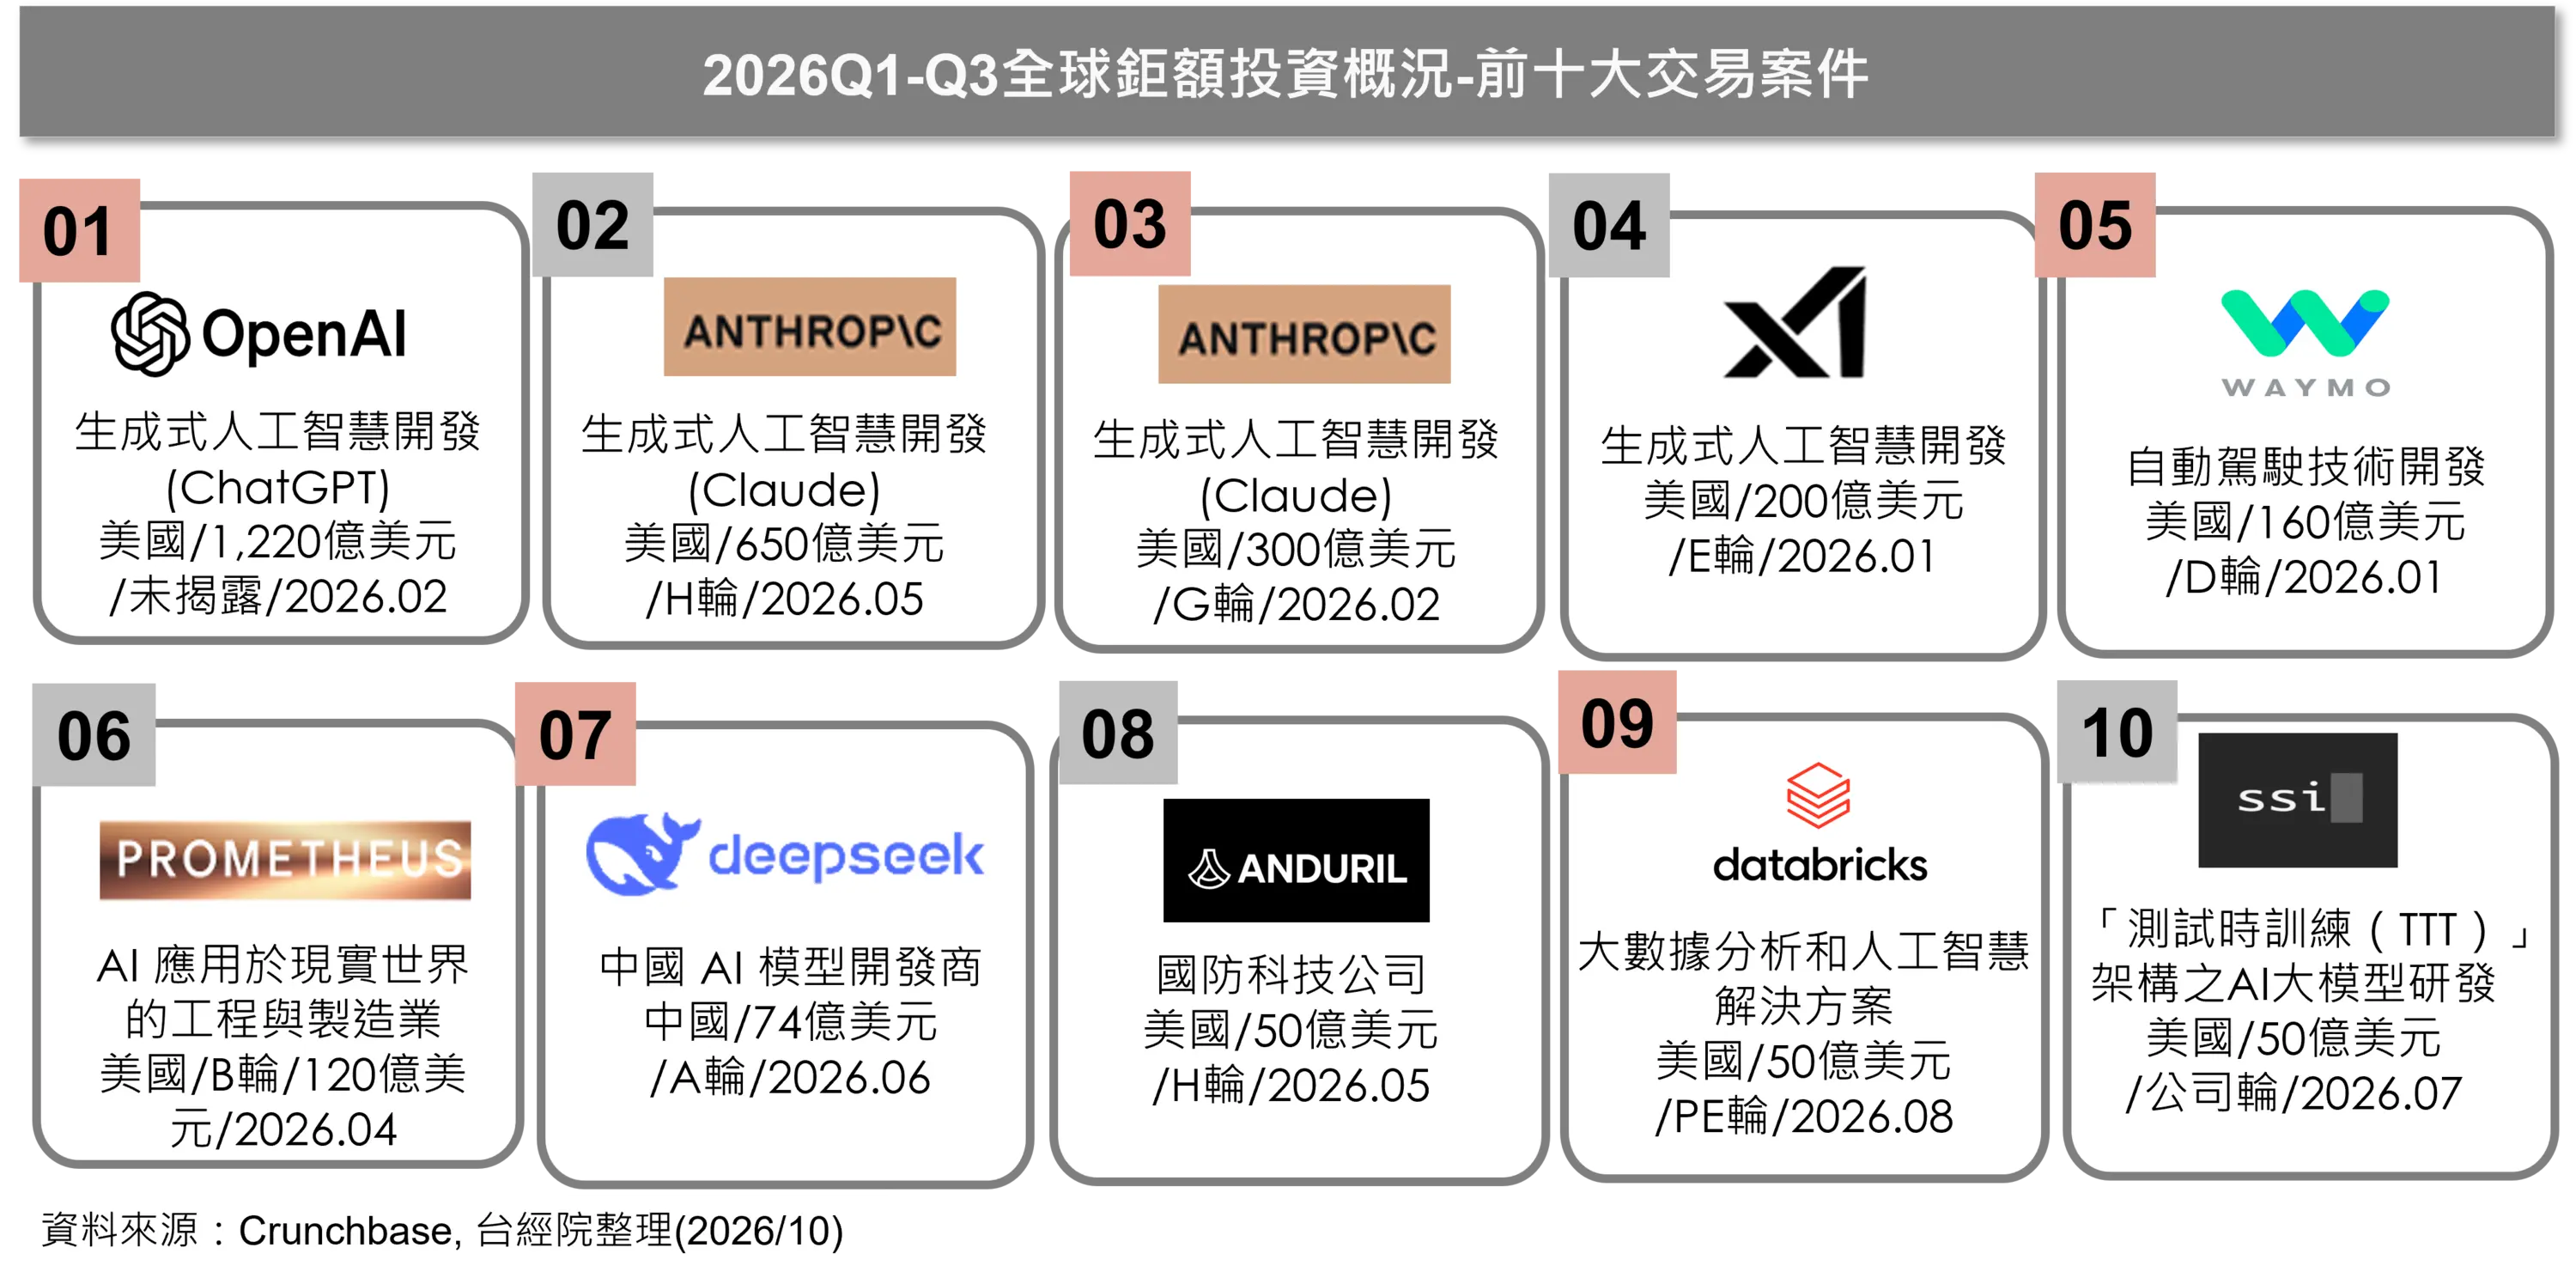 前十強案件不僅規模驚人,更揭示了當前全球資本的四大策略布局:
1.布局一:頂級 AI 實驗室的「軍備競賽」(第 1 至 4 名、第 10 名)
- OpenAI(第 1 名):美國 / 1,220 億美元 (2026.02),此為史上最大的一筆Pre-IPO的股權募資案件。其為生成式 AI 領頭羊(ChatGPT 開發商),此輪天文數字級的資金將要用於加速通用人工智慧(AGI)的研發與龐大算力基礎設施的建設。最新進度:已推出GPT-6系列(含GPT-6 Sol/Luna等更新),月營收約20億美元量級;近期因安全事件暫停前沿模型訓練,已10月恢復前沿模型訓練並修復 Brotli 等安全漏洞。目前正洽談新一輪約 300 億美元融資(估值上看 1.25 兆美元),IPO 時程傾向定於 2027 年。由於算力與安全投資超高,目前仍未獲利。
- Anthropic(第 2 名):美國 / H輪 / 650 億美元 (2026.05)。其為生成式 AI 巨頭(Claude 開發商),專注於高安全性、高可信度的大型語言模型研發。最新進度:營收暴增(2026上半年約163億、Q3單季約168億美元,調整後已轉正)。目前正積極準備IPO,最快可能於11月中上市,市場討論估值區間落在 1.5 兆至 2 兆美元。
- Anthropic(第 3 名):美國 / G輪 / 300 億美元 (2026.02)。同為 Anthropic 在同一年內完成的另一筆鉅額投資,顯示資本市場對 Claude 生態系的瘋狂追捧。
- xAI(第 4 名):美國 / E輪 / 200 億美元 (2026.01)。馬斯克(Elon Musk)創立的 AI 公司,主打 Grok 模型,並擁有全美最強大的 AI 超級電腦集群(Colossus)作為後盾。最新進度:持續迭代Grok 4系列(最新約Grok 4.7),而主打超大參數、接近AGI的Grok 5時程則多次延後。模型已深度整合至X平台的語音與多模態應用,估值討論曾衝破2,300億美元。
- Safe Superintelligence(第 10 名):美國 / 公司輪 / 50 億美元 (2026.07)。由 OpenAI 前首席科學家Ilya Sutskever創立,專注「Test-time training(TTT)」架構的安全超級智慧。目前首款模型官方尚未正式公開展示效能或評測基準,屬於高風險的早期頂級押注。
2.布局二:實體物理世界與自駕技術的「規模化落地」(第 5、6 名)
- Waymo(第 5 名):美國 / D輪 / 160 億美元 (2026.01)。Alphabet 旗下的自動駕駛技術先驅,其 Robotaxi(無人駕駛出租車)已在美國多個城市實現商業化營運。計劃2026年底車隊擴至約8,000輛、2027年約2萬輛;國際測試/準備含倫敦、東京、馬德里、多倫多等。已獲約50億美元貸款支持擴張,並導入新車型(如Ojai/Zeekr基底)。
- Prometheus(第 6 名):美國 / B輪 / 120 億美元 (2026.04) ,估值約410億美元。由Jeff Bezos與Vik Bajaj共同創辦,是將 AI 深度應用於現實世界工程與製造業的「實體 AI(Physical AI)」超級新星。最新進度:營運高度保密,於舊金山、倫敦與蘇黎世配置約 150 人頂尖團隊,專注用 AI 自動化設計與製造引擎、化合物等複雜物理系統,資金主要投入算力與專屬訓練數據。
3.布局三:高性價比模型與企業級 Agent 平台的「效率戰」(第 7、9 名)
- DeepSeek(第 7 名):中國 / A輪 / 74 億美元 (2026.06)。中國本土最具技術破壞力的開源 AI 模型商,以極致的算力性價比與 DeepSeek-V3/R1 系列模型震驚全球開源社群。目前持續推出高效能 DeepSeek-V4.1-Flash 系列,主打低成本、高速推理與強大的 Agent 能力,在多項基準測試中直接挑戰西方旗艦模型。面對出口限制,正積極採用華為等中國國產晶片突圍。
- Databricks(第 9 名):美國 / PE輪 / 50 億美元 (2026.08)。大數據分析與企業級 AI 數據湖倉(Lakehouse)平台的龍頭。最新進度:營收年化率已超70億美元(年增80%+),核心客群涵蓋多數《財富》500 大企業。目前戰略重心全面轉向企業級 AI Agent,推出 Lakebase、Agent Memory 與 Agent Bricks 等技術,透過持續併購鞏固其 Agent 生態系環境。
4.布局四:地緣政治與國防科技的「戰略性新星」(第 8 名)
- Anduril Industries(第 8 名):美國 / H輪 / 50 億美元 (2026.05)。其為新興國防科技獨角獸,將AI、無人載具與自動化邊境防禦系統引入現代軍事。最新進度:2025 年營收翻倍突破 22 億美元,持續擴大斬獲美軍及盟友長約(如澳洲 Ghost Shark 無人潛艇與指揮系統)。創辦人 Palmer Luckey 表示公司正走向公開上市,目前的擴張核心著重於可擴展製造與技術的快速迭代。
四、結論與啟示
2026 年第三季全球創業投資(VC)市場呈現「單季雙重放緩」的降溫節奏。然而,不限投資人類型的鉅額交易(Mega Deal)市場,卻走出了「單季件數不跌反增、中位數創新高,但總金額放緩」的複雜錯位格局。
相同的是,累計前三季全球 VC 與鉅額交易總額均刷新歷史新猷,且資金呈現高度向「特定賽道」與「頭部新創獨角獸」傾斜的極端極化現象,揭示了全球科技產業版圖的劇烈重塑。
(一)洞察:引領資本市場的三大核心趨勢
1.狂熱退潮:華爾街嚴格審視營收「時間差」
雖然第一季的天文數字將前三季總金額推向歷史新高,但第二、三季的 VC 投資件數與金額已連續下滑。創投界已從初期的「盲目狂熱」轉向「極度挑剔」的理性審視,核心聚焦於解決高額資本投入與實質營收回報之間的落差。
2.沙漏發展:資金高度極化,中後期與早期兩端靠攏
- 中後期巨獸吸金:逾六成鉅額投資集中在中後期階段。10億美元以上的超級巨案(如 OpenAI、Anthropic、xAI 等)爆衝,少數頂級頭部企業鯨吞了市場絕大部分的資金。
- 早期明日之星崛起: 早期(A輪前)的鉅額交易件數與金額年增率最為迅猛。主打「實體 AI/機器人」與「切中產業痛點的客製化/原生模型」開啟外掛模式,成為早期資本瘋狂追捧的新寵。
3.賽道洗牌:AI基礎設施與地緣政治剛需創新高
人工智慧仍是全場主旋律,但資金已大舉流向 AI 衍生基礎設施。拜資料中心缺電危機所賜的「能源/環境」,以及受軍備競爭與地緣政治驅動的「航太/國防科技」,兩者的鉅額交易件數與金額雙雙在第三季創下單季歷史新高。
(二)啟示:現代新創突圍的四大生存策略
在市場大金主轉向理性、且資金高度向頭部集中的大環境下,新創企業應採取以下戰術:
- 拒絕盲目套用通用模型,主打「成本效率」與「主權痛點」:市場對單純用Llama或GPT微調的商業API已產生審美疲勞,且深憂高昂的算力成本。建議效法River AI或Ortet的策略,為企業客戶打造「高性價比、擁有開源權重」或「跨維度原生」的客製化模型。只要能證明自身技術比閉源模型效率高出數倍,並直擊企業的隱私與成本痛點,即使在剛成立、沒有 Demo 的極早期階段,也能吸引頂級策略投資人卡位。
- 乘上「實體 AI」東風,加速「硬體落地」與「具身智慧」:純軟體的 AI 應用目前競爭極其激烈,且變現面臨瓶頸。若新創的技術能與物理世界結合(如機器人、自動化製造、工程設計),應盡速將定位轉向「實體AI(Physical AI)」。如小鵬機器人、Walden Robotics或 Prometheus所示,能處理製造、物流或複雜物理系統多任務的通用機器人與工程AI正處於風口浪尖,極易獲得早期鉅額資金支持。
- 延伸產品觸角,改賣「AI 時代的鏟子與防禦盾牌」:目前基礎大模型的研發門檻已被頭部巨頭徹底封死,新創應積極尋找「賣鏟子」或「防禦型」的衍生商機。例如:圍繞資料中心部署的電力基礎設施、長效儲能系統,或是各國政府與民間正加碼因應的「網路安全與 AI 風險防禦平台」。這些賽道年增率極高,是大廠急需併購或投資的熱門標的。
- 精實營運,做好迎接中後期嚴格檢驗的準備:由於中後期資金極度偏好已具備規模與技術壁壘的產業巨頭,B輪與C輪的募資跨越難度相較兩端更高。早期新創在拿到初始資金後,必須嚴格控管燒錢速度(Burn Rate),絕不能再依賴過去「大水漫灌」式的募資環境。企業必須在最短時間內證明技術的「商業變現能力」或「高營收增速」,才能順利跨越資本市場的理性審視期。
參考資料
- Gené Teare, “Crunchbase Data: Q3 2026 Posted A Record Count Of Billion-Dollar Rounds As The Global AI Race Heats Up”, Crunchbase News, October 5, 2026, https://reurl.cc/WzmxZx
- Vignesh R, “OpenAI closes Silicon Valley’s largest funding round yet: $122B at a $852B valuation, backed by Amazon and NVIDIA”, Apr 1, 2026, https://reurl.cc/NOMVem
- Wamda, “HUMAIN takes significant minority stake in xAI through $3 billion Series E”, Feb 18, 2026, https://reurl.cc/4lo232
- anthropic.com New, “ Anthropic raises $30 billion in Series G funding at $380 billion post-money valuation”, Feb 12, 2026, https://reurl.cc/YDeZV4
- vcnewsdaily.com, “Waymo Raises $16B investment Round”, Feb 9, 2026, https://reurl.cc/ov7Oyl
- Business Wire , “Walden Robotics Launches with $300 Million to Put General-Purpose Robots to Work Today”, July 15, 2026, https://reurl.cc/279YRm
- Reuters, “AI firm Databricks valued at $190 billion as it bags $5 billion in funding”, August 13, 2026, https://reurl.cc/aEYqKQ
- Deepa Seetharaman, “Nvidia to invest $5 billion in Ilya Sutskever's AI startup”, 7. Reuters, July 28, 2026, https://reurl.cc/QNqRQ0
- Julie Bort , “General Catalyst leads $1.1B round into 2-month-old River AI”, TechCrunch, https://reurl.cc/Vnxz96
- BUSINESS WIRE , “Ortet Launches as Frontier AI Lab for Health With $500 Million Commitment from Thoreau”, Sep 29, 2026, https://reurl.cc/Gg6j8d
- 呂佳恩,「機器人成美中競爭新焦點 傳川普政府評估中國產品補貼問題」,工商時報,2026-06-24,https://reurl.cc/Ym1Myx
- 陳曉莉|,「貝佐斯AI新創Prometheus募資120億美元,瞄準工程與製造AI」,iThome,2026-06-12,https://reurl.cc/8YnlD7
- 楊晴安,「DeepSeek獲人民幣5百億融資」,工商時報,2026-06-17, https://reurl.cc/k9056K
- 林昭衡,「國防新創安杜里爾募資50億美元,估值飆至610億」,商傳媒,2026-05-14,https://reurl.cc/gNmvKR
- LUNA 編輯室,「小鹏人形機器人首輪融資破 9 億美元刷新中國具身智能產業紀錄」,2026-08-26,LUNA 日報,https://reurl.cc/berVrE
- 台積電新聞稿,「Sony與台積公司同意成立合資公司支援下一世代影像感測器」,2026/08/11,https://reurl.cc/NOMQkq