【2026年臺灣新創投資趨勢年報-人工智慧篇】浪潮、泡沫與燈塔,新創在資本海嘯與泡沫宣言下筆直前行
全球人工智慧(AI)產業在2025年至2026年上半年展現強勁的投資動能,獲投總額屢創新高,平均交易金額顯著提升,顯示市場從投機走向價值應用。獨角獸企業數量激增,特別是Physical AI成為新興戰場。臺灣AI產業亦受惠於全球趨勢,政府積極推動政策與補助,硬體優勢結合軟體發展,在AI基礎設施、特定產業應用及企業級應用等領域均有顯著成長。儘管面臨挑戰,臺灣AI新創正透過技術深化與跨領域結合,努力在全球供應鏈中鞏固其關鍵地位,並朝向可落地、可變現的應用發展。
一、在人工智慧的暴風中,誰能占據領導位,又是誰能創造持久價值
隨著企業開始關注AI導入工作流程的投資報酬率、安全合規和市場策略,全球對於人工智慧的採用率和態度在短時間內又有大改變,一方面見識到比互聯網更具代表性的技術革命,一方面目睹所有指標顯示市場正處於投機泡沫,兩個觀點雖然矛盾卻又看似皆正確,無論如何,在全球早期投資市場中,人工智慧產業的資金密集度震懾眾人,技術發展仍在進行,企業正視人工智慧所帶來的變革和機會也是事實。人工智慧正在從根本上重塑各產業的發展和工作模式,2025年全球人工智慧獲投金額幾乎占盡全球早期資金市場幾乎一半的資金,2026年截至第二季,獲投金額更是已搶占全球超過50%的資金。
據CB Insights「State of AI Q2’26 Report」,2026年上半年人工智慧的獲投總額再度超過2025年整年所創下的紀錄,這樣破紀錄的現象也曾發生在2024年,其中在全球投資市場第一季的累積金額就有近九成由人工智慧所帶動,以下章節參考「State of AI Q2’26 Report」整理近年全球趨勢,探索人工智慧近一年的進展。
1.平均交易金額提升,隨著話題推進,真正有價值的應用顯現
在2025年,人工智慧領域的交易數量從下半年開始放緩,但是累積獲投金額大幅飆升,全年累積金額幾乎是2024年的兩倍,據CB Insights報告,人工智慧早期資金市場的表現在2026年第二季共獲得2,480筆投資,吸引1,499億美元的資金,不管是交易件數還是金額,相較2025年都是驚人的倍數成長,且 2026年第一季再將單季獲投最高紀錄推至2,376億美元,其中主導市場的新創仍是單輪獲投金額的前幾名,如Anthropic就包下第二季前五大的三輪募資,共獲投658億美元,以交易件數而言,2025年第一季達到3,655筆的紀錄後開始減少,若以平均而言,從2024年的1.96億美元到2025年的3.14億美元,2026年更是來到10.4億美元;進一步觀察鉅額交易,即便交易件數僅占約6%,但是金額卻占了九成。
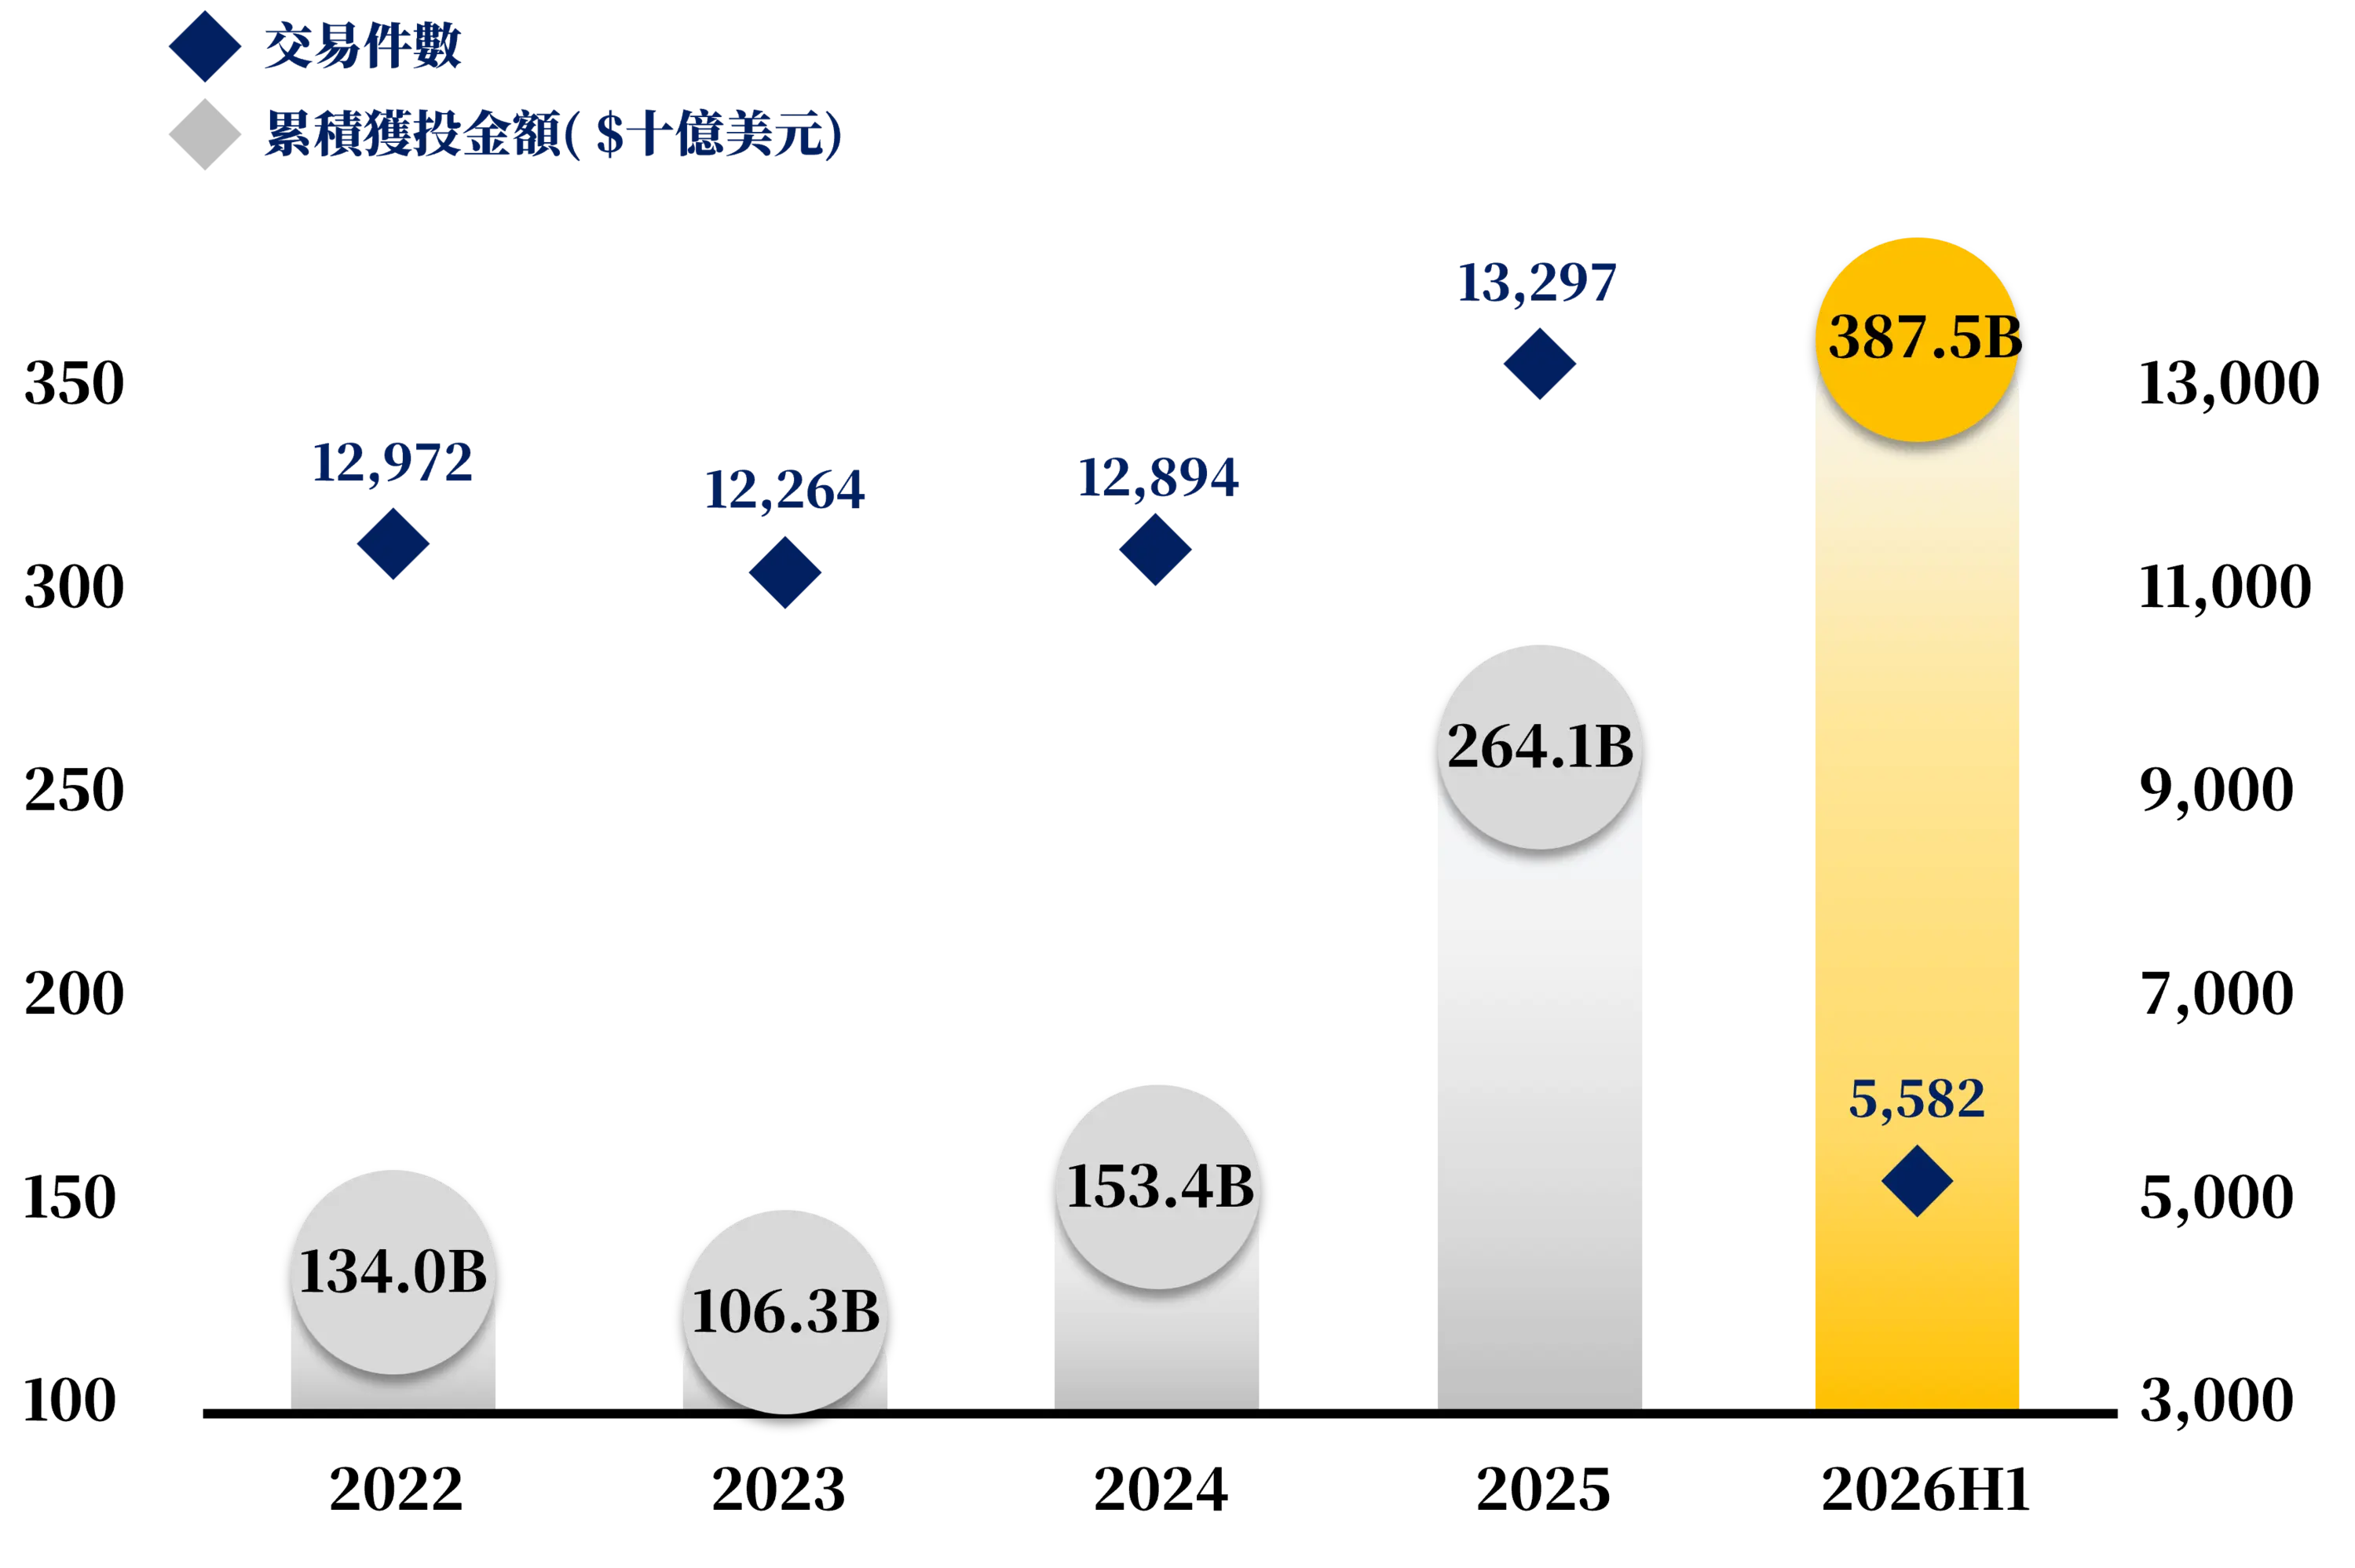
圖1 全球人工智慧領域獲投趨勢
2.全球新創乘風破浪擴大規模,獨角獸企業新增數再度突破
與2024年相比,市場有了劇變,話題延燒的初期,大多爬上獨角獸地位的新創仍處於驗證與部署的階段,如今2025年的獨角獸幾乎已經有了商業模式,在2025年所新增的75家人工智慧獨角獸占全球新增獨角獸六成,開始在獨角獸圈形成主導地位,2026年第二季新增37家獨角獸新創,推高過去的紀錄。人工智慧的市場在各自的應用主場開始有領導者出現,持續跌破眼鏡的投資金額使新創間的差距拉大,從LLM到Physical AI主導的模型開發,再到資料中心、晶片和企業級應用平臺等,即便吸金的領域看似沒有明顯變動,也顯示出那些押注技術會成為實際收益的想法正在成為現實。
3. 鉅額交易占據產業,Physical AI是2026年的新戰場
整體而言,2026年,人工智慧於早期市場的整體表現遠優於2025年,鉅額交易量自2025年第三季開始大幅攀升,來到2026年第一季已經有147筆鉅額交易,而當季整體市場也不過263筆。儘管模型開發和硬體投入的成本高昂,隨之堆高的投資金額也顯示出市場幾乎是照單全收,除此之外,從2025年開始成為話題焦點的機器人,到了2026年仍在舞台上有一盞鎂光燈聚焦,由於AI技術的推進,機器人產業迎來投資市場的春天,更是透過兩者的結合讓Physical AI概念不斷成長為人工智慧重要的領域應用之一。
二、法制落地搭配去泡沫化的驗證,產業輪廓成形,應用從想像到實踐
全球人工智慧產業的腳步尚未減速,每一步棋走得比先前更加謹慎踏實,力道也逐漸加重,讓人不禁屏息期待這局的勝利到底歸向何處,有別於2024年如同稚嫩的新手上戰場,2025年的競爭中多了深思熟慮和現實考量,2026年進行到一半更是已經讓各界都明白這場競賽中誰都不想慢下腳步。將目光放到臺灣,穩定的受惠於全球浪潮下對於硬體的需求,也積極地架設主權AI和人工智慧相關法條及補助,除了穩打臺灣優勢的招牌應用,新創也大膽跨足企業級轉型產品和軟體開發,跟隨著全球腳步,整體早期投資市場持續向上發展。
以下將根據台灣經濟研究院FINDIT團隊所彙整、收錄的資料,對臺灣人工智慧產業早期投資動向進行剖析,就跟著本文一起深入探索臺灣人工智慧產業公司的概況,以及有哪些小巨人在蓄勢待發。
(一) 領域範疇資料來源與說明
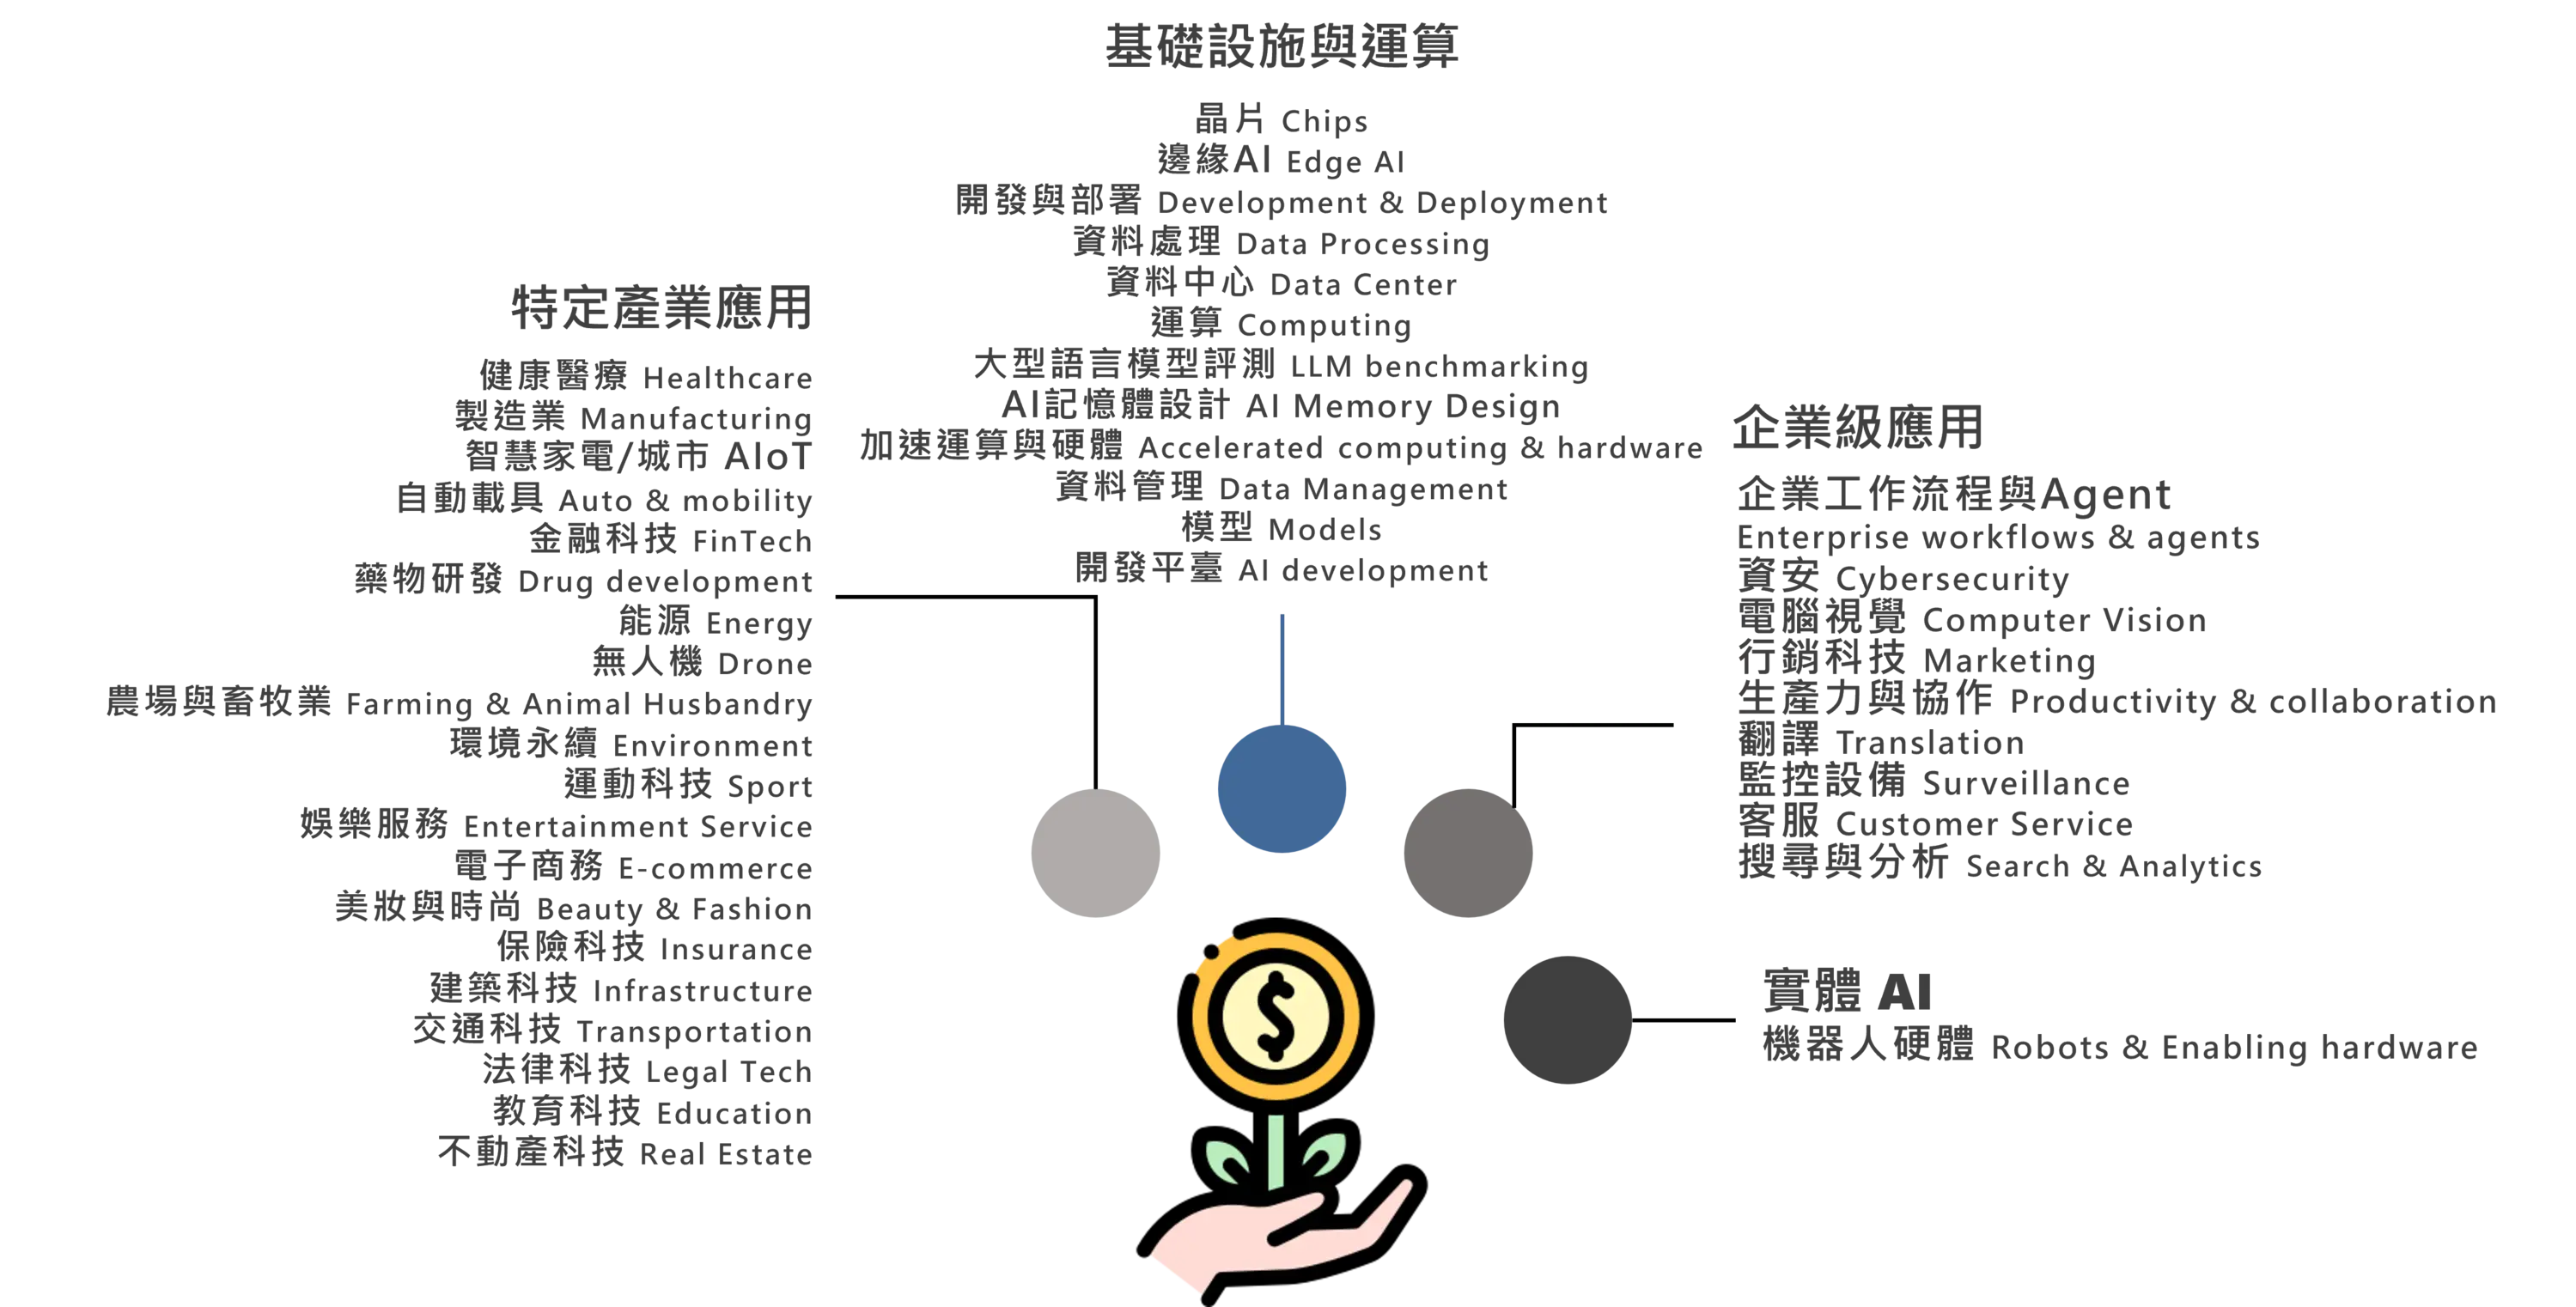
首先,在2026年參考CB Insights發佈的「AI 100」中,首次將Physical AI獨立成領域之一,與AI產業剛起步時有所不同,藉由感知和推理,AI開始能在數位空間以外的地方實際行動,透過機器與車輛等實體工具改變你我存在的現實世界,除此之外,隨著AI產業的應用越發成熟,領域的區分不再鎖定「跨產業應用」與「垂直應用」。因此,本文藉由CB Insights的分類將人工智慧領域分為(1) 人工智慧基礎設施與運算(Infrastructure & Compute);(2) 企業級應用(Enterprise applications);(3) 特定產業應用(Industry applications);(4) 實體AI(Physical AI)四個次領域。
「人工智慧基礎設施與運算」為了支援人工智慧各個發展階段所提供的應用服務與工具,包括適用於AI開發的晶片、運算設備,以及協助企業在生產流程中進行模型部署與維護的平臺;「企業級應用」則包括Agent和協助企業將AI部署並優化工作流程的相關產品,如HR、行銷、軟體開發和工作流程優化平臺等;「特定產業應用」主要針對特定領域產業的痛點,發展出解決方案或產品;「實體AI」以連結AI於現實世界應用為目的的技術產品,如針對協作型機器人(機器手臂與人型機器人等)的AI技術,與蒐集物理世界環境數據相關的視覺、感測技術等。基於前述四個次領域項目,再根據新創所提供的服務及產品進行下一層的分類,如下圖所示:
接著,本文收錄的「臺灣獲投企業」定義為:(1) 公司註冊地點在臺灣或註冊地點在海外,但創辦人來自臺灣;(2) 上市/櫃(含興櫃)前或下市後的獲投紀錄;(3) 不包含收購及母公司對子公司100%投資。
最後,FINDIT研究團隊所收錄的臺灣獲投資料來源主要為:(1) 國際重要的早期投資資料庫,如:Crunchbase、IT桔子等;(2) 科技媒體或新聞報章(數位時代、Inside硬塞的、工商時報、經濟日報等);(3) 獲投企業提供(新聞稿、網站或臉書資訊、主動提供給FINDIT);(4) 國發基金季/年報、相關承辦的政府單位;(5) 投資人(包含投資機構/投資公司新聞稿、網站、上市櫃公司財報轉投資資訊、投資人主動提供給FINDIT等);(6) 經濟部商業發展署公司登記相關資訊。
(二) 獲投件數與金額總覽
全球人工智慧投資交易狀況在寒風中維持熱度,臺灣早期投資交易部份,FINDIT研究團隊彙整2015年至2025年的臺灣獲投總交易件數為5,084筆、已揭露的總投資金額為216.23億美元,而人工智慧領域交易件數則有718筆,占整體14.12%;投資金額為26.03億美元,占整體的12.04%。與2024年相比,交易件數和投資金額都有明顯成長,隨著人工智慧產業輪廓日漸清晰以及次領域的劃分改變,獲投金額分佈與去年有異,不變的是在臺灣早期投資市場仍占有一席之地,整體而言針對特定產業所研發的AI技術應用貢獻的投資金額(10.4億美元)以及筆數筆數(391件)最多。
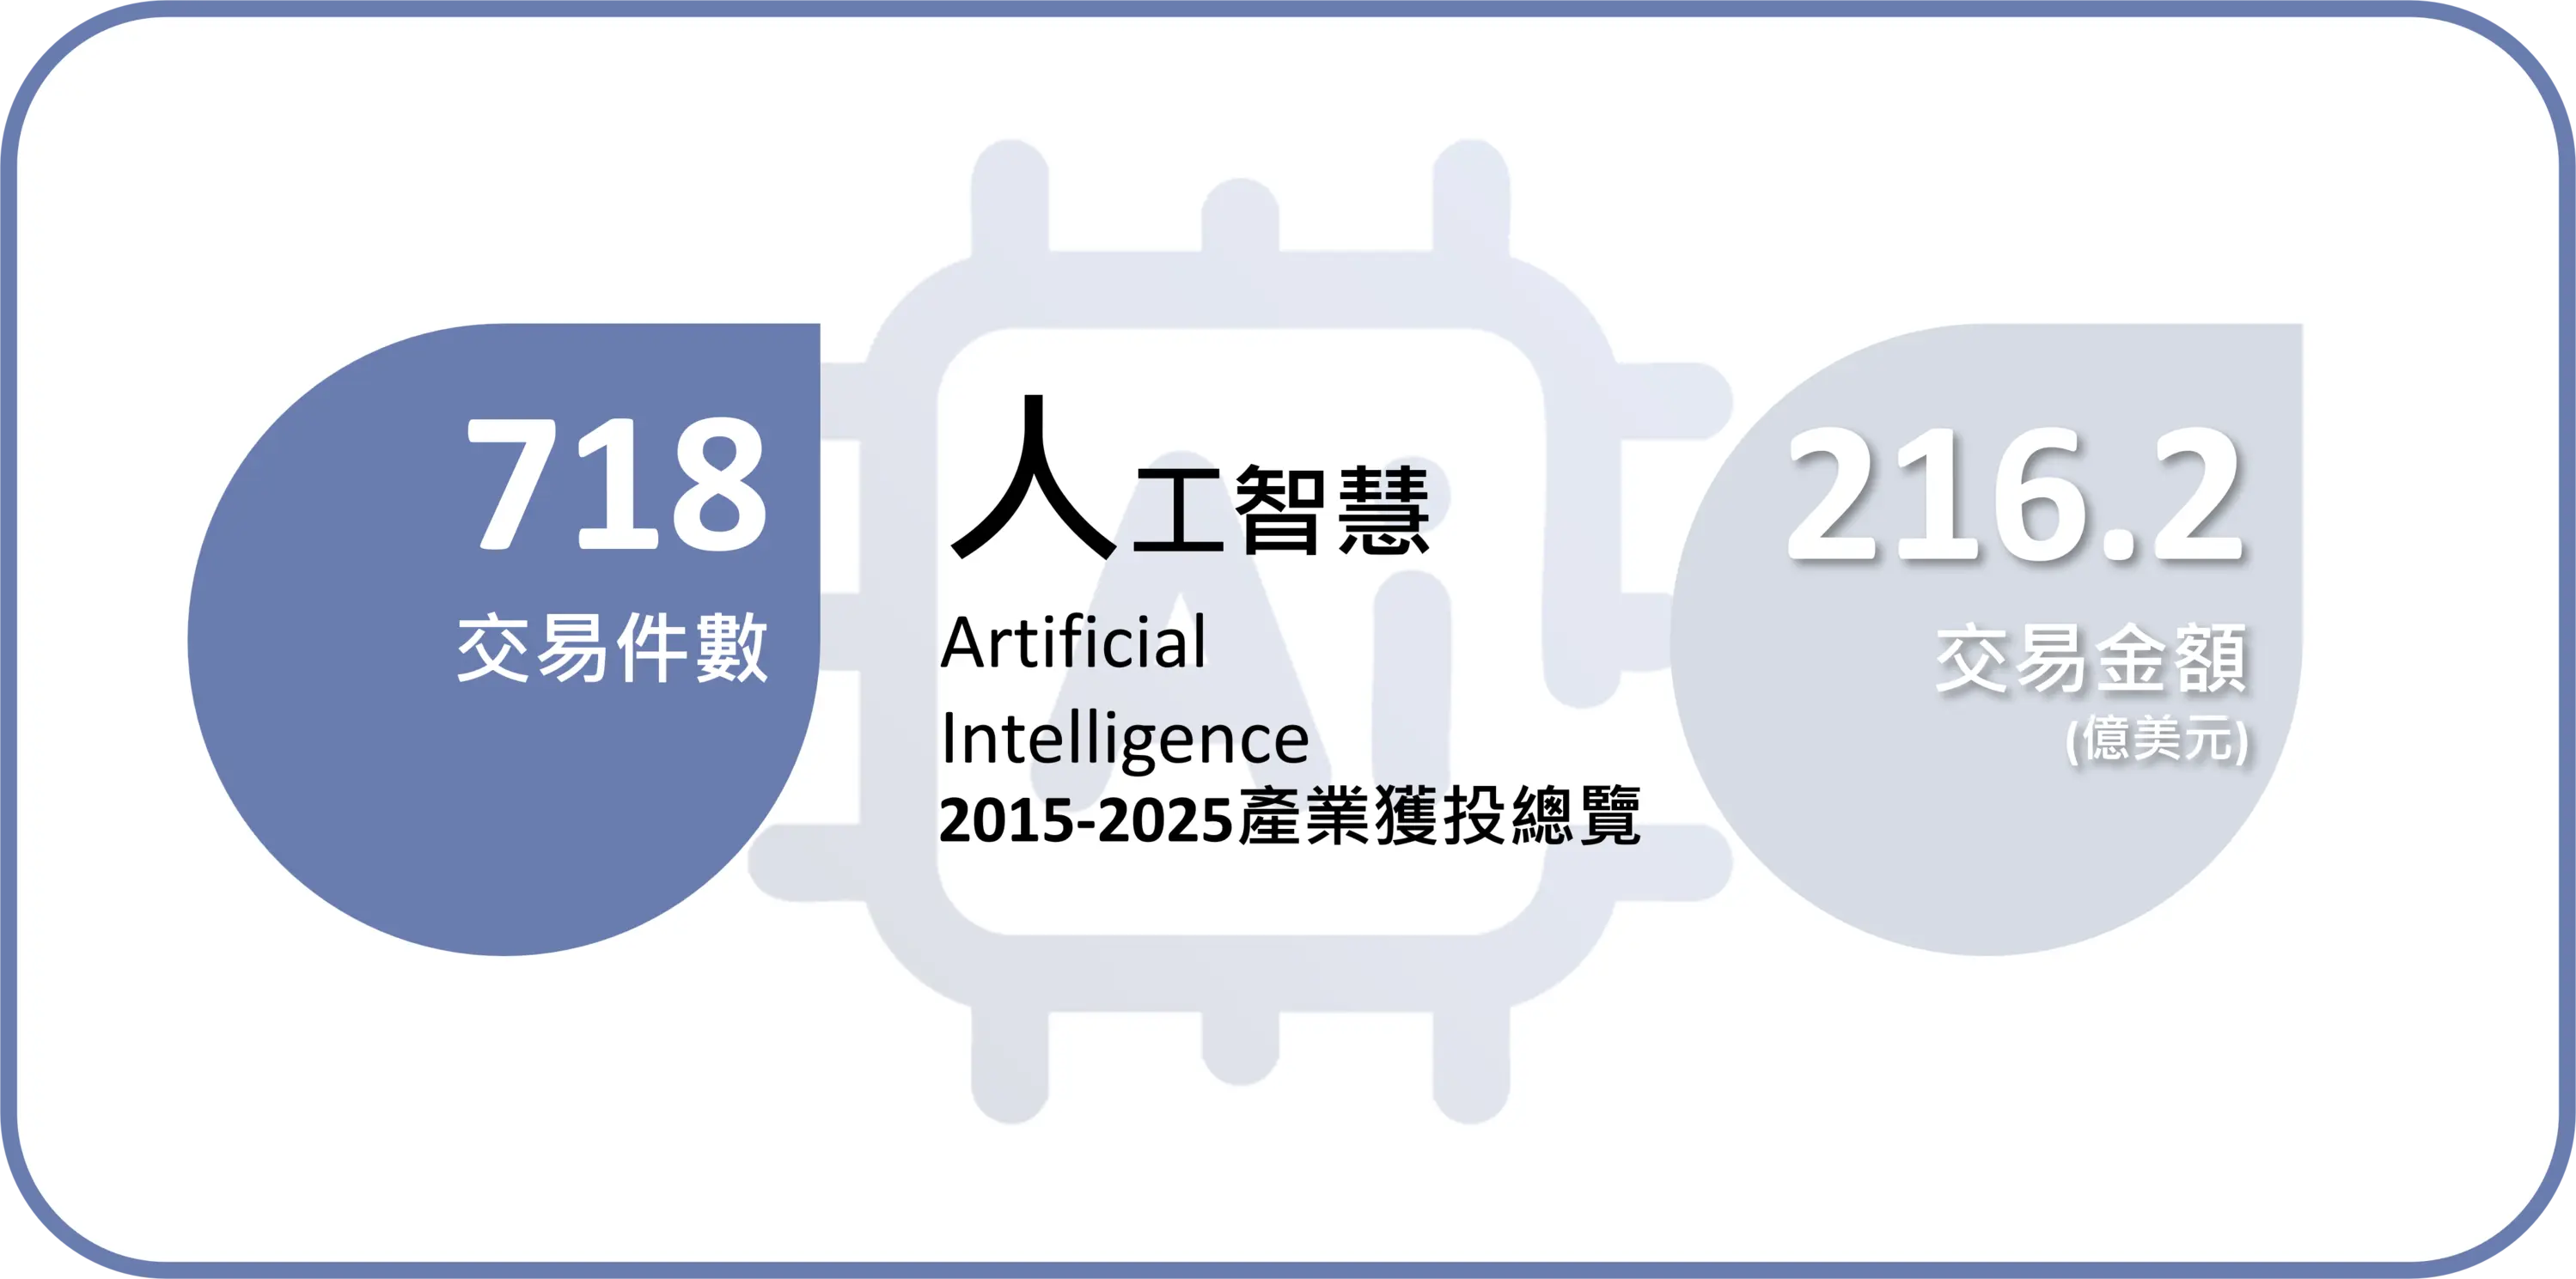
圖3 臺灣人工智慧獲投總覽
從顛覆消費者及科技產業的想像,到現在的全球產業重組,全球早期資金市場持續受到人工智慧猛烈的攻擊,除了瞭解人工智慧產業在臺灣整體投資占比,進一步依各個獲投年份所收錄的企業,分別計算投資金額及交易件數的消長,其中,2023年的總獲投金額達3.3億美元,其投資交易共82件,就獲投平均而言,達到400萬美元以上,相較以往是穩定成長也是一大突破,而在這之中共包括9筆千萬美元交易,人工智慧基礎設施與運算中,有研發晶片的耐能智慧與創鑫智慧,分別獲投4,900萬美元和2000萬美元;接著,企業為了跟上市場變化速度,需要借助企業級應用AI,打造一站式媒體影音平臺的新加坡商科科科技獲投4,500萬美元;提供一站式雲端服務,滿足企業各方面協作需求的緯謙科技獲投1,599萬美元;協助不同產業企業導入AI科技的昕力資訊獲投1,548萬美元,以及利用AI開發居家安全系統與智慧監控攝影機的亞齊國際獲投1,500萬美元;最後,則是分別將AI瞄準健康醫療、藥物開發和能源的宇心生醫(1,200萬美元)、安宏生醫(1,000萬美元)和綠銅科技(1,000萬美元)。
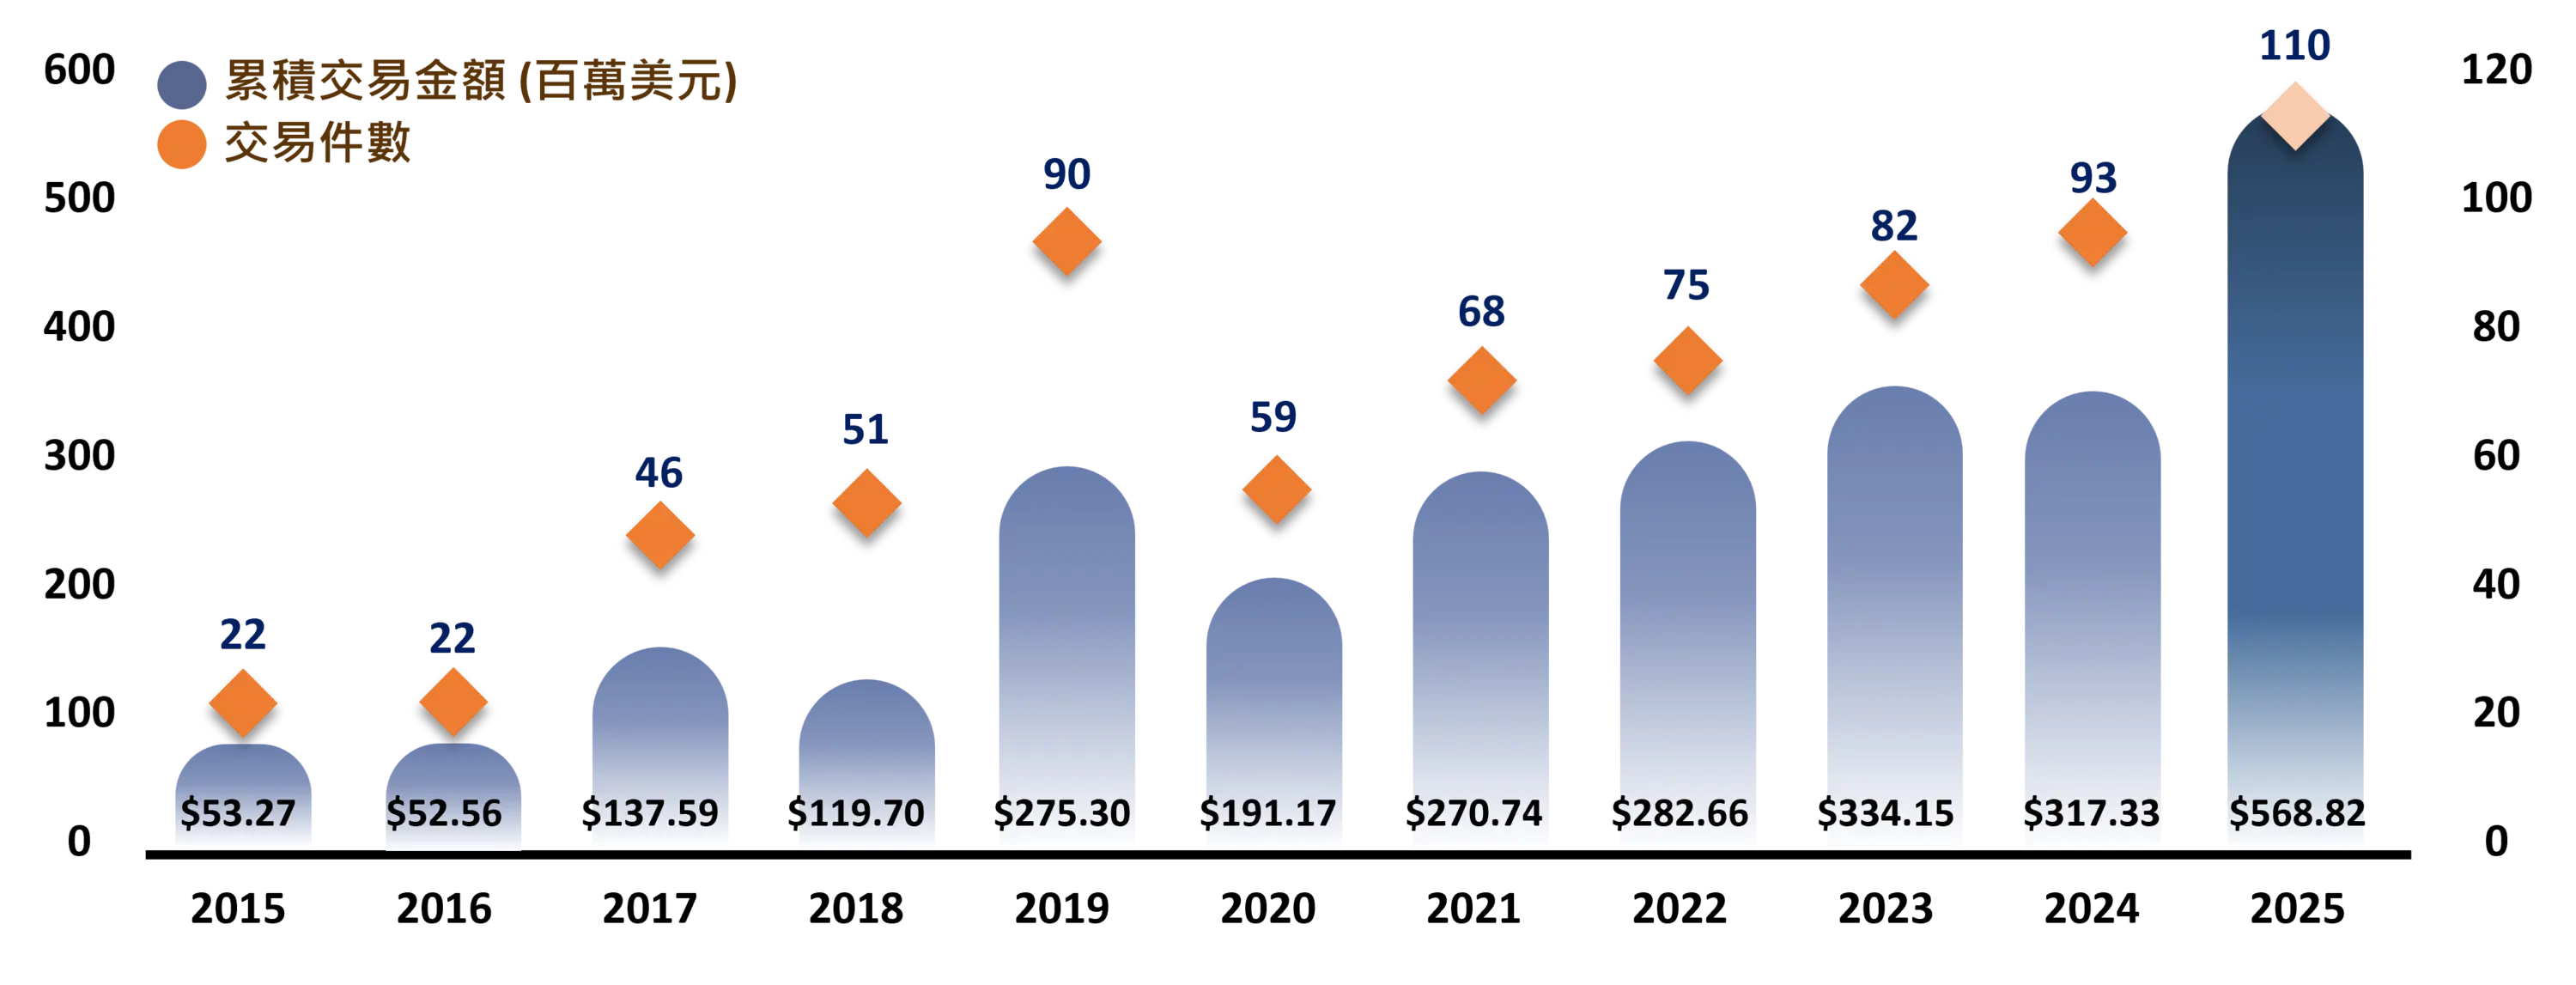
圖4 臺灣人工智慧歷年獲投件數與金額
自生成式AI爆發以來,產業間彷彿有著一股默契,只要掛上AI便能獲的投資人的目光,也因此讓整個人工智慧產業蒸蒸日上;而臺灣的政府近幾年的策略也從技術與產業的輔助轉向為「硬帶軟」,善用臺灣在硬體上的優勢,打入人工智慧產業鏈的基層,並強調發展主權AI與算力建設,包括為了擴大轉向的「臺灣AI行動計畫2.0」(自2023年至2026年),接著於2024年主動利用臺灣半導體晶片製造領先全球的優勢,開啟提出「晶創臺灣方案」,以及2025年開始的「AI十大建設推動方案」,全面投入打造智慧科技島,透過政策推動以及國發基金等跨部會資源點火,誘發國內外創投持續注入,大幅度影響臺灣AI新創在早期投資的能量。
2024年整體平均獲投金額雖略遜於前一年,但是交易數量仍成長近百件,其中共有9筆千萬美元交易,僅出現在企業及應用以及特定產業應用,雖然單筆金額不及吸金霸主基礎設施領域來得亮眼,但是持續獲投的能力也不難看出AI在產業應用面受重視的程度,在這之中包括2023年也獲得千萬投資的昕力資訊再獲投1,267萬美元,以及將AI結合行銷科技的愛卡拉獲投2080萬美元,獲投千萬美元的交易中金額最高的是開發無人機的創未來科技(3,000萬美元),其次還有醫療影像AI開發的雲象科技(2362萬美元)、使用AI技術開發藥物的的新析生物科技(1,500萬美元)和思捷優達(1,458萬美元)、Fintech新創東聯互動(1,441萬美元)、研發AI能源管理系統的新羚能源科技(1038萬美元)和打造AI智能數據整合技術醫療管理平臺的永悅健康(1,000萬美元)。2025年,臺灣的人工智慧基本法在年底正式三讀通過,並於2026年開始實施,以法制落地的角度而言,2025年是臺灣人工智慧產業的一個轉折點。據2025年的《臺灣產業AI化大調查》看出雖然高喊著企業導入AI的標語,卻仍有七成的企業卡在摸索期,可以說是理想很豐滿、現實很骨感,整體而言在人工智慧轉型上有了M型化的分佈,即便如此,從資金市場的結果還是驗證人工智慧發展的必要性,2025年累積獲投交易數首次突破百件達到110件,並且創下單年5.7億美元獲投金額的紀錄,破千萬美元的交易就有14筆,其中最受關注的為開發AI評測技術的Arena獲投1億美元,以FINDIT團隊所掌握之臺灣人工智慧新創獲投紀錄中為最高者,此外同為基礎設施領域的還有開發晶片的創鑫智慧、臺灣發展軟體科技和通寶半導體設計分別獲投2,102萬美元、1,800萬美元和1,283萬美元,主打AI記憶體設計的智憶科技獲投1,632萬美元,其次,在企業級應用領域有電腦視覺的鑫蘊林科和鉅嘉聯合科技以及企業流程轉型的萬里雲,分別獲投3,500萬美元、1,036萬美元以及2,000萬美元,最後在特定產業應用也有能源產業的夸克能源(1,638萬美元)和阿波羅電力(1,313萬美元),藥物研發的圖策生技(1,500萬美元)、新析生物科技(1000萬美元)、安宏生醫(1,272萬美元),健康醫療的長聯科技(1,316萬美元)。
來到2026年,整體狀況再度有了變化,據前述提到的臺灣產業AI化大調查,如企業AI化指數從先前的36.77分大幅提升到46.32分,近半數企業邁入準備就緒以及規模化應用的階段,有鑑於全球瘋AI以及Agent AI的進展,多數企業已將AI視為標配。新創企業投資交易方面,截至2026年6月止,2026年累積2億1,022萬的交易金額、17筆投資交易,相比去年同時2025年上半年的狀態雖交易筆數少了一半,但交易金額多了近1億,整體狀態出現顯著的汰弱留強,基礎設施以及可商用、可獲利的AI應用更能獲得青睞。
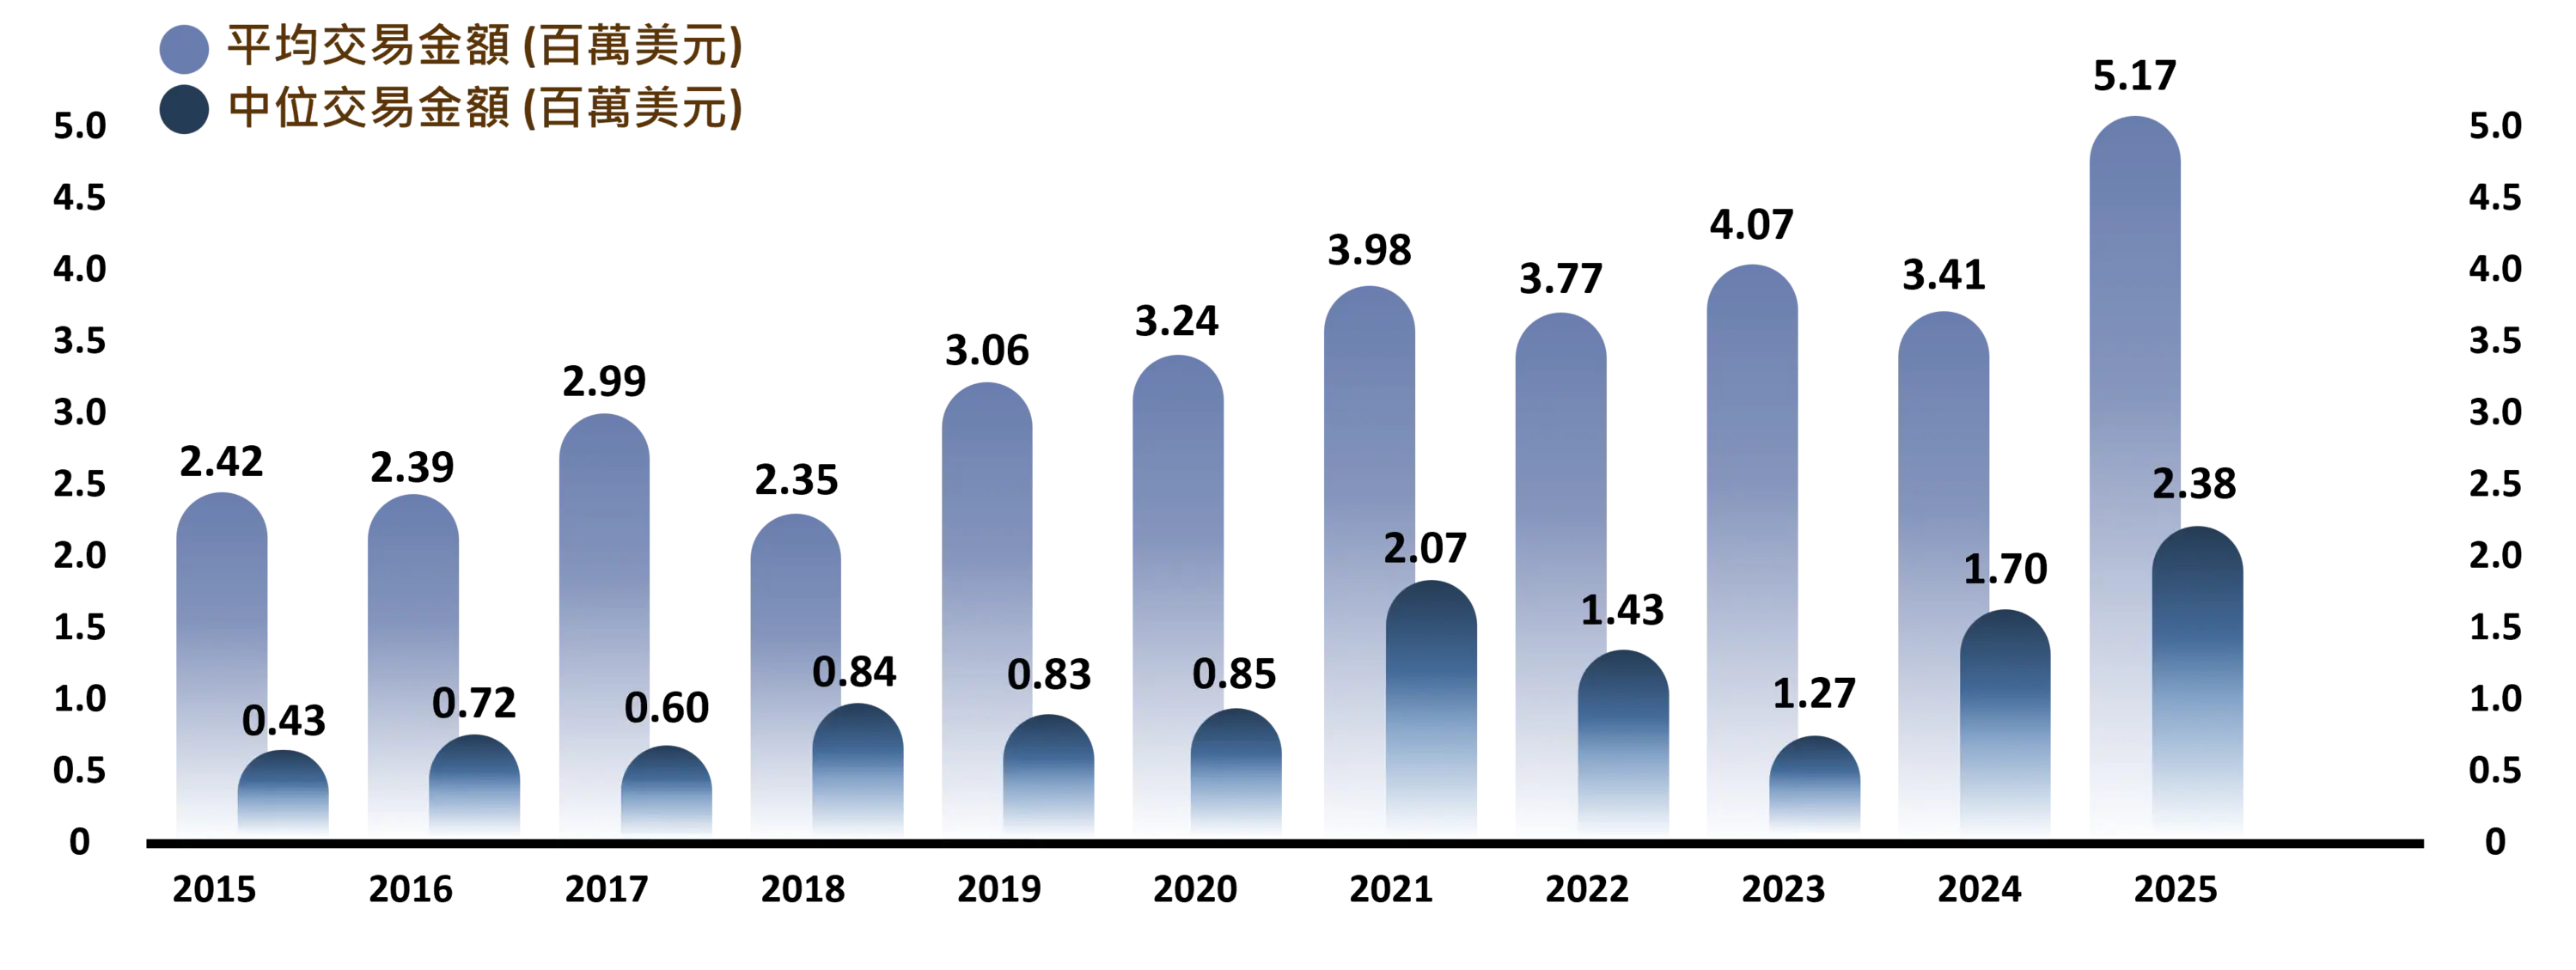
圖5 臺灣人工智慧歷年交易平均/中位數金額
(三) 以早期階段投資為主,獲投金額穩定成長
以歷年投資概況來說,臺灣人工智慧產業資金挹注力道維持穩定,接著,我們將2015年至2025年的投資交易,逐筆按輪次及交易金額規模做區分,瞭解企業獲投階段及資金規模分佈。
從獲投階段,可以看出人工智慧的交易件數多集中在早期階段(A輪、A輪前),比重達83.98%,其次的中後期階段(B、C、D輪)比例相對較少;若以各階段的獲投金額來看,早期階段占比59.11%,中期階段則占比28.30,在中期階段因企業多半有較明確、長遠目標及產品服務的規劃,單筆獲投的金額也將跟著成長。
進一步觀察獲投企業的成立年份,將獲投企業區分出成立不滿五年的占比,2021年以前平均約占比七成,隨著適者生存的淘汰過程,成立不滿五年的企業占比逐年下修,值得注意的是在2025年占比再度上升,全球技術迭代速度加快,臺灣新創也跟緊此一趨勢,展現創新能量;歷年獲投交易中金額規模超過千萬美元的投資交易於當年占比自2022年起平均落在10%,於2025年達到近13%,再度反映2025年人工智慧產業強大的吸金能力。
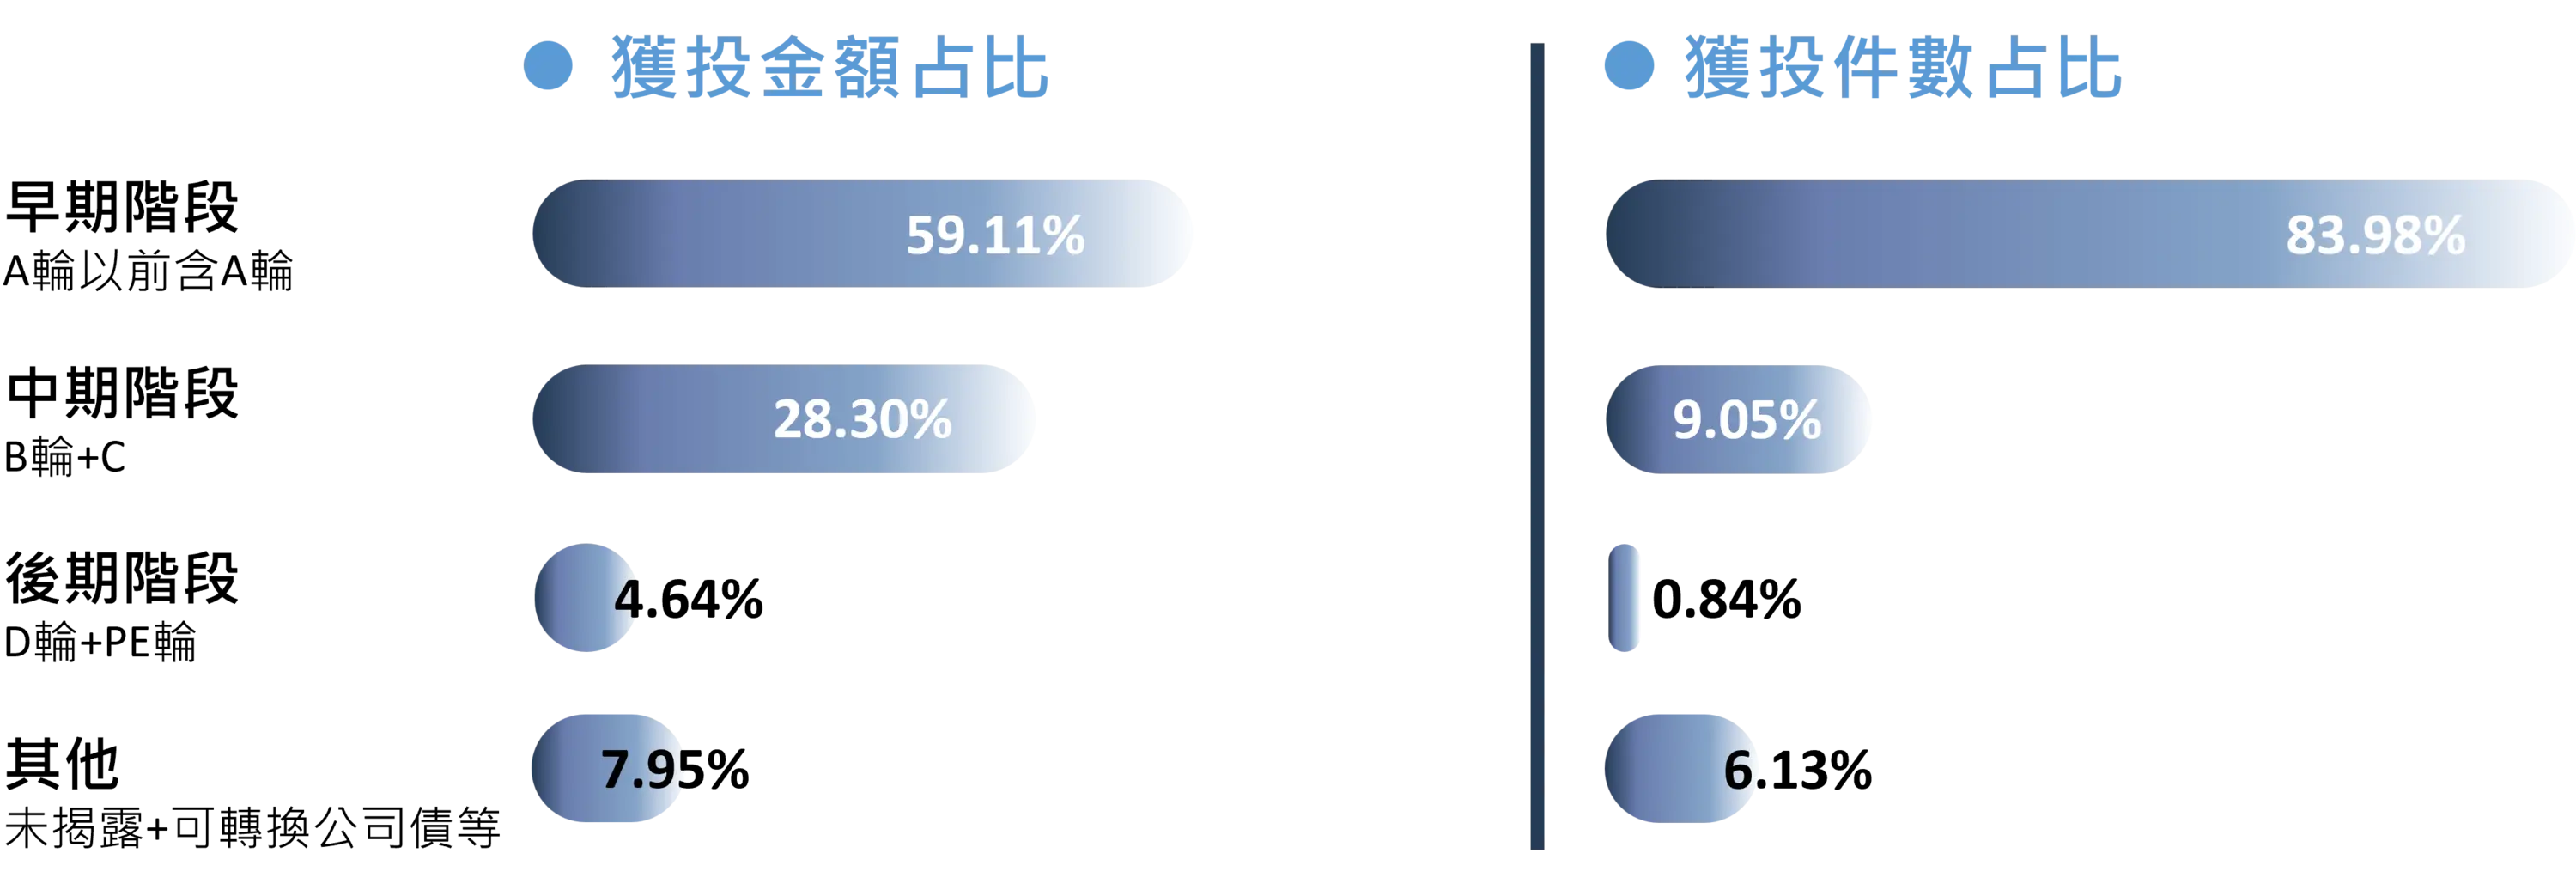
圖6 臺灣人工智慧獲投輪次占比
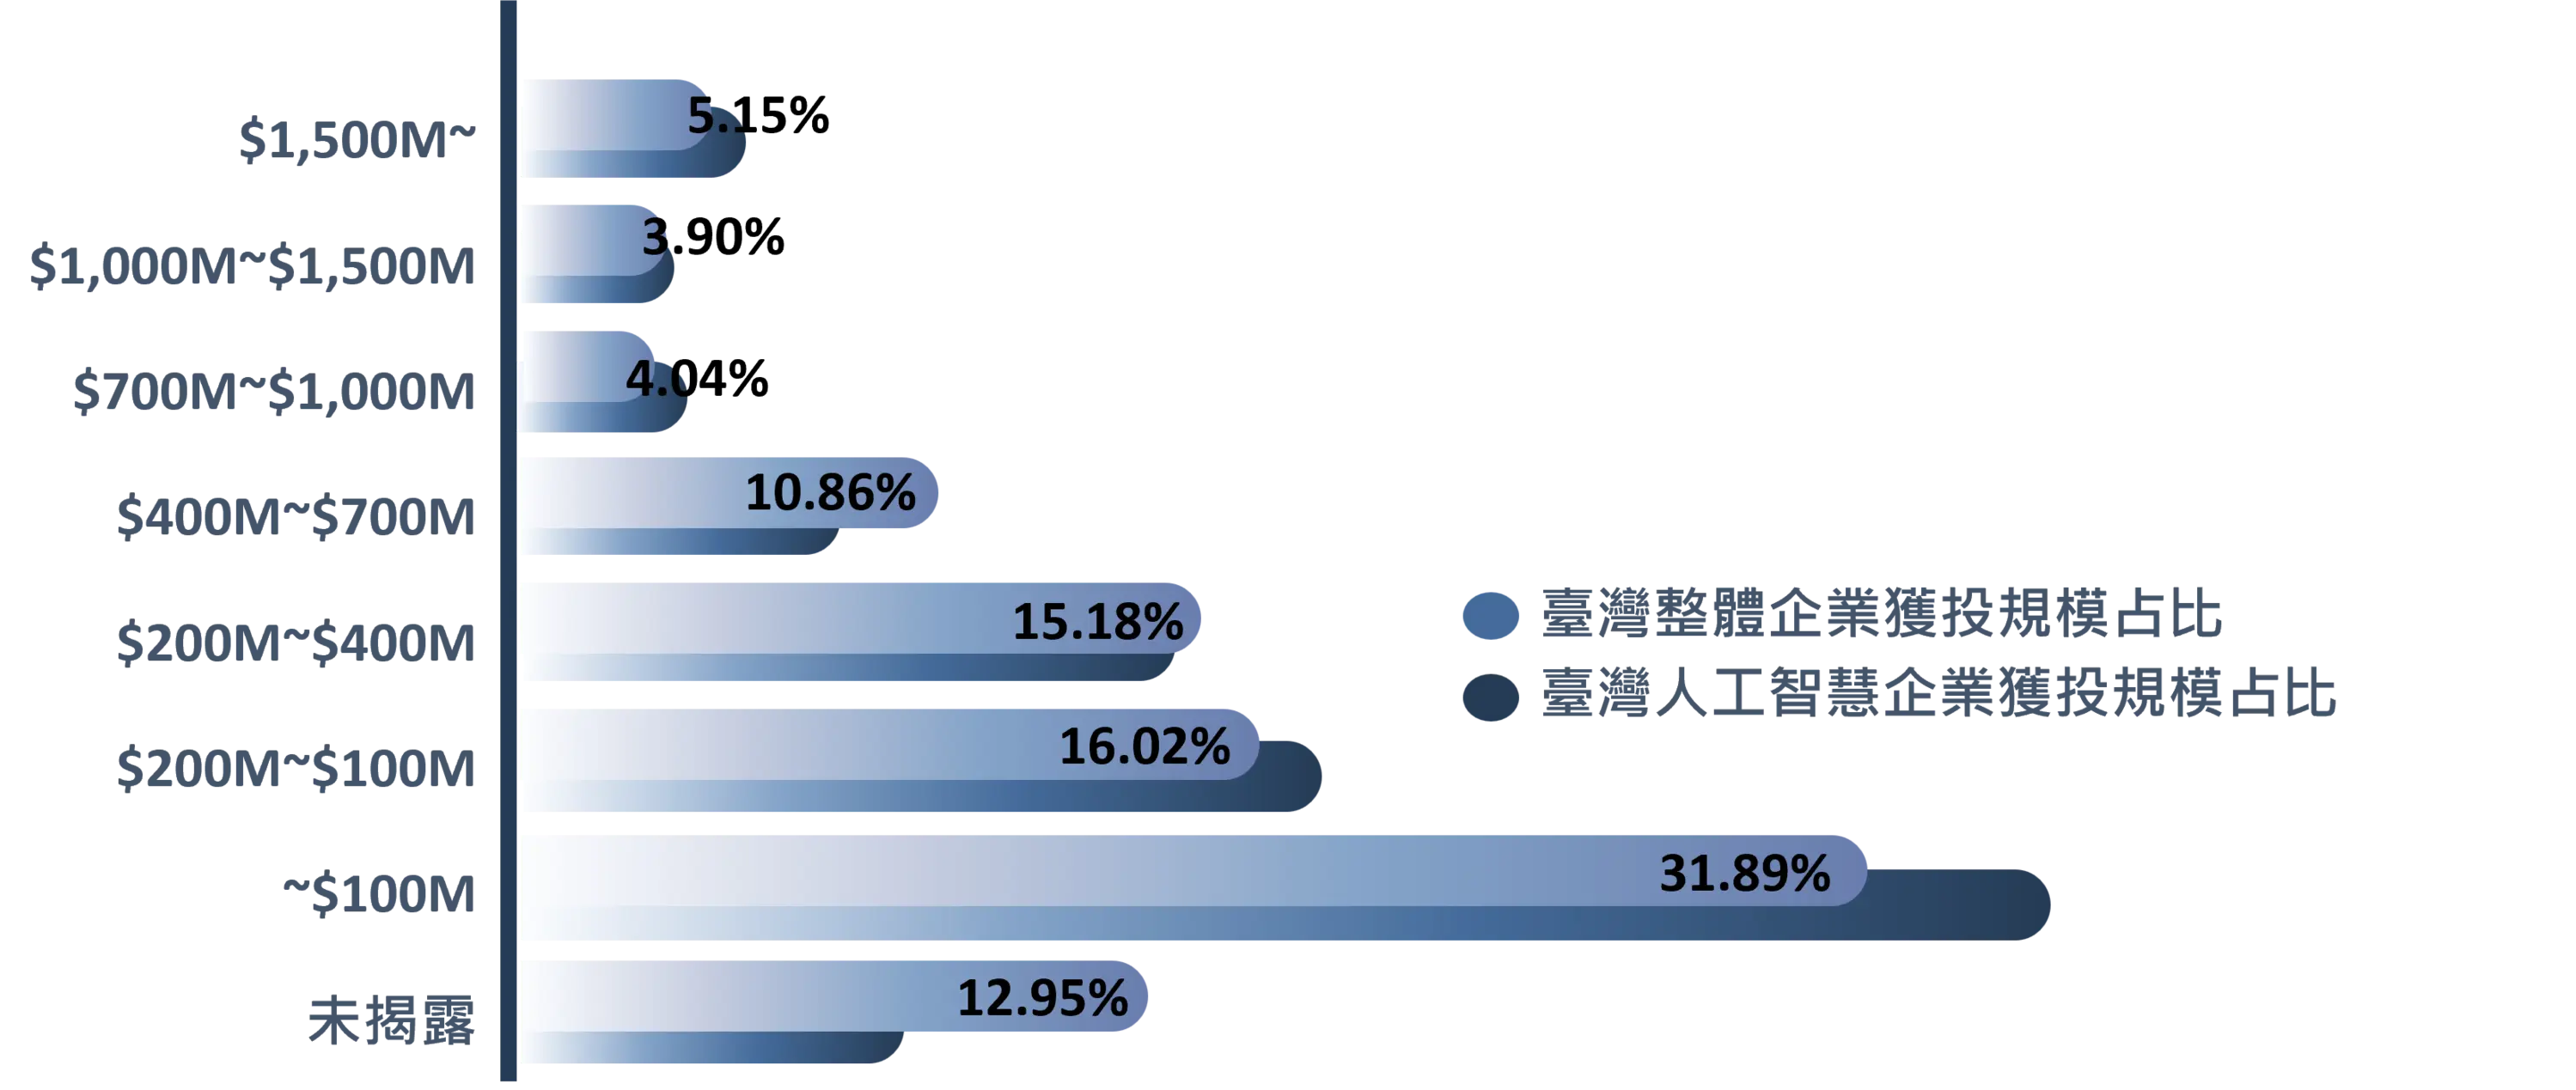
圖7 臺灣人工智慧獲投規模件數
從獲投金額規模來看,有77.99%的比重在1,000萬美元以內,其中投資規模在700萬美元以內的約有73.96%,投資規模在100萬美元以內的則有31.89%;1,000萬美元至1,500萬美元間以及1,500萬美元以上的各有28件以及37件,共占比9.05%,與臺灣整體早期獲投規模在1,000萬美元以上的占比10.27%相差不大。
若進一步瞭解投資規模與次領域的關係,可發現1,000萬美元以上的交易多數在特定產業應用,占比57.1%,而企業級應用占比39.3%,此一狀況在1,500萬美元以上的交易則有相反的趨勢,特定產業應用占比24.43%,基礎設施與運算占比37.8%,企業級應用則是40.5%;從另一方面切入,若將其與各領域的總件數相比,特定產業應用的千萬美元交易僅占其6.4%,企業級應用占10.5%,而基礎建設與運算則占21.6%。
以全球而言,人工智慧的技術發展沒有一絲慢下腳步的跡象,隨著資金的催化與科技圈的押注發酵,市場明顯趨向軟硬同步的態度,臺灣在政策推動上強化原有的硬體優勢,也持續培養軟體技術。
以近三年的趨勢走向而言,基礎設施與運算領域單年獲投從2023年的7,575萬美元躍升至2025年的2.12億美元,政府注入的資金讓硬體以及主權AI相關的新創香火旺盛;而臺灣人工智慧新創次領域中一直都不遜色的特定產業應用也在2025年衝破單年獲投2億達到新高峰,專攻產業的AI應用從概念發想逐漸深入各領域的工作流程;在2026年之前的產業次領域本文將生成式AI應用系列以及企業數位轉型等類型歸於跨領域應用,隨著企業端對於流程AI化的意識越來越高,相關應用所針對的場域也更清晰,因此在2026年本文將面向企業的AI應用重新劃分到「企業級應用」領域,獲投趨勢上雖不如前兩個領域明顯地突飛猛進,但是也以每年1億左右的金額穩定占有一席;
最後,呼應全球Physical AI話題崛起,技術的推進使現實與虛擬同步,2026年本文將與Physical AI相關的軟體與硬體劃分為單一次領域,有鑑於臺灣硬體製造的良好基因,單筆獲投金額從2023年的648萬美元成長至2025年的1,513萬美元,放眼全球,雖然技術頂端的人型機器人不是臺灣所擅長,但是整條供應鏈中仍有臺灣的一席位。
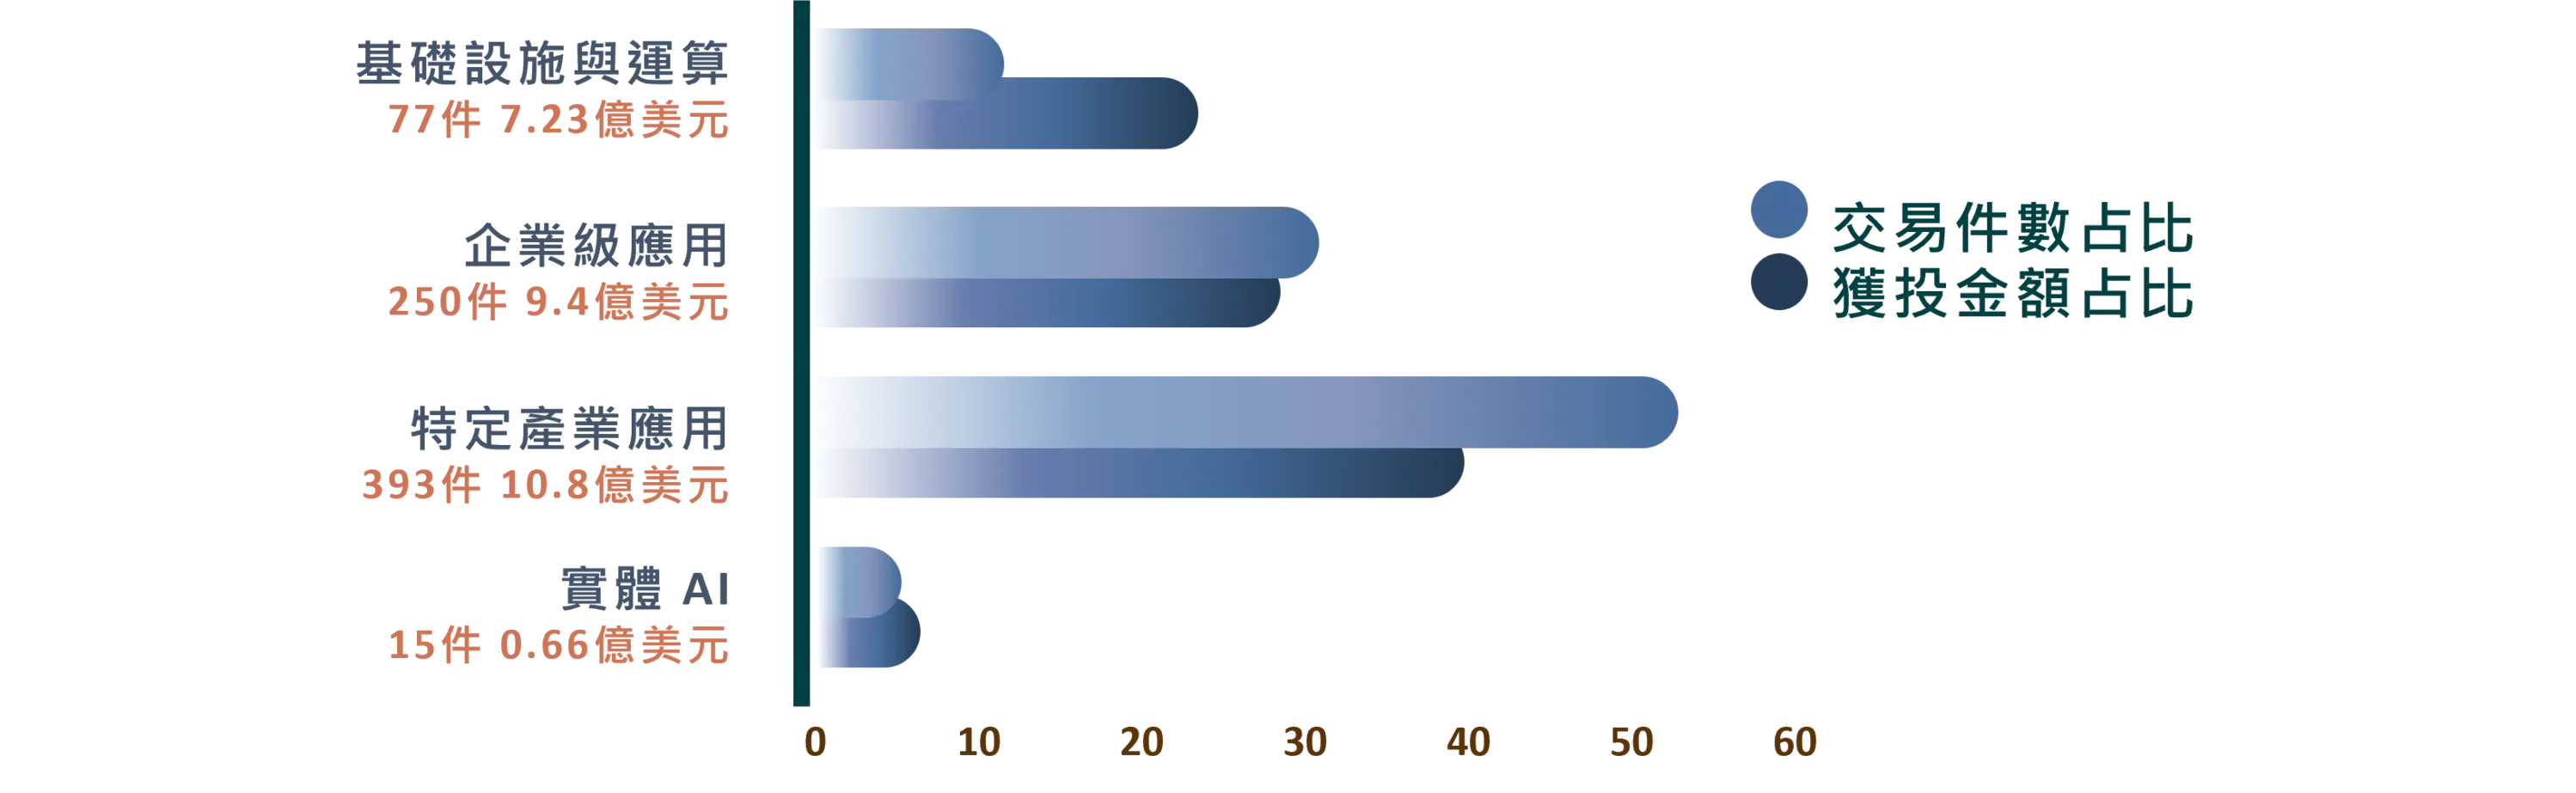
圖8 臺灣人工智慧產業次領域投資交易金額/件數占比
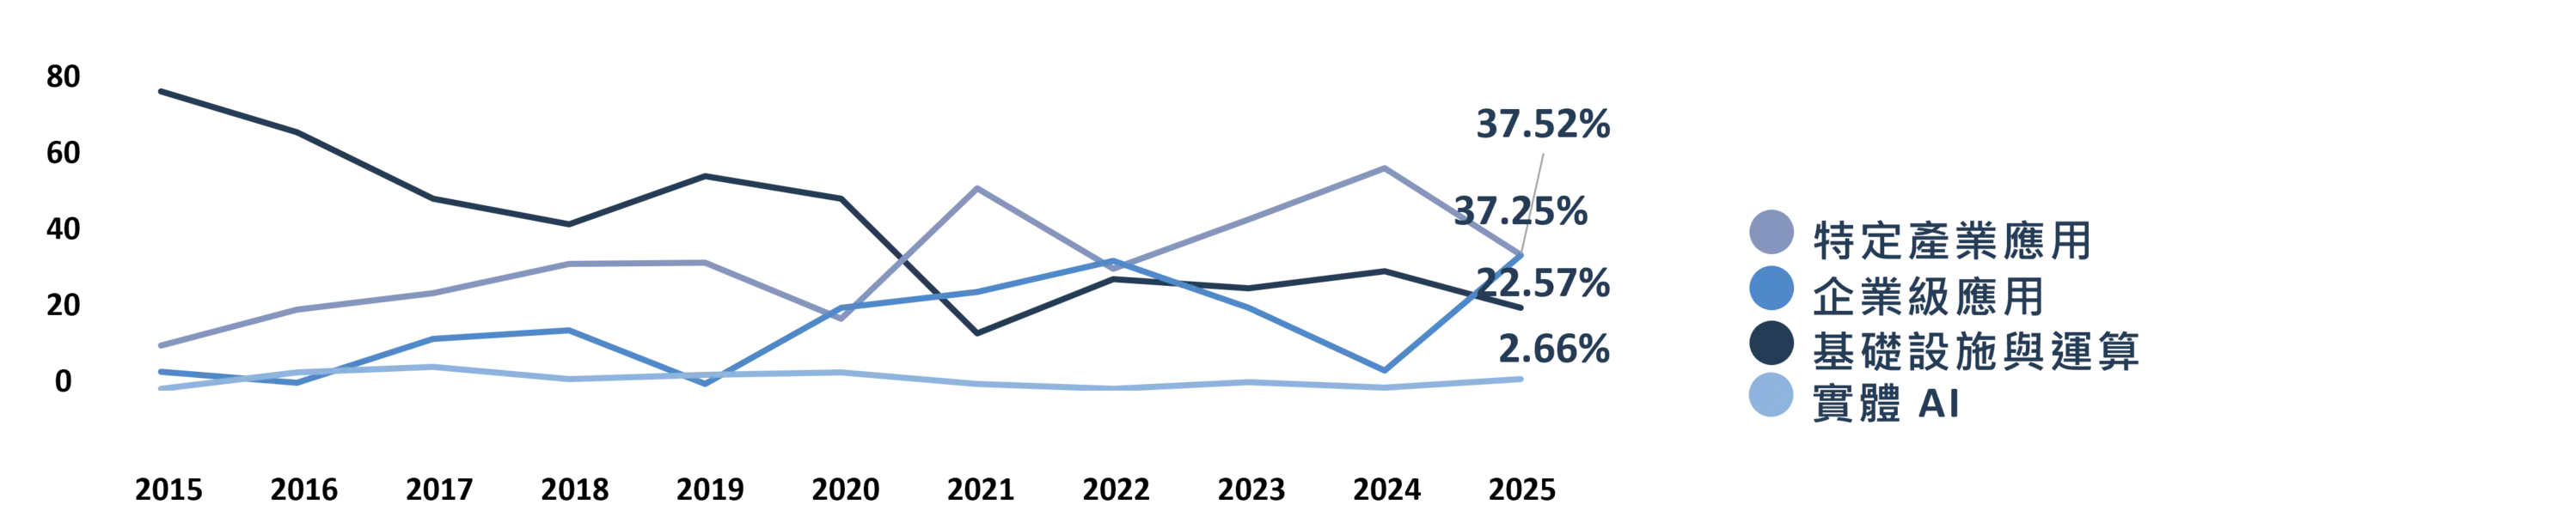
圖9 臺灣人工智慧產業次領域逐年投資交易件數占比
就四大領域逐年的獲投熱力圖和折線圖來看,特定產業應用的熱度自AI爆發以來一直很穩定。以占比而言,企業級應用領域的交易件數自2024年開始上升,到了2025年已經與基礎設施與運算相近。進一步觀察累積獲投金額則有不一樣的表現,雖基礎設施與運算交易件數稍有下滑,但是累積金額卻是從2024年就大幅成長;在獲投熱力圖的表現上同樣可以看出2025年特定產業應用和基礎設施與運算的或投金額都有驚人的2億美元,但是基礎設施與運算卻是以20件獲投交易就達到此成績,凸顯投資人對算力和基礎設施的重視。
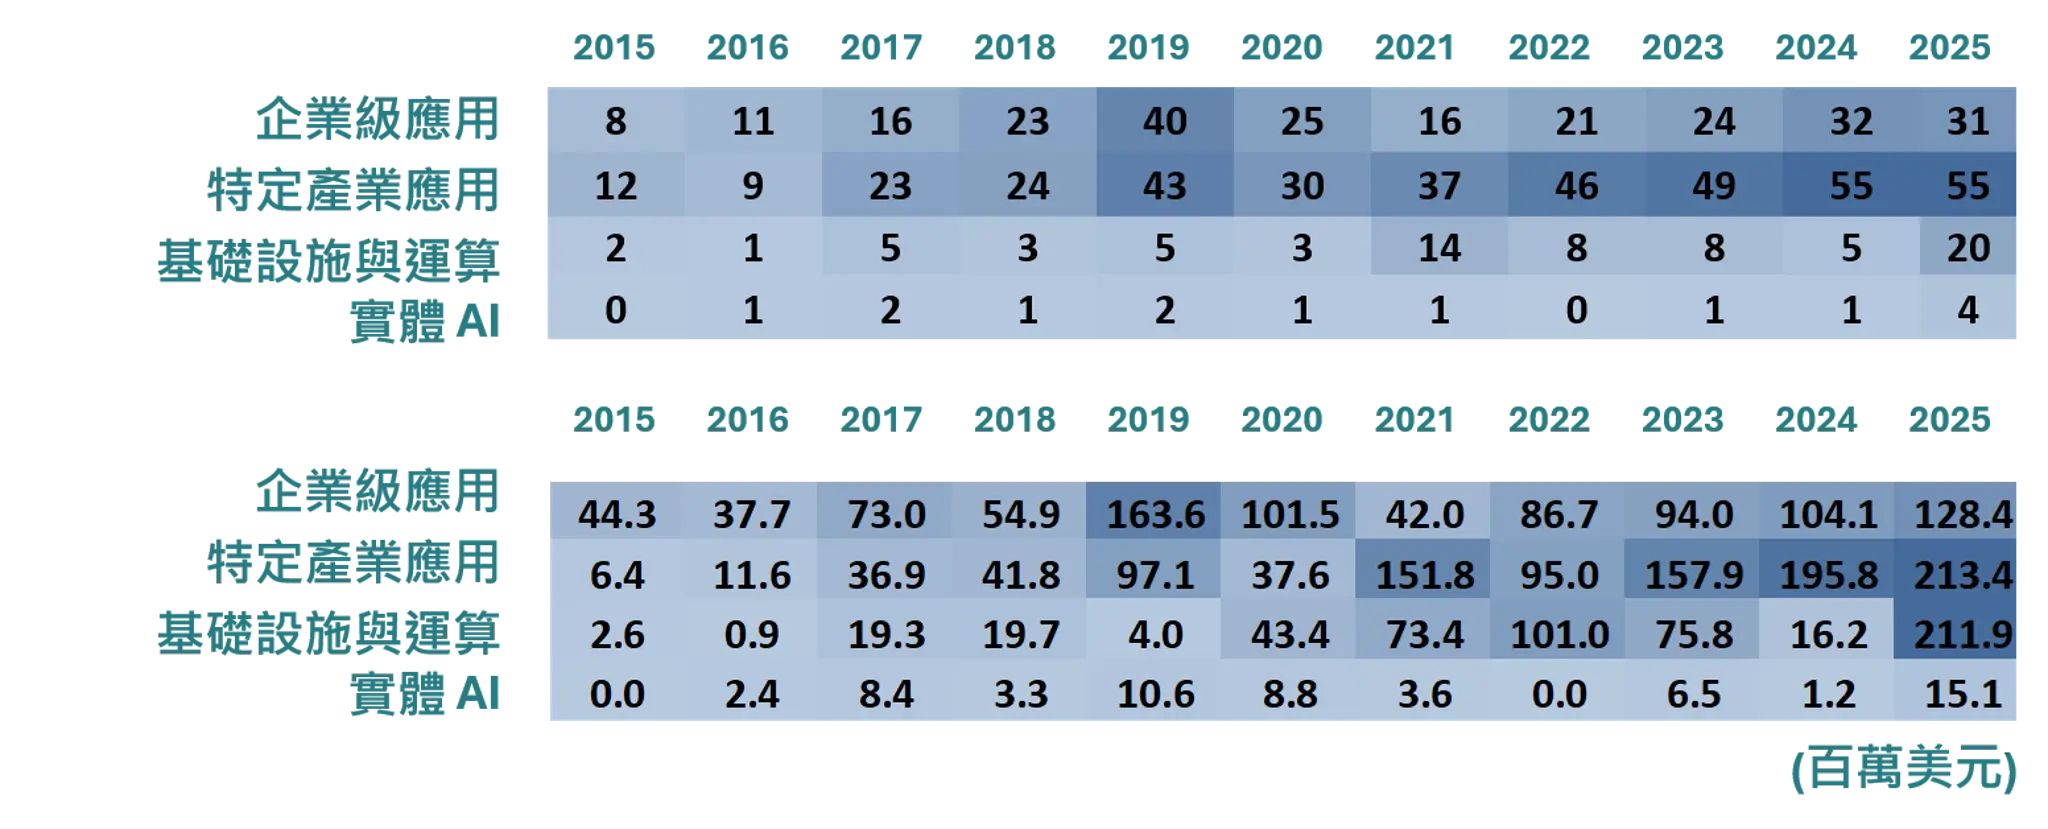
圖10 臺灣人工智慧產業各次領域逐年交易件數/金額熱力圖
(四) 人工智慧產業裡的最強推手
除了瞭解整體獲投企業的交易趨勢外,以下從投資人切入,有助於瞭解資金市場的參與者及活躍法人。據FINDIT 研究團隊所掌握臺灣人工智慧獲投的718件交易中,企業創投參與402件,比例最高,占總投資件數約56%;其次是創投共有314件、占總投資件數約43.73%;海外投資人共有121件、占總投資件數約16.85%;最後是國發基金共有101件、占總投資件數約14.07%,與上一年相比國發基金參與的件數有相對明顯的成長。
若進一步分析個別投資人的活躍程度,以國發基金96筆件數最多,以行動推進臺灣AI新創的成長,其次有創新工業技術移轉(20件)、台杉投資管理顧問(17件)、達盈管理顧問(16件)、國泰創業投資(12件)、富邦金控創業投資(11件)、緯創資通(11件)、蜂行資本(11件)、帆宣系統科技(10件)、中華開發資本(10件)、Sparklabs Taiwan(10件)500 Global(10件)、等。
在2025年至2026年6月的交易中,國發基金共參與了19件投資交易,應用層面包括7件企業級應用如資安、企業工作流程導入、電腦視覺等,在特定產業應用也有10件如健康醫療、汽車和無人機,最後也少不了基礎設施中的晶片。
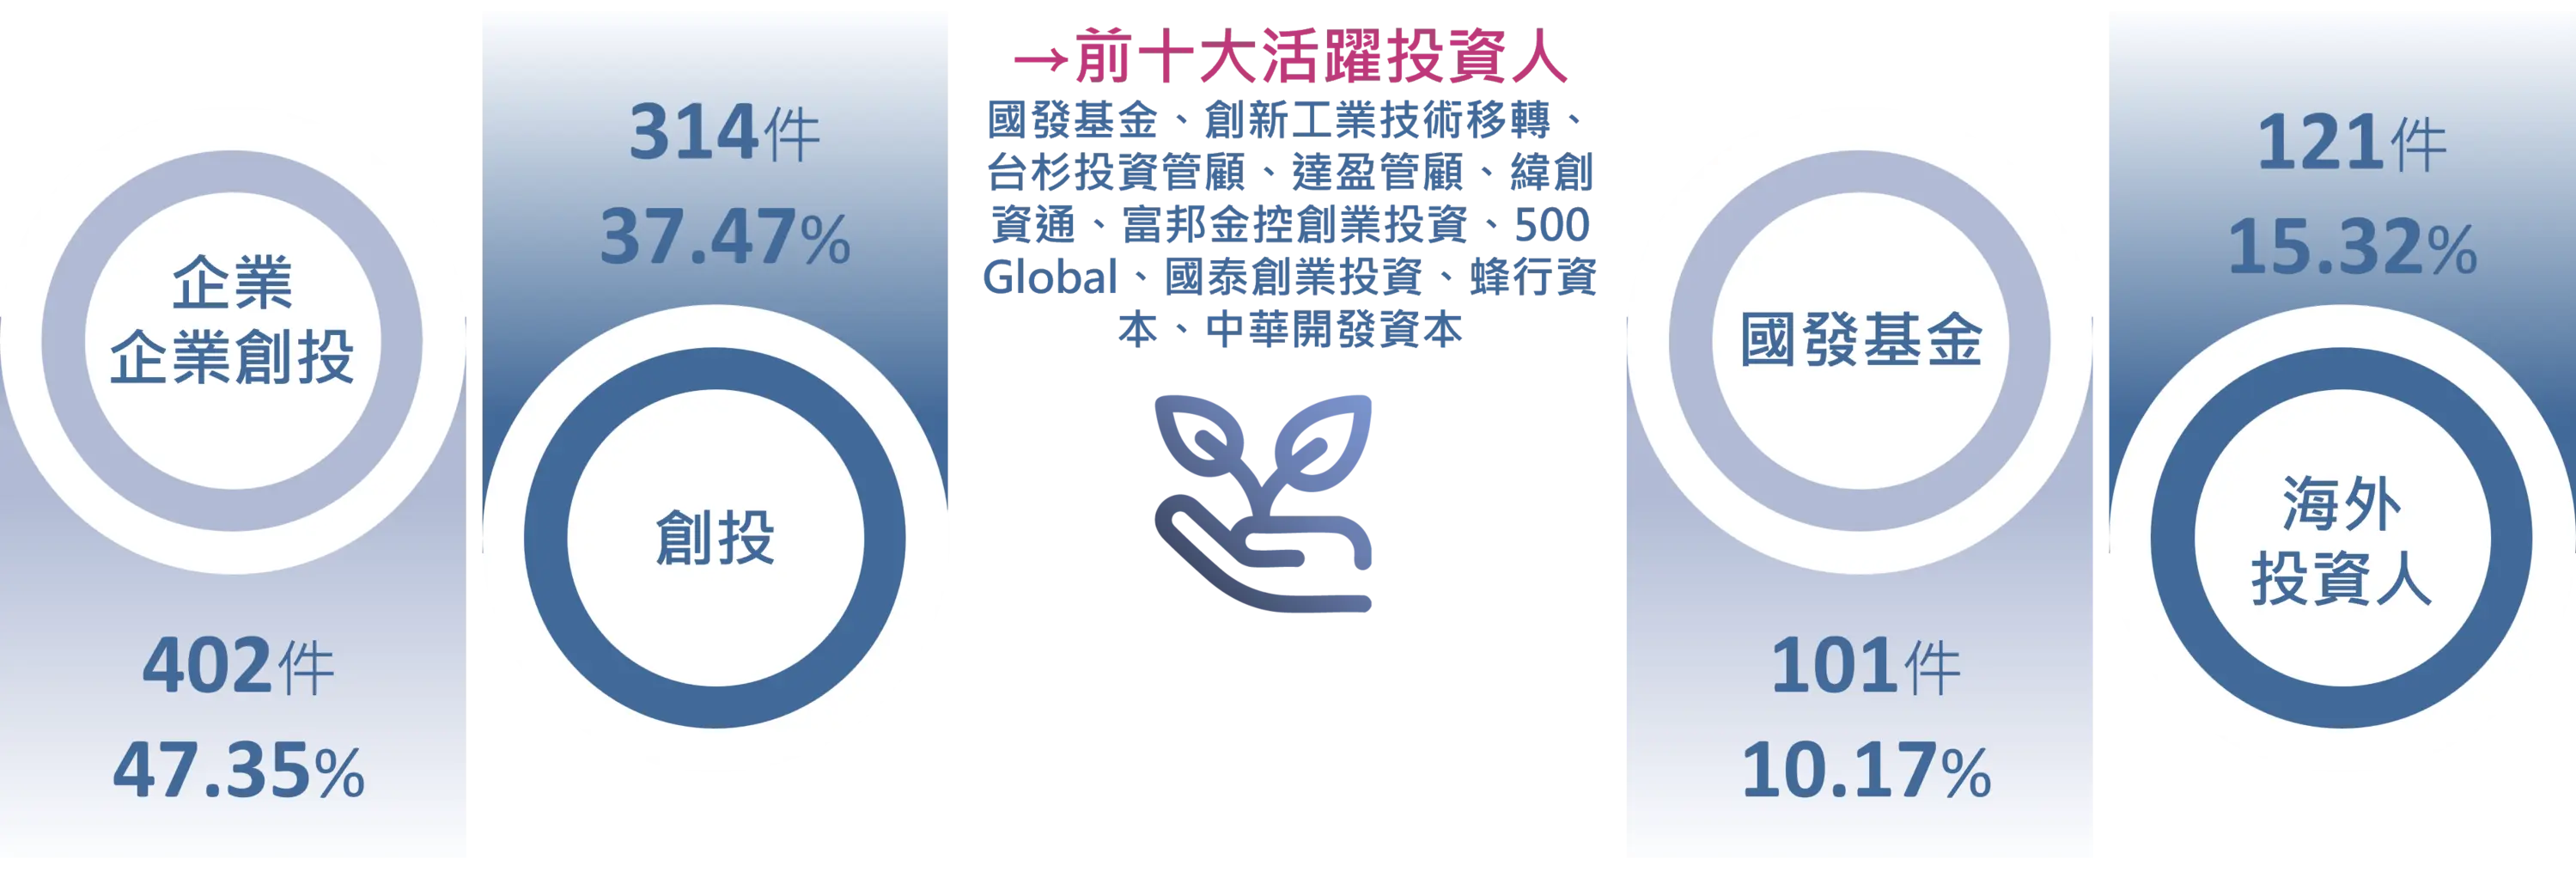
圖11 各類投資人參與臺灣人工智慧投資交易件數占比統計
三、技術發展實現理想,投資市場開始納入現實考量
從整體獲投瞭解歷年趨勢、輪次占比及資金規模後,接著將人工智慧產業分為人工智慧基礎設施與運算、企業級應用、特定產業應用和實體AI四個次領域,以及再劃分下一層的分類。整體而言,AI晶片的累積獲投金額持續位居第一,以36筆投資交易達到3.7億美元的交易金額,與去年相比成交數量相對成長,以交易件數而言,特定應用領域中的健康醫療以109筆位居第一,其次是同領域的製造業的68筆和企業級應用的行銷科技66筆。
藉此可以發現以產業領域而言,硬體仍占有較多資金,如AI晶片以38筆投資交易就達到3.7億美元的交易金額,較特別的是今年劃分領域中新的應用類型「大型語言模型評測LLM benchmarking」單筆獲投紀錄1億,也成為平均獲投金額最高的領域。除此之外,還有平均金額2,560萬美元的美容與時尚和AI記憶體設計的1,632萬美元。
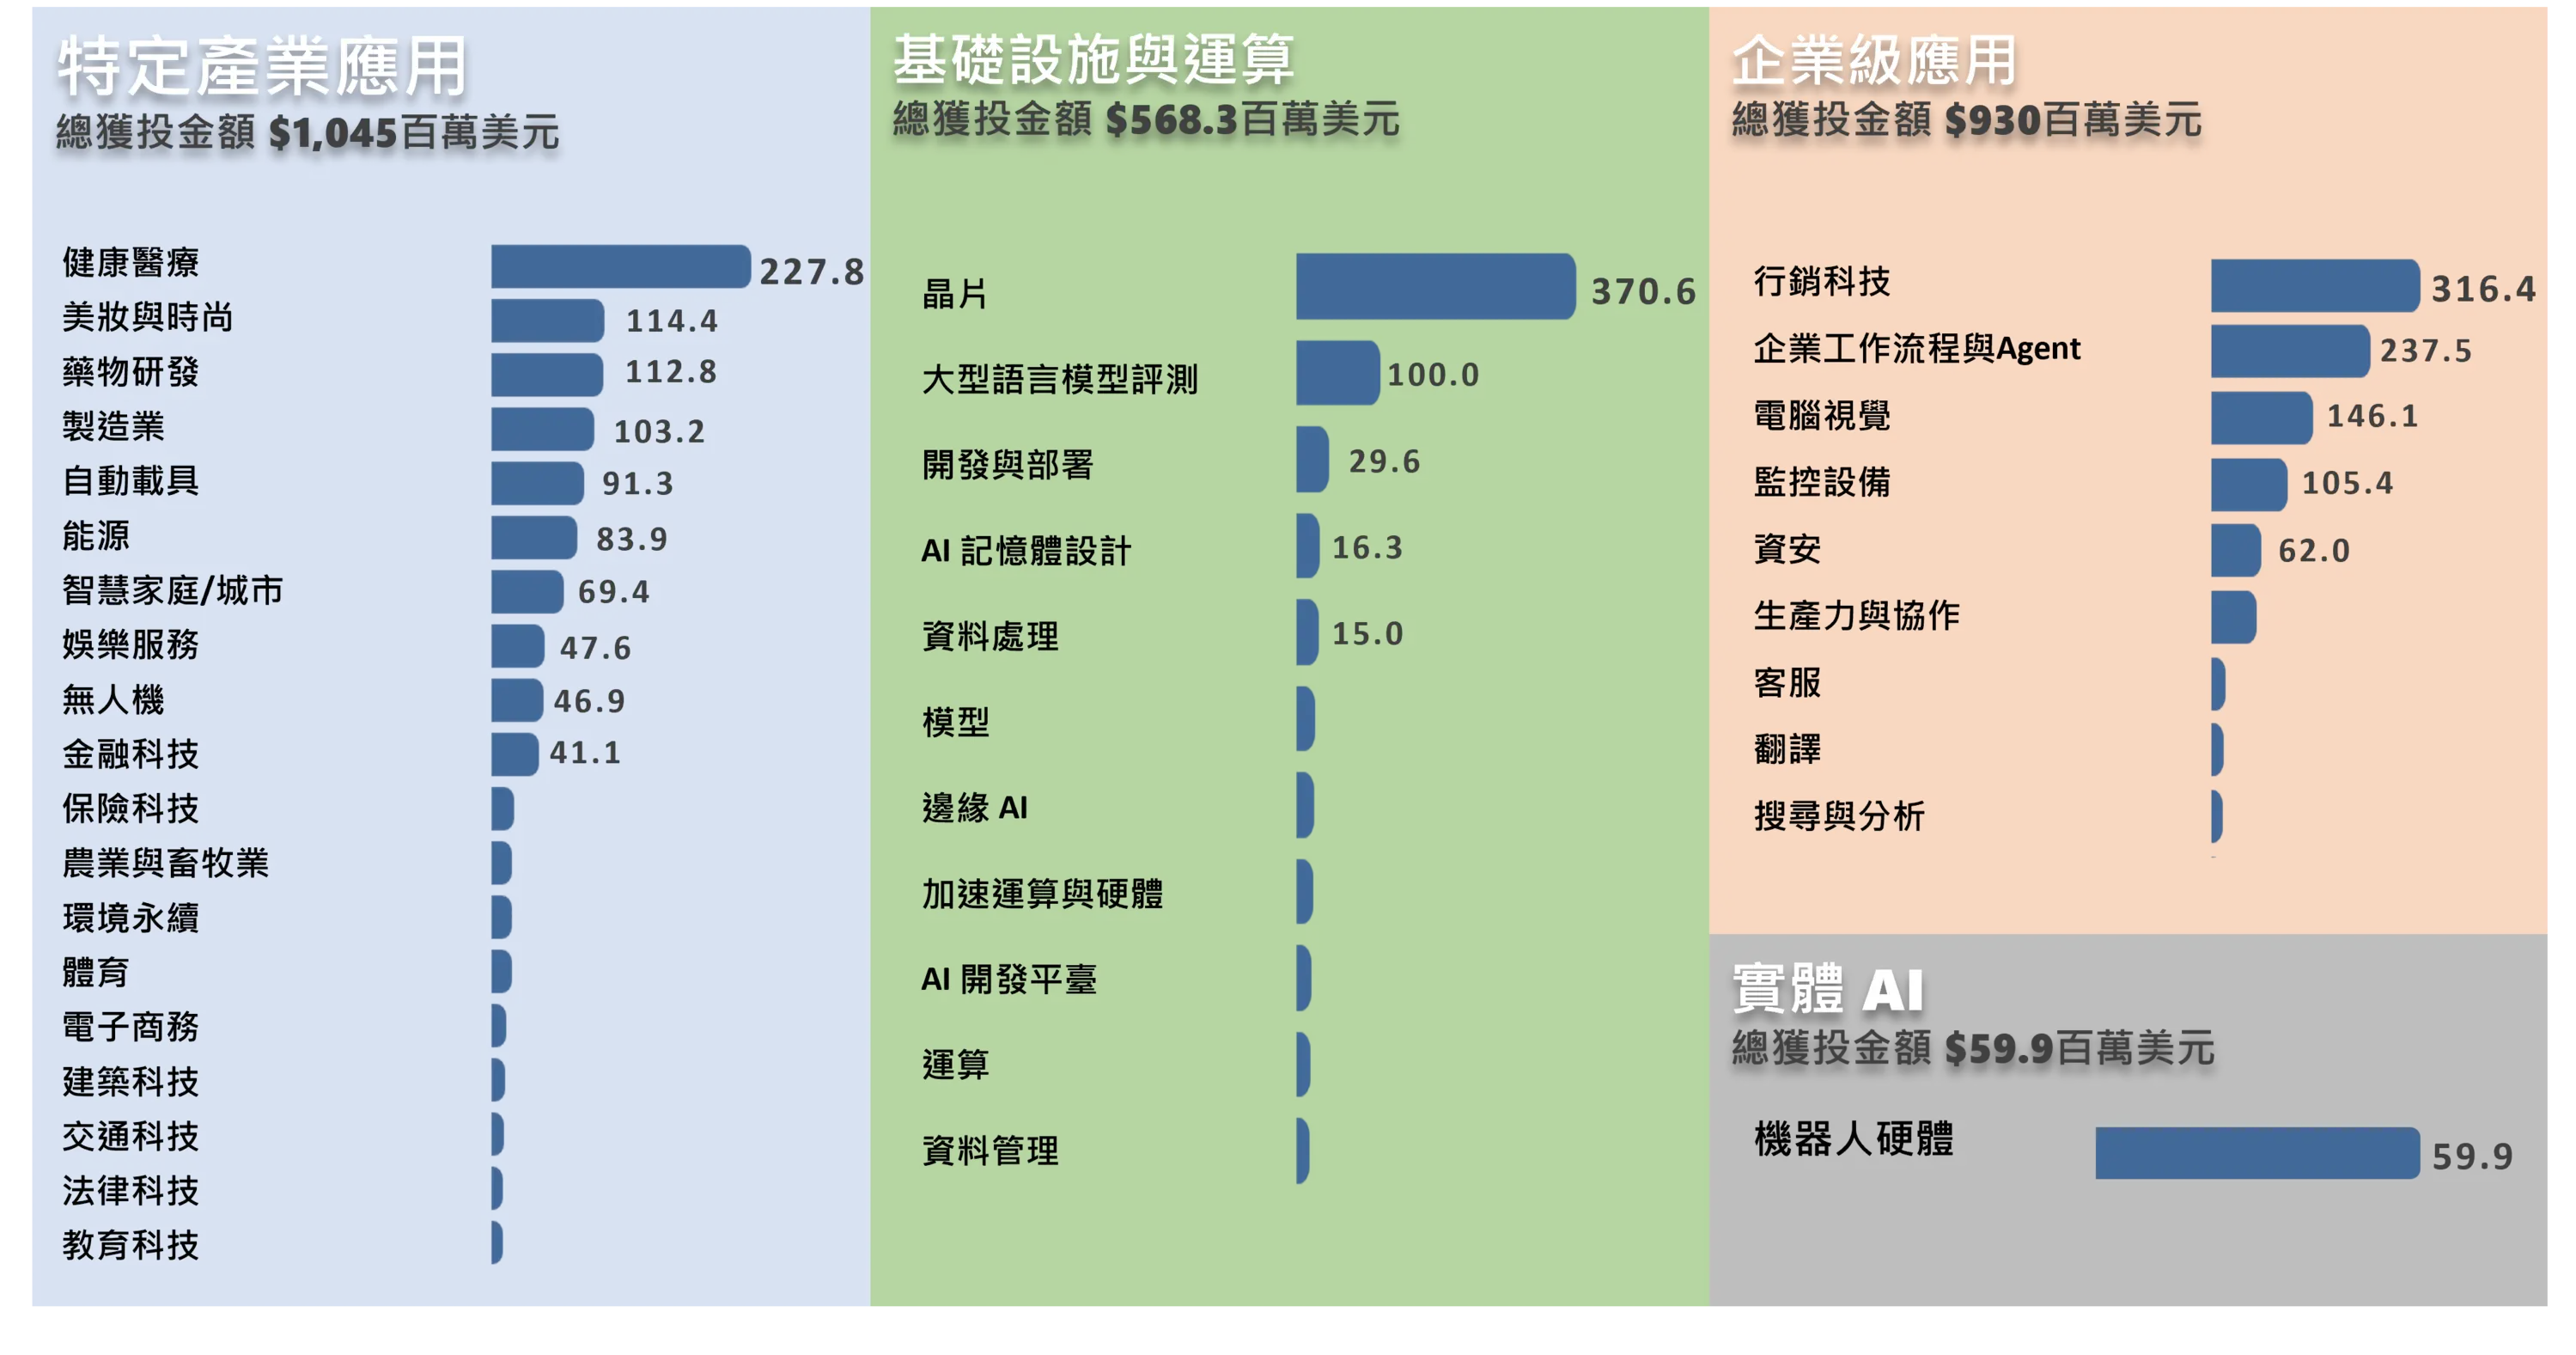
圖12 臺灣人工智慧產業各次領域之應用層面獲投概況
(一) 人工智慧領域獲投新創輪廓
為進一步瞭解臺灣人工智慧產業獲投樣貌,基於臺灣經濟研究院FINDIT研究團隊的整理,繪製整體獲投企業輪廓。
以企業家數來看,臺灣人工智慧產業領域共有363家,在四大領域分類下,占比最多的為193家的特定產業應用,其次是126家的企業級應用,接著是分別是37家的基礎設施與運算和7家的實體AI。下述章節,我們就四大領域分別介紹其在應用層面的企業分布以及近一年獲投趨勢下活躍的亮點新創。
(二) 相較2024年,特定產業領域在2025年雖同樣亮眼但未見大幅成長
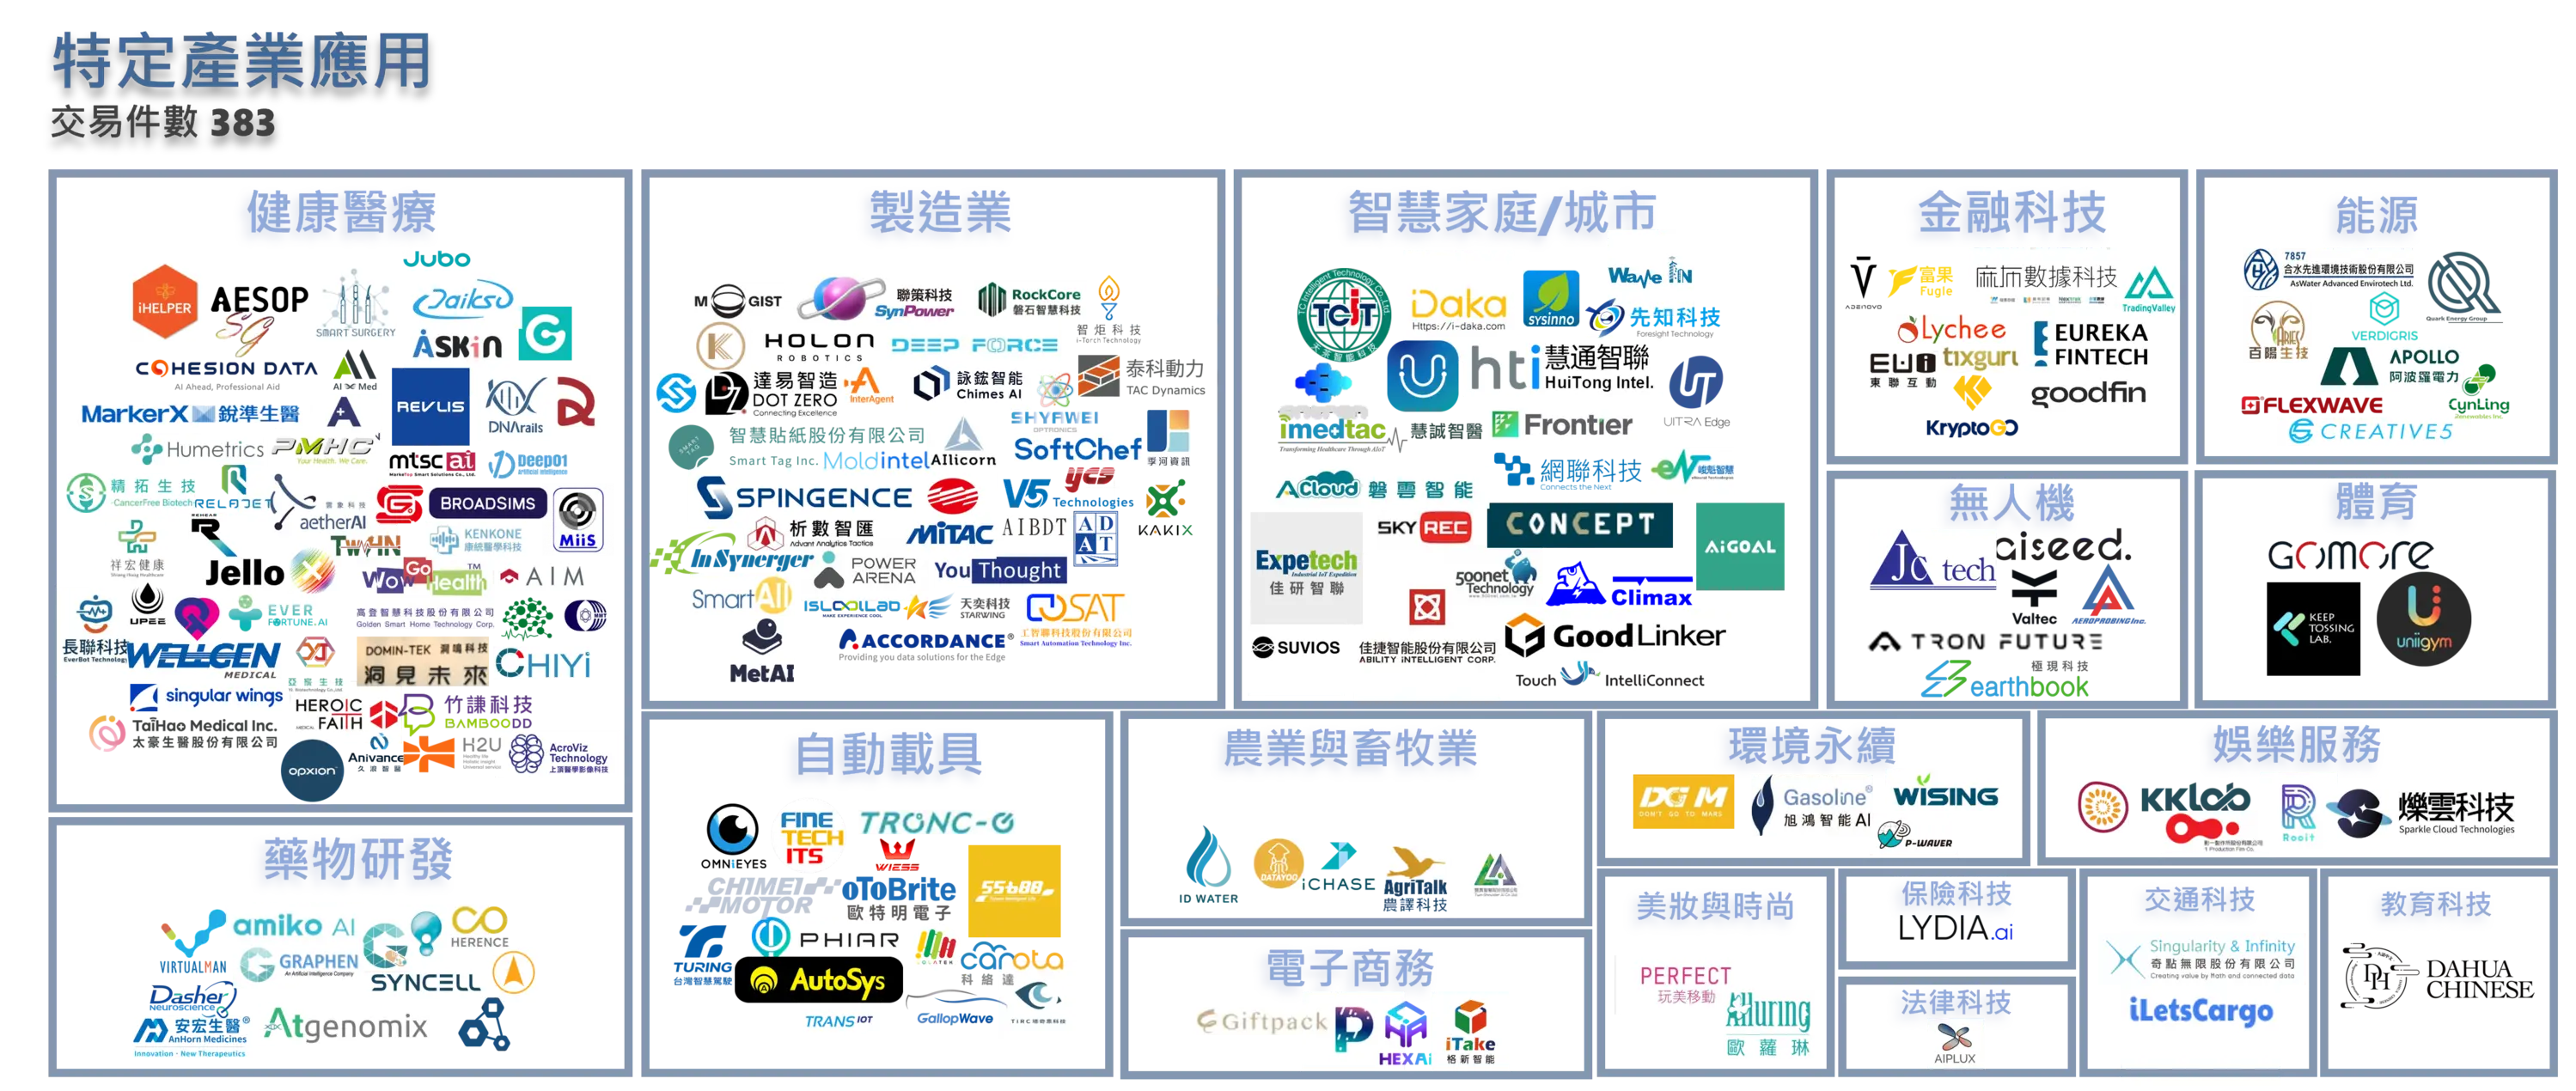
圖13 臺灣人工智慧產業早期獲投企業輪廓
在交易筆數最多的「特定產業應用」領域中,觀察近五年(2021年至2025年)仍以健康醫療相關的應用占交易筆數最多,呼應臺灣新創不分產業的早期投資市場熱點一直是健康醫療與生技領域;若觀察累積交易金額,熱點除了落在健康醫療和藥物研發以外,製造業與能源也是資金吸納度高的應用類型,其中稍微往近期觀察,較特別的是在2026年5月一家建築應用的新創獲得千萬級獲投。
就人工智慧在產業應用的方向觀察,模型能多深入產業痛點是必勝關鍵,如果只是優化繁瑣的工作流程,AI Agent能做得更好且更全面,而這樣的進展也使得特定產業本身市場大且痛點明確的這些產業應用新創脫穎而出。健康醫療與生技在臺灣新創獲投在整體占比達五分之一,若不分領域在人工智慧產業中也一直是件數最多的應用,整體而言在特定產業應用中占了近35%,
此外,面臨到缺工和技術人員退休的雙重挑戰,工業場域的AI應用對於製造大國臺灣更是重要,獲投筆數占了整體近兩成,其次,包括無人機、自駕設備、環境永續和AIoT等,隨著視覺模型技術發展飛躍性成長,無人機和自架設備等應用穩定發展,兩者也占整體特定產業應用獲投件數約11%;而所謂科技墳場的悲歌,環境保育與能源的運用也成為現階段相對重要的議題,其在整體特定產業應用獲投件數中占比約5%。
將觀察期間聚焦在2025年,該領域的獲投金額共2.13億美元,其中獲投金額前五大應用包括健康醫療(5,088萬)、藥物研發(4,421萬)、能源(4,150萬)、製造(2,475萬)和AIoT(1,618萬);交易筆數則共有55筆,占比前三大應用包括健康醫療(29.1%)、製造(20%)和能源(10.9%)。
進一步觀察截至2026年6月的數據,該領域2026年累積獲投約3,916萬,除了在健康醫療和前述提到的建築應用有千萬級交易外,整體相比2025年的表現略微遜色。考慮到獲投的交易金額以及該領域中熱度集中的應用,挑選五家企業,深入瞭解近一年臺灣人工智慧在特定產業應用面的早期獲投企業。
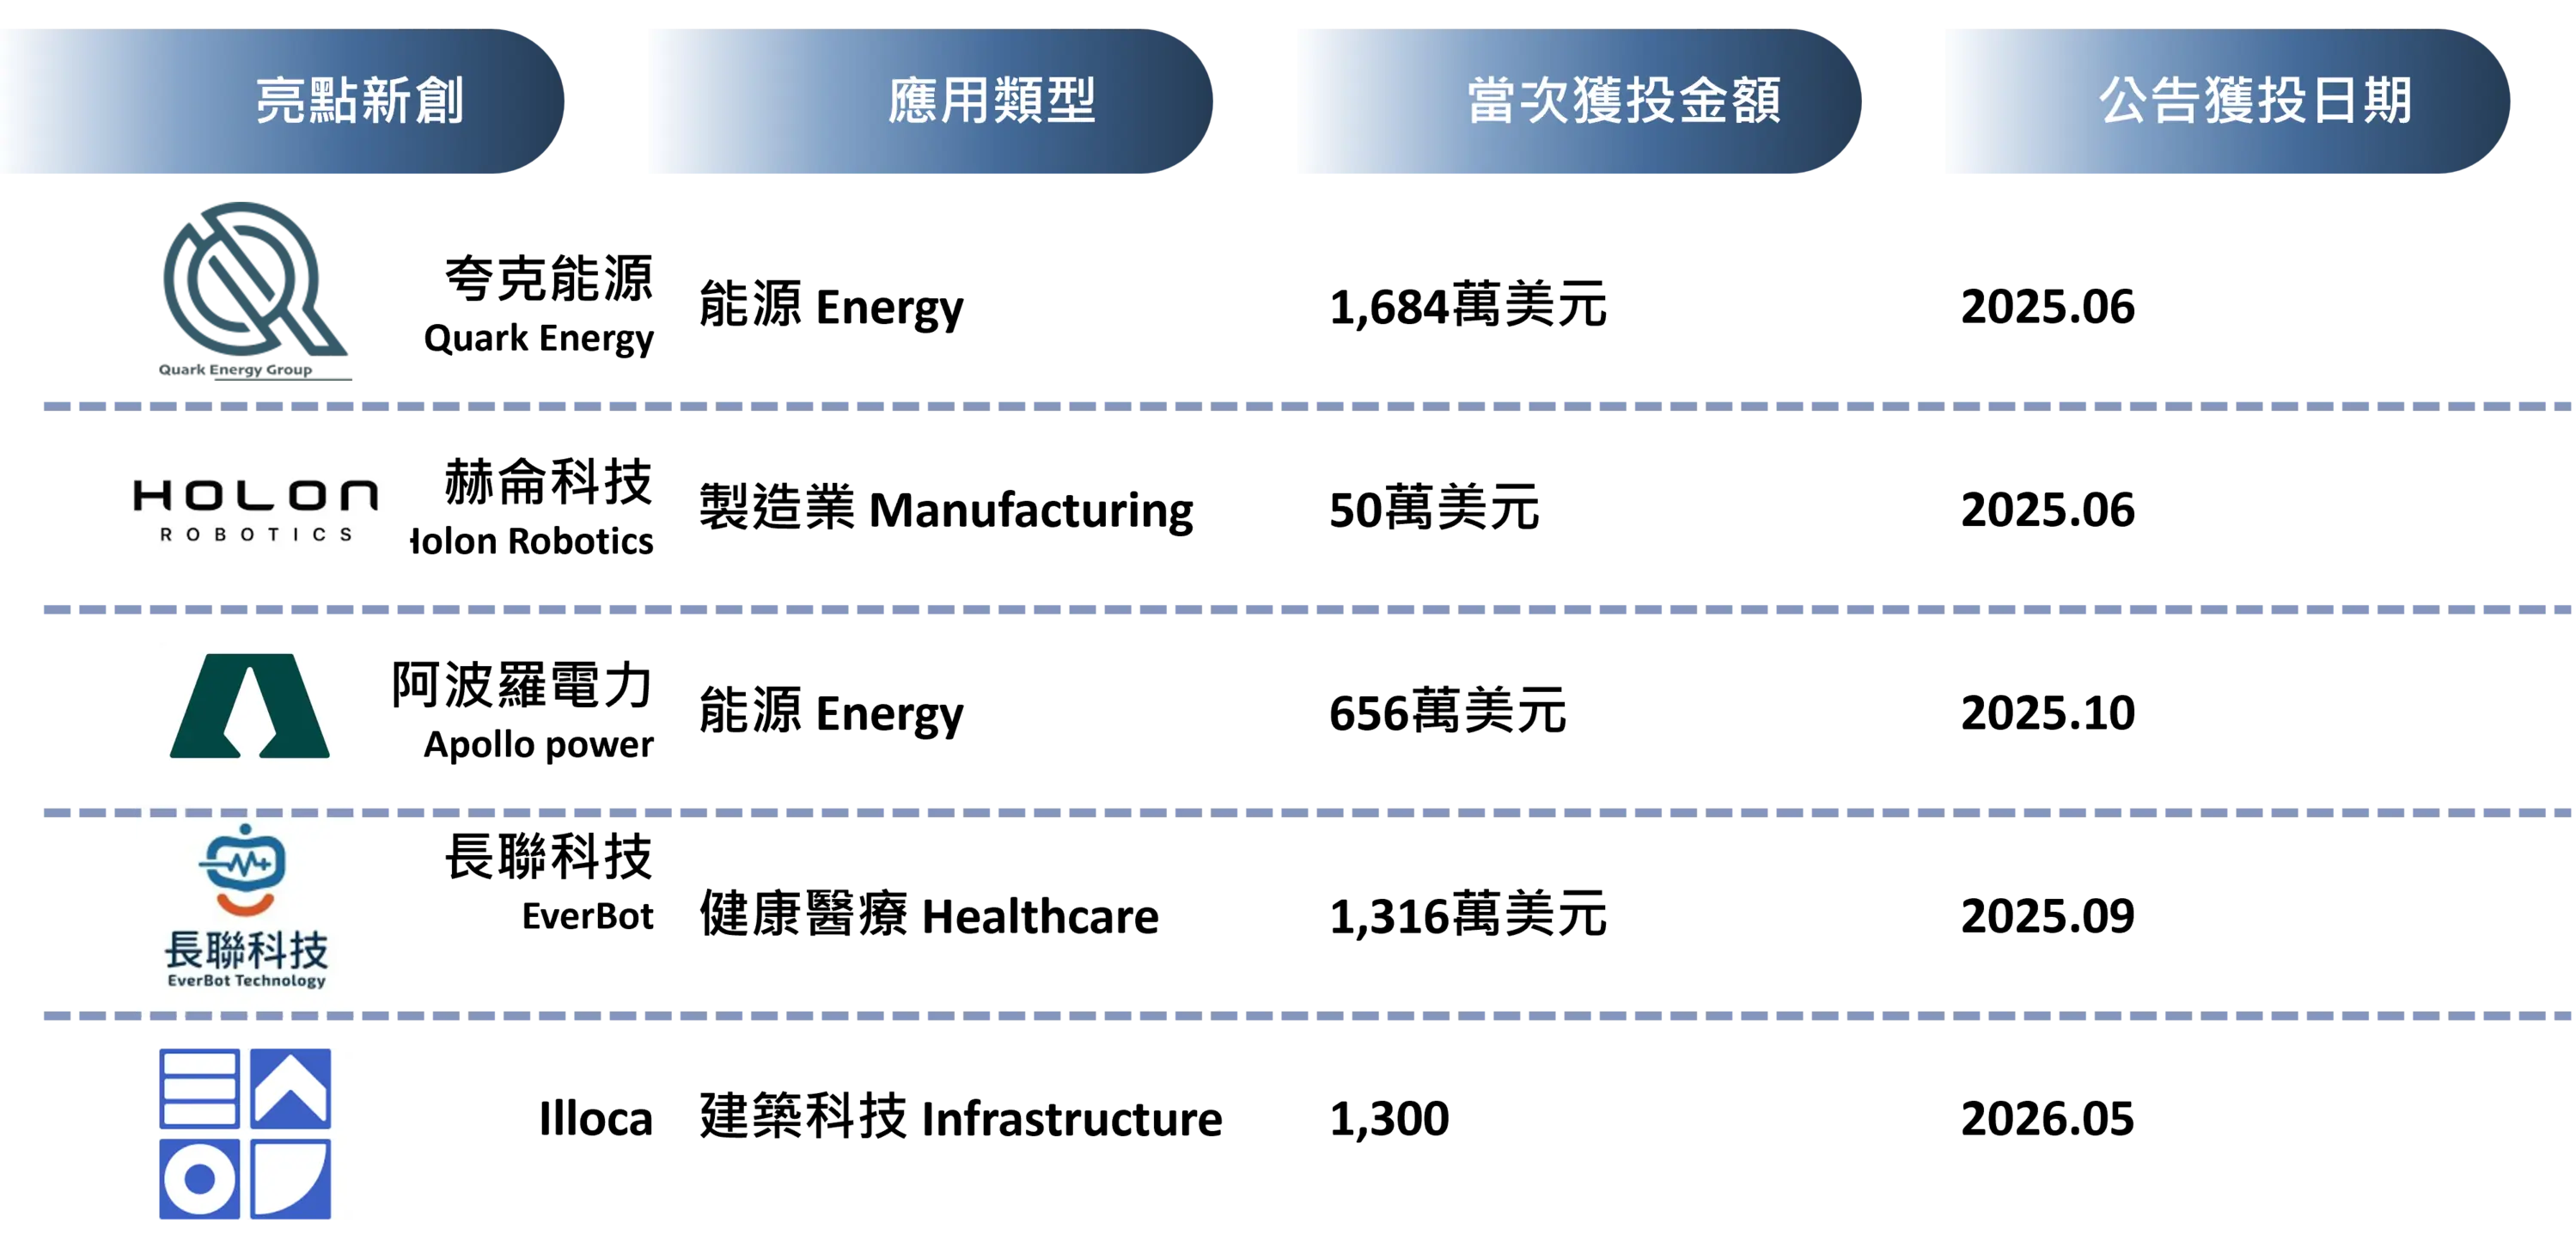
圖14 臺灣人工智慧產業「特定產業應用」領域獲投亮點企業(2025-2026.H1)
- 夸克能源Quark Energy
在人類發展歷史中,科技的進步促成文明與生活的改變及優化,然而在這背後有著隨演變逐漸被消耗的地球,因應全球氣候變遷和溫室氣體減量的趨勢,夸克能源以融合再生能源產業發展出發,從案場開發、土建工程、各項綠電設施整合、憑證銷售與永續產品導入,為的是創造綠色、智慧且乾淨安全的環境。夸克能源除了致力於綠能永續的建造,也結合在地開發生、合控股和學校,建立教育與培訓機制,透過產學合作提供實習及現場教學機會,其中AI智慧節能管理系統透過技術整合方案實現智慧化節能,系統運用人工智慧分析設備運轉數據,自動調節參數,有效降低能源消耗,不僅有效降低客戶成本且能快速實現節能減碳的效益,夸克能源於2025年6月獲得約1,684萬美元的投資。
- 赫侖科技Holon Robotics
「多樣化」幾乎用在所有場域都是好的象徵,如單一平台能買齊所有必需品、單一Agent能完成所有待辦事項,那麼單一機器能完成所有製造呢?對於製造業來說,多樣化的困難程度遠高於其他場域,人工智慧推進工廠製程的速度,但是目前工廠內充滿各式各樣專為某個產品所的調校機械手臂,且專門設定參數的師傅會退休,倘若沒有接班人便會是相當大的生產壓力,赫侖科技這時帶著「工業系統HolonOS」登場,主打就是各廠牌機械手臂整合的功能,為的是讓工廠不再需要針對機械手臂個別編寫程式及參數。
傳統的機械手臂導入時間從初次導入就可能要花上一到三個月的時間,HolonOS只需要三到五天就能完成,更不用提更換產品線時的重新校準,HolonOS靠3D視覺辨識加上即時補償,讓AI自行生成機器手臂的設定參數,並在操作過程中自動修補誤差,該系統可以透過即時3D視覺掃秒客戶提供的樣品和來料,自動產出機器手臂的加工路程,整體而言將生產效率提高約三成。
雖然截至目前Findit團隊所掌握的資訊中,赫侖科技僅於2025年6月獲完成50萬美元的天使輪募資,但是該團隊積極規劃海外加速器計畫以及實地探訪。2026年6月的InnoVEX上赫侖科技展出HolonOS,展示讓金屬表面加工製成得以真正自動化的技術,展會中以機械手臂搭配3D視覺感測相機,讓觀展者可以動手任意移動加工件,以模擬工廠中常見的定位不準情境,而系統即時完成感知—決策—執行的閉環行動;在2026年赫侖科技,已將市場拓展至航太零組件、國防軍用品與半導體腔體等高階製造市場。
- 阿波羅電力Apollo power
面對全球能源轉型的浪潮,阿波羅電力在2025年推出自主研發的「D.J Smart Power」智慧能源作業系統,整合綠電交易、表後儲能、太陽能維運與ESG/探管理,提供企業一站式解決方案,協助用電大戶邁向淨零排放,該公司基於全球儲能裝置容量的成長趨勢,將能源管理視為企業營運韌性與國際競爭力的關鍵,D.J Smart Power系統具備即時監測、AI演算法與智慧調度功能,協助企業削峰填谷降低電費,且系統能夠自動產出ESG/碳揭露所需的可稽核數據,滿足企業合規需求。
成立於2021年,阿波羅電力於2024年獲得約203萬美元的種子輪,隨後在2025年間共獲投三次,分別為3月的255萬美元、6月的1,313萬美元和10月的686萬美元。隨著AI算力中心的需求在近一年暴增,阿波羅電力攜手產業關鍵資源,並與Tesla Energy Taiwan深度協作表後儲能市場,搭配自研AI EMS平臺,打造臺灣最完整的AIDC能源解決方案;尤其針對高敏感用電產業而言,單點失效型的跳電風險是重大損失,阿波羅電力打造強韌電網,以「Grid Forming 儲能+UPS+AI EMS」提供打造企業級供電韌性架構。
- 長聯科技EverBot
缺工的現代,在醫療照護場域更是嚴重,透過人工智慧和機器人的結合,能夠大範圍的替代人工進行高頻率的重複性工作;面對超高齡社會的未來,相關產業不斷思考將機器人加入照顧行列的解決方法。隨著生成式AI的突破,機器人已經可以理解語境並即時對話回覆,各大科技公司與醫療院所都在逐步將這些技術投入臨床測試與量產;成立於2025年的長聯科技當時面對臺灣史上最大的護理師出走潮,該公司董事長親自貼身觀察護理師的一天,最後於成立時推出第一代機器人「愛寶」。
在醫用機器人的賽道上從不缺少大廠玩家,長聯科技選擇把核心放在打造一顆真正懂醫院的AI大腦,若談到使用乾淨的醫院資料訓練AI是一大問題,是因為涉及著作權和隱私等倫理爭議。而在這之前,中國醫就開始相關數據工程,如將醫師所撰寫的醫囑轉成可被AI使用的數位資料,更進一步培養懂醫也懂科技的人才,如今擔任人工智慧暨機器人創新中心的主任也是長聯科技的研發夥伴之一。除此之外,讓AI內化醫病互動間的所有細節也是長聯科技的武器,譬如,要求「愛寶的回答自述只能在150字以內,因為超過這個長度病患很難專心聽完」,一心打造足夠貼心的機器人使長聯科技起初就體現自身價值。長聯科技歸納可被取代的工作,與醫院協作並打造長跑型的商業模式,該公司在2025年9月獲投1,316萬美元後,接著於2026年3月再獲投1,413萬美元。
- Illoca
全球建築營造產業屬於現代經濟體中規模最龐大的單一產業之一,卻長期以一套無法真正理解建築師設計意圖的軟體工具支撐其知識生產核心。Illoca的創辦人以量化方式描述這個結構性失敗的代價,在工作時間內,建築師真正坐下來設計的時間不到四成,剩下都耗在重畫、重格式化、重做已經存在的東西,而他們志向在把這近六成的時間拿回來。Illoca創辦人中一位在Google DeepMind與Autodesk AI Lab擔任研究者期間,長期探索生成式AI在設計領域的應用可能以及見證AI技術從學術走向實作的歷程;一位曾主導Tesla的BIM(建築資訊模型)團隊,負責大規模製造設施與研發基地的設計執行,技術與實務的罕見組合催生Illoca。
Illoca的Illoca Tracing Paper™將AI Agent置入協作場景,它模擬一個理想的建築設計工作室協作環境,在環境中設計師在描圖紙快速標記草圖、口頭說明空間意圖、在圖上直接塗改與批注,AI Agent即時生成回應建築師的輸入,壓縮想法與呈現的時差,連結設計師、建築師和不熟悉軟體的業主或其他關係人能在同一個介面上有效參與討論。2026年6月Illoca完成1300萬美元的種子輪募資;與此同時,該新創也已經有了實際的用戶。Illoca表示現階段讓市場知道自己是首要任務,但是研發跟產品也必須同步進行。
(三) 提高生產力和自動化已經不夠看,如何快速部署和擴大應用範圍才是關鍵
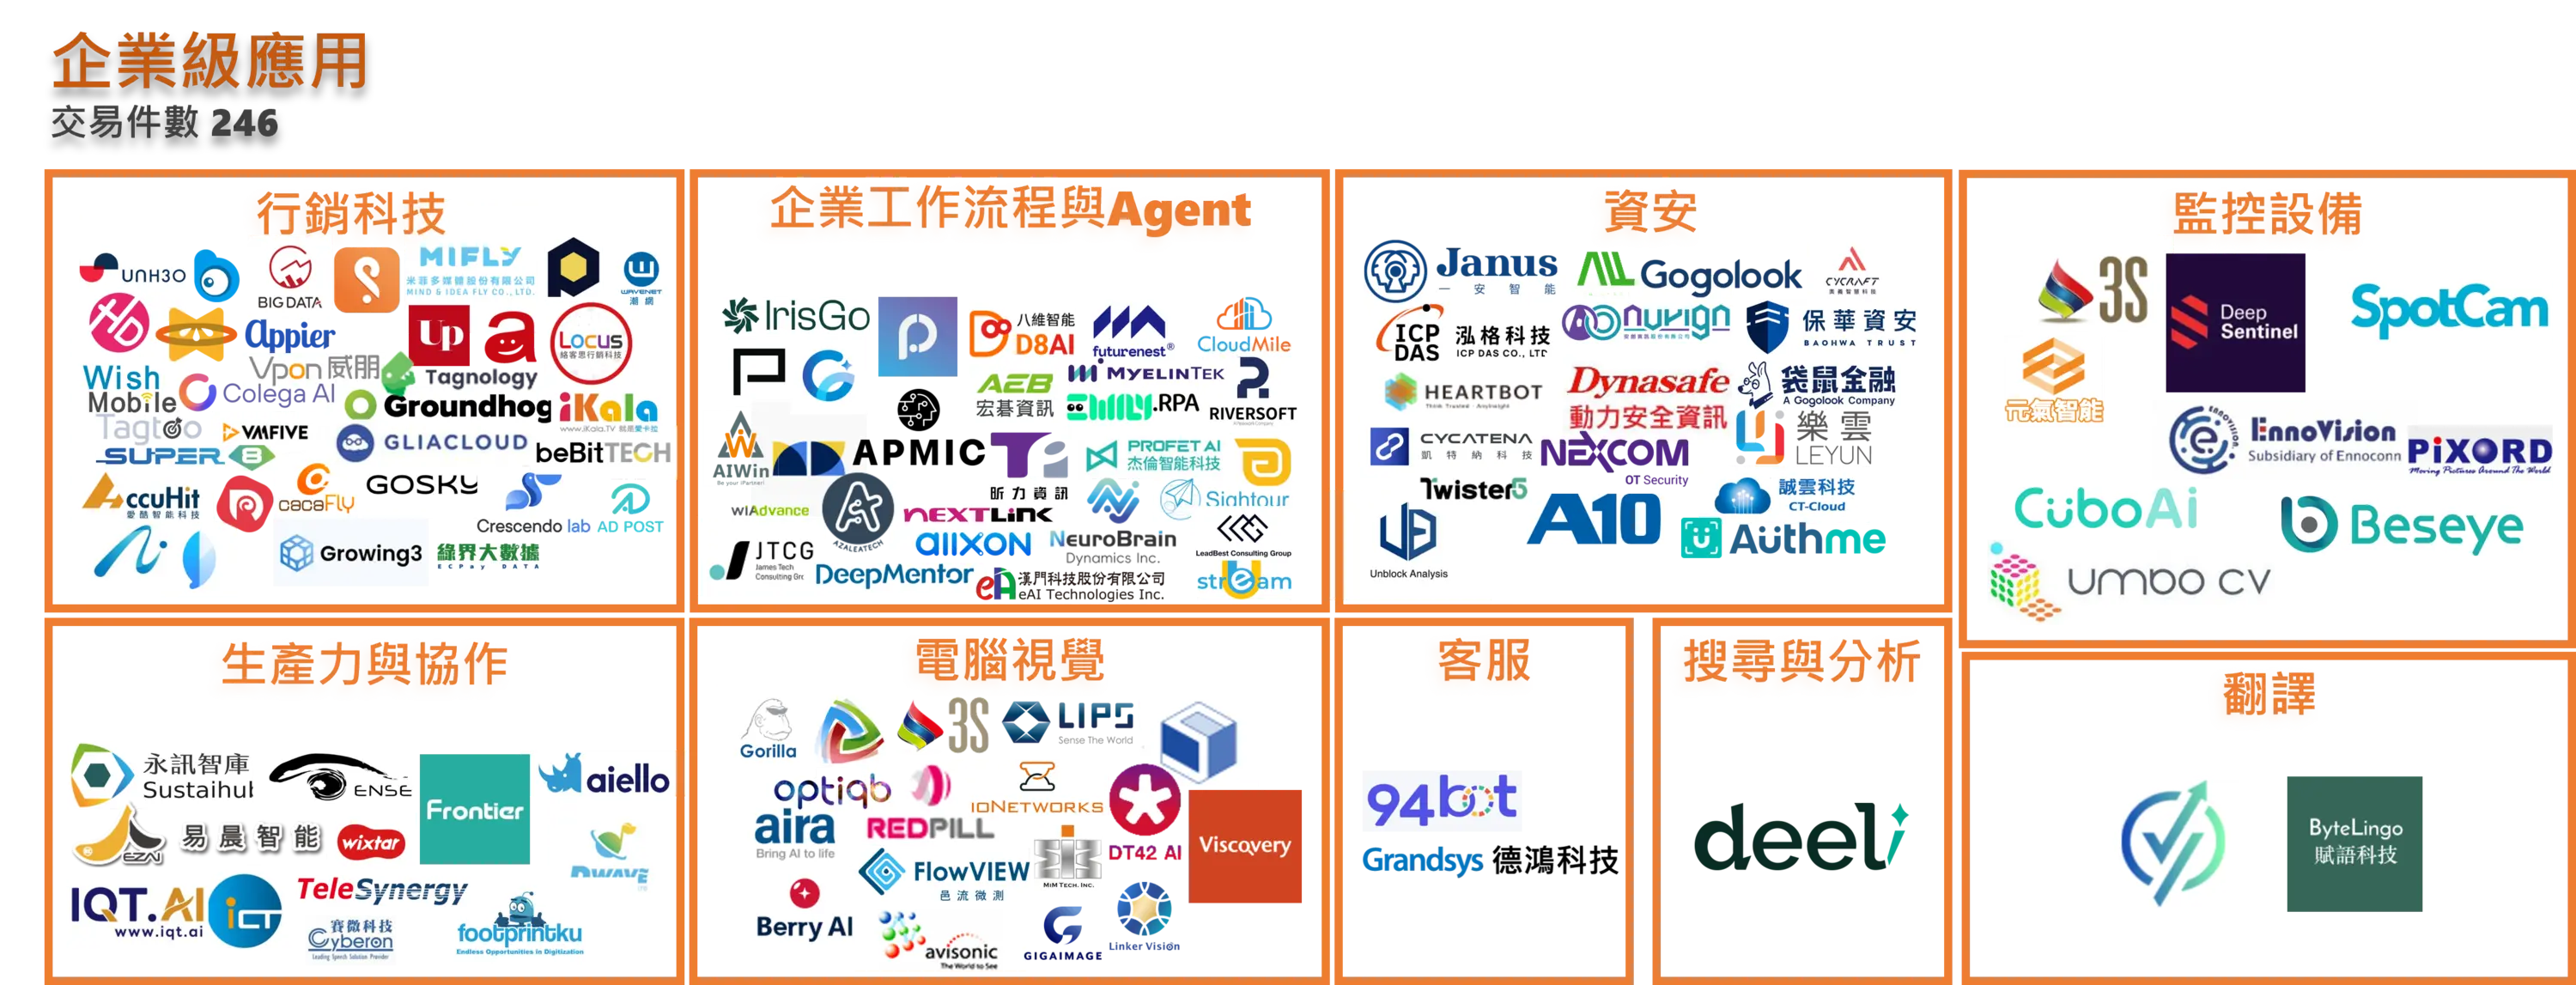
圖15 臺灣人工智慧產業早期獲投企業輪廓
來到2026年,消費端以及企業對於AI的技術應用不再滿足於看似強大卻模糊的生成階段或是優化的發想,可實用變現的產品成為主流,能夠實際投入產出流程並最大化導入效益的服務受到全球投資市場的重視。回頭觀察近五年(2021年至2025年)以協助企業優化工作流程和研發AI Agent的企業工作流程優化與Agent占交易筆數最多,呼應企業對於導入AI的重視度與接受度提高;若觀察累積交易金額,除了企業工作流程優化與Agent類型的新創為最熱門以外,還有電腦視覺以及行銷應用獲得資金青睞。多模態模型成為基本技術後,多方面協助企業以及導入後隨即能看到成效或是容易上手的應用,在臺灣的投資市場較受歡迎;整體而言若論投資件數,行銷應用在截至2025年的累積件數中稍微領先企業工作流程優化與Agent,前者占比約27%,後者則占比約23%;從投資方和整體消費市場可以看出對於人工智慧應用的類型需求逐漸成形。
此外,在科技時代下,資安應用也在近幾年有所成長,累計的投資件數占比約15%;而伴隨電腦視覺應用的技術成長,監控應用在人工智慧產業也在近年受關注,兩者分別各占整體約11%。
將觀察期間聚焦在2025年,該領域的獲投金額共1.28億美元,其中獲投金額前五大應用包括電腦視覺(4,881萬)、企業工作流程優化與Agent(3,719萬)、資安(1,654萬)、生產力與流程協作(1,506萬)和監控(966萬);交易筆數則共有31筆,占比前三大應用包括企業工作流程優化與Agent(32.3%)、資安(25.8%)和電腦視覺(12.9%)。
進一步觀察截至2026年6月的數據,該領域2026年累積獲投約996萬,整體而言相較2025年尚未有明顯起色。考慮到獲投的交易金額以及該領域中熱度集中的應用,挑選四家企業,深入瞭解近一年臺灣人工智慧在企業級應用面的早期獲投企業。
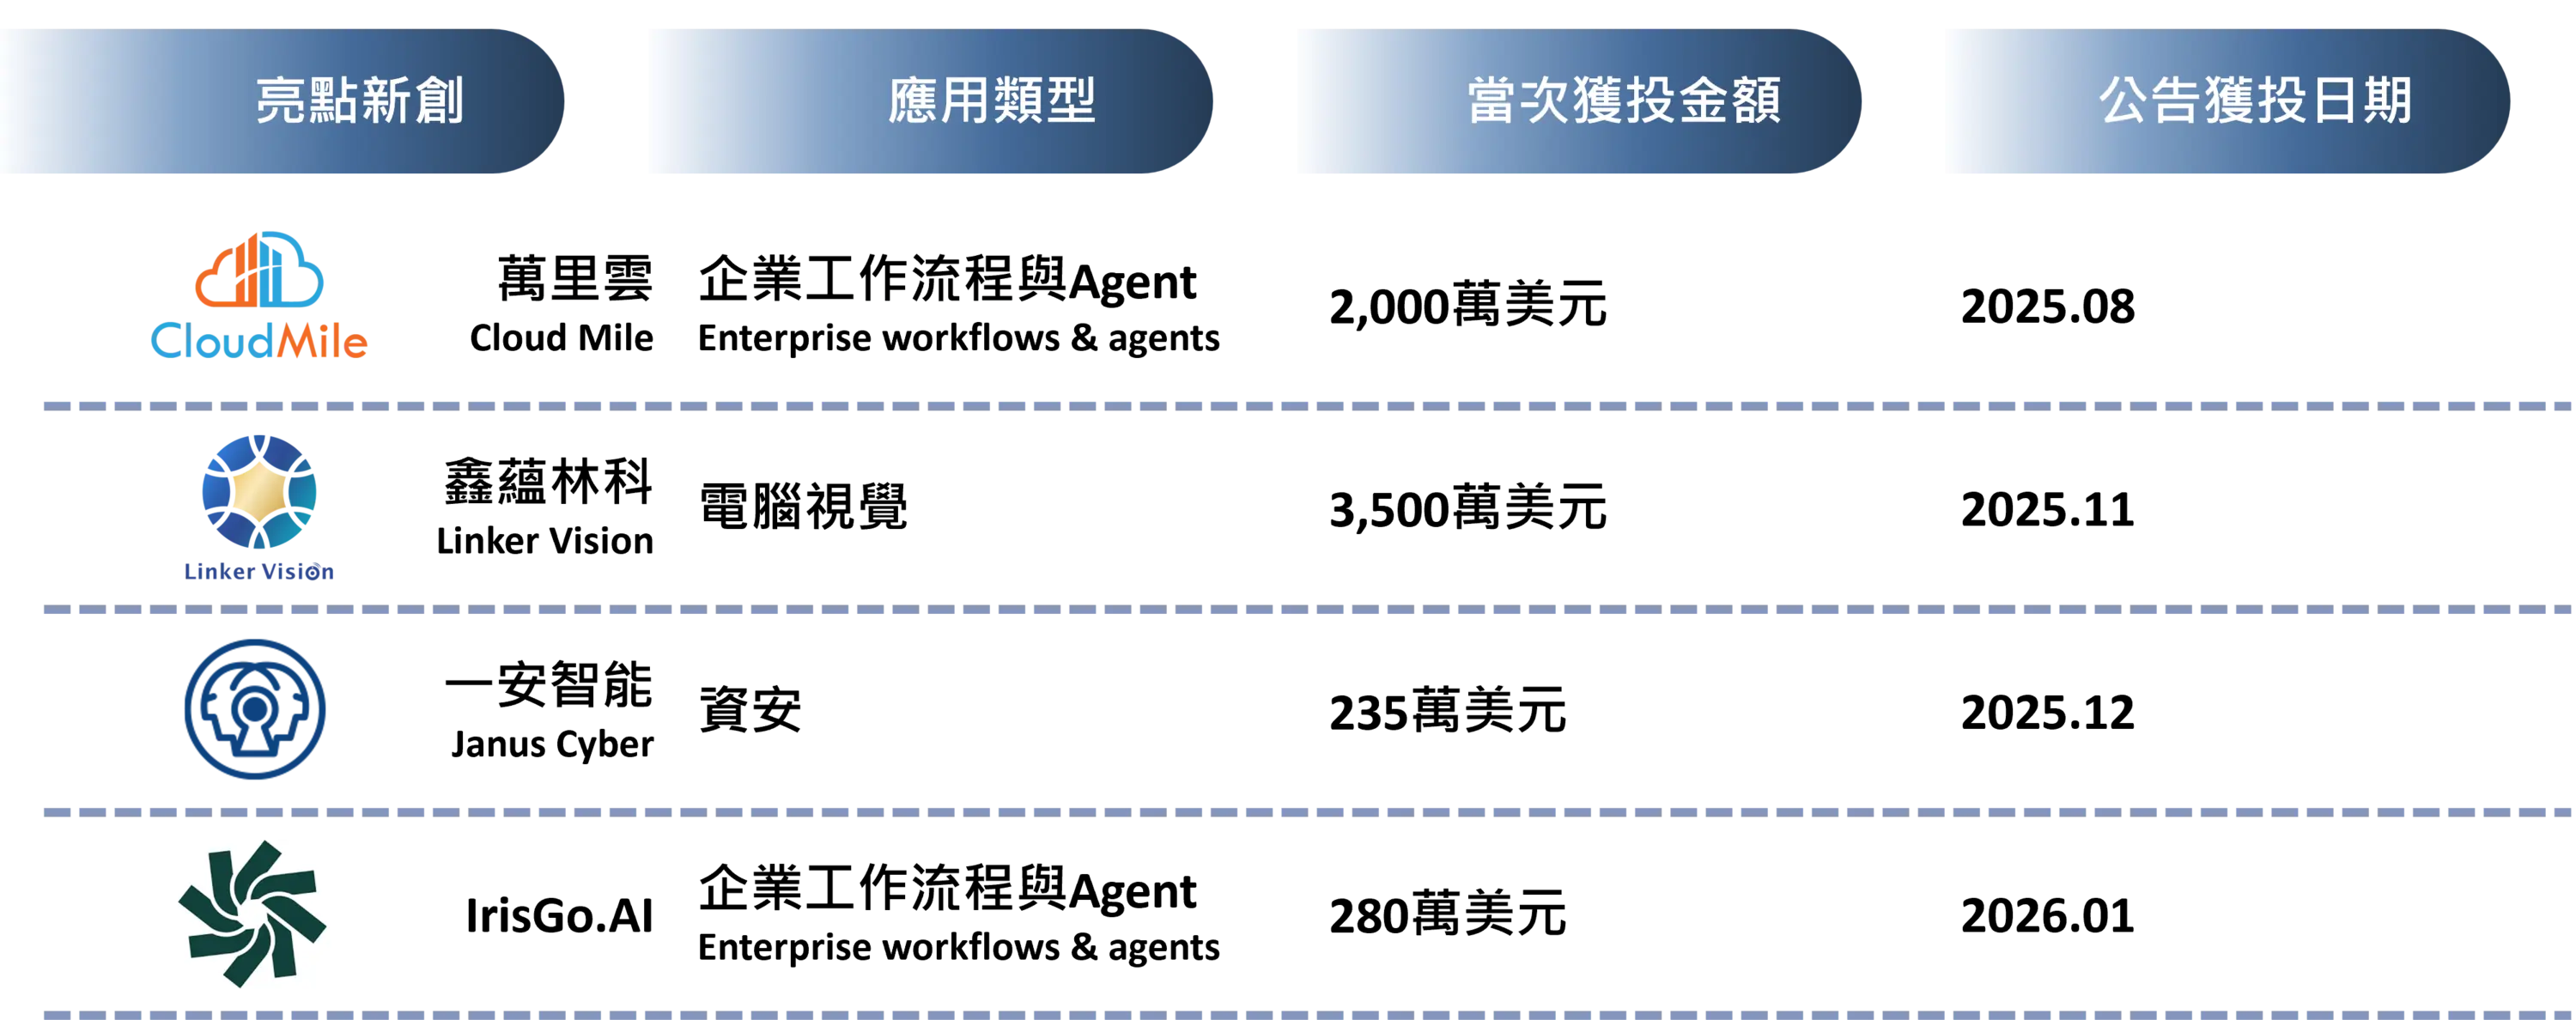
圖16 臺灣人工智慧產業「企業級應用」領域獲投亮點企業(2025-2026.H1)
- 萬里雲Cloud Mile
成立於2017年,萬里雲起初就主打國際市場,為亞洲人工智慧解決方案的供應商,其提供的服務包括以AI驅動的雲端財務管理平臺,以及為企業提供各類型策略諮詢,如AI治理策略和資安策略等; 另AI Agent,結合雲端運算、機器學習與大數據分析技術,協助企業完成 IT 現代化、商業模式數據化與 AI 科技導入。
萬里雲於2025年獲頒「人工智慧技術服務機構能量登錄」之「人工智慧技術教育訓練」與「文字內容自動生成」認證單位,為臺灣政府推動 AI 技術服務品質的官方驗證,證實其AI教育服務與生成式 AI 技術已達到國家級標準,並具備國際落地的服務實力。
在2025年9月萬里雲獲投2000萬美元,在歷程上也已經踏入商業模式較成熟的階段;此前分別在2017年獲投400萬美元、2019年獲投591萬美元、2020年獲投1,000萬美元以及2022年獲投1,400萬美元。隨生成式 AI 與智慧自動化逐漸成為企業標配,萬里雲持續深化 AI 應用,實踐百工百業 AI 落地的願景。
- 鑫蘊林科Linker Vision
城市治理與工業安全對即時判斷及自主決策能力的需求日益提升,AI系統從被動監控工具演變為具備主動推理和營運的平臺,鑫蘊林科運用 AI Grids,作為專為人工智慧部署打造的應用驅動型協同編排與執行層;AI Grids能夠在分散式城市與基礎設施環境中,根據應用需求動態動態協調算力資源、AI Agents與各項服務。
鑫蘊林科在NVIDIA GTC 2026所展示視覺推理AI平臺,透過即時影像分析與情境判讀能力,支援智慧城市與智慧場域的智慧化營運,於COMPUTEX首度亮相,與工研院合作開發的「石化產業AI智慧安全巡檢與預警技術」,結合即時營運智慧平台,將城市級AI能力導入工業安全管理領域。2025年鑫蘊林科獲投3,500萬美元,此前曾在2024年獲投647萬美元;該公司所推出平臺的技術應用範圍廣泛,邁向實踐協同執行營運流程和優化基礎設施運作的AI營運模式。
- 一安智能Janus Cyber
為了對抗物聯網生態系統中不斷變化的資安威脅,一安智能透過AI智慧驅動的零信任(Zero-Trust)架構,自動偵測資安威脅、強化防護措施並簡化資安管理流程。成立於2025年的一安智能是工研院的衍生公司;看到許多產業使用無法升級的老舊系統,必須持續面對駭客攻擊與資安風險,在企業轉型中也是共同的痛點,驅使其投入協助企業實踐自動化資安管理。該公司於2025年12月獲投2,354萬美元,其核心產品Janus netKeeper「不中斷、即時、防橫向」三大特色,不同於傳統需要大幅更動網路架構或是停機,Janus netKeeper僅需輕量部署即可啟動AI自主學習、風險感知和即時偵測異常行為;針對要求營運不中斷的場域,如醫療、製造和半導體等特別適合,從技術突破到落地應用,為產業提供有效防護選項。
- IrisGo.AI
有別於讓AI替你撰文畫圖,新創IrisGo期望的是AI能不能像管家一樣掌握工作流程;在這之前,IrisGo的創辦人已經成立了企業資料管理的Tallgeese AI,讓企業在自有的機房訓練生成式AI應用,其不同的是,IrisGo面向C端,目的是讓其產品成為用戶在日常工作中可以信賴的AI總管,且必須是最懂使用者的那種。
在使用情境上,IrisGo能自動顯示一頁整合頁面,包含當日日程、即將開始的會議、待辦事項或是股市行情,如貼身助理班,依照使用者的偏好與習慣編排;為此IrisGo必須做到記錄使用者的操作流程與習慣,學習使用者如何完成任務,在長期的互動中建立起高度個人化的模型。IrisGo成立於2025年,同年獲投100萬美元,並在2026年1月再獲投280萬美元;身處AI時代,面向消費端的AI個人工作流程管理服務是挑戰也是機會。
(四) 產業加速推進,臺灣站穩供應鏈上的重要基層:
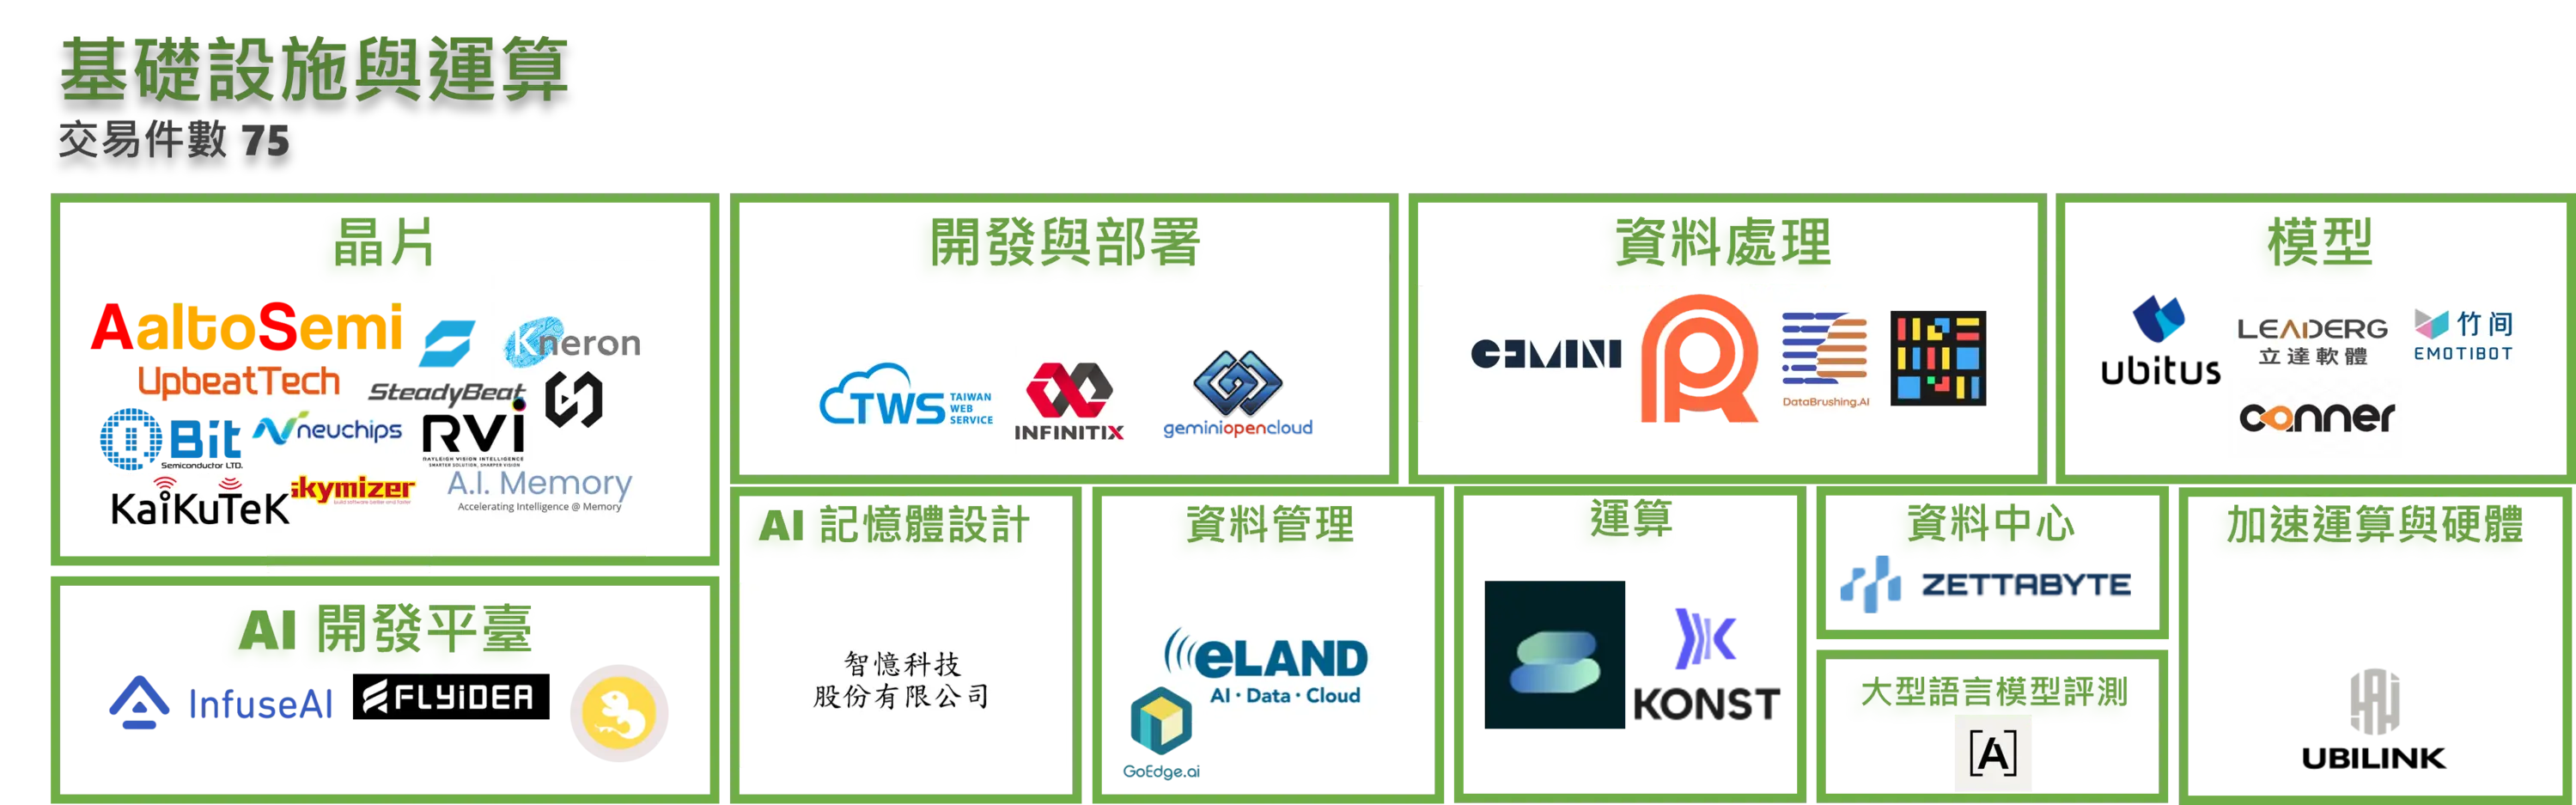
圖17 臺灣人工智慧產業早期獲投企業輪廓
相較前面章節中分別提到的產業應用與企業應用,基礎設施與運算無論是件數或是獲投金額在2025年都是大放異彩,就累積金額的成長幅度已經超過十倍,可以說是整個人工智慧產業在2025年就是這些AI基層設備所撐起的。若觀察近五年(2021年至2025年),在2021年至2023年幾乎所有的資金都聚集在晶片,雖然累積資金相較其他領域並沒有太出色的成績,但是單筆資的獲投平均較高,隨著應用落地,對於基礎算力、晶片和模型等AI的源頭開始有大量的需求。
以交易筆數來看,晶片仍是臺灣AI基礎建設的強力軍,而若觀察累積金額,則可以發現模型和算力也受到資金挹注,在基礎設施與運算領域中較特別的「單筆鉅額」所占有的地位,例如在2025年LLM benchmarking就占了47.2%的資金;然而在這個類別中僅有單一筆交易,由此可見市場對於基礎設施的強烈需求,不惜壓注重本在單一新創。整體而言若論投資件數,晶片在截至2025年的累計件數中占比48%,幾乎是整個領域的一半,也呼應臺灣身為半導體強國的地位,其次在開發與部署占比12%,而模型也有10%。
將觀察期間聚焦在2025年,該領域的獲投金額共2.12億美元,其中獲投金額前五大應用包括LLM評分(1億)、晶片(6,399萬)、AI記憶設計(1,632萬)、開發與部署(1,518萬)和邊緣AI(510萬);交易筆數則共有20筆,占比前五大應用包括晶片(40%)、邊緣AI(10%)、開發與部署(10%)、資料處理(10%)和資料中心(10%)。
進一步觀察截至2026年6月的數據,該領域2026年累積獲投約1.76億,以此趨勢有機會全年再突破2025年的紀錄,但是有鑑於單一企業鉅額的背景,整體而言相較2025年是穩步成長。考慮到獲投的交易金額以及該領域中熱度集中的應用,挑選五家企業,深入瞭解近一年臺灣人工智慧在基礎設施與運算的早期獲投企業。
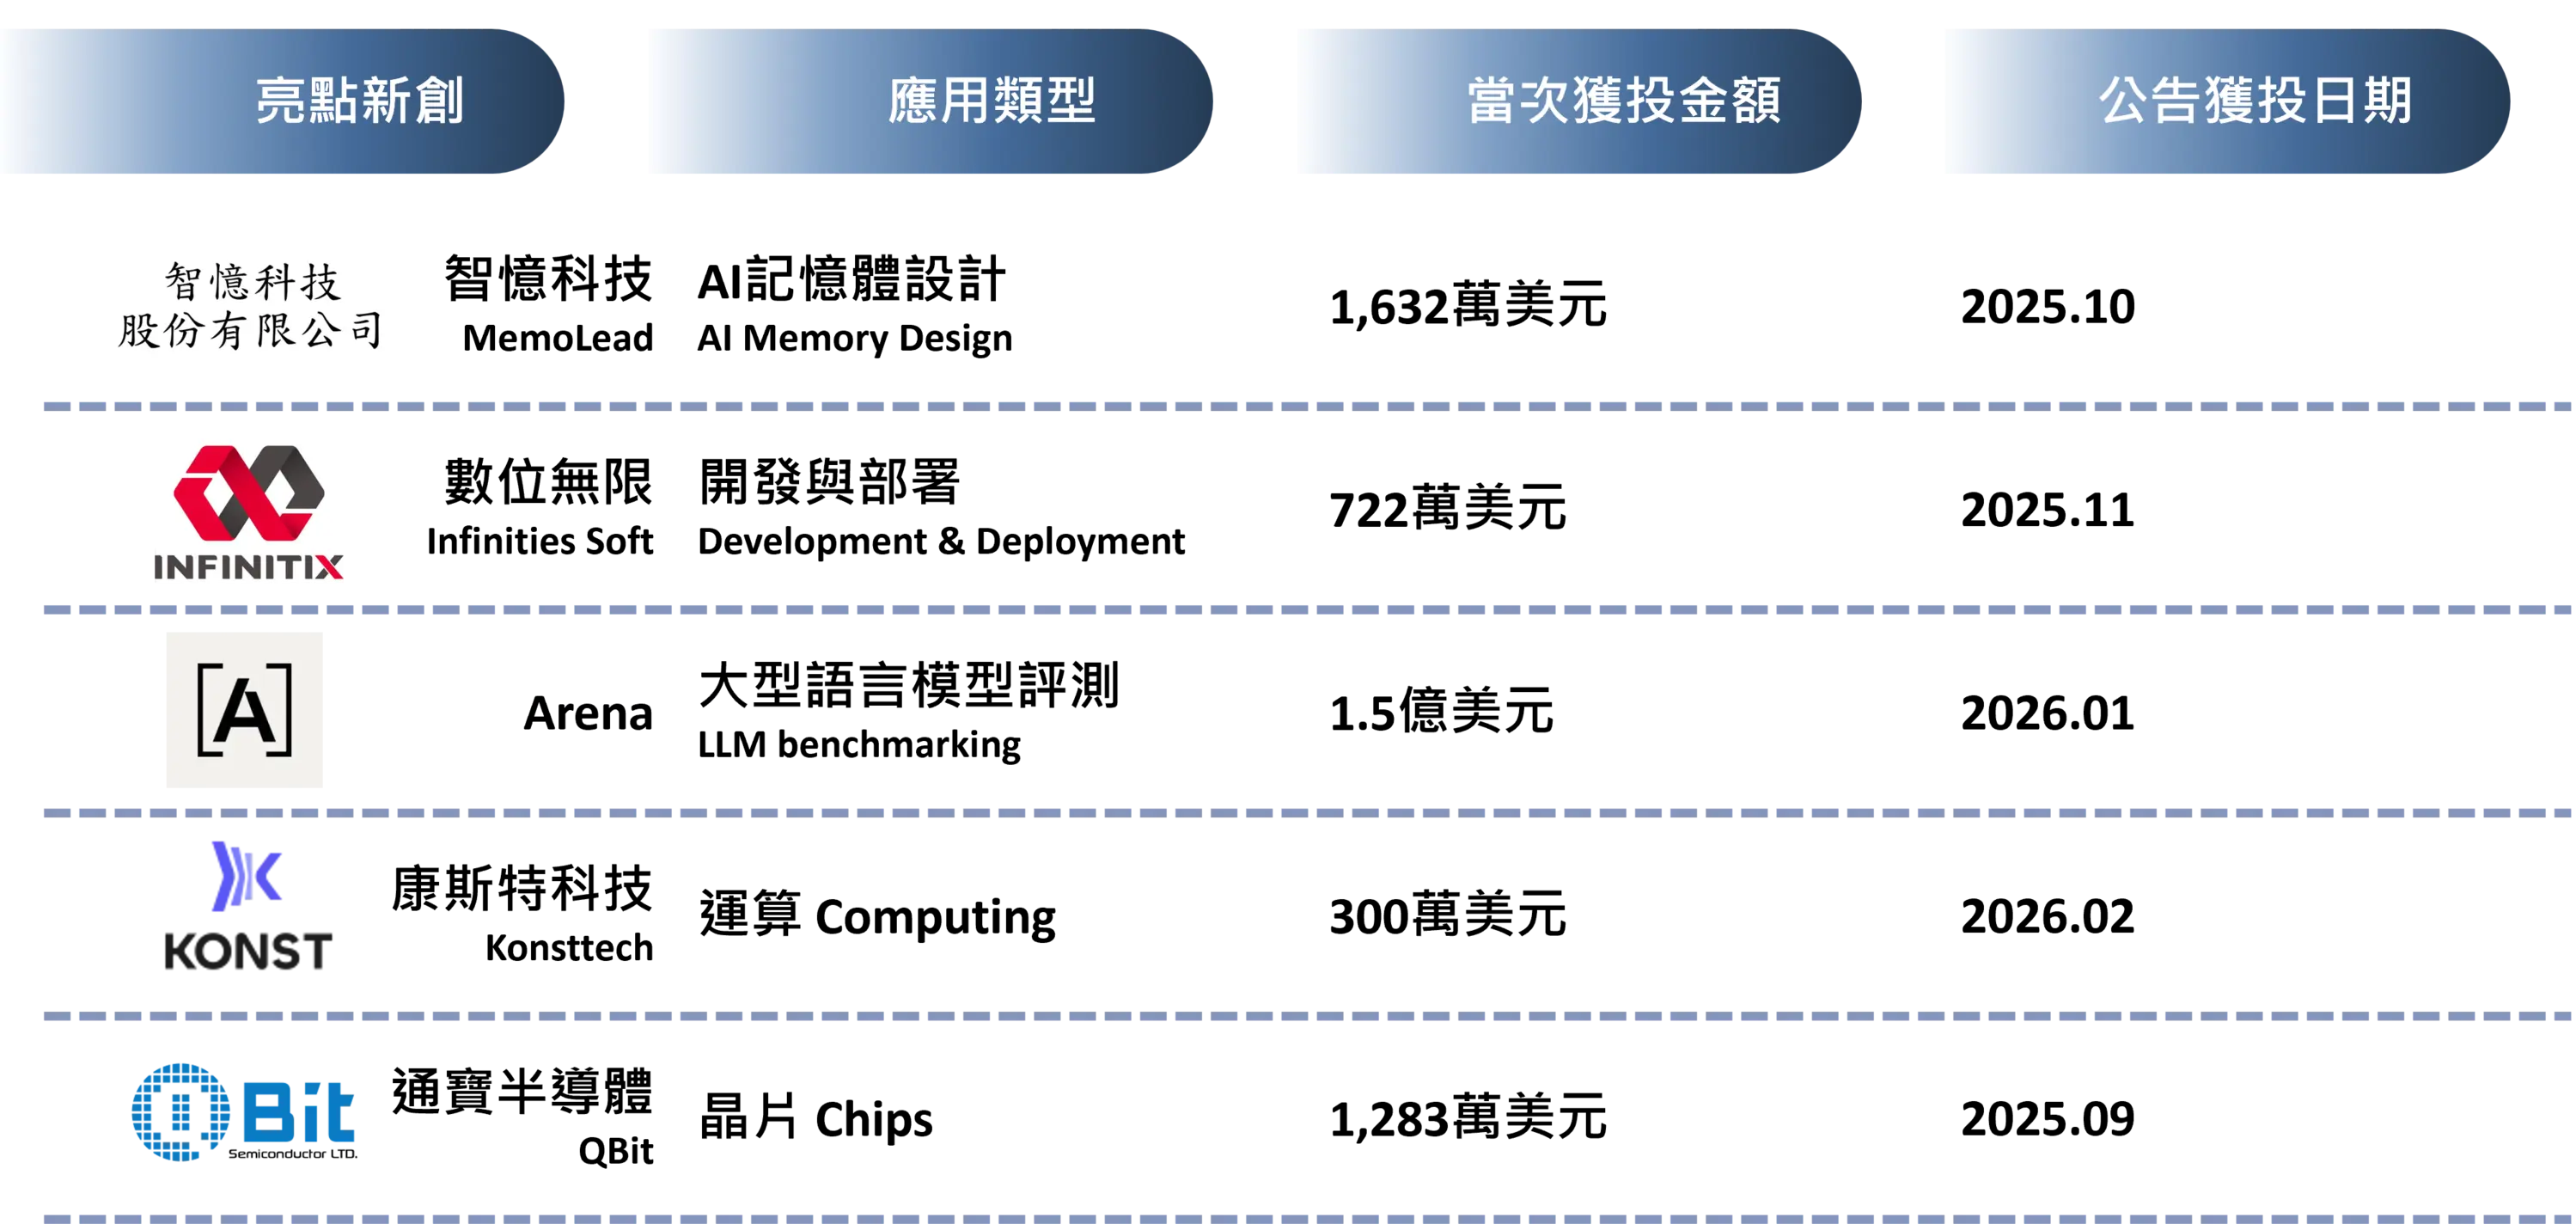
圖18 臺灣人工智慧產業「AI基礎設施」領域獲投亮點企業(2025-2026.H1)
- 智憶科技MemoLead
AI基礎設施需求帶動記憶體供不應求,具有先進製程與DRAM製造優勢的南亞科與IC設計、IP與控制晶片專項的鈺創在2025年攜手一同押注在AI記憶體設計,結合兩家企業的優勢專注於開發客製化超高頻寬記憶體;AI發展至今,隨著應用場景的多元化,將AI部署到終端設備的邊緣運算趨勢日益明顯,包括PC、智慧手機、自駕汽車、工業務聯網裝置和機器人等,智憶科技瞄準這樣的需求痛點。
彷彿是配合打造AI國家隊的口號,智憶科技的出現能專攻客製化、高附加值的市場,AI晶片生態系統需要邏輯晶片、記憶體、封裝測試等環節的緊密協作,智憶科技有機會為臺灣本土的AI晶片設計公司提供一個可靠、高效的本土AI記憶體解決方案供應鏈;在2025年10月時智憶科技獲投約1,632萬美元,長遠而言必對臺灣半導體產業有強大的推力。
- 數位無限InfinitiesSoft
人工智慧剛成為話題時,生成式AI讓AI產業快速發展,GPU的產能與算力是決定AI發展天花板的關鍵因子,而數位無限的AI-Stack嘗試成為解方,它包下從AI開發到部署的軟體技術,還能智慧化安排GPU算力,還因此成為全臺第一家NVIDIA Solution Advisor認證夥伴,也曾協助打造國家級AI算力中心。成立於2003年,數位無限扎根穩健,自2017年以來就聚焦在GPU的領域,2017年和2021年分別獲投140萬美元和200萬美元,接著在2024年獲投約371萬美元;在全球企業爭搶GPU算力的關鍵時刻,於GPU算力調度及AI基礎設施管理耕耘的數位無限深受青睞,2025年11月獲投約723萬美元的投資。現階段數位無線積極在海外布局,為了建立穩固的國際版圖,目標成為連結全球AI算力服務的核心樞紐。
- Arena
在2025年上半年就曾經以1億美元的種子輪募資造成轟動,Arena前身是校園內的專項,在大家都在做LLM的時候,他們推出一個讓使用者為模型評分的工具,在對話框輸入指令,不同的是Arena會提供兩種生成結果,讓使用者盲選哪個回答得更好,只是讓一般人使用模型還不足以稱得上科技普及,讓一般人能夠擁有話語權來評判模型的好壞是吸引使用者的關鍵。
Arena在推出平臺時每個月能吸引超過100萬位使用者,而到了2026年已經累積每月超過1,000萬名訪客的紀錄,如此高的使用率以及累積的對話與投票,成為AI業界觀察模型表現的重要指標之一。
2025年Arena也推出企業版平測服務,向企業端、開發端提供真人回饋的評測與分析,協助客戶了解實用場域中的優劣,也能有效改善模型,在Arena的平臺上分門別類列出Agent、Chat和生成Code、Image、Video的LLM排名。
2026年1月Arena獲投1.5億美元,再度推高大家的想像,而在7月Arena正式宣布自家的Code Arena服務從單純的前端原型工具,進化為支援「端到端」開發的完整平臺;在實際操作中,使用者只需輸入需求描述,系統會根據任務複雜度自動導向 Fullstack 模板。
若過程中出現錯誤,使用者可透過對話指令要求 Agent 修正程式碼並重新部署,這樣的升級不只是為了開發者,也為推動 AI 軟體工程的評測標準;透過測試模型在處理資料庫操作、多檔案生成及後端邏輯編寫上的表現,平臺能產出更具參考價值的評測數據。
- 康斯特科技Konsttech
臺灣在半導體與AI領域有不容質疑的硬實力,新創康斯特科技希望能將這些技術推向全球。初期,康斯特科技購買大量的GPU和伺服器進行比特幣挖礦,直到加密貨幣熊市來臨,陰錯陽差下轉型到AI運算的應用,在GPU難求的時代,提供著GPU租賃的服務。
模型轉向更大更複雜的同時,中小企業負擔不起高昂的伺服器和硬體規格,所以康斯特科技瞄準開發終端應用的中小型應用級客戶。康斯特科技自己建立算力中心、廠房、雲系統、GPU管理,因此產品Glows.ai在算力調度、資料儲存、遷移、環境建立等方面都不會有過多的摩擦問題。
2026年2月康斯特科技獲投300萬美元,由威剛科技領投,剛好讓算力與記憶體高度互補,除了資金支持外,也得以將其記憶體優勢延伸至終端的AI算力中心,直接強化其在產業供應鏈的地位。
- 通寶半導體QBit
在經營初期,通寶投入重金,從成熟製程跨足22奈米、甚至12奈米的高階開發,完成低、中、高階完整系統單晶片(SoC)產品線布局,且在競爭對手轉向AI與車用市場、淡出事務機領域時,讓通寶成為全球市場的最佳承接者。作為Arm(安謀)在臺唯一投資的IC設計公司,其AI與晶片技術佈局包括AI與先進晶片發展,整合AI智慧影像處理運算與精密洞見控制,延伸至智慧設備用。
2025年9月通寶獲投1,283萬美元,並在2026年3月獲投460萬美元,隨後斥資1.26億台幣取得Sinchip六成的股份,取得經營權,此舉大幅提升ASIC設計服務實力,強化在AI、高速運算、光通訊及車用領域的佈局。著眼於Edge AI、Physical AI、高速資料傳輸及智慧設備市場持續成長,及高整合度 ASIC 的需求同步提升,進一步強化客製化晶片開發能力。
(五) 從數位世界影響到現實世界:
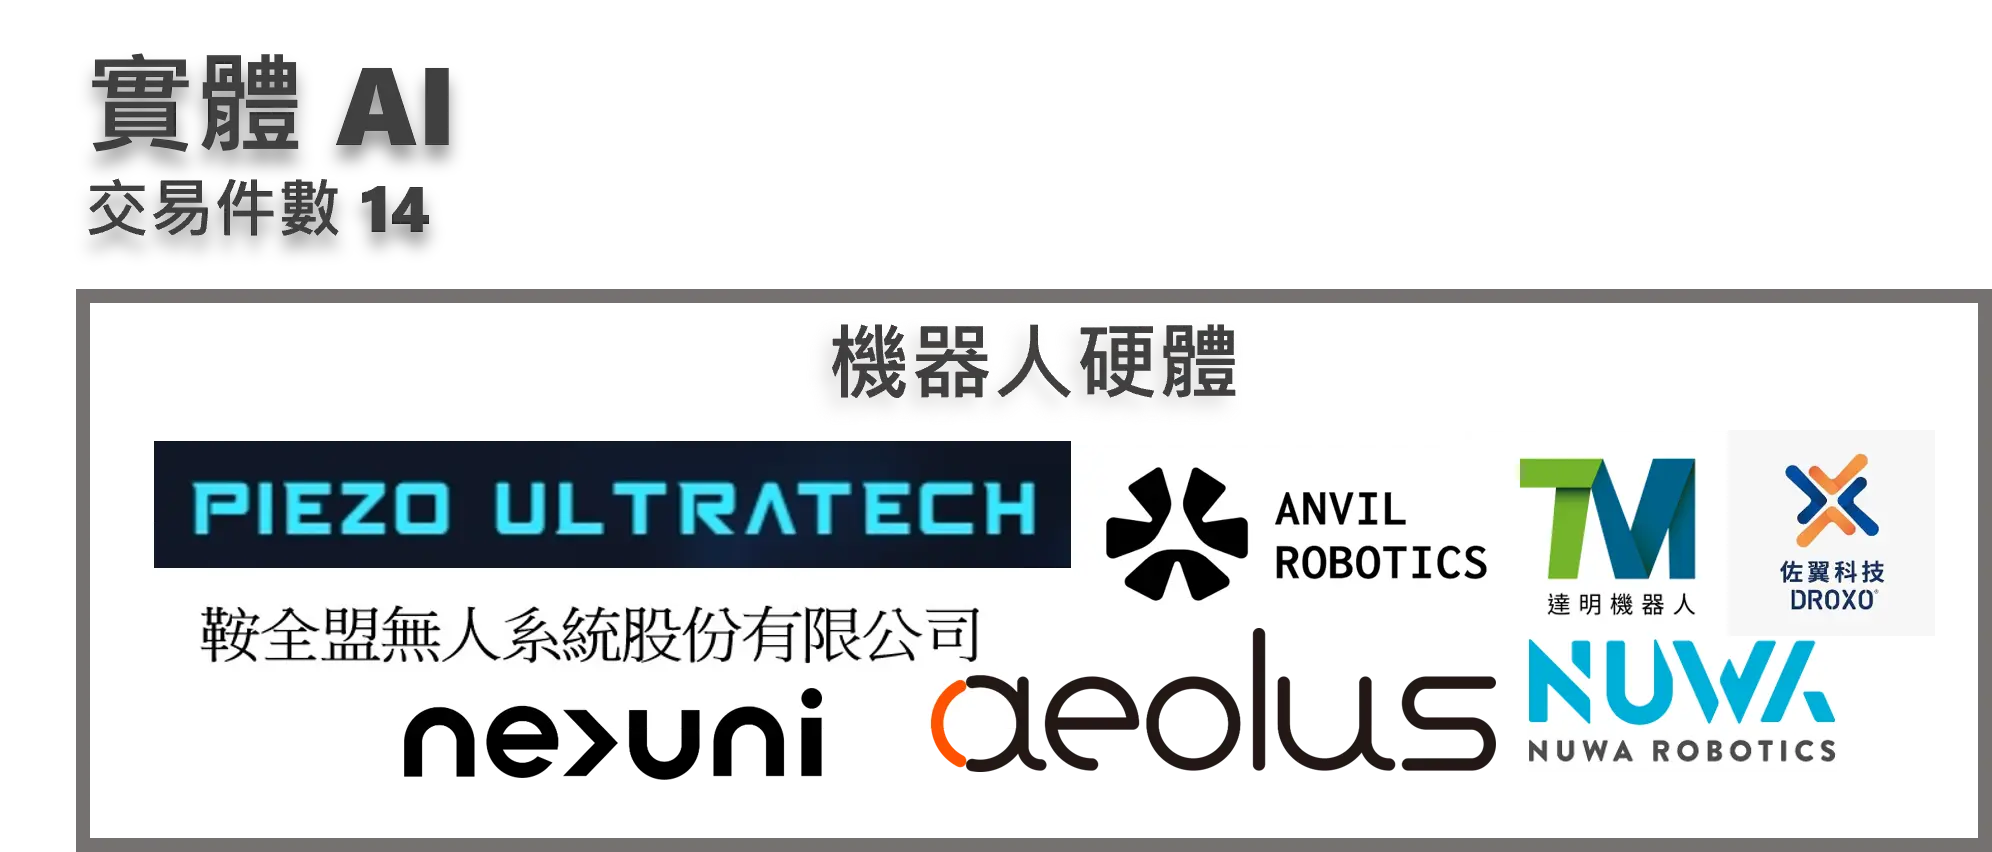
圖19 臺灣人工智慧產業早期獲投企業輪廓
Physical AI代表著人工智慧從資訊轉向現實世界的轉折點,以全球的趨勢而言,概念走入現實的浪潮讓實體AI這個名詞變成人工智慧產業分量不小的領域,據CB Insights的AI 100中,實體AI被區分為專為此開發的模型軟體和硬體如機器人兩大類;以臺灣而言,更傾向在硬體和機器人的市場投入。
有鑒於其實際成為市場投資標的的時機屬於近兩年,以投資能量來看,2025年以4件投資獲得1,513萬美元,在智慧工廠的基礎上,臺灣新創不打算缺席讓技術深入現實生活和生產線的任何機會。
以各國而言,Physical AI幾乎被視為戰略核心,在臺灣,Physical AI將是推動AI與機器人、智慧製造和智慧照護等產業升級的關鍵,配合AI新十大建設,進一步加速進展。以下挑選兩家企業,深入瞭解近一年臺灣人工智慧在這個新興領域的早期獲投企業。
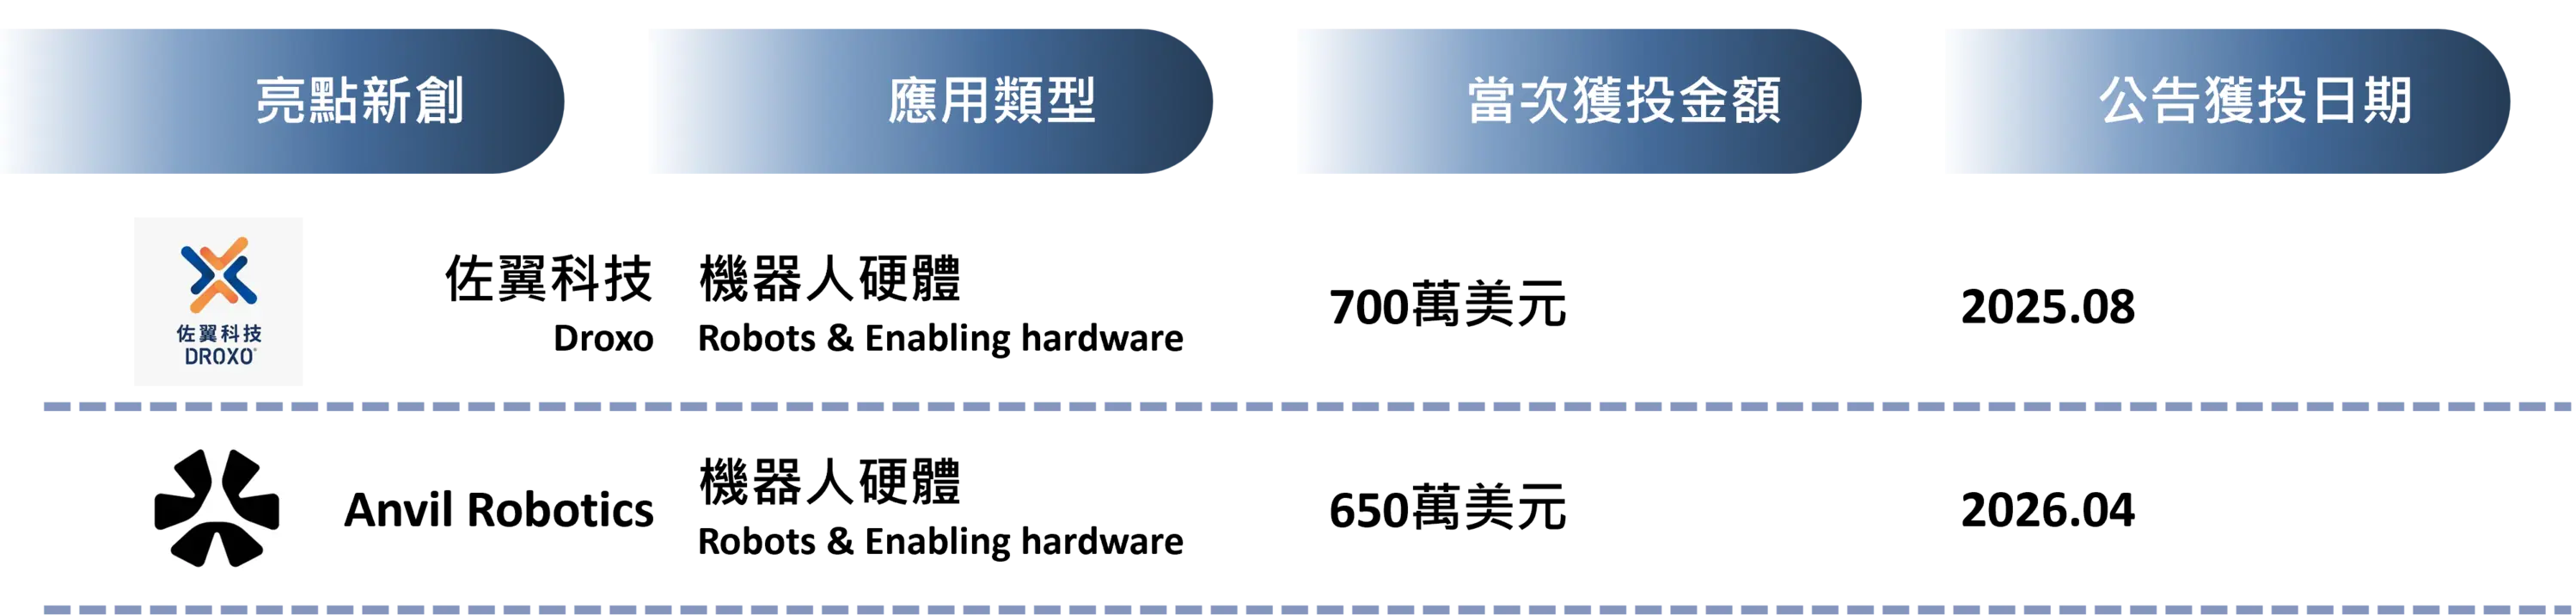
圖20 臺灣人工智慧產業「實體AI」領域獲投亮點企業(2025-2026.H1)
- 佐翼科技Droxo
除了進到一般製造作業流程與人類協作,而佐翼科技則專攻「連人都不該進去的地方」,讓能夠自主作業的機器作為取代人類進到高危險場域。成立於2019年,佐翼科技懷抱著對無人載具的熱情專注於軟硬體整合和韌體技術,其核心產品是能吸附在儲油槽上的機器車輛,解決傳統工人搭鷹架、手持30公斤高壓水刀除鏽的致命風險,2024年曾獲投約124萬美元。
在2025年8月再獲投700萬美元,佐翼科技結合定位系統、超音波、渦電流與AI影像辨識等感測技術與3D建模軟體,將貼壁式攀附載體從傳統的自動化檢測工具推進至具備「感知–決策–實體執行」閉環的實體 AI範疇。機器人不僅能動態感知壁面狀況與內部缺陷,更能在邊緣端即時推理,調整磁吸力道與爬行路徑,甚至精準驅動高壓水刀與噴塗模組進行實體維修。
- Anvil Robotics
Anvil Robotics聚焦在AI走向現實物理世界時會遇到的問題:如何高效率地開發、迭代並規模化硬體系統。隨著產業自動化邁向智能化,AI預判物體移動的方向或是在不損壞物體的情況下進行抓取已非新聞,對多數工程師來說,挑戰的一直都是開始訓練模型前的準備階段;Anvil深入訪談了解到這些開發者在取得第一筆可用數據前,還需要面臨花時間在硬體採購整合和除錯等困境。
Anvil做的是幫開發者接手這樣的苦差事,提供客製化硬體平臺,讓客戶專心投入軟體和AI大腦的研發。在Physical AI研發中,「物理數據」是訓練成功的關鍵,與純軟體 AI 不同,機器人必須理解真實世界的物理條件細節,才能完成動作;因此Anvil的平台支援ACT與Diffusion Policy等主流模型中,最具代表性的產品為OpenArm(開源機器手臂)系統,OpenArm具備 7 個自由度高靈活設計的雙臂,更配有Meta Quest 3的控制器,讓工程師能透過示範動作,引導機器人進行模仿學習,來收集高品質的訓練數據。2026年4月Anvil完成650萬美元的種子輪募資,至今已經推出兩代機器人,向全球出貨超過一百台機器人,連NVIDIA都是客戶之一。
四、結語
人工智慧產業的資金注入再一次證實其市場的需求與潛能,相較全球人工智慧在早期投資市場的進展,臺灣整體方向日益趨近全球步調,整體投資力道相較全球稍微落後,但是在2025年仍創下新高的紀錄;FINDIT研究團隊盤點的臺灣人工智慧領域早期投資交易中,2025年以110筆交易相較2024年呈成長勢態,交易金額更是成長了近八成(成長2.5億美元),2025年累積獲投金額約5.69億美元。整體而言,人工智慧新創的獲投金額逐年成長,往前看到2026年6月為止也已經累積2.1億美元,若緊跟全球得趨勢有望再破新高,觀察領域的成長狀態,人工智慧基礎設施維持成長的趨勢,雖在應用層面交易件數不多,但就累積金額方面仍有穩定的表現。
短短一年的時間,AI應用已經從發散的想法逐漸收斂成明確的目標,縱然有著實現天馬行空的能力,真正能落地到工作流程和消費端的應用才有獲利的可能,而這也才是技術能真正從話題成為資產和武器的時候。綜觀來看產業生態,臺灣的AI新創一邊持著保守的態度全力投入原有優勢的領域,一邊以政府支持搭配人才培育的方式嘗試擠入全球舞台,產業形成至今,已經引起公認的時代和產業變革,應用與場域的結合是往後的路上所共同追求的目標,擁有深厚背景的領域專家和技術底蘊的新創能快速將技術導入,帶領產業迎向下一個巔峰,並打造難以複製的資產,在快速變化的AI時代穩紮穩打才能在暴風中站穩腳步。
參考資料
1. State of AI Q2’25 Report https://www.cbinsights.com/research/report/ai-trends-q2-2026/
2. State of AI 2025 Report https://www.cbinsights.com/research/report/ai-trends-2025/
3. State of Venture Q2’26 Report https://www.cbinsights.com/research/report/venture-trends-q2-2026/