【新興領域/2026.11焦點】人工智慧不僅產生輸出,更開始採取行動,技術開發與監控治理缺一不可
人工智慧正如同地震一般考驗人類社會的根基,全球狂熱加速產業的變化,如今在人工智慧的投資市場已經開始顯現適者生存的現象,追求技術突破和應用落地的同時,腳邊躺著無數躊躇不前、未能及時採取行動的屍體。這場變動也許能掩住耳朵試圖遠離戰場,但是並無法平息震動,企業們只能果斷且有邏輯的駕馭、投入,否則只能眼睜睜看著競爭對手乘浪領先。追趕金流趨勢的同時,對技術的使用懷有惡意的人們悄悄行動,2026年頻傳的資安危機令全球無不動員正視此問題,讓大多數人生活更輕鬆的技術創造、社會進步與企業成長,同時,也讓心懷不軌的人能更輕鬆突破防線。
即便第三季交易金額下滑,2026年累計前三季也早已打破去年累積金額
最先引起風波的AI模型戰場已經逐漸變成少數領先者的角逐,至少目前,提起模型時,大家心裡都有幾家是重複的名單;幾年前人工智慧產業發布的新技術還圍繞著參數和模型表現,幾年後有截然不同的變化,隨著應用場域不斷擴展以及軟硬體交會點的出現,整個產業參與人開始關注落地變現與商業模式的實現。
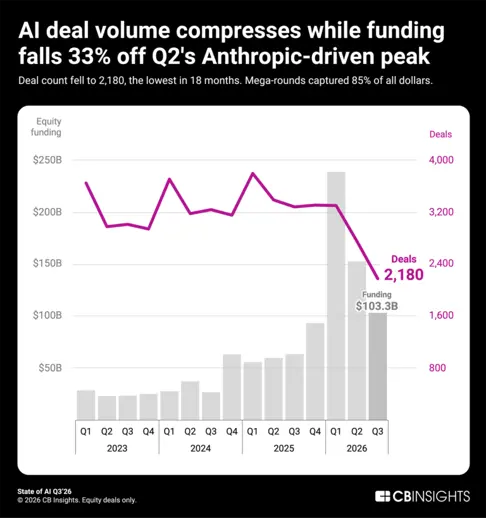
據CB Insights的「State of AI Q3’26 Report」,2026年第三季人工智慧早期投資市場累積金額跌至1,033億美元,相較前一季下降33%,即便如此,突破10億美元的獨角獸市場仍創下18個月以來的單季最高紀錄,共累積42間新創擠身獨角獸清單,以下透過CB Insights的報告來瞭解2026年截至第三季的趨勢。
資料來源:CB Insights。
圖1 AI領域累積獲季投資金額
整體募集資金額成長由鉅額交易推動
2026年第三季全球人工智慧企業獲投交易共累積2,180筆,募資金額達1,033億美元,加上前兩季的累積金額,2026年已經累積4,955億美元,遠遠超過2025年全年的2,726億美元,但是累積交易數量卻還不及2025年,呈現平均交易金額的大幅上升,此外,2026第三季的累積獲投金額有85%流向鉅額交易,整體而言,投資人仍全力支持某些人工智慧企業。
在全球人工智慧新創中,2026年第三季鉅額獲投代表包括如下:
1.Databricks獲投50億,估值達1,900億美元
據CB Insights,Databricks是全球除了OpenAI、SpaceX、字節跳動以及Anthropic以外估值超過千億美元但未上市的企業之一,即使人工智慧投資市場整體開始有些動盪,Databricks在2月和8月仍分別獲投20億和50億美元,顯示企業級AI解決方案仍備受市場看好,其中50億美元該輪由Coatue, Blackstone (BX.N)等領投,估值達1,900億美元,Databricks將把獲投金額用於其產品的擴張,包括Lakebase資料庫、Genie AI助理和Unity AI Gateway平臺。
2.Safe Superintelligence與NVIDIA建立長期策略夥伴關係,並獲投資50億美元
一般來說,新創為了募資需要展示產品或是發表研究成果來說服投資者,但SSI(Safe Superintelligence)至今沒有做出這些舉動,卻從2024年成立以來已經獲得三次投資,據SSI表示,研究已進展到值得擴大、規模化的階段,而透過NVIDIA的投資能在未來12個月內提升10倍算力,NVIDIA也表示將藉此機會接觸到SSI嚴密保護的研究成果,此外也提供其下一代Vera Rubin運算平臺的使用權,即使是世界上最好的研究人員也無法測試突破技術的假設或訓練模型,這個合作消除SSI面臨的瓶頸之一,這些資源最終也有可能會決定誰來建構下一代前沿人工智慧系統(Frontier AI Systems)。
3.Mistral AI獲投35億美元,再創歐洲募資規模紀錄
2026年中Mistral AI透過進軍工業製造,於巴黎南部打造全新推理資料中心,以及全面重塑消費端AI助理品牌三大核心策略高調定位,推出工業工程專用AI平臺Mistral for Industrial Engineering,其結合Mistral旗下LLM和Emmi AI物理模擬技術,鎖定航太、汽車和半導體產業,與美國競爭對手相反,Mistral將籌碼押注在企業與政府的地端部署,9月獲得PSG Equity領投的35億美元,使其成為歐洲成長最快的新創。
4.Moonshot獲投35億美元,並啟動Pre-IPO輪
Moonshot在2026年7月發表Kimi K3,是擁有2.8兆參數的Mixture of Experts(MoE)模型,是目前全球規模最大的開源參數模型,雖擁有巨大規模參數,但每次推理卻不需要動用全部參數,解決參數量大且推理成本可控的問題,Kimi K3在面對問題輸入時只會啟動與任務最相關的一小部分功能模組(稱為Expert),其餘則不參與計算。8月Moonshot完成35億美元的募資,估值達350億美元,相較2025年底的估值43億美元成長超過十倍。
5.Kling AI獲投資28億美元,並計畫一年後上市
快手科技於2026年7月宣布獨立旗下影片生成工具,成立子公司Kling AI(可靈),且第一輪募資獲投28億美元,可靈於2月發表可靈3.0系列模型,包括可靈視頻3.0、可靈視頻3.0 Omni及可靈圖片3.0、可靈圖片3.0 Omni模型,主打人人皆可當導演,相較該領域市場原先的模式,快手科技先證明影片生成的技術能賺錢後將可靈拆出,影片生成賽道就分裂成能拆成獨立生意與作為別人旗下功能兩類,讓這輪募資買的不是一個模型而是已經賺錢的產品。
全球新生獨角獸中人工智慧佔了六成
全球早期投資市場在2026年第三季催生68隻獨角獸,其中有42隻屬於人工智慧領域,相較第二季成長一成,其中又有24家為美國新創,其次包括亞洲(11家)和歐洲(7家),人工智慧新創成為獨角獸的速度非比尋常,而且是在全球各區域都有相同趨勢,在商業落地開始成為投資人關注焦點的背景下,成為獨角獸的新創更是值得一探究竟。
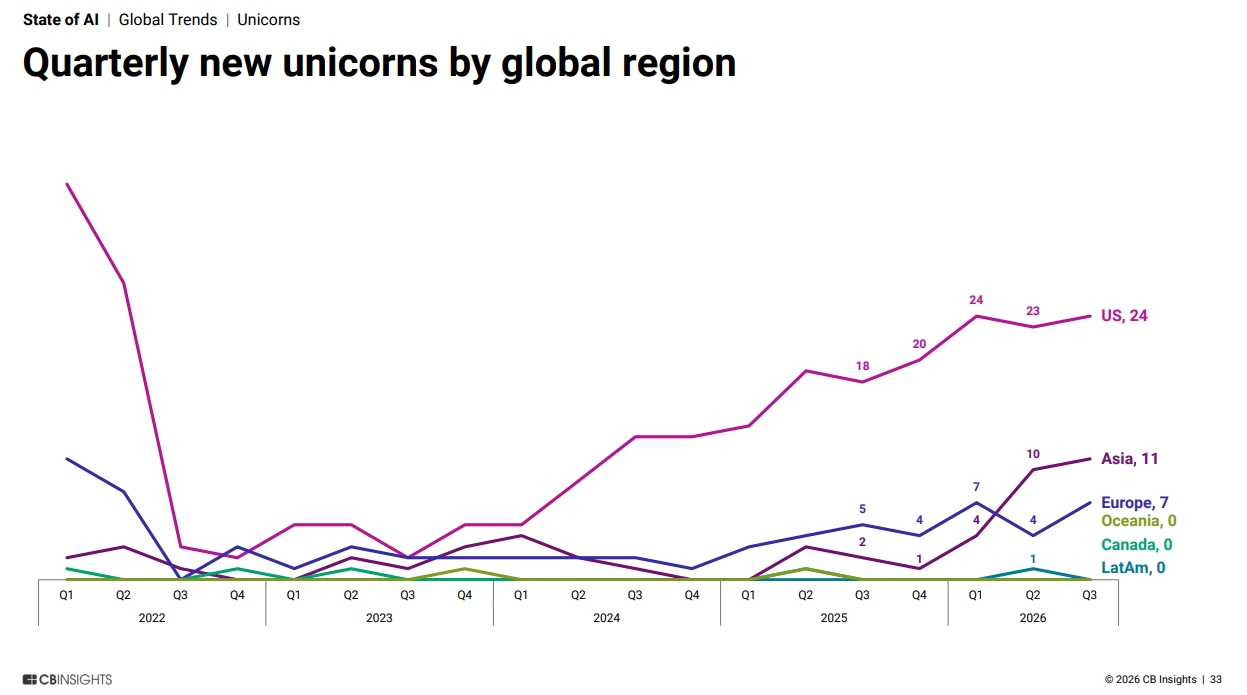
資料來源:CB Insights。
圖2 AI領域獨角獸誕生家數(季)
在這之中,2026年第三季獨角獸代表新創包括如下:
1.XPeng Robotics獲投超過9億美元,估值達63億美元
中國電動車新創小鵬專注於電動車研發跟自駕技術等,搭上Physical AI賽道,小鵬啟用通用型人型機器人生產線,在2026年8月獲投超過9億美元,由IDG資本領投,高融創投跟投,騰訊和阿里巴巴作為策略投資者參與,小鵬的人型機器人IRON除了高度擬人外觀外,採用自研全封閉式柔性晶格結構,全身擁有76個自由度,每隻手擁有21個自由度;搭載三顆圖靈AI晶片,可提供高達2250 TOPS的有效算力,小鵬IRON預計於2026年底投入量產,初期將在小鵬汽車的門市和園區進行商業部署,隨後於2027年在中國及海外市場正式上市並開始交付。
2.River AI致力於把AI的力量還給每個人,成立兩個月即獲得投資11億美元
2026年8月River AI獲得由General Catalyst與AMP PBC領投的11億美元,投資人名單還包括NVIDIA、AMD Ventures和Y Combinator,估值達50億美元。River AI的創辦人對Agent的願景是無需指令和提示就能自己完成任務,其推出的第一個產品River API,依token計費,讓企業團隊能在15至20分鐘內執行複雜的訓練任務,無需專屬的基礎架構團隊,除API外,River AI還計劃建立一個完整的個人AI技術堆疊,包括訓練基礎設施、個人化軟體,並最終建立能夠在更靠近所有者的地方運行AI的硬體,一心打造將AI控制權還給個人使用者的工具,從第一輪募資也可以看出投資人對此的信心。
3.開發人型機器人核心零件靈巧手,Sharpa獲得投資6.7億美元
Sharpa於2026年8月獲投6.7億美元,成立到揭露募資狀況大約只經過20個月,投資人包括阿里巴巴、美團、騰訊和京東四家等,以人型機器人的結構而言,可以被拆解成操作能力的上半身和移動能力的下半身,Sharpa選擇瞄準操作能力,鑽研靈巧手,初期產品Sharpa Wave擁有22個自由度,以及自研動態觸覺陣列DTA技術,使每個手指尖能擁有超過1,000個觸覺像素,Sharpa一點都沒有滿足於做出最強的靈巧手,2026年的國際消費電子展上,Sharpa推出Sharpa North整機人型機器人,能在開放環境中,自主完成多步驟且需精細控制的複雜任務,例如和人類來回進行乒乓球對打,此外也公開自研的VTLA模型CraftNet。
市場M&A與IPO雖相較第二季下降,但整體仍遠高於2024年前的水準
2026年第三季全球早期投資市場的M&A跌至新的低點,雖然人工智慧領域同樣有下降的趨勢,但是仍為2026年併購交易案中的主要驅動力,企業除了搶著收購對自身工作流程或是產品有益的AI技術,也搶著透過新創技術領先布局,不僅顯現該產業趨於成熟,也代表其對全球經濟有值得關注的影響力。2026年第三季人工智慧領域共有393筆退場,其中包括372筆M&A和19筆IPO,其中,中國的AI新創在IPO中占據主導地位。
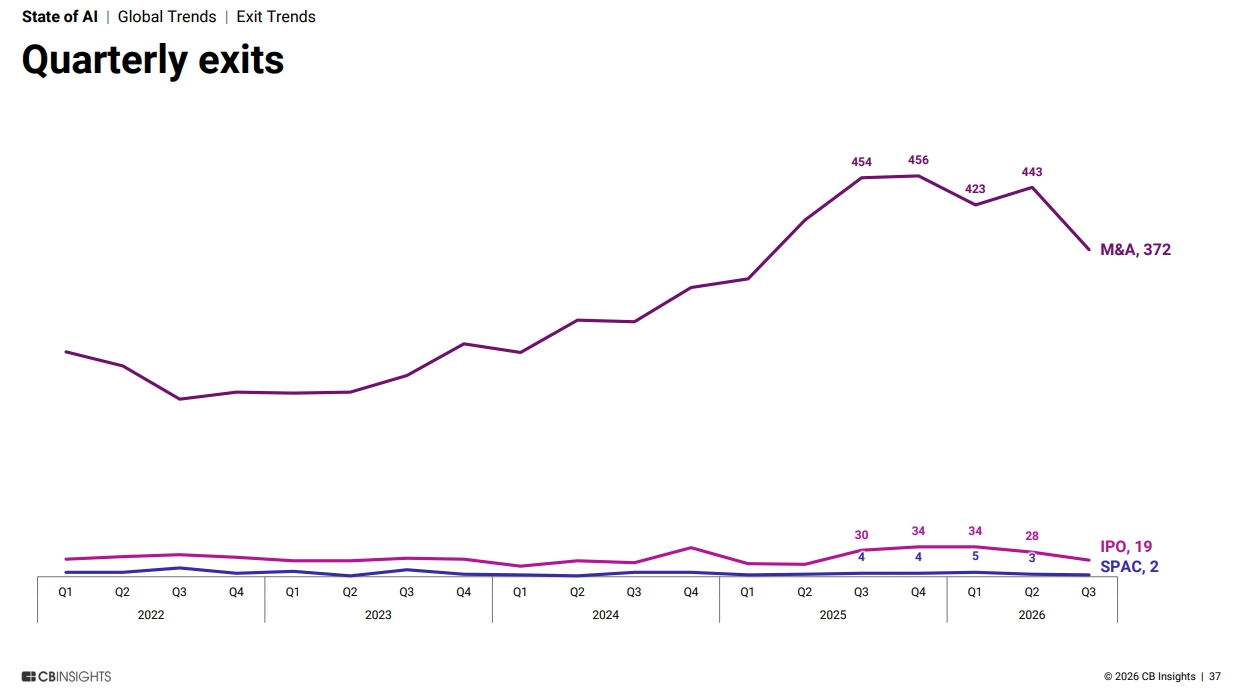
資料來源:CB Insights。
圖3 AI領域出場家數(季)
以下就規模具代表性的M&A案件和IPO代表新創做一介紹:
1.SpaceX斥資600億美元收購Anysphere
與其說這筆收購的主角是Anysphere和SpaceX,不如說是SpaceX花600億美元買下AI編程工具Cursor,這款企業型服務工具是包括OpenAI和黃仁勳等人都讚揚過,Anysphere成立於2022年,相較其他AI Coding工具,Cursor不僅能補上程式碼,還進一步預測下一個可能的修改處,能圈選程式碼後透過自然語言指令直接在工作框內修改,還有Agent模式能自動化執行多步驟、跨檔案的開發任務,並產出成果。在快速成長下,Cursor暴露核心矛盾,也就是底層模型與算力若高度仰賴外部供應商,就可能被競爭對手卡住命脈,早期Cursor仰賴Anthropic,當Anthropic推出自家AI Coding工具Claude後競爭壓力便出現,進而促使Anysphere加速打造自有模型 Composer,希望降低對單一外部模型供應商的依賴,強調長程規劃、程式推理、多步驟執行與大型程式庫處理能力,這樣的技術演變顯示AI Coding已從「誰能回答程式問題」進入「誰能真正參與軟體工程流程」;考慮到算力規模的限制,SpaceX的收購動作能讓Cursor獲得更多算力開發模型,也有望助已於2月與SpaceX合併的xAI在AI Coding市場站穩腳步。
2.支付巨頭Stripe以70億美元價格收購OpenRouter
Stripe是美國金融科技公司,提供全球企業線上與實體支付處理、訂閱計費、發卡服務以及金流基礎設施,2025年起推出Token Billing等Token計費產品,協助開發者與 AI 企業針對大型語言模型的Token使用量進行即時計費與自動化管理;而OpenRouter做的是AI模型的轉接,當企業的AI請求進來,平臺即時評估任務複雜度、價格、速度與穩定度,把任務分派給當下最適合的模型,哪個任務該用哪個模型、花多少錢,是一道隨時變動的組合題,多數企業難以自行即時取捨。Stripe在2025年處理1.9兆美元的交易量,綜合淨抽成率約0.358%,OpenRouter在開發者儲值時直接抽5%,同一美元流過去,OpenRouter能留下的比Stripe本業多超過15倍,這筆收購看似跨界,但其實是Stripe面相AI場景支付服務的有力布局。
3.超過80億美元估值IPO的新創皆來自中國
在人工智慧領域中Top IPOs案件前三名皆超過80億美元,第四名開始則為15億美元,差距明顯,而這三間新創的共同點是都來自中國。
Enflame以估值91億美元估值完成IPO,Enflame於2018年成立,致力於為資料中心開發人工智慧晶片,首款加速器DTU 1.0採用GlobalFoundries公司的12奈米製程製造,整合140億個電晶體,此後又對其架構進行三次迭代,在2025年推出最新第四代L600,能同時運行訓練和推理,Enflame是近期中國第四家上市的AI晶片新創,與其他走通用型GPU的競爭者不同,Enflame針對特定應用場景(主要是 AI 的大模型訓練與推理)進行客製化硬體設計。
談論人型機器人不可能不提到Unitree,如同談論AI模型不可能不提到OpenAI,2025年起軟硬體才剛剛交會,人型機器人正成為熱門標的,至今仍有多數停留在研發階段或是不具備實際商業變現的新創公司正在嶄露頭角,Unitree具備這項產業少見的變現能力和技術落地進度,因為在這之前Unitree就已經在四足機器人市場建立成熟的商業模式和現金流,其成立於2016年,以90億美元的估值完成IPO,創下最快上市速度(73天)的紀錄。中國可以說是人型機器人市場的主宰,而Unitree在這之中不管是推出相對低價的本機或是成為NVIDIA的夥伴,無疑都占據領頭羊的地位。
自駕車新創Momenta以89億美元完成IPO,在自駕車狂熱的時候,Momenta透過L2+級輔助駕駛解決方案累積真實路況數據,用於優化模型,進而支撐L4級 Robotaxi等規模化無人駕駛業務,不依賴其營運的每個城市和道路的精心預先繪製的高清地圖,實際上這套模式也最終被市場驗證為一條可行的商業化道路,Momenta於2026年4月發表基於世界模型與強化學習的Physical AI高階智慧輔助駕駛模型Momenta R7,目前已在量產車型落地,標誌著其Physical AI 路線從概念走向規模化商業驗證。
效率是一把雙面刃,當AI成為資安防守盾牌的同時也是攻擊的武器
資料來源:How AI Is used as Both a Shield and a Sword in Cyber-Security,Aashif。
隨著AI和Agent的快速發展,Agent開始接管越來越多網路上的行為,傳統用來區分人類和機器人的驗證正面臨嚴峻挑戰,現今進入網頁前確認人類的機制越來越常見,但是新一代的AI Agent有更強的自動化操作技巧能破解多數網站,就連一般民眾都有「不確定對方是真人還是AI」的網路使用意識;同一時間,近期國際重大資安事件頻傳,在AI發展初期,有各式利用人工智慧提升資安等級的應用,甚至是防範Agent行為,然而這類型的工具總是隨著使用者意圖有一體兩面的表現,攻擊者開始利用大型語言模型、Agent及自動化滲透工具,大幅提升漏洞探查、滲透與攻擊效率,讓AI攻擊已進入新階段 ,使用AI快速協助工作達成的同時,也有讓惡意行為快速進入機密領域的風險,據CB Insights報告,人工智慧已經能將鑽漏洞的過程變成自動化流程,整個時間軸從2021年的平均一年縮短到2026年的一天,且預計接下來會出現一小時甚至幾分鐘的漏洞頻率,深度偽造、合成身分和人工智慧生成的內容正成為日益嚴重的詐騙手段。
AI Agent與Copilot領域的獲投件數與金額從2022年開始大幅成長,包括件數從2022年的10件成長至2025年的1,039件,金額則從2022年的不到10億美元成長到2025年的146億美元,如上述,AI作為武器手段的進展速度正在加速,而AI產業中的資安應用也有明顯的成長,如AI驅動的SOC(資安監控中心)、人類識別驗證、Agent的資安和風險管理平臺以及專門針對AI Agent行為設計的可觀測性機制,核心目標是讓企業能夠完整理解AI Agent在執行任務時的每一個決策與操作。在Unveiling the threat (2024)這份報告中明確指出,自ChatGPT問世以來,釣魚詐騙郵件數量增加1265%,2023年至2024年間全球深度偽造案件數量翻了四倍,2025年起AI生成技術越來越成熟,分不出真假的影音內容充斥在社群媒體,據Pindrop的2025AI詐騙報告,AI詐騙事件在2025年成長1210%,在金融業中,偽造或竄改的文件、假身分證、護照、地址證明等,如今已占全球所有詐欺案件的50%。
AI成長的趨勢短期內只會看見成長,AI Agent的能力也只會越強,如何讓人類與不斷增強的人工智慧建立信任便是往後發展必須提早瞭解及著重發展的領域,以下分別從監控Agent和Agent信任與治理兩個角度介紹致力於守護網路安全的新創:
-
Depthfirst:成立於2024年,分別在2026年的1月及3月獲投4,000萬美元及8,000萬美元,Depthfirst開發AI-native的資安與程式防禦平臺,能夠自己做威脅建模、追蹤攻擊者可控的輸入點、沿著資料流分析組件間的交互,並附上每一個漏洞的可重現 PoC,曾在5月宣稱發現連 Anthropic的「Mythos」都沒發現的嚴重底層漏洞,展現驚人的抓漏能力。
-
Aurascape:成立於2024年,分別在2024年的8月及2025年的4月獲投1,280萬美元及5,000萬美元,Aurascape同樣打造AI-native資安平臺,開發一套能評估員工如何實際使用AI工具的資安系統,監控數千個AI應用程式的流量及使用趨勢,識別資料外洩或其他惡意活動的機會,平臺能分析文字、圖片、聲音、影片和原始碼等多種內容類型,讓資安團隊無論員工透過AI共享何種資訊,都能獨立追蹤其活動。
-
7AI:成立於2024年,分別在2024年的6月及2025年2月各獲投3,600萬美元,以及在2025年的4月1.3億美元,7AI利用AI Agent跨端點、雲端、身分驗證、郵件與網路堆疊,自動偵測、調查、回應並進行威脅獵捕,提供全自主運行平臺,或是結合「人機協作」的PLAID(People-Led, AI-Driven)兩種模式,由專屬的AI資安工程師與精銳應變團隊提供支援,特色包括評估警報上下文的動態推理和部署多個Agent處理相同警報。
-
Prophet Security:成立於2024年,分別在2024年的4月及2025年7月獲投1,100萬美元及3,000萬美元, Prophet Security開發AI Agent SOC平臺,在警報觸發後會主動啟動調查,蒐集證據與分析數據,並得出結論,整體服務除了對警報的調查還包括週期性搜尋威脅和調優等,系統會記錄調查過程的每一步,使安全團隊能夠理解和驗證其推理過程,且企業不用更換現有架構,即可與現有系統工具整合。
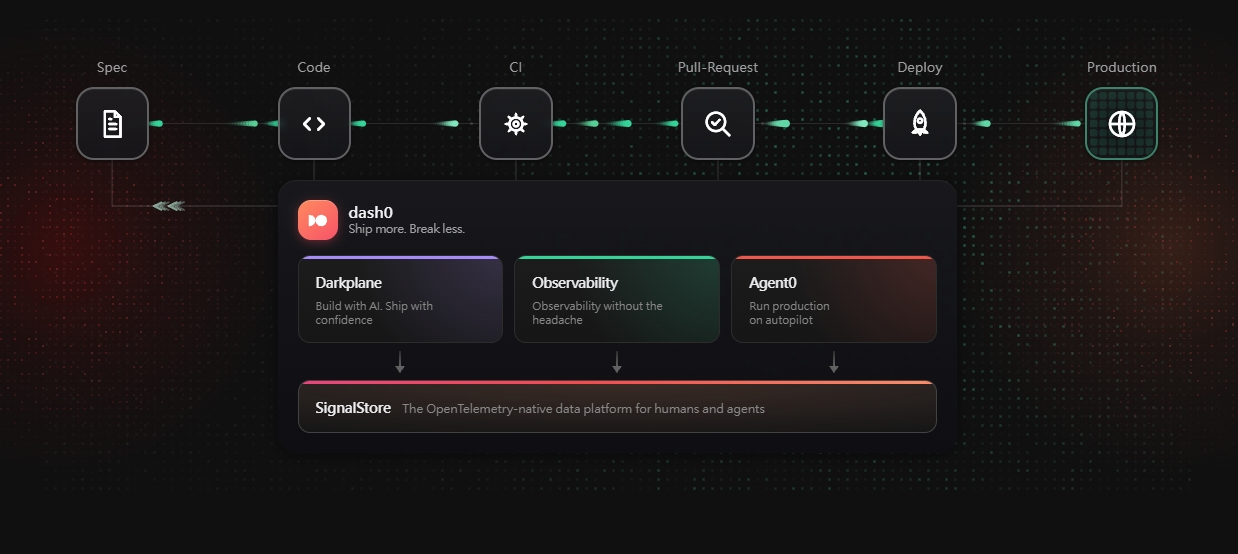
資料來源:Dash0。
圖4 Dash0平臺流程示意圖
- Dash0:成立於2023年,分別在2024年11月和2025年10月獲投950萬美元和3,500萬美元,以及2026年獲投1.1億美元擠身獨角獸,初期透過從應用程式中提取的稱為「遙測」的數據,提供對雲端環境的深度可觀察性,標準化追蹤、指標和日誌的生成、收集和匯出,至今推出Agent0,可以像工程師一樣獨立運行,尋找問題的根本原因,並提供清晰的修復指導,甚至在問題實際影響客戶之前就解決問題。
- Straiker:成立於2024年,在2025年3月獲得2,100萬美元,以及2026年6月獲得6,400萬美元,開發包括Ascend AI模組使企業能夠針對AI應用和Agent進行深度攻擊模擬等風險評估; Defend AI模組可自動阻止前一個模組所辨識出的威脅,2026年3月發布Discover AI的同時,Straiker也擴展Defend AI的功能,提供自動辨識AI工具,提供企業查看工作流程中存在那些Agent以及它們運行、訪問系統的軌跡,偵測漏洞和風險配置,標記不安全配置中運行的Agent,透過該平臺企業能完整地對Agent進行安全監控。
- Elliptic:成立於2013年,透過對多個區塊鏈的即時分析,以及其加密貨幣合規和穩定幣風險管理解決方案,幫助金融機構檢測和預防與加密貨幣相關的金融犯罪,2025年轉向採用AI-native架構,對警報進行分類,將人工審核留給真正需要審核的案件,隨著交易量的成長,每次調查的成本反而下降,AI的優勢取決於底層數據的品質,Elliptic十三年來持續不斷的資料標註和累積的訓練資料是新進入者無法快速複製的,於2026年5月獲投1.2億美元。
- Patronus AI:成立於2023年,分別在2023年9月、2024年5月以及2026年6月獲投300萬美元、1,700萬美元以及5,000萬美元,傳統的效能基準測試不足以評估AI Agent在真實世界中的表現,Patronus AI提出解決方案「Digital World Models」平臺,借鑑自駕車領域的模擬測試方法,將其應用於數位環境,該平臺可建立網站、企業軟體、研究工作流程和通訊系統的數位副本,讓AI Agent在部署前於這些環境中進行訓練和評估,應用範圍涵蓋金融交易、醫療診斷和無人機自動化等領域,自主性存在風險,任何Agent在被信任執行此類活動之前,都需要確保它能夠按預期完成任務,不會出現任何問題或錯誤。
防詐以及安全相關領域除了吸引新創投入,也帶動已身在市場的企業合作,如金融巨頭FIS與Anthropic共同打造鎖定金融犯罪調查的AI Agent,將Claude的推理與FIS的銀行數據和監管基礎設施相結合,並建立評估框架和知識轉移,並透過Project Glasswing,FIS將Anthropic的Mythos 5作為其安全計畫中的一個額外防護層;風險管理平臺Sardine與加拿大銀行合作,並2026年5月在獲投由加拿大國家銀行領投的2,500萬美元,加拿大國家銀行在其零售、商業及財富管理業務中全面部署Sardine的詐欺偵測系統,Sardine AI Labs專注於開發滿足治理和可解釋性要求的詐欺和金融犯罪AI模型。在市場上除了將AI作為產品或是工具都是增強自身競爭力的方法,面對藉由AI生成的攻擊,妥善利用AI作為防禦也將成為重要的生存方式。
結語
2026年開始,人工智慧的市場不再只關注測試分數的提升或是模擬演示,而是真正投入應用,在工作流程、參與決策或是從根本上重塑團隊以及技術系統的模式,AI從Chatbot到Agent的轉變時間並不長,真正值得思考的不是該不該用,而更偏向於何時使用,如工程師開始使用Agent輔助開發過程、AI Agent在客戶服務上能自動化查詢帳戶資訊以及在後端系統排除問題並與客戶聯繫,各行各業實際使用AI工具已經不是新鮮的事,這也為這些產品帶來即時的效果驗證,適者生存,真正能讓消費端或是企業端長期使用的才能營利並生存;不過隨著交給AI Agent的事情越來越多,隨之而來的信任問題漸漸無法被忽視,當AI犯錯或是惡意使用開始出現,損失的範圍小至個人、大至國家,除了追逐模型與應用的突破,布局Agent治理、詐欺防範與資料品質等信任相關能力,也將是AI從技術熱潮走向長期商業價值的關鍵。
參考資料
- State of AI Q3’26 https://www.cbinsights.com/research/report/ai-trends-q3-2026/
- State of Venture Q3’26 https://www.cbinsights.com/research/report/state-of-venture-q326/
- AI as Weapon and Shield: How Fraud Prevention and Cybersecurity Teams Are Fighting AI With AI https://www.cbinsights.com/research/briefing/webinar-ai-fraud-prevention-cybersecurity/