【新興領域/2026.11焦點】科技巨頭爭相插旗AI眼鏡 爭取次世代人機介面的關鍵入口
生成式AI浪潮推動人機介面進入新紀元,AI眼鏡正成為科技巨頭爭奪的次世代關鍵入口。面對智慧手機功能瓶頸,Meta、Google、Apple等大廠紛紛轉向AI眼鏡,期望藉由AI代理(AI Agent)實現更自然的互動與自主任務執行,並透過輕量化設計與多元產品線擴大市場。儘管市場預期出貨量將顯著成長,但隱私疑慮仍是AI眼鏡普及的最大挑戰,廠商需在功能創新與公眾信任間取得平衡,以贏得消費者青睞,成為AI時代的主流裝置。
生成式AI浪潮的興起,重塑全球科技產業的競爭格局,人機介面與行動運算核心入口即將迎來全面變革。過去由智慧手機主導的行動裝置,在產品功能難以進一步創新突破下,面臨嚴峻的考驗。過去一度被寄予厚望的智慧手錶、虛擬實境(VR)頭戴裝置等穿戴裝置,儘管技術層面不斷突破,卻仍受限於大眾市場難以承受的高昂售價,以及尚未成熟的內容生態圈,導致市場滲透率面臨多重挑戰。
然而,生成式AI技術的崛起與AI語音助理的日漸成熟,為穿戴裝置注入了全新轉型的契機。有鑑於未來的人機互動逐步脫離手機螢幕的侷限,為搶占次世代人機介面的關鍵入口,Meta Platforms、Google與Apple等全球科技巨頭重新調整產品戰略,轉向聚焦可全天候配戴的AI眼鏡發展,企圖在這場攸關未AI時代戰略制高點的邊緣運算競爭中,搶先掌握關鍵的硬體入口。因此,本文將就AI眼鏡的市場潛力、科技大廠的產品策略、AI眼鏡功能發展及所面臨的挑戰進行初步的探討。
科技大廠陸續轉進AI眼鏡領域,驅動全球AI眼鏡市場規模漸趨放量
就全球穿戴裝置市場而言,以往主要由智慧手錶與無線耳機所主導,然而隨著智慧手錶、無線耳機產品功能發展面臨瓶頸,市場出貨成長顯著放緩,加上虛擬實境(VR)頭戴裝置的發展雖然在技術層面不斷進步,但受限於內容生態尚未成熟,價格相對偏高,導致市場滲透率難以迅速提升,市場銷售面臨多重挑戰。在此同時,生成式AI應用的崛起,驅使科技巨頭開始重新調整對於穿戴裝置的戰略思考,陸續從智慧手錶、無線耳機及VR頭戴裝置等硬體產品轉向加速投入AI眼鏡的開發,企圖在未來AI時代中,搶占市場先機。
觀察近年來AI眼鏡的發展,2025年以來,Meta Platforms、華為、杭州靈伴科技(Rokid)、雷鳥創新、影目科技(INMO)、閃極科技(loomos)、杭州李未可(LAWK)、北京蜂巢科技(界環)、小米等中國廠商及新創業者搶進智慧眼鏡領域,結合傳統眼鏡品牌業者,優化產品設計,持續擴大AI眼鏡的產品線,逐步打開市場的接受度。著眼於AI眼鏡的市場規模漸趨擴大,Google、Samsung、Apple等國際大廠2026年重新調整自身在穿戴裝置的產品策略,亦相繼加速投入智慧眼鏡領域布局。
2026年隨著AI代理(AI Agent)應用逐步由雲端延伸至AI眼鏡,強化AI眼鏡在各項場景的多元應用,加上產品功能、配戴舒適度進一步提高,出貨規模顯著擴大,根據DIGITIMES的資料,估計2026年全球AI眼鏡出貨量可望達到1,750萬台,較2025年成長103.5%,呈現強勁的成長力道,預計2030年全球出貨量進一步擴增至8,490萬台,2026年~2030年年複合成長率(CAGR)高達48%(詳見圖一),顯見未來深具發展潛力。
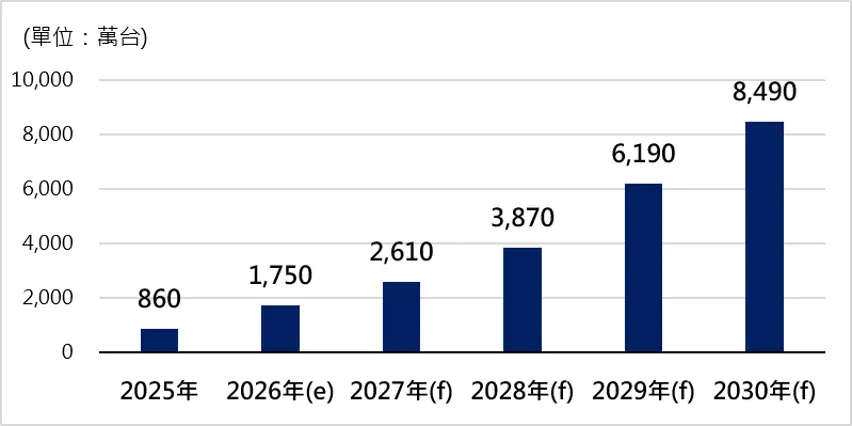
資料來源:DIGITIMES、台灣經濟研究院產經資料庫整理,2026年11月
圖一 全球AI眼鏡出貨量走勢及預測
生成式AI浪潮興起,AI眼鏡成為科技巨頭爭相插旗的目標
回顧全球科技產業發展變化,智慧手機功能的不斷提升,已經成為民眾日常生活中不可或缺的重要載具,成為行動運算的核心入口。然而近年來,隨著生成式AI技術崛起與AI語音助理漸趨成熟,人機介面正迎來根本性的變革。未來的人機互動將不再侷限於手機螢幕,智慧眼鏡、自駕車、機器人等多元裝置,都將蛻變為次世代運算的終端載體,因而吸引Meta Platforms、Google與Apple等全球主要科技大廠積極投入相關技術與終端裝置的開發,企圖在AI浪潮下,掌握次世代邊緣運算的關鍵入口,在AI多元應用的全球競爭中取得戰略制高點。
(一) Meta Platforms
Meta Platforms為掌握下一個世代行動運算的關鍵入口,近年來持續耕耘智慧眼鏡市場,2021年Meta推出首款與雷朋(Ray-Ban)聯名的智慧眼鏡「Ray-Ban Stories」,主打拍照、錄影與聆聽音樂功能。然而因缺乏強大的AI互動、功能過於單一,且鏡腳笨重、隱私爭議初現,並未獲得消費者青睞。第二代產品重新調整定位,改以「Ray-Ban Meta」命名,導入基於Llama模型的多模態人工智慧(Multimodal AI)。使用者只需透過語音,眼鏡就能透過1,200萬畫素鏡頭辨識眼前景物、即時翻譯,將智慧眼鏡眼鏡升級為隨身AI助理,加上延續雷朋經典設計,重量降至接近傳統眼鏡,成功獲得消費者的認同,全球銷售規模突破百萬台,2025年更進一步推出內建單色/全彩彩色螢幕、手勢操控與導航功能的「Ray-Ban Display」;同時發表Optics Styles系列,支援處方鏡片需求,讓不需要矯正視力的用戶也能作為日常AI配戴,提高全天候配戴舒適度,成為引領AI眼鏡市場需求增溫的重要先驅者。
隨著智慧眼鏡市場需求漸趨擴大,吸引多家科技品牌大廠搶進,為鞏固市場領先地位,Meta Platforms 2026年正式發表Meta Glasses系列智慧眼鏡,售價自299美元起,成為Meta首款改以自有品牌銷售的智慧眼鏡產品。Meta Glasses系列智慧眼鏡主打無顯示AI眼鏡概念,內建鏡頭、麥克風與揚聲器,透過Meta AI完成即時翻譯、資訊查詢、環境辨識、拍照錄影及語音互動等功能,以相對低廉的定價策略將AI眼鏡推向更廣泛的消費市場。
Meta Platforms於「Meta Connect 2026」年度大會進一步重塑穿戴領域的布局,同步發表輕量化分離式虛擬實境(VR)眼鏡Meta VR Glasses,並進一步擴充智慧眼鏡產品線,推出無鏡頭新版音訊智慧眼鏡「Ray-Ban Meta Audio」及第三代「Ray-Ban Meta」智慧眼鏡。為有效化解智慧眼鏡引發消費者對於隱私的高度疑慮,Meta Platforms決定投入純音訊智慧眼鏡的開發,推出Ray-Ban Meta Audio,改以6支麥克風作為主要的感測介面,並整合Muse AI助理,使用者透過語音與AI助理互動,且電池續航力進一步增加至12小時,讓其容易導入對隱私更為敏感的應用場景,企圖在實用性與公眾信任之間取得平衡。
對於Meta Platforms而言,其透過持續深化與雷朋(Ray-Ban)、Oakley等傳統眼鏡品牌大廠的合作輔以旗下豐富的產品線,滿足不同生活場景的需求,加上Muse AI助理的導入,讓眼鏡能即時透過視覺與聲音理解使用者的環境,提供全面的AI代理服務,鞏固自身在智慧眼鏡的市場領先地位。
(二) Apple
面對全球手機市場趨於飽和,智慧手機功能創新面臨瓶頸,近年來蘋果憑藉自身在擴增實境(AR)與虛擬實境(VR)相關技術,結合在行動晶片、微型顯示器與感測器領域的深厚累積,加速投入次世代裝置的開發,2024年推出售價高達3,499美元的頭戴裝置Apple Vision Pro,展示強大的硬體技術能量,但因重量過重、續航力短以及高昂售價,導致其大眾市場接受度明顯受限。2025年10月雖試圖推出搭載M5晶片的升級版Vision Pro,但銷售量仍難有效提升。
2026年蘋果重新勾勒穿戴與空間運算(Spatial Computing)產品發展藍圖,轉而投入更多資源發展更為貼近消費者日常生活的AI眼鏡。蘋果計畫推出的首款AI眼鏡,初期計畫採無顯示器設計,主要透過鏡頭、麥克風、揚聲器支援拍照、錄影、通話、音樂播放與AI查詢等功能,透過語音與AI互動,以有效降低硬體複雜度與功耗,維持傳統眼鏡外型與配戴舒適度。然而考量隱私保護爭議,是否保留鏡頭成為影響蘋果AI眼鏡產品設計與上市時程的關鍵要素。
(三) Google
Google曾在2012年推出Goole Glass備受市場高度關注,然而受到價格偏高、電池續航力不足、缺乏殺手級應用等因素影響,加上內建相機引發了偷拍與隱私侵犯的社會廣泛爭議,部分場所甚至明令禁止配戴,以致市場銷售表現不如預期,促使Google 2015年宣布停止銷售初代Google Glass消費者版本,轉戰工業、物流、醫療等企業用戶市場,在市場需求未能有效打開之下,2023年正式宣布停止支援與銷售企業版智慧眼鏡。
近年來,隨著生成式AI的迅速興起,Google重新調整智慧眼鏡的發展戰略,不再執著於自行製造硬體,以Android XR與Gemini AI為核心,重新定義智慧眼鏡在日常生活中的角色,2026年重回智慧眼鏡市場,於2026年Google I/O大會上正式宣布,與三星電子(Samsung Electronics)、高通(Qualcomm)共同推出全新的Android XR 平台與智慧眼鏡(Intelligent Eyewear)布局,重新定義次世代個人運算平台的人機互動入口。
新一代的AI眼鏡由Google提供專為空間運算設計的Android XR平台作業系統,整合具備多模態理解能力的Gemini 2.5 Pro AI助理,並採用高通專為輕量化AR裝置打造的Snapdragon AR1晶片系列,兼顧效能與超低功耗。而三星主導硬體製造,並深度結盟Warby Parker、Gentle Monster等時尚眼鏡品牌,確保智慧眼鏡具備一般大眾願意日常配戴的時尚外觀與舒適度。2026年計畫以主打語音互動的音訊AI眼鏡(Audio Glasses)切入市場,透過麥克風與揚聲器,由Gemini AI提供即時資訊,強調即時翻譯、環境感測與影像理解能力,強化自然互動體驗,同步支援Android與iOS系統的手機,進一步擴大應用情境,爭取市場認同。2027年將進一步規劃推出具顯示功能的AI顯示型眼鏡(Display Glasses)。
另一方面,Google與XREAL、高通合作開發XR眼鏡AURA,以Android XR為作業系統,整合Google Gemini及Android應用生態,採用Qualcomm Snapdragon Reality Elite平台,Xreal負責光學與硬體整合。AURA採用透明光學(Optical See-Through)鏡片,使用者可直接透過鏡片觀看現實環境,同時在視野中疊加虛擬物件、應用程式與桌面。AURA搭載Sony微型OLED顯示面板,每眼解析度為19201200,更新率最高達120Hz,並配備3個相機(2個採用廣角/魚眼、高對比度光學追蹤攝影機、1個高解析度標準RGB攝影機),以實現手勢與眼動追蹤,並透過有線連接至外接運算盒(compute puck),由運算盒負責運算與供電。Google將AURA定位為具備大視野的透明XR眼鏡,而非AI眼鏡,初期主要面向開發者,透過Android XR Developer Catalyst Program提供XR應用開發機會。
(四) Amazon
Amazon早期在穿戴裝置領域的布局主要著重在健康監測與語音助理,2020年發表首款健康監測手環Amazon Halo,初代Halo特意採用「無螢幕」設計,主打透過演算法分析使用者的「說話語調」來評估情緒,以及利用手機鏡頭進行3D體脂率建模,隨後陸續推出帶有螢幕的Halo View手環,以及免接觸式的床頭睡眠追蹤器Halo Rise,目標打造健康與睡眠生態系,並曾推出內建Alexa語音助理的Echo Frames智慧眼鏡。面對穿戴裝置同質性高、市場競爭加劇,Amazon於2023年7月底正式關閉Halo部門並全面停售,淡出穿戴裝置領域的布局。
歷經兩年的沉寂後,Amazon於2025年7月收購舊金山AI硬體新創Bee,宣示重返穿戴裝置市場。2026年10月正式推出兩款AI穿戴裝置Bee Frontier、Bee Eclipse,主打運用AI記錄並分析配戴者日常活動以提供智慧輔助,並整合Amazon購物網站、Alexa+、Gmail、Google日曆、Apple Health及Outlook等服務。有鑑於過去Halo裝置曾引發隱私疑慮,新一代Bee系列裝置強調即時處理、不儲存原始音訊,錄音資料在系統生成對話摘要與分析結果後會進行刪除,以化解消費者對於隱私安全的疑慮。由此可以發現,Amazon在穿戴裝置領域的布局,策略全面轉向以「環境運算(Ambient Computing)」與「AI助理」為主,利用感測器和AI主動了解用戶需求,試圖在AI時代打破以智慧手機App為核心的生態系。
(五) Samsung
三星(Samsung Electronics)在新興應用領域的布局,主要聚焦智慧眼鏡、機器人與車用感測等三大領域的布局,其中在智慧眼鏡方面,三星採取雙軌策略,除與Google共同開發,並同時籌備自有品牌智慧眼鏡「Galaxy Glass」,計劃2026年推出首款未搭載顯示螢幕的智慧眼鏡「Intelligent Eyewear」,透過相機、麥克風與揚聲器感知使用者周遭環境,支援Google Gemini AI助理,提供路徑導引、即時口譯與資訊搜尋等服務,並預計於2027年進一步公開配備顯示螢幕的智慧眼鏡產品。
透過導入AI代理,AI眼鏡朝向自主執行任務、輕量化發展
相較於智慧手機,AI眼鏡的核心優勢在於「第一人稱視角(See what you see)」與「解放雙手(Free your hands)」。傳統生成式AI主要提供文字或圖像生成;而AI代理(AI Agent)具備記憶、推理與自主決策的能力,能即時理解使用者的日常作息、工作脈絡與環境,獨立完成複雜工作流程。過去智慧眼鏡僅能被動語音辨識或搜尋,隨著AI代理興起,讓AI眼鏡能主動串聯第三方服務生態系,由「問答」升級為「自動化任務執行」。除此之外,為提高消費者長期配戴AI眼鏡的舒適度,AI眼鏡持續朝向輕量化發展,AI代理的架構允許將複雜任務轉化為跨裝置的混合運算,亦有助於降低眼鏡裝置的主動功耗,解決過熱與續航力短缺的關鍵技術瓶頸。
有鑑於此,Meta Platform 2026年推出AI代理Muse,可透過App執行郵件處理、購物比價、旅行預訂、時程管理等任務,並於Meta Connect大會公布Muse導入多款AI眼鏡,目標以Muse作為智慧中樞,AI眼鏡為互動入口,建構個人AI生態系。除此之外,中國AI眼鏡廠商Rokid亦於澳洲發布新款Rokid Glasses,透過結合AI代理,有效降低產品重量,並強化即時翻譯、手機通知、導航提示等功能,以優化穿戴體驗。
2026年隨著各家品牌陸續推出新一代AI眼鏡,AI眼鏡市場迎來強勁的成長,透過AI代理的導入,讓AI眼鏡從單純具備「拍照、聽音樂」等功能的時尚配件,逐步走向個人化AI裝置,所搭載的AI代理能否有效、即時、精準地理解用戶的需求,真正達到解放雙手的目標,將成為未來市場競爭的焦點之一。
AI眼鏡興起引發隱私疑慮,隱私安全成為品牌廠商無法迴避的關鍵議題
AI眼鏡市場普及度不斷提升下,消費者對於隱私的疑慮隨之增溫,過去Google發展智慧眼鏡Google Glasses的過程中,曾因隱私問題備受爭議,主要原因是其在未經他人同意下,可錄影或拍照,並可能進行臉部辨識,引發對個人隱私的侵犯擔憂。隨著生成式人工智慧與輕量化硬體的結合,AI眼鏡透過主打解放雙手、即時語音互動與環境感知能力,在中國、歐美市場迅速興起,但其運作機制,在歐美各地引發前所未有的隱私爭議。
就全球AI眼鏡領導大廠Meta與眼鏡巨頭EssilorLuxottica合作推出的Ray-Ban Meta智慧眼鏡而言,2026年以來深陷隱私風暴而在美國面臨嚴重的集體訴訟。原告方控訴Meta在未取得用戶明確同意的情況下,將私密影像外流給第三方審查員,甚至涉嫌利用社群平台照片非法蒐集生物辨識資料來開發人臉辨識系統,因而涉及違反聯邦與州層級隱私及監聽法規。
在AI眼鏡隱私疑慮不斷延燒之下,2026年挪威政府計畫向國會提出暫時性禁令,並成立專家小組研擬穿戴裝置的永久性全國規範,限制具備攝影、錄音或AI功能的智慧眼鏡在部分公共場所使用;荷蘭眼鏡連鎖廠商Hans Anders更進一步宣布無限期暫停銷售Meta與EssliorLuXottica合作的Ray-Ban Meta;英國連鎖酒吧Wetherspoon及部分餐廳、電影院亦開始限制智慧眼鏡的使用。
隨著AI眼鏡加速普及,AI眼鏡的競爭重點除影像辨識、語音助理與AI功能的不斷提升外,隱私設計與公共場所使用規範亦成為廠商高度關心的焦點。現階段Meta Platform、Even Realities等品牌廠商均陸續推出無相機設計的AI眼鏡,以化解外界對於產品側錄所引發的隱私疑慮。長期而言,隱私安全的確保將成為品牌廠商無可迴避的關鍵議題,如何在進一步擴展AI功能的過程中,在產品功能與公眾信任之間取得平衡,將成為AI眼鏡能否大規模普及的重要門檻。
AI眼鏡爭取成為AI時代的主流裝置,然仍須面臨隱私安全的信任考驗
綜觀2026年全球科技巨頭的發展動向,AI眼鏡已成為各家大廠積極投入開發的重要產品線,在功能不斷提升及AI代理的導入下,品牌廠商企圖以更加豐富的產品線,擴大多元應用場景,爭取不同目標族群的認同,進一步打開市場接受度,以擴大市場規模,挑戰成為AI時代的主流裝置。未來AI眼鏡市場的勝負關鍵,不再僅僅是產品效能的提升,而是如何有效在產品運作過程中,配合各國對於AI隱私相關法規要求,確保用戶隱私安全,才能有效爭取消費者的認同,成為消費者日常生活中不可或缺的關鍵裝置。