
【2026年臺灣新創投資趨勢年報-次世代通訊篇】建構海地星空多維網路,未來通訊運用無遠弗屆
本文分析2015年至2025年間台灣通訊領域新創投資趨勢,顯示整體市場已從早期小額分散投資轉向資金規模擴大與標的成熟化。近年來,單一投資案規模顯著提升,資金更聚焦於具備關鍵技術、量產能力及國際拓展潛力的業者。投資重心已從傳統網路設備轉向衛星通訊、NTN、毫米波、光通訊、網路軟體、專網應用及關鍵通訊模組等次世代通訊領域。此趨勢反映出投資人對產品驗證、硬體量產、國際標準、供應鏈合作及海外市場拓展能力的重視。展望未來,隨著6G、低軌衛星等技術發展,台灣憑藉其完整的供應鏈優勢,資金預期將更集中於高頻通訊元件、衛星通訊設備、光電模組、網路整合及測試驗證等關鍵技術領域。
一、前言
通訊技術是支撐數位經濟與智慧社會發展的重要基礎,不僅肩負資料傳輸與網路連結功能,更是人工智慧、物聯網、雲端運算、智慧製造及自駕應用等新興科技發展的關鍵支柱。隨著B5G、6G及衛星通訊等次世代技術加速發展,通訊網路已不僅是數位基礎建設的一環,更攸關國家數位韌性、產業競爭力及科技自主能力,其戰略重要性日益提升。
基此,我國政府自2024年5月20日起,將次世代通訊納入「五大信賴產業」中,作為未來我國布局全球市場的重點戰略產業。為落實政策,行政院於同年9月5日通過「五大信賴產業推動方案」,期藉由政策資源投入,厚植我國新一波經濟與產業發展動能。
近年全球通訊產業正處於技術與產業結構快速轉型階段,B5G、6G、非地面網路(NTN)等新興技術持續拓展通訊應用邊界,加以美中科技競爭、供應鏈重組及非紅供應鏈需求升溫,使具備關鍵技術、自主研發能力與國際供應鏈切入潛力的通訊企業更受資本市場關注。在政策支持、技術升級與市場需求共同帶動下,我國通訊領域新創投資亦呈現新的發展樣貌。
爰本文將由早期投資市場角度檢視近年我國通訊領域新創投資趨勢,分析獲投情形、投資輪次及交易規模等整體變化,並進一步觀察獲投企業特徵、投資人類型與參與情形,以及具代表性的獲投案例,以勾勒我國通訊領域新創投資的發展輪廓。
二、6G與NTN的全球投資趨勢概況
(一) 政府公共研發資金先行,民間資本尋找商業化切入點
通訊產業具資本密集、技術密集及研發驗證週期較長等特性,企業發展往往需要持續且大規模的資金投入。因此,在6G標準未定案前,單一企業難以獨自承擔頻譜研究、互通測試與國際標準制定成本,常由各國家政府投入先期研究。歐盟於2021年發布「智慧網路與服務聯合執行計畫(Smart Networks and Services Joint Undertaking, SNS JU)」,計劃於2021至2027年投入9億歐元,並要求民間需投入等額資金,整體規模達18億歐元,致力整合歐盟和產業界資源,並促進成員國間在6G研發創新和先進網路部署的合作。2026年又宣布以1.16億歐元支持6G研發與創新大型試驗,建立歐洲雲、晶片、網路設備與垂直應用的技術主權。韓國則在早期6G研發計畫中規劃截至2025年投入2,200億韓元,範圍包含太赫茲、AI網路、超精密網路及低軌衛星;2026年ICT研發政策仍將AI原生網路、6G行動通訊與低軌衛星通訊列為先進數位基礎設施。
日本總務省很早就布局6G,於2020年發布「Beyond 5G推進戰略」,政府投入資金支持6G技術研發、智財權與國際標準之推進,以搶占6G先機。這些政策揭示各國政府重視通訊先進技術與話語權,希冀在未來通訊領域享有一定的主導權。
(二) 全球太空科技(SpaceTech)資金於2025年明顯回籠
次世代通訊正朝向「海地星空」多維網路整合發展,其中衛星通訊與NTN已成為重要的技術與投資焦點。從SpaceTech創投市場資料來看,衛星與NTN相關投資熱度持續升溫。Seraphim Space Index提及,2025年全球太空科技投資金額達124億美元、交易604件,較2024年的84億美元成長約48%,投資規模亦超越2021年第二季109億美元的前波高點。相較之下,交易件數僅由593件增至604件,增幅明顯低於投資金額,反映資金配置逐漸朝向技術成熟度較高、具規模化潛力或戰略價值的企業集中(圖1)。
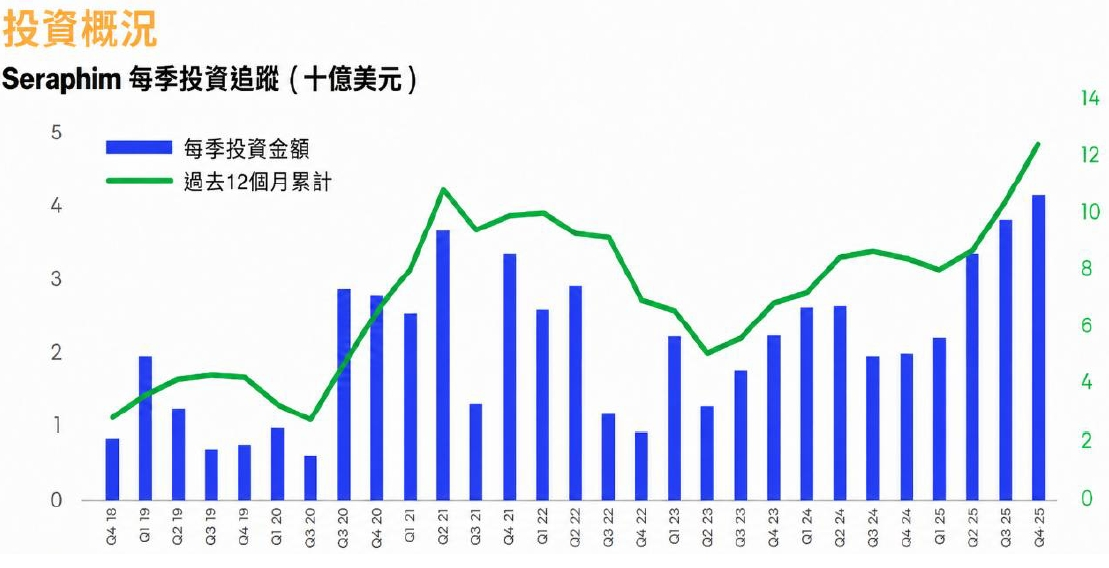
圖1 Seraphim全球太空科技投資情形
另從BryceTech發布的「太空新創報告(Start-Up Space 2026)」顯示,2025年太空新創投資總額達109億美元,其中以創投投資金額86億美元最高,占79%;公開發行金額以13億美元次之,占12%;其餘如債務融通與併購方式,則占9%。若以交易件數觀之,交易總件數為235件,創投投資以214件居首,占91%;其他以債務融資居次,併購、公開發行分居第三、四名,合計比重未及1成(圖2)。
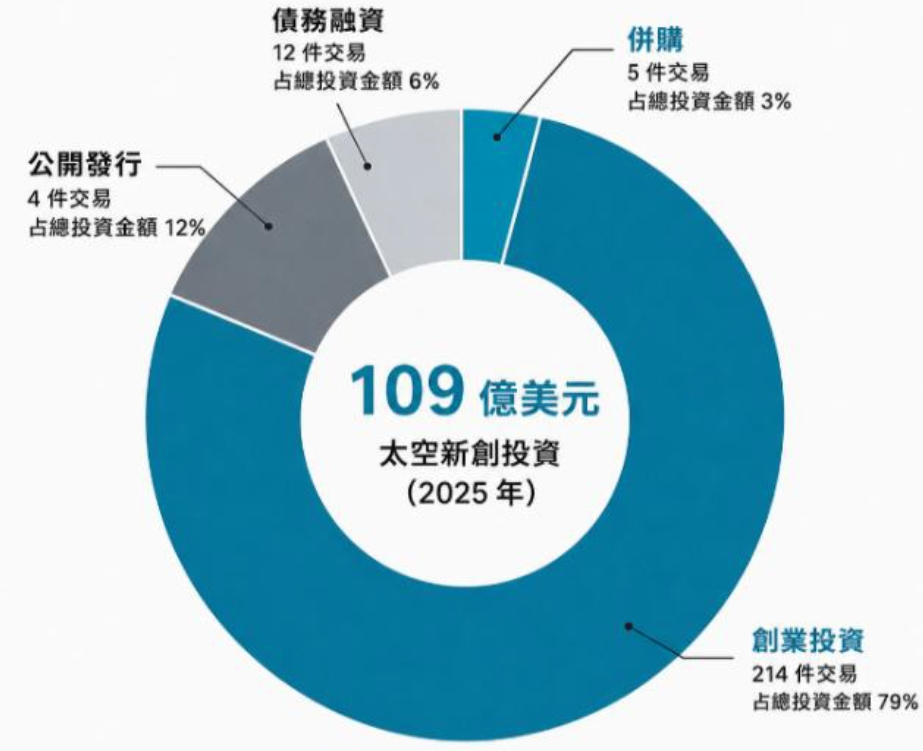
圖2 2025年太空新創投資分布
2016至2025年全球太空新創投資規模整體呈波動上升趨勢,其中2021年受創投、公開發行及其他資金挹注帶動,投資總額創新高,反映當時太空科技受資本市場高度關注。2022至2024年投資規模雖低於2021年,仍維持相對高檔,顯示市場進入調整階段。
至2025年,投資規模再次明顯回升,創下2021年以來新高,主要由創投資金帶動,輔以其他資金來源,顯示太空新創投資已從早期高度依賴創投,逐步轉向更成熟且多元的資本市場結構。從交易件數觀察亦顯示,近年投資活動保持活絡,代表太空科技仍是國際資本市場關注重點領域(圖3)。
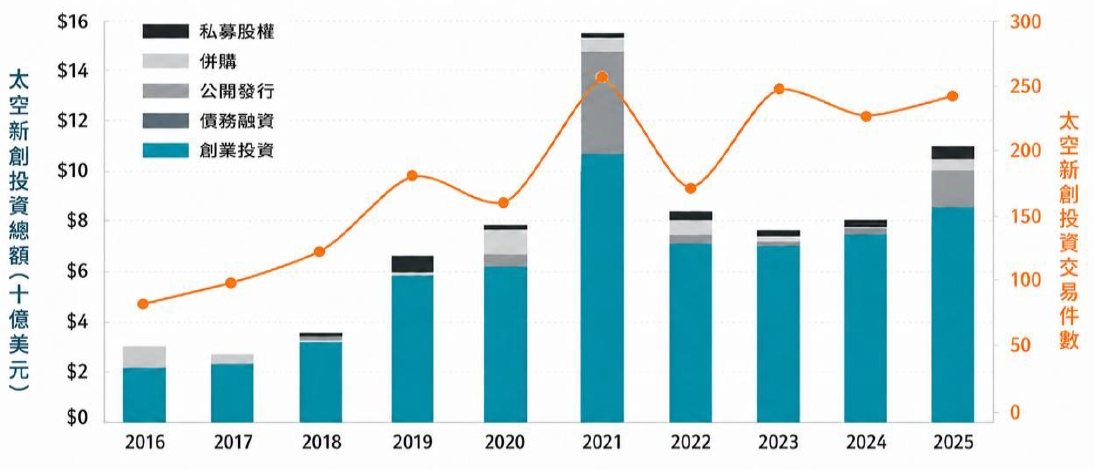
圖3 2016至2025年太空新創投資變化情形
以投資地區分布觀之,2025年美國公司籌集73億美元,約占投資總額的三分之二;中國大陸以投資規模17億美元次之,占15.6%;歐洲以投資14億美元位居第三,占12.8%。除2016年之外,美國公司一向是投資人主要的投資標的,2025年則是因為美國政府頒布新的太空法規,帶來顯著的投資機會(圖4)。
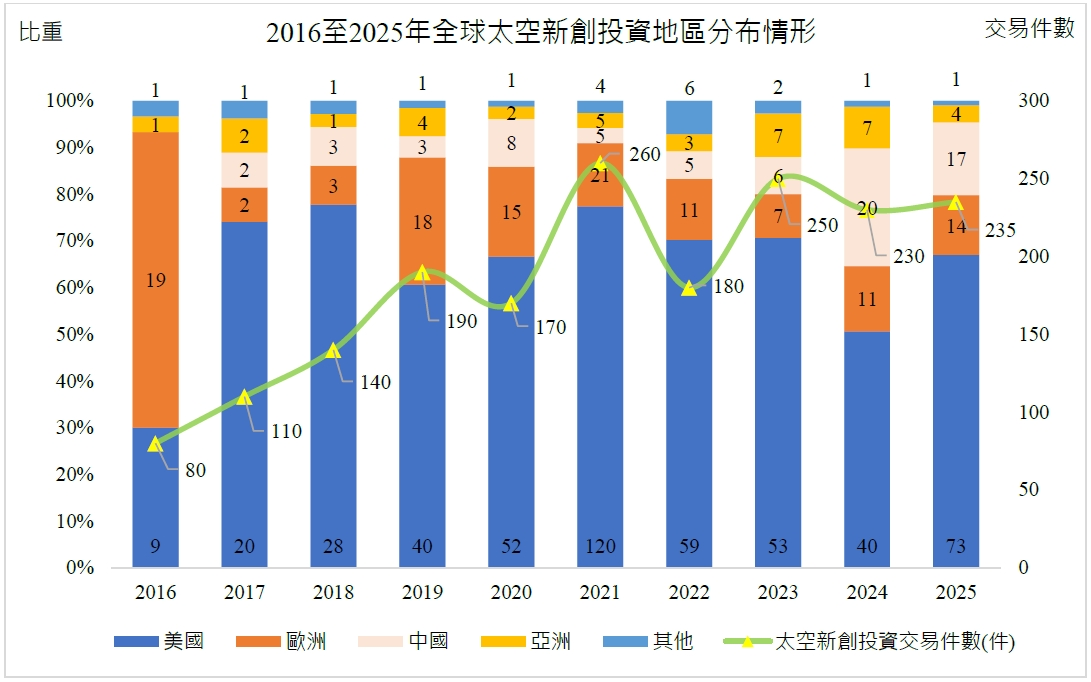
圖4 2016-2025年全球太空新創投資地區分布情形
三、我國次世代通訊領域發展概述
我國政府將次世代通訊納入「五大信賴產業推動方案」,與半導體、人工智慧、軍工及安控並列,期結合既有科技製造優勢,建構安全、可信賴且具韌性的供應鏈。為落實政策,行政院推動「次世代通訊科技發展方案(2025年至2030年)」,6年規劃投入約新臺幣270億元,聚焦關鍵應用落地、實驗網建置與技術試煉,以及跨部門產業協作,並發展6G模擬網、衛星地面設備實驗網、通訊晶片、射頻模組、終端設備及衛星酬載,同步推進頻譜整備、資安驗證及國際標準參與。
在太空與衛星通訊方面,我國自2022年施行《太空發展法》,2023年成立國家太空中心專責推動太空科技與產業發展。第三期「國家太空科技發展長程計畫修訂版」延長至2031年,總經費提高至新臺幣710億元,重點推動低軌通訊衛星、自主研製及太空產業化。其中,低軌通訊衛星計畫將研製兩顆實驗衛星,於約600公里軌道進行在軌通訊驗證,並透過「通訊衛星製造產業化平臺」帶動國內企業投入衛星本體、通訊酬載、陣列天線、地面終端及測試驗證等供應鏈。
整體而言,我國次世代通訊正由傳統地面行動通訊,朝6G、低軌衛星及地面與NTN整合發展,並藉由串聯半導體、通訊設備、資安、人工智慧與太空產業,逐步由硬體製造優勢擴散至系統整合、國際標準參與及關鍵應用服務。
四、臺灣通訊領域整體獲投趨勢分析
(ㄧ) 統計範疇
本文定義的通訊領域新創企業,包括傳統通訊技術及具有技術創新或商業模式之創新者。依據上下游關係分成9大次領域:(1)通訊零組件與模組;(2)網路與核心網設備;(3)光通訊設備;(4)無線通訊設備;(5)有線通訊設備;(6)衛星通訊設備;(7)GPS定位設備;(8)通訊軟體與平臺;(9)解決方案提供者。
本研究收錄的「臺灣獲投企業」定義為:(1)公司註冊地點在臺灣,或註冊地點在海外,但創辦人來自臺灣;(2)上市/櫃(含興櫃)前的私募股權投資,不含債權、可轉換公司債、補助、ICO等;(3)不包含收購、母公司對子公司100%的投資。
資料來源包含:(1)國際早期投資資料庫;(2)新聞媒體;(3)獲投企業;(4)投資機構,包括機構投資人與上市櫃公司轉投資資訊等;(5)國發基金季/年報與政府投資專案;(6)經濟部商業發展署公司登記。
(二) 獲投件數與金額總覽
根據FINDIT研究團隊企業獲投資料,累計2015至2025年期間我國通訊領域新創獲投件數為396件,約占整體獲投交易件數的7.79%。該領域獲投金額約11.93億美元,約占整體獲投金額的5.52%(圖5)。
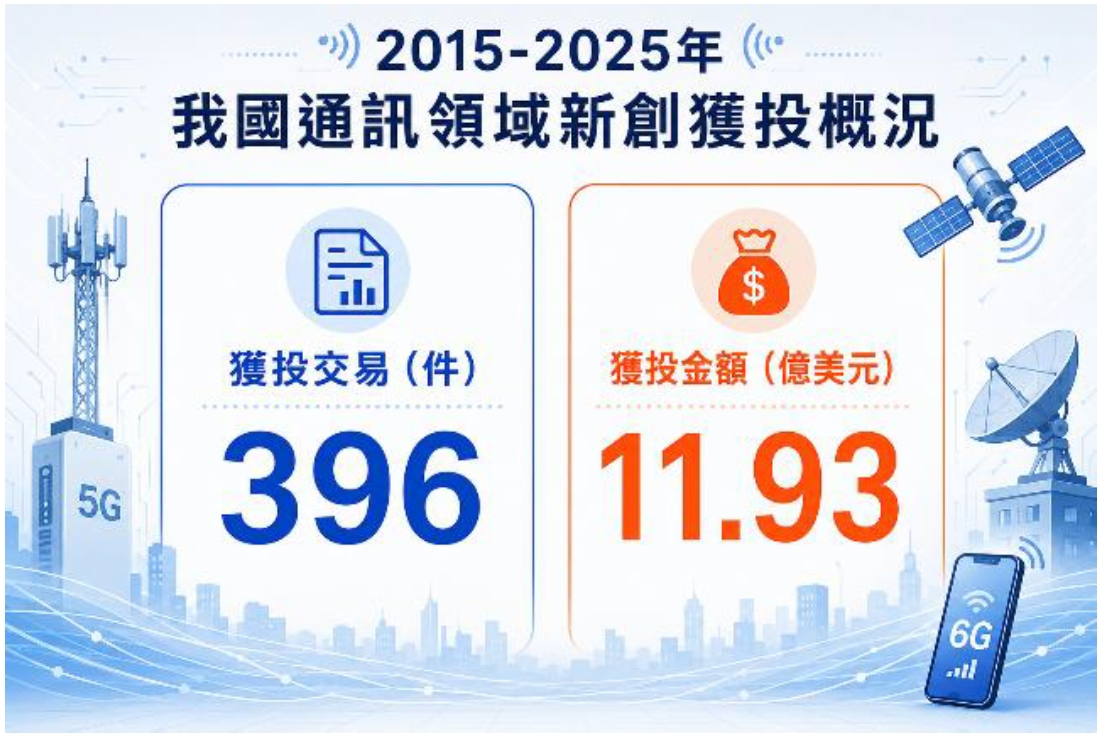
圖5 2015至2025年我國通訊領域獲投概況
(三) 歷年獲投件數及金額皆呈現階梯式成長
觀察歷年獲投情形,我國通訊領域獲投件數呈現階梯式成長,2015至2025年間獲投件數由30件增至37件,年複合成長率約2.1%;獲投金額由0.39億美元增至1.58億美元,年複合成長率約14.9%,顯示投資規模的成長速度明顯高於交易件數(圖6)。
從年度變化觀察,2015至2019年獲投金額落在0.39億至0.64億美元間,投資市場仍處於早期發展階段。2020年獲投金額升至0.97億美元,2021年再倍增至1.77億美元。2022年獲投件數達45件,為觀察期間最高;2024年獲投金額達1.93億美元,創歷年高點,代表性投資案包括經緯航太科技、創未來科技、優納比科技、稜研科技等案皆超過2千萬美元。
即使件數降至38件,仍反映大型投資案的帶動效果。2025年獲投件數略降至37件,獲投金額為1.58億美元,年減18.3%;超過2千萬美元投資案僅先發電光一案。雖然較2024年高峰回落,但仍明顯高於2020年以前水準。
盱衡近年通訊領域投資由「獲投件數擴張」逐漸轉向「單一案件規模提升」,資金更集中於具備高速光通訊、5G專網、衛星通訊及關鍵通訊晶片技術等議題,逐步帶動相關投資。
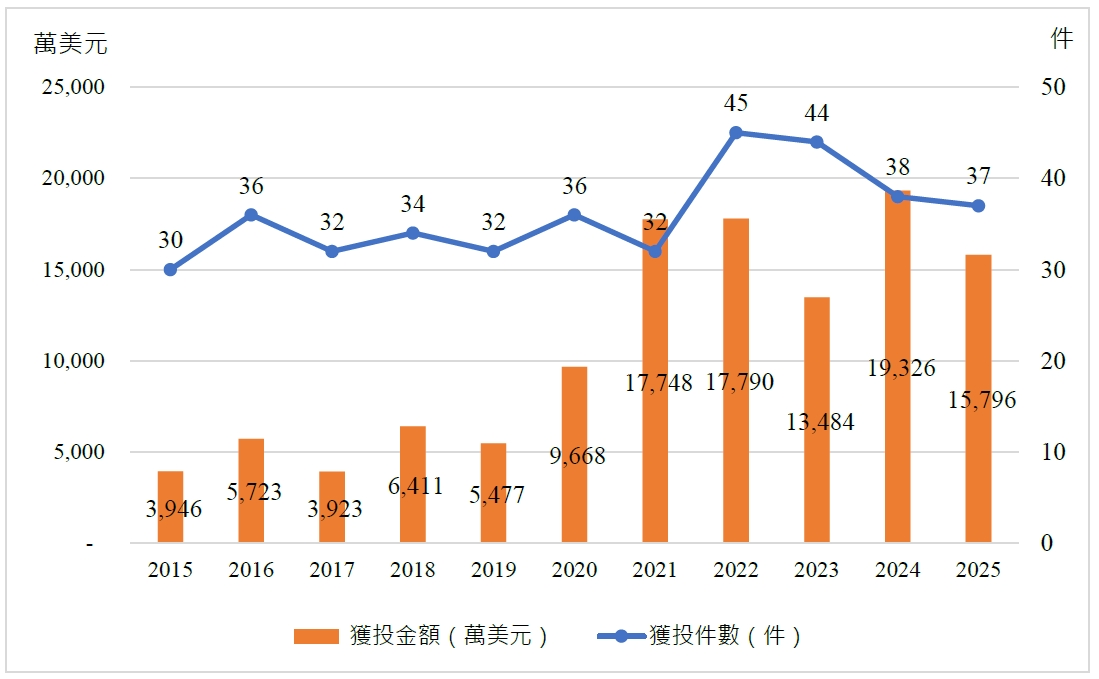
圖6 2015-2025年通訊領域獲投情形
(四) 整體投資規模分布明顯集中於中小型投資標的
以下依獲投資金規模進行分類,計算各級距獲投件數比重,並比較2025年與整體獲投情形。2025年通訊領域投資案件明顯集中於中小型投資。其中,投資規模「小於100萬美元」占37.4%,為最大宗;「介於100~300萬美元」占30.8%,居次;「介於300~500萬美元」則占10.4%,排名第三;三者合計將近8成。由此可知,2025年通訊領域投資以300萬美元以下案件為主,資金較集中於早期或成長初期企業。
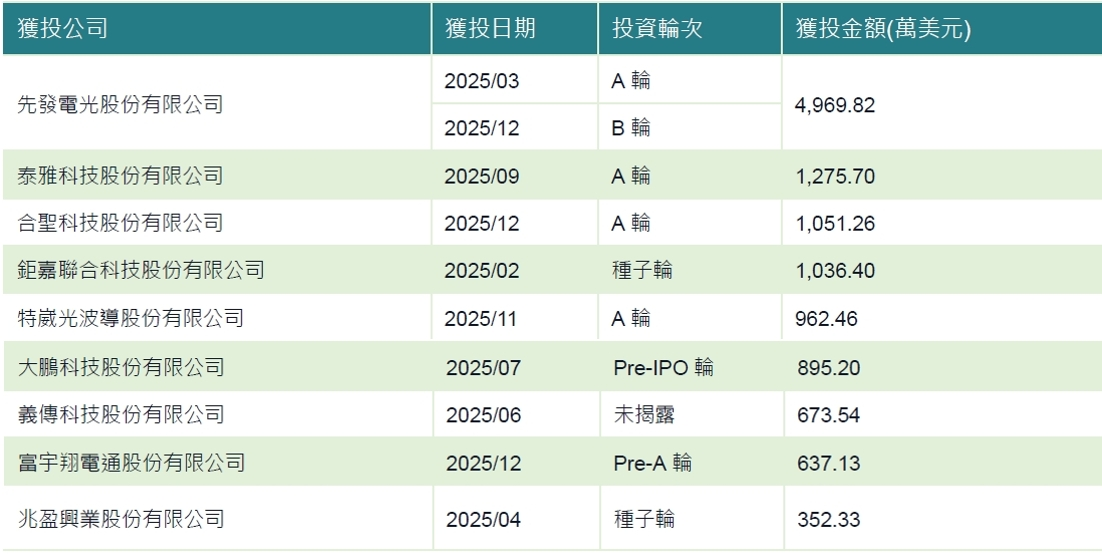
此外,投資規模級距「小於100萬美元」及「介於100~300萬美元」比重,皆高於整體的36.7%、25.3%,亦即通訊領域獲投資料以小規模投資偏多。相較之下,2025年獲投規模達「500萬至1,000萬美元」及「1,000萬美元以上」案件數比重合計未及2成,且低於整體獲投案件比重,反映大型投資案件比重較低(圖7)。整體而言,2025年通訊領域投資結構呈現以「中小型案件為主、大型投資案件相對有限」之特徵,資金主要投入早期或成長階段的新創企業。獲投金額超過1,000萬美元的案件,如先發電光(2件)、泰雅科技、合聖科技、鉅嘉聯合科技等5案。這些業者的核心技術多與光通訊、5G企業專網、毫米波通訊及行動終端關鍵模組等前瞻通訊領域相關,反映投資資金聚焦於具備關鍵零組件、通訊晶片與網路技術自主能力的企業。
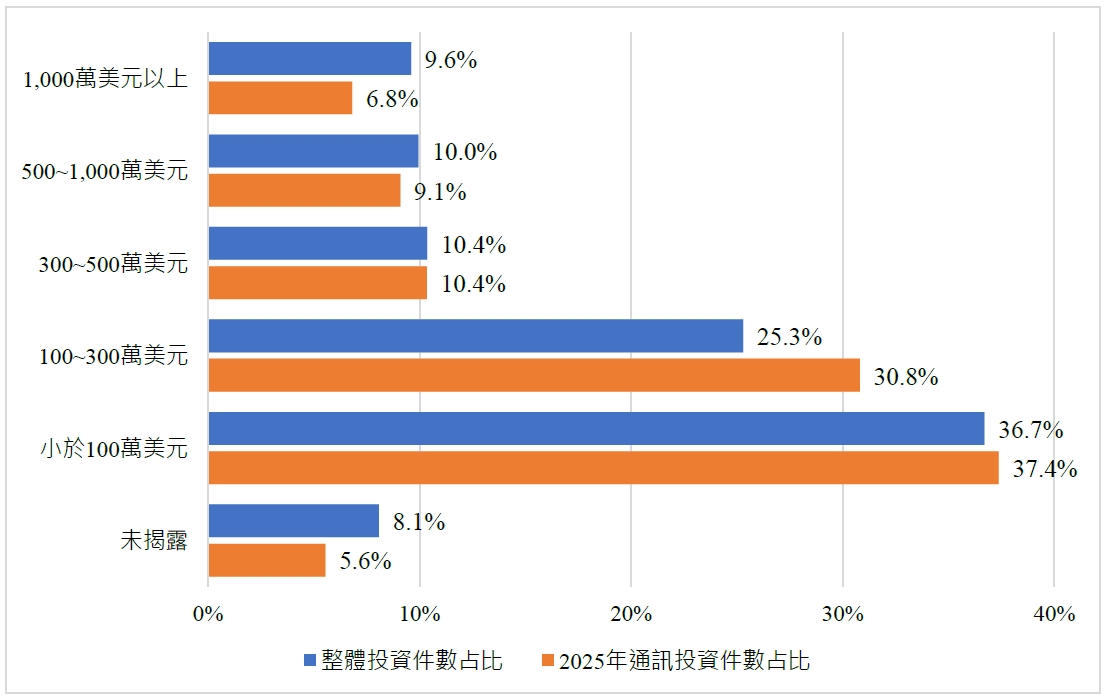
圖7 2025年通訊領域獲投資金規模分布情形
(五) 各年度投資規模分布
為了解各年度投資規模分布情形,本文計算其逐年件數比重。觀察2015至2025年我國通訊領域新創投資金額級距,早期投資主要集中於300萬美元以下(圖8)。2015至2020年間多數年度合計比重超過7成,顯示當時市場仍以早期及中小型投資為主。2021年後投資結構逐步轉向較大規模案件,500萬美元以上投資比重由2020年的11%升至2021年的35%,其後多維持在兩成以上。其中1,000萬美元以上案件於2021年及2024年均達16%,2025年仍有14%。另一方面,100萬至300萬美元案件近年比重持續提高,2025年達38%,成為最主要投資級距。整體而言,近年投資結構已由小規模案件集中,逐步朝中大型投資發展,反映部分通訊領域新創逐漸進入商業化與規模擴張階段。
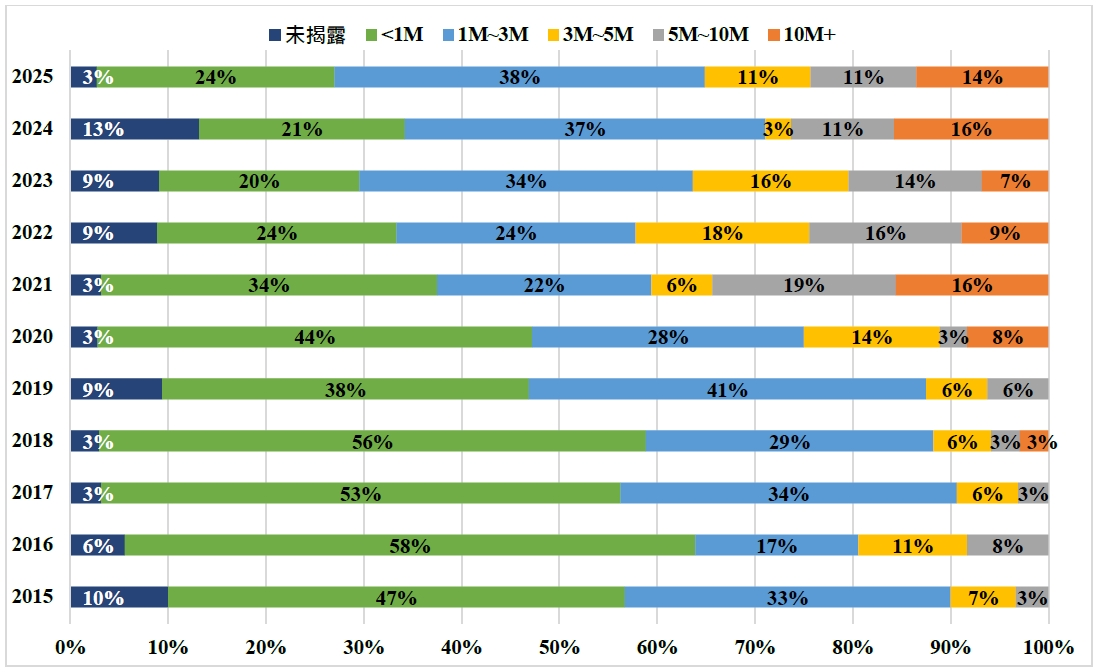
圖8 2015至2025年通訊領域獲投規模分布情形
(六) 投資金額之中位數與平均數:2021年平均數最高乃受數筆千萬級投資影響
2015至2020年通訊領域平均獲投金額大致介於127萬至276萬美元,中位數則介於48萬至129萬美元,整體投資規模相對較小。2021年平均獲投金額大幅升至555萬美元,中位數亦提高至217萬美元,通訊領域平均獲投金額與中位數明顯高於前期,顯示整體投資規模擴大且大型投資案件增加。2024年平均獲投金額達568萬美元、創歷年新高,但中位數僅191萬美元,反映資金集中於少數大型案件。2025年平均值降至427萬美元、年減24.8%,中位數降至177萬美元、年減7.3%,顯示大型投資案件減少,但一般案件的獲投規模僅小幅回落,仍高於2020年以前水準(圖9)。
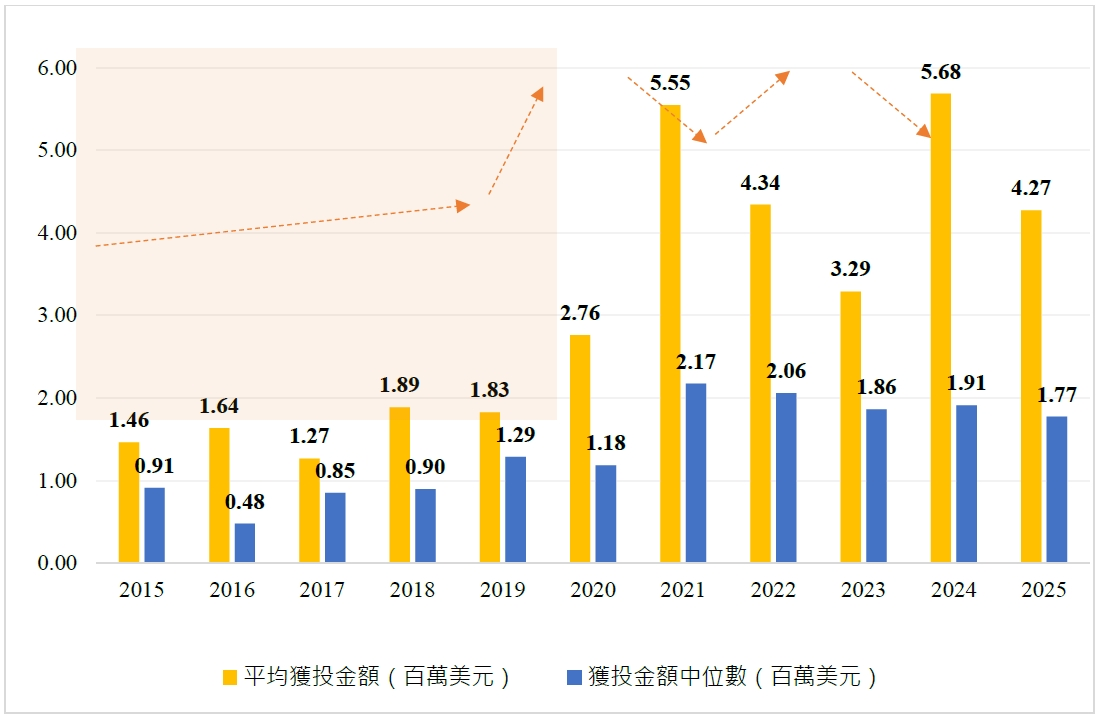
圖9 2015年至2025年我國通訊領域獲投統計-平均數與中位數
(七) 獲投階段比重:中後期輪次吸金能力強
從獲投金額觀察,2015年至2025年期間臺灣通訊領域獲投企業處於早期階段(A輪之前)占58%、中後期階段(B輪以後)占29%、其他案件則占13%;若依交易件數計算,早期階段比重進一步提高至76%,中後期階段僅占12%,其他案件占12%。
顯示通訊領域投資案件主要集中於A輪之前的企業,但中後期案件的平均投資規模較大,因此其獲投金額比重明顯高於獲投件數比重。綜觀投資市場,呈現「早期階段獲投案件數多、中後期獲投案件金額大」的結構(圖10)。
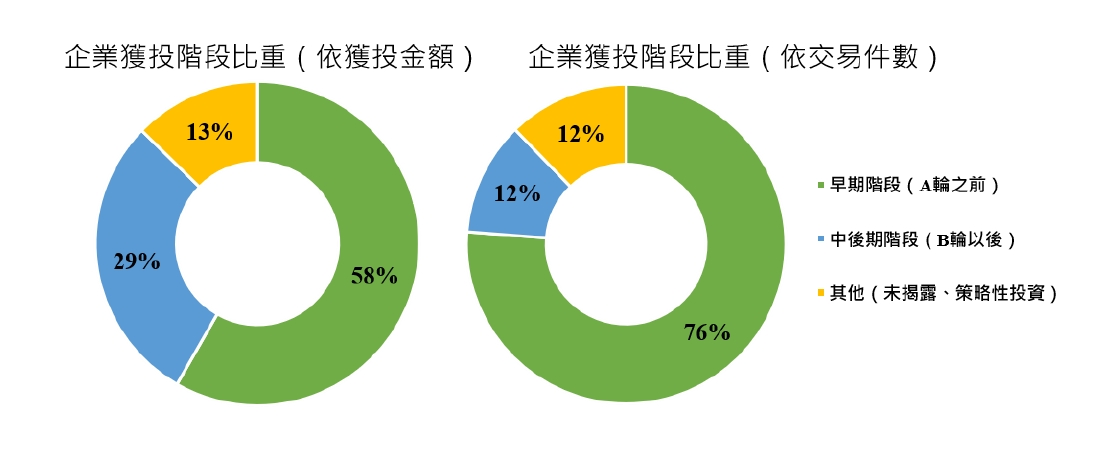
圖10 2015至2025年我國通訊領域企業獲投階段分布情形
(八) 年輕的企業是獲投主力-成立5年內獲投者逾半
為了解通訊業者成立時間與獲投時點之情形,本文計算各年度獲投年限之件數比重。觀察整體樣本期間,通訊領域中成立五年內獲投件數比重平均為55%,非五年內成立者則有45%。
其中,2019年占78%、2021年占75%,顯示資金較集中於較年輕企業。惟2023年後結構出現轉變,成立五年內企業比重由2022年的67%降至2023年的43%,2025年再降至35%、為歷年最低;相對地,成立超過五年的企業比重升至65%。整體而言,近年投資重心逐漸轉向營運較成熟、技術及商業模式已具一定驗證基礎的企業,反映投資人對降低早期投資風險及支持企業規模化發展的重視程度提高(圖11)。
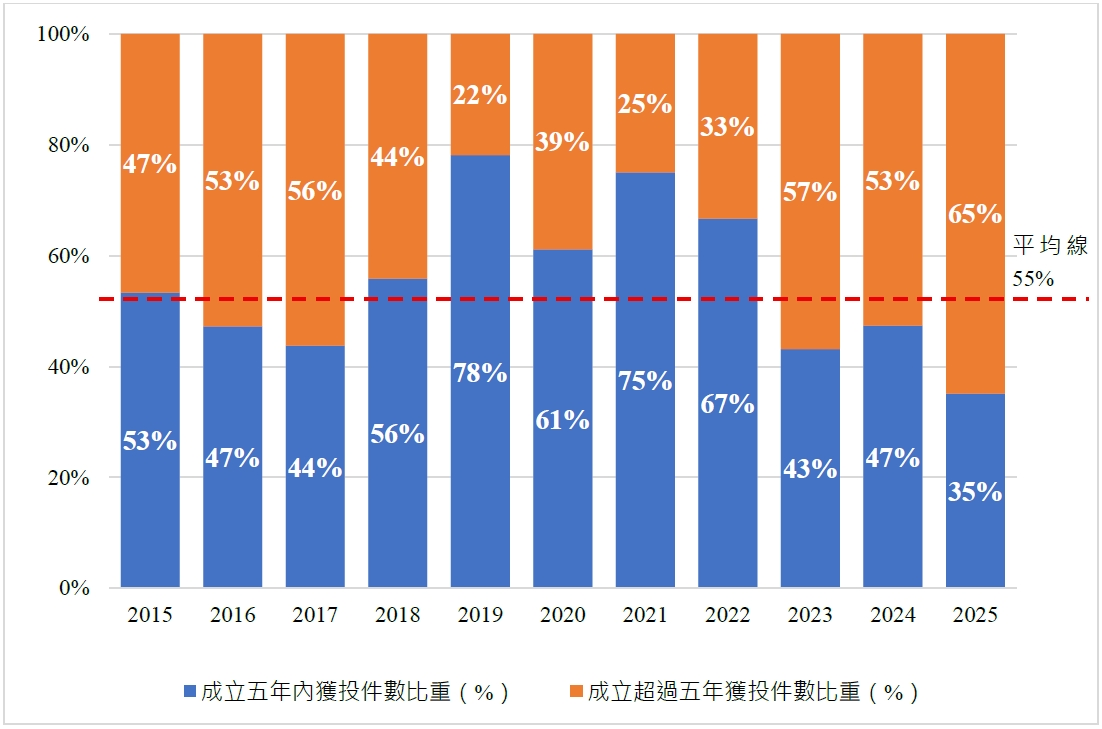
圖11 2015年至2025年我國通訊領域企業獲投年限件數比重
(九) 次領域獲投情形
基於FINDIT新創企業獲投資料,依據次領域分類勾勒出我國通傳領域生態系之具體樣貌與企業。以產品屬性區分,我國通傳領域獲投件數中,以「軟硬體整合」獲得199件投資最多(占50%);其次為投資「硬體」125件次之(占32%),兩者合計達324件、約占82%,顯示我國通訊領域仍以硬體製造及系統整合為主要發展型態。
而「軟體」及「服務」獲投件數相對較低,各為48件(占12%)、24件(占6%),合計不到兩成,反映產業在純軟體平台、應用服務及商業模式創新仍有發展空間。整體而言,我國具備硬體供應鏈與整合能力優勢,但未來可朝向加強軟體、平臺及服務能量,以提升產品附加價值及收益(圖12)。
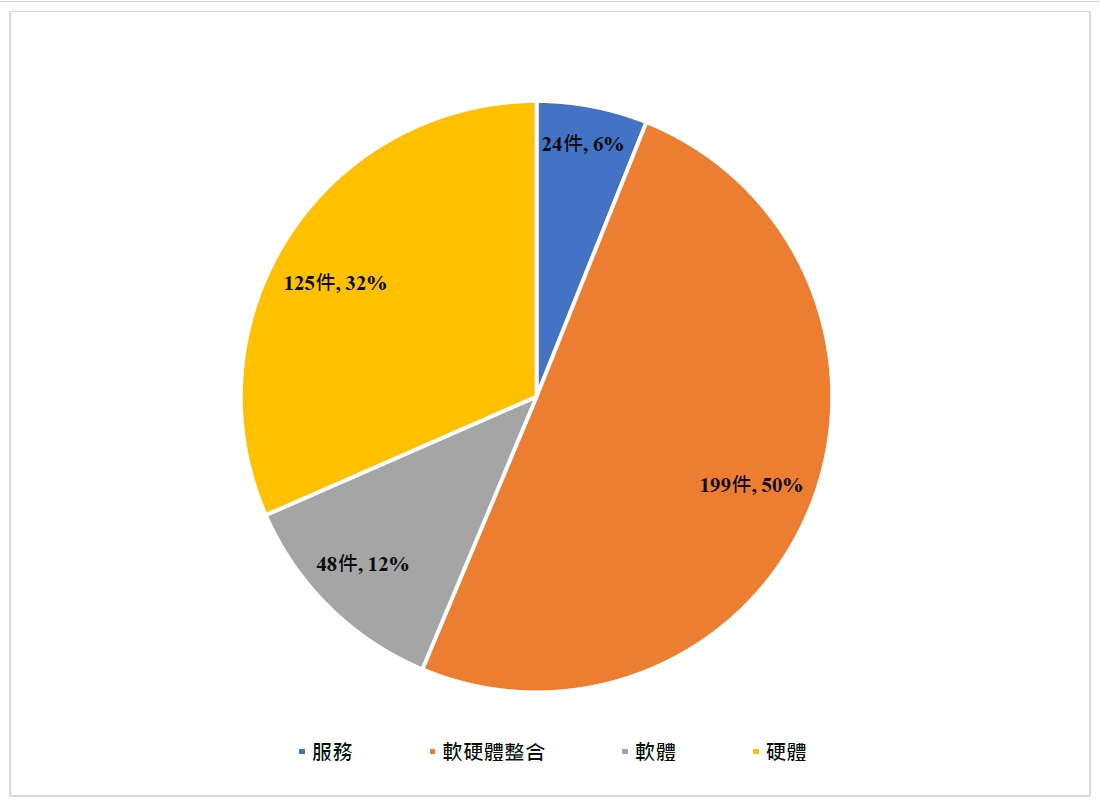
圖12 2015至2025年我國通訊領域企業獲投件數及其比重(依屬性)
若從通訊次領域獲投件數觀察,2015至2025年期間我國通訊次領域投資熱力圖變化。以「解決方案提供者」獲投件數占26%最高,顯示資金偏好具備系統整合及場域應用能力的業者;「通訊零組件與模組」及「無線通訊設備」均占19%居次,反映臺灣在關鍵零組件與無線通訊設備方面仍具產業優勢。再者為「光通訊設備」,占12%;通訊軟體與平臺占8%,GPS定位與導航占6%。網路與核心網設備及衛星通訊設備各占5%,有線通訊設備僅占1%。整體而言,投資主要集中於解決方案、零組件及無線設備,前三類合計約64%,而核心網、衛星通訊及軟體平臺的投資比重仍相對有限。
若從通訊次領域獲投金額觀察,「無線通訊設備」、「解決方案提供者」、「通訊零組件與模組」與「光通訊設備」都是各年的投資熱點,具有明顯集中現象。這四個領域比重分別達25%、21%、18%及15%,合計約占投資總額八成,顯示資金主要集中少數具技術門檻或市場成長潛力領域。其中,「無線通訊設備」獲投2.95億美元,為長期最大投資熱點;「解決方案提供者」獲投2.52億美元,為次要投資領域。而熱力圖變化,明顯反映投資人資金配置並非固定集中,而會隨技術發展、重大募資案件及市場需求變化而快速移轉(圖13)。
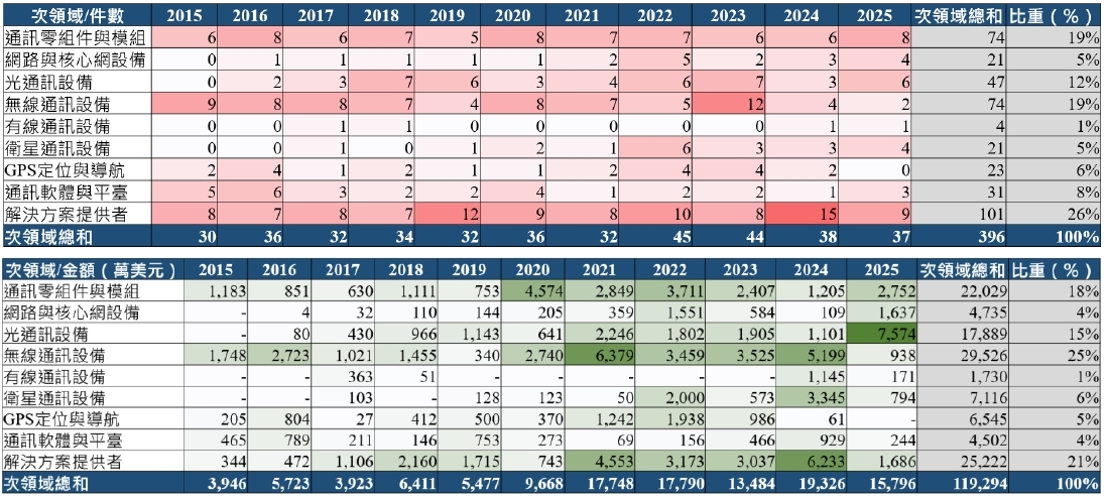
圖13 2015至2025年我國通訊次領域獲投熱力圖及其比重
五、年度亮點新創個案
以下將進一步針對這些獲投企業進行更詳細的個別介紹,獲投相關數據參見表1。挑選案例以獲投金額規模進行排名,有助瞭解通訊領域近年資金匯聚的主要領域及企業布局,且從中釐清產業發展風貌。這些獲投公司亮點包括切入B5G、6G、NTN關鍵技術或具有潛力的商業模式,代表臺灣不同的商業化路徑。
表1 2025年我國通訊獲投企業前十大交易
(一) 先發電光:以化合物半導體與矽光子技術切入AI高速通訊市場
先發電光成立於2017年,生產基地位於竹南科學園區,主要從事VCSEL、磷化銦(InP)、Micro LED等化合物半導體磊晶片,以及光收發模組與矽光子整合方案的研發及製造。其技術布局橫跨高速光通訊、AI資料中心、高效能運算及次世代通訊基礎設施,具有通訊領域與半導體產業交叉整合的特性。
先發電光的核心亮點,在於將Micro LED、VCSEL及InP等不同光源技術導入矽光子與共封裝光學(CPO)架構。隨著AI模型規模擴大,資料中心內部的資料傳輸量與能源消耗快速增加,傳統訊號傳輸逐漸面臨頻寬、距離與能耗等瓶頸。先發電光所發展的多通道低功耗光源及矽光子整合方案,可望提升資料傳輸速度,並降低高速運算系統的能源消耗,因而切合AI伺服器、高效能運算及高速交換器對光通訊元件的需求。
在獲投情形方面,先發電光於2025年完成增資4,969.82萬美元,並持續引進高階半導體、矽光子與通訊技術人才,以擴充研發及量產能量。該公司近十年累計獲投金額約8.59億美元,主要投資人包括瑞軒科技、隆達電子、威邦投資、亮利投資、元奇投資、群創光電、群怡投資、元澄半導體等,呈現由科技製造業者及策略性投資人共同支持的投資結構。此類投資不僅提供新創企業成長資金,也有助於串聯磊晶、光源、晶片、封裝與終端設備供應鏈。
整體而言,先發電光的競爭優勢主要在於其技術方向同時對接AI、矽光子、CPO及高速通訊等成長市場,並由單一磊晶片供應商逐步朝光源元件、光引擎與整合解決方案發展。其案例顯示,臺灣次世代通訊新創正運用既有半導體與精密製造優勢,切入全球AI資料中心與高速光通訊供應鏈,投資價值亦由傳統硬體製造進一步轉向高階關鍵元件與系統整合能力。
(二) 泰雅科技:利用軟體平臺降低5G專網導入與維運成本
泰雅科技成立於2021年,為我國5G專網領域新創企業,產品方面,泰雅科技以Ataya Harmony異質專網管理平台及Ataya Chorus雲端5G核心網解決方案為主,可整合Private 5G、Wi-Fi、乙太網路與邊緣運算,支援雲端及地端部署,技術發展並逐步延伸至5G Advanced、AI與6G先進網路應用。
台杉投資將其納入投資組合,並協助連結凌華科技、亞旭電腦等硬體與系統夥伴。與硬體新創相比,泰雅的資本需求相對較低,但需以軟體產品化與外部合作擴大規模。其亮點是解決5G專網市場最實際的痛點:企業不希望再維護一套孤立的5G網路,而是需要5G與既有IT/OT網路統一管理。Harmony平臺可把基地臺、核心網、邊緣伺服器與應用政策抽象化,降低中小企業導入成本。
這類控制與管理層亦可延伸至未來次世代6G網路的多網協同、AI自治與網路切片。2025年泰雅科技獲投約1,275.7萬美元,屬當年度我國通訊領域單筆逾1,000萬美元的大型投資案件。其獲得資金支持,反映投資市場持續關注5G企業專網、雲端核心網及下一代通訊技術的發展潛力。
(三) 合聖科技:加速布局矽光子與AI高速光通訊
合聖科技成立於2019年,主要從事光電元件設計、開發及銷售,核心技術涵蓋III-V Photonics及矽光子(Silicon Photonics),應用於5G毫米波、衛星通訊、光纖到戶和資料中心等廣泛領域。主要產品包括:5G毫米波、衛星通訊SAT-IF頻寬和CATV RFOF(光纖射頻)模組;光收發器模組;次世代矽光子解決方案。
合聖科技於2025年獲投約1,051萬美元,為當年度通訊領域較具代表性的大型投資案。此次資金挹注反映市場看好AI運算帶動的高速資料傳輸需求,以及矽光子共封裝技術(CPO)的發展潛力。募得資金有助於公司深化矽光子、超穎透鏡與精密光學封裝技術,並推進產品驗證及量產布局。
後續合聖科技進一步建置光纖陣列單元(FAU)專屬封裝產線,強化外部雷射光源與光纖耦合模組的供應能力,並於2026年6月登錄興櫃,顯示投資資金已逐步轉化為技術商品化、產能擴充及資本市場發展動能。此案例凸顯臺灣新創投資正由傳統通訊硬體延伸至矽光子、CPO及AI高速互連等前瞻領域,也反映臺灣光電與半導體供應鏈整合優勢逐漸成為次世代通訊投資的重要基礎。
(四) 鉅嘉聯合科技:布局智慧終端光學與影像模組
鉅嘉聯合科技成立於2025年,專注於光學模組、電子設計、AI影像演算法及系統整合,產品應用涵蓋手機、平板、筆記型電腦、視訊會議設備、AR/VR、智慧家庭、車用電子、無人機及醫療影像等領域。
鉅嘉聯合科技於2025年獲投約1,036萬美元。投資人包括技嘉旗下智嘉投資、先進光電、凌陽創投、美律及松上電子等上市櫃企業,呈現由電子、光學、IC 設計及聲學業者共同參與的策略投資特性,顯示本案除資金挹注外,亦具串聯產業供應鏈與拓展客戶資源之效益。此次投資有助鉅嘉聯合科技整合光學設計、影像感測、AI辨識及終端設備製造能力,加速智慧終端與多元場域產品開發。
(五) 義傳科技:以Open RAN晶片切入解構式基地台
義傳科技是通訊IC設計公司,產品由既有xDSL/G.fast技術延伸至5G射頻與數位前端晶片,鎖定Open RAN市場。Open RAN將基地台功能拆分為可互通元件,為新晶片供應商創造窗口,但真正商用仍需通過效能、功耗、時間同步、頻譜遮罩與多廠互通測試。
義傳與和碩、亞旭、LitePoint、Aethertek等設備及測試夥伴合作,顯示晶片新創不能單獨銷售元件,而需以參考設計、軟體定義無線電平台與驗證工具形成生態系。義傳科技於2020年公司完成1,976萬美元募資;2022年再取得1,577萬美元資金、2023年取得1,022萬美元、674萬美元,分別由台杉投資、義隆電子、義隆投資、國發基金、國聯創業投資等國內投資人參與。其股東結構反映政策資本、專業投資與半導體產業資本共同承擔長週期晶片研發。
投資亮點是晶片具高技術壁壘,若成功進入基地台設計可形成長期出貨;Open RAN與AI-RAN也使基頻/射頻平台有機會服務不同場域。風險則包括研發成本高、認證與設計導入週期長、電信設備市場集中,以及大型晶片商競爭。估值應重視量產節點、客戶設計導入、每代晶片研發投入及軟體生態,而非只看專利數。
六、投資者樣貌:C/CVC為通訊領域投資主力
本文將投資人數據資料區分為企業/企業創投(C/CVC)、創投(VC)、國發基金、海外投資人及其他(包括天使投資人/團體/個別投資人或加速器)等類型。2015年至2025年共396筆投資交易案中,通訊領域最主要的投資者類型以C/CVC最為活絡,共參與273件投資案(占總投資案的69%); VC參與114件投資案次之(占29%);其他類型排名第三,參與83件投資案(占21%)。其餘如國發基金透過專案投資或搭配投資等方式扶植新創企業,參與48件(占12%);海外投資人參與35件投資案(占9%)(圖14)。
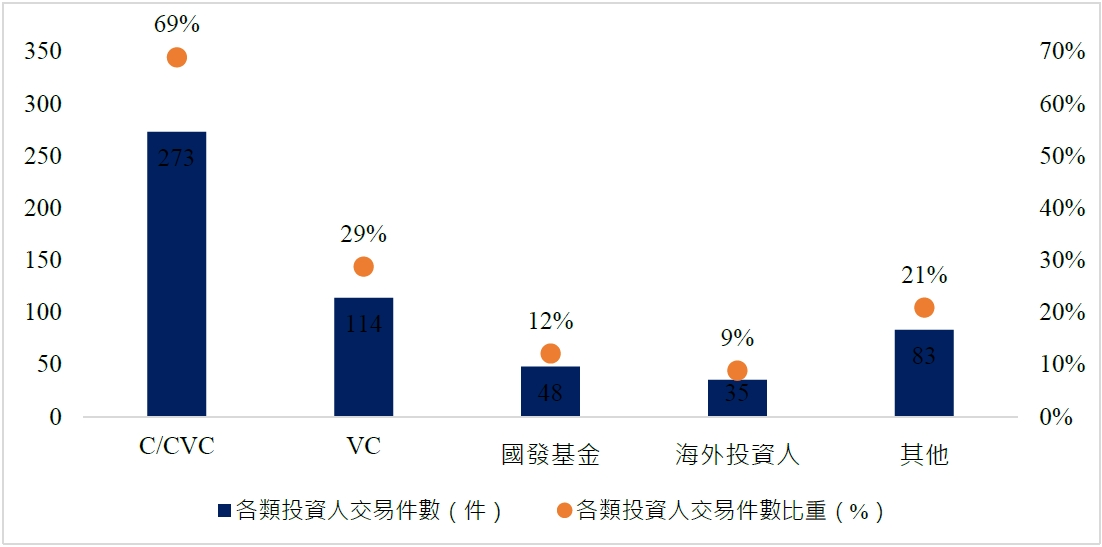
圖14 2015至2025年我國通訊領域各類投資人交易件數及其比重
2015至2025年C/CVC是通訊領域最主要的投資人,投資件數於2022年與2023年達到相對高峰,兩年皆超過30件,主要受到5G、AI、光通訊及衛星通訊等策略布局帶動;2024年至2025年則回落至24件,反映企業投資轉趨審慎。VC於2019年達16件高峰,其後整體下降至2025年的10件,應與募資市場降溫及投資人提高獲利與技術驗證要求有關。國發基金2025年增至7件,顯示政策資金持續支持關鍵通訊技術;海外投資人則降至1件,可能受到全球創投緊縮、地緣政治及跨境投資審查有所影響。整體而言,2025年投資結構仍以企業策略性資金為主,並由VC與政府資金補充(圖15)。
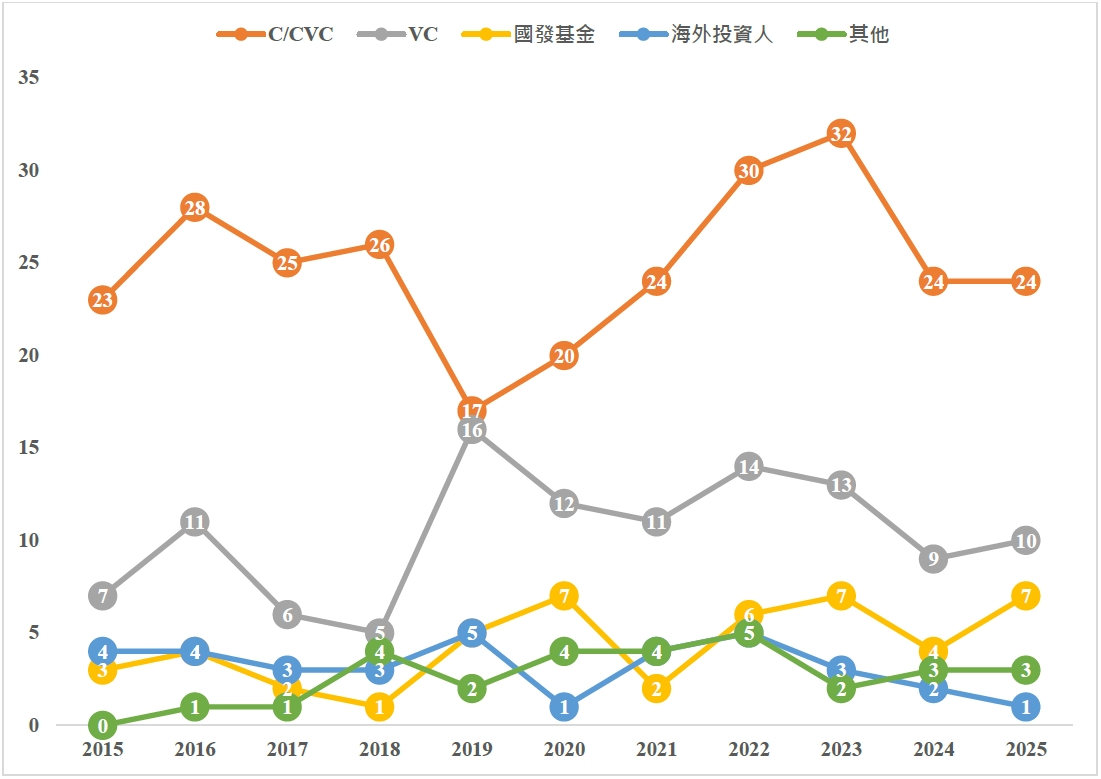
圖15 2015至2025年我國通訊領域各類投資人投資件數
七、結語與展望
盱衡2015至2025年我國通訊領域新創投資情形觀察,整體市場已由早期的小額、分散投資為主,逐步轉向資金規模擴大及投資標的成熟化的發展階段。2015至2025年間,通訊領域新創累計獲投396件,投資金額約11.93億美元;其中2025年獲投37件、投資金額約1.58億美元。近年通訊領域單一投資案投資規模明顯提升,資金逐漸集中於具關鍵技術、量產能力及國際市場拓展潛力的業者。
進一步觀察2025年的投資內涵,可以發現我國通訊新創的發展重心已不再侷限於傳統網路設備或終端產品,而是逐步向衛星通訊、NTN、毫米波與高頻通訊、光通訊、網路軟體、專網應用及關鍵通訊模組等領域延伸。此類產業具有研發週期長、驗證門檻高及資本需求較大的特性,因此投資市場亦呈現單一投資案規模提高、企業投資人與策略型投資人參與程度上升,以及資金更加重視技術與既有產業供應鏈連結的特徵。相較一般數位服務型新創,通訊領域投資更著重產品驗證、硬體量產、國際標準、供應鏈合作及海外市場拓展能力。整體而言,2025年我國通訊領域新創投資呈現「件數穩定、金額維持高檔、單一案件規模擴大、技術領域向次世代通訊延伸」的主要特徵。
展望未來,隨6G、低軌衛星、NTN、AI原生網路及企業專網等技術持續發展,次世代通訊領域可望維持一定投資動能。臺灣具備半導體、網通設備、光通訊及電子零組件等完整供應鏈優勢,預期資金將進一步朝高頻通訊元件、衛星通訊設備、光電模組、網路整合及測試驗證等關鍵技術集中。另一方面,次世代通訊研發週期長、資本需求高,投資案件可能持續呈現少數大型交易帶動年度金額波動的特性。隨未來通訊標準與技術逐步落地,具自主技術、國際市場拓展能力及供應鏈關鍵地位的新創企業,將更具吸引策略性投資與大型資金挹注的潛力。
參考資料
- BRYCE TECH, 2026. Start-Up Space 2026: Private Sector Space Investment Activity in 2025.
- European Commission, “The Smart Networks and Services Joint Undertaking.” https://digital-strategy.ec.europa.eu/en/policies/smart-networks-and-services-joint-undertaking
- MSIT, 2021. 6G, Korea takes the lead once again 「6G R&D implementation plan」 established. https://www.msit.go.kr/eng/bbs/view.do?bbsSeqNo=42&mId=4&mPid=2&nttSeqNo=517
- Office of Space Commerce, U.S. Department of Commerce, 2025. President Trump Signs Executive Order to Enable Competition in the Commercial Space Industry. https://space.commerce.gov/president-trump-signs-executive-order-to-enable-competition-in-the-commercial-space-industry/
- SNS JU, “€116 million in 20 new 6G projects,” 2 March 2026. https://smart-networks.europa.eu/sns-ju-invests-e116-million-in-20-new-6g-projects-to-strengthen-europes-digital-leadership/
- Seraphim, 2026. Seraphim space index Q4 2025. https://seraphim.vc/wp-content/uploads/2026/01/Seraphim-Index-Q4-2025.pdf