【2026年臺灣新創投資趨勢年報-投資人篇】慎中求進:投資更為精準,布局由廣入深
2025年全球創投投資金額雖創新高,但交易件數銳減,資金高度集中於少數大型新創,尤其AI領域。台灣市場亦呈現類似趨勢,投資件數下滑但平均單筆金額提升,資金流向大型案件。天使投資者對早期新創轉趨審慎,平均單筆交易金額上升。創投市場進入穩定且交易規模較高的階段,大型交易占比倍增。企業創投(CVC)投資件數與金額下滑,早期投資占比下降,顯示對風險較高的早期新創趨於保守。能源與健康醫療生技為CVC關注焦點,但AI領域的企業投資成長趨緩。整體而言,台灣新創投資由廣入深,選案更精準,但需關注早期募資活力與AI軟體應用投資的發展。
 一、前言
根據CB Insights 2025年全球創投報告(State of Venture 2025),2025年全球創投投資金額攀升至2023年以來的新高4,693億美元,增幅高達46.8%,第4季單季投資金額甚至成為2022年第1季以來高點,但交易件數卻跌至5年低谷,共計29,501件,相較於2024年下降16.8%。CB Insights進一步分析,推估是因為投資機構傾向於將高額資金投入少數新創,加上人工智慧相關新創企業持續吸金,使資金流向較以往更為集中;在企業與企業創投(CVC)方面,根據美國矽谷銀行(Silicon Valley Bank, SVB,現由第一公民銀行收購)在2025年9月所發布的研究報告指出,2025年全球企業創投的投資交易中,企業參與的交易金額可望達到近三年高點(全年估計約2,670億美元),然而交易件數自2021年起持續下探,截至2025年9月為止共計4,400件,預估全年達8,000件,但仍低於歷年交易表現。
矽谷銀行推測交易很可能皆集中於人工智慧產業相關的鉅額交易;與此同時,企業創投關注早期投資的占比也持續上升,凸顯其投資更加挑剔而精準的趨勢。臺灣的投資動能同樣在2025年出現回落,但走勢與全球市場並不相同。全球呈現「金額創高、件數探底」的落差,資金明顯往少數大型交易集中;天使、創投與企業/企業創投的件數雖自高峰下滑,金額水準仍遠高於疫情前,且各類型投資機構的表現不盡相同:創投與天使的平均單件金額持續成長,企業創投的件數與金額則同步減少約2成,但千萬美元以上的大型交易占全年金額逾6成。整體而言,臺灣交易件數縮減,但資金同樣流向大型案件。以下分別就天使、創投、企業與企業創投的交易表現與領域分布進行盤點。
二、資料範疇與研究說明
新創獲投數據由FINDIT研究團隊進行收集並定期對外發布,臺灣新創投資獲投企業定義:(1)公司註冊地點在臺灣,或註冊地點在海外,但創辦人來自臺灣;(2)上市/櫃(含興櫃)前的私募股權投資,不含債權、可轉換公司債、補助、ICO等;(3)不包含收購、母公司對子公司100%的投資。
資料來源包含:媒體報導、獲投企業自行揭露、國發基金暨年報、投資者資訊揭露、上市櫃公司轉投資資料、Crunchbase資料庫、新創案源整合平台以及經濟部商業發展署公司登記。於資料收集並彙整後,開始進行資料清理、交易資料整併、機構名稱標準化、輪次判斷以及領域歸類、以及投資金額美元計價換算的工作。惟受公開揭露程度限制,部分交易之投資者、金額或輪次資訊未能完整取得,實際件數可能高於本文所統計。
三、臺灣投資者類型-天使投資概況
天使投資者是新創取得早期資金的重要來源,除了於新創早期階段提供資金之外,亦常扮演陪跑與資源引介的角色。臺灣天使投資社群主要包含校友型組織、民間投資組織(包含聯盟),個人天使亦為重要參與者。校友天使組織包括:交大天使、台安傑國際天使投資、台大創創中心天使投資俱樂部、清華天使會/清大天使股份有限公司、水木創業顧問股份有限公司等。
民間天使組織則包括識富天使會、安發天使投資(AVA天使投資平台)、台灣全球天使投資俱樂部、矽谷台灣天使群、台灣飛躍天使創投、達盈天使投資、齊心創投(XChange天使投資)。
2021至2025年間,新創投資的熱絡度相較於2015年至2020年期間已有明顯差異。從下圖可看出,天使投資者各年度參與交易件數自2016年來逐年攀升、2021年達到高峰60件、2.75億美元,相較於2015至2020年間平均23件、2,996萬美元,成長幅度顯著。
如以2022至2025年期間觀測,參與投資件數共197件,約為天使交易總件數49%。每年平均參與件數48件。另一方面,交易金額則於2023年降至1.63億美元後回升,2025年達1.94億美元。
若換算平均單件交易金額,2023年為348萬美元、2024年375萬美元、2025年增至404萬美元,逐步向2021年高峰時期的460萬美元靠近,顯示天使投資者所參與交易金額之所以回升,主要來自單件交易規模擴大,而非交易件數的增加。
這也反映在投資階段的變化上:2015至2025年期間種子至天使輪共252筆,約占總交易件數的62%,較前一年度以2015至2024年為觀測區間時的75%下降13個百分點,顯示天使投資者對創建期新創的出手趨於審慎。
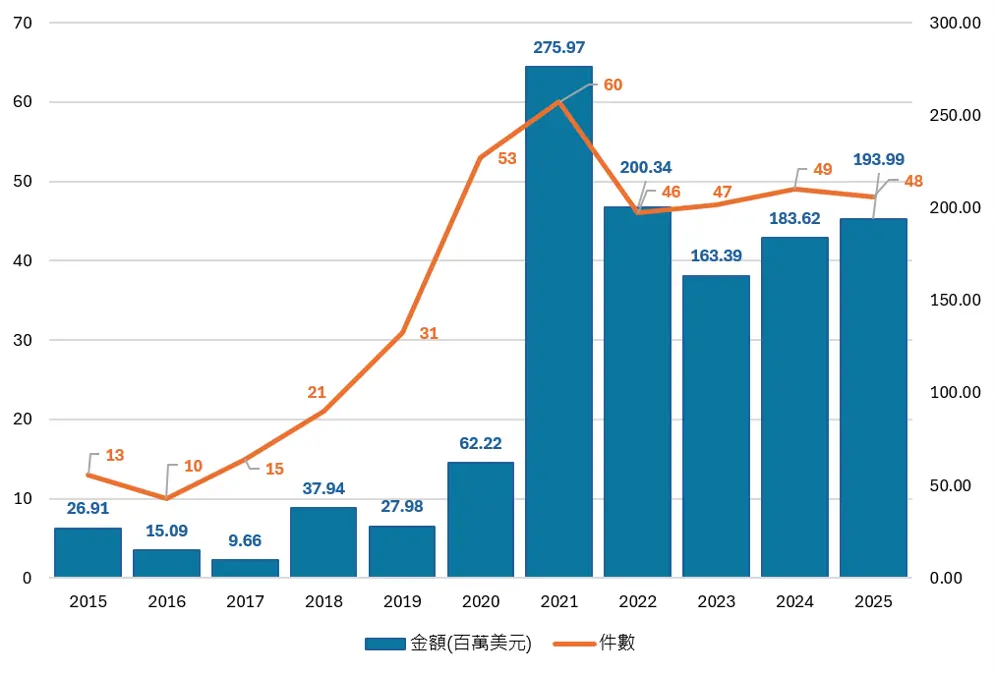
圖1 2015-2025 天使投資-各年度參與交易金額與件數變化
2015至2025年間天使投資件數共計402筆,其中國內天使參與之交易共333筆,個人天使參與件數至少167筆(約50.2%),天使組織參與至少95筆(28.5%);另有國發基金搭配天使投資56筆(16.8%),其餘為未揭露等。以天使組織投資概況而言,依FINDIT盤點資料,投資件數較多者包括安發天使33件、識富天使會26件、交大天使25件、台安傑國際天使投資11件;其餘天使組織之盤點件數多在5件以下。其中安發天使於2021至2025年間參與件數明顯增加。
如以投資領域進行分析,2020至2025年期間天使投資者參與的交易案件中,前6名分別為健康醫療與生技(22.4%)、硬體(10.39%)、資訊與網路服務(5.84%)、AI與數據分析(5.52%)、商務與購物(5.19%)以及金融服務(5.19%),其中前2大領域合計約32.8%,第3名以下各領域占比多在6%以下且差距有限,占比2%以下之領域案件數多在6件以下,顯示除生醫與硬體外,天使投資所參與的資金分布相對平均。相較於前一年觀測,資訊與網路服務以及AI與數據分析首次進入前4名,與近年全球早期投資向AI相關題材集中的趨勢方向一致。觀察最熱門的健康醫療與生技領域投資表現,交易件數共計71筆,其中15件集中於醫材領域;製藥、生物製藥各6件、生命科學以及健康診斷告4件,顯示天使投資於此領域仍以醫材為主要標的,其餘則分布於藥品開發與檢測診斷等次領域。2025年醫材相關投資案例包括艾斯創生醫(骨科運動醫學微創手術系統)、安德斯醫學科技(微型化醫療影像技術)等。
在硬體領域方面,交易件數共計34筆,以電子11件最多;半導體相關(含半導體、IC設計)共6件、無人機5件。以電子和半導體領域而言,投資者多為個人天使,2025年相關交易事件包括萬勝發科技(高電壓混合訊號電源管理解決方案)、威凜科技(商業漁業用無人機技術)等。值得留意的是,無人機相關案件集中於2023至2024年間,推估與近年無人機相關政策推動及產業關注度提升相關。
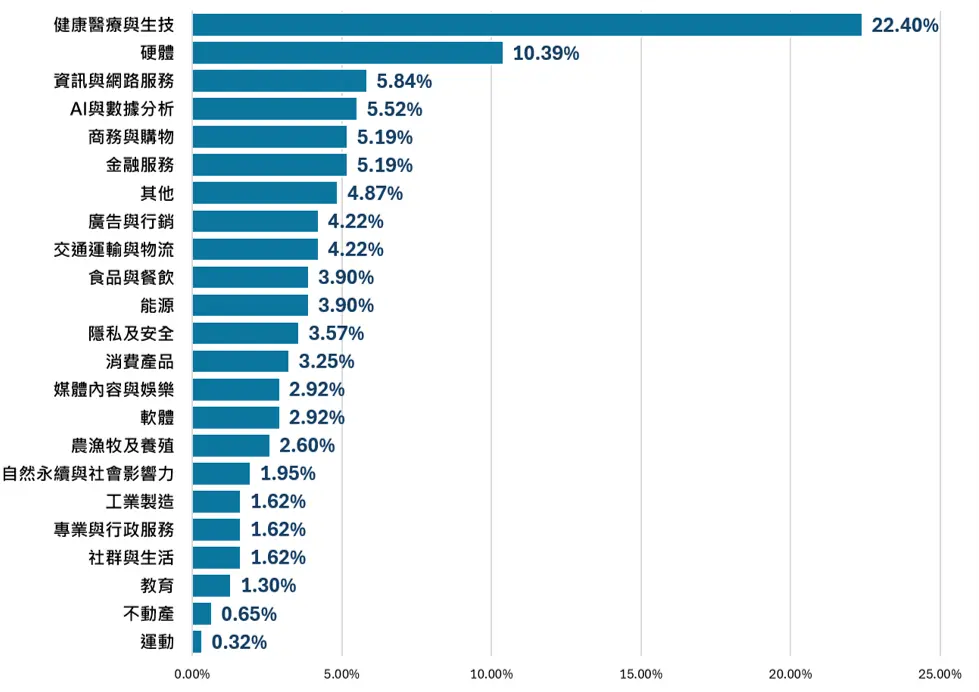
圖2 2020-2025 天使投資-投資領域分布
四、臺灣投資者類型-創投投資概況
創業投資基金(VC;以下簡稱創投)為新創資本市場的核心力量。延續先前觀測,以下就其近年參與規模、投資階段與領域分布之變化進行分析。以國內創投近十年的參與狀況來看,2021年為明顯的轉折點:當年交易件數176件、金額15.32億美元,均為歷年最高。不過更值得注意的是2021年之後的變化:2015至2020年間,創投參與件數於95至189件之間大幅波動,金額亦起伏明顯;2022年以後交易件數穩定於147至162件、金額維持在10至12億美元區間,波動明顯收斂。
換算平均單件交易金額,由2020年的約630萬美元,增加至2025年的約730萬美元,顯示創投市場在經歷2021年的高峰後,並未回落至疫情前水準,而是進入交易規模較高、且相對穩定的階段。2015至2020年間,創投參與交易共797筆,其中千萬美元以上之大型交易75筆,占9.4%;2021至2025年間交易共801筆,大型交易增至160筆,占比倍增至20.0%,顯示大型投資已成為近年創投市場的顯著特徵。值得注意的是,兩期總交易件數相當,但大型交易件數倍增,凸顯出創投資金明顯向大型案件集中。
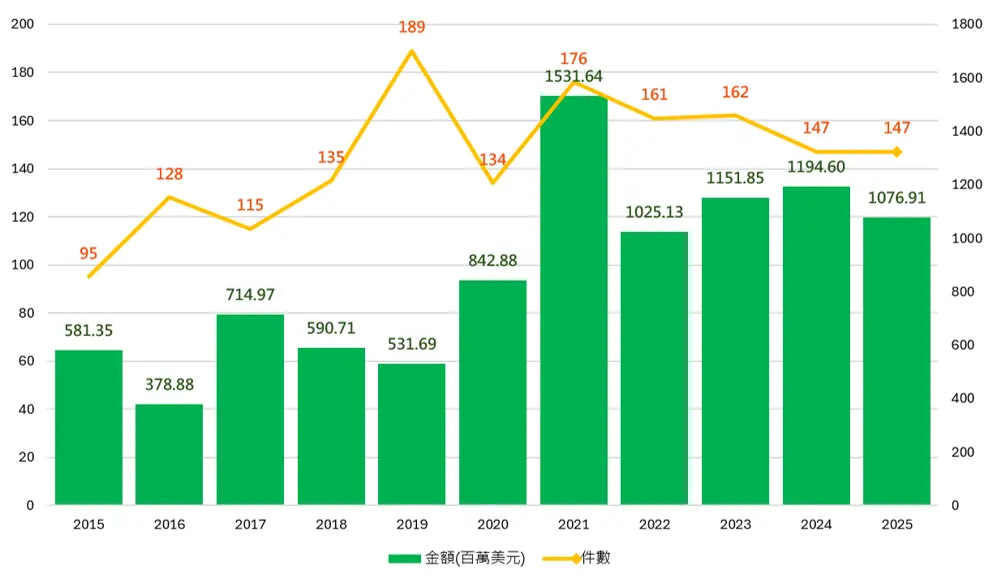
圖3 2015-2025 創投投資-各年度參與交易金額與件數變化
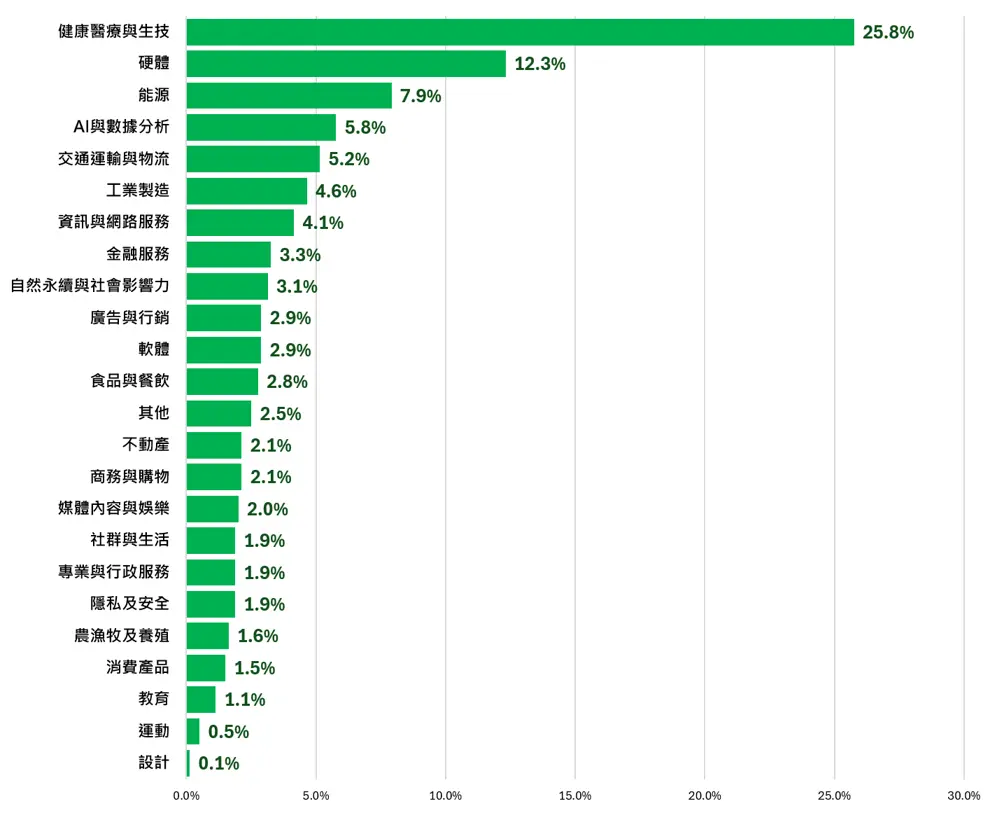 註:資料期間為2020/1/1至2025/12/31,不含可轉換公司債。
圖4 2020-2025 創投投資-領域分布
以創投投資領域分布來看,2020年至2025年的投資交易中,前五名依序是健康生技與醫療(25.8%)、硬體(12.3%)、能源(7.9%)、AI數據與分析(5.8%)、交通運輸與物流(5.2%)。健康生技與醫療共計238件,為占比最高之領域,千萬美元以上大型交易71筆,占比約29.8%。
子領域與天使投資者的偏好相近,集中於醫療器材(43件)與製藥(37件),生物製藥(25件)與人工智慧(24件),顯示醫材與藥品開發仍然為健康醫療投資的核心,而AI投資件數的崛起,反映其已廣泛應用於醫療診斷、藥物開發與影像分析等面向,成為健康醫療投資的新焦點。活躍的投資機構包括台杉投資管理顧問、創新工業技術移轉、台安生物科技、中華開發資本、富邦金控創投、玉山創投、兆豐創投、達盈管顧等。
硬體領域則有116筆,硬體領域千萬美元以上之大型交易共30筆,占比約25%。其中14筆屬B輪後之中後期階段,占大型交易近半,顯示大額資金傾向投入已通過市場驗證的成熟硬體新創,早期階段之大型交易則相對有限,與近年資金往中後期集中的整體趨勢一致。在子領域分布方面,則主要集中於電子(36件)、半導體(16件)與IC設計(9件),顯示半導體相關技術在硬體投資領域中占有不可忽視的一席之地。活躍的投資機構包括益鼎創業投資管理顧問、創新工業技術移轉、聯訊管理顧問、台杉投資管理顧問、富邦金控創投、創世投創等。
能源領域交易件數共計74筆,千萬美元以上大型交易27筆,占比約36%,明顯高於硬體以及整體平均,為大型投資集中度最高之領域,此與再生能源、儲能等領域資本密集、單一交易案規模較大之特性相符。AI與數據分析共55筆,早期階段占33筆,就交易時間而言,並未集中於單一期間,而是分布於觀測期間各年度,顯示相關投資在國內已有一定基礎。交通運輸與物流共46筆,早期階段占35件,約76%,為各領域中早期集中度較高者,顯示該領域新創多處於發展初期。
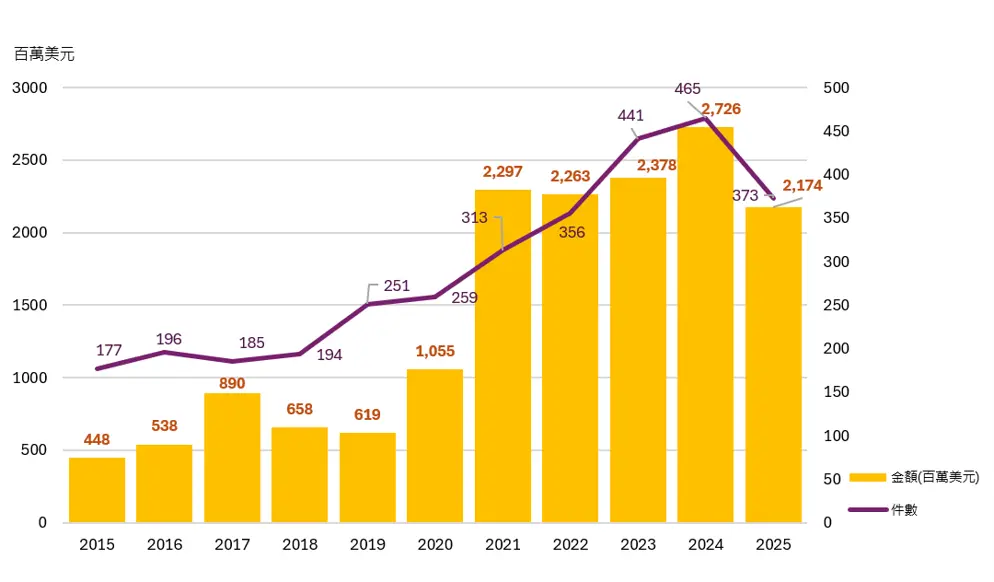 註1:資料期間為2015/1/1至2025/12/31,不含可轉換公司債。
圖5 2015-2025 C/CVC投資-參與交易金額與件數
臺灣企業創投始終是新創投資的主力。有別於單純追求財務報酬的投資,企業與企業創投(C/CVC)看重策略性合作,他們投資具創新潛力的新創,並挹注技術、人才、資源與通路來強化其競爭力,同時透過雙方的合作關係布局企業版圖、拓展市場並優化產品。相較於純財務導向的投資,這類型投資更看重策略性綜效,對新創而言,往往能帶來資源與商機上的額外助力。
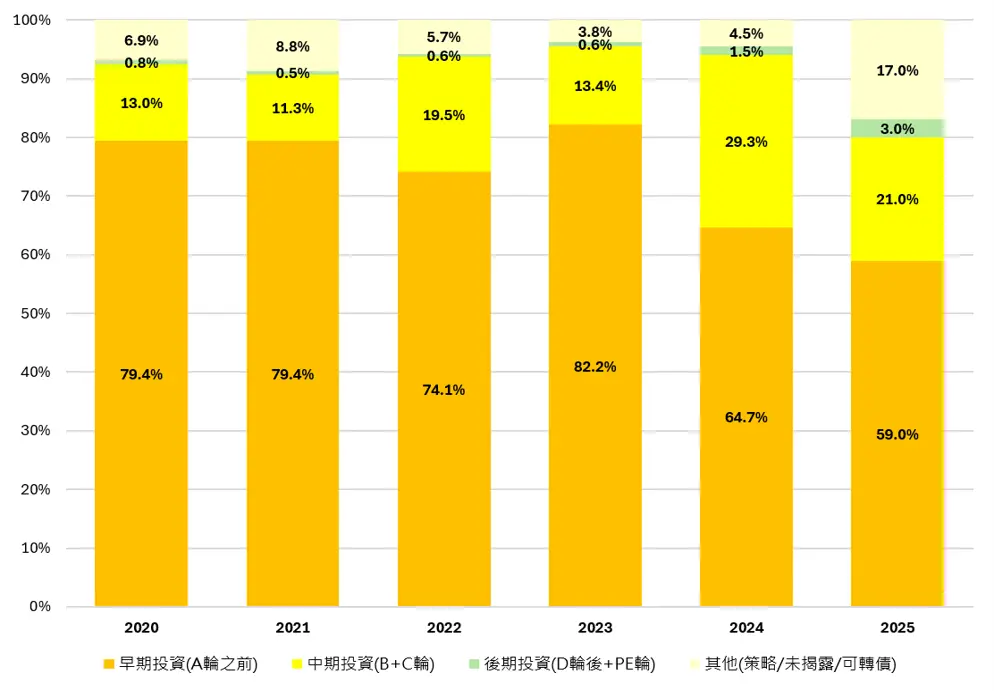
圖6 2020-2025 C/CVC投資-投資階段分布
由上圖可看出,2021年至2024年間企業創投的投資,無論是交易金額或者件數都較2020年前倍數成長,但2025年的投資件數從前一年的465件降至373件,縮減19.8%;累計投資金額則從27.26億美元降至21.74億美元,縮減幅度高達20.2%,投資件數的驟減反映了市場投資熱度的下滑,但仍不乏投資規模高達3億美元以上的亮點交易,例如臺灣生物醫藥(電腦視覺AI加速開發平台)、圖睿科技(數據保護加速技術)等。在千萬美元以上的大型交易集中度方面,2025年共達69件、13.72億美元,其中企業創投所關注的能源與健康醫療與生技占比高達55%,硬體領域亦達2.15億美元,顯示企業創投在保守環境下更傾向將資源投向具長期戰略價值的領域。
在投資階段方面,從近年數據可看出企業創投對於A輪之前的早期階段投資有一定的參與度,在2020年至2023年間的投資占比達74%至82%之間,惟2024年至2025年的早期階段投資明顯遞減,2025年甚至降至59%。值得注意的是,此一走勢與同期全球企業創投持續往早期階段卡位的趨勢背道而馳,凸顯臺灣企業創投在市場降溫下,相對更傾向於避開風險較高的早期新創,尋求發展較為明確的企業。
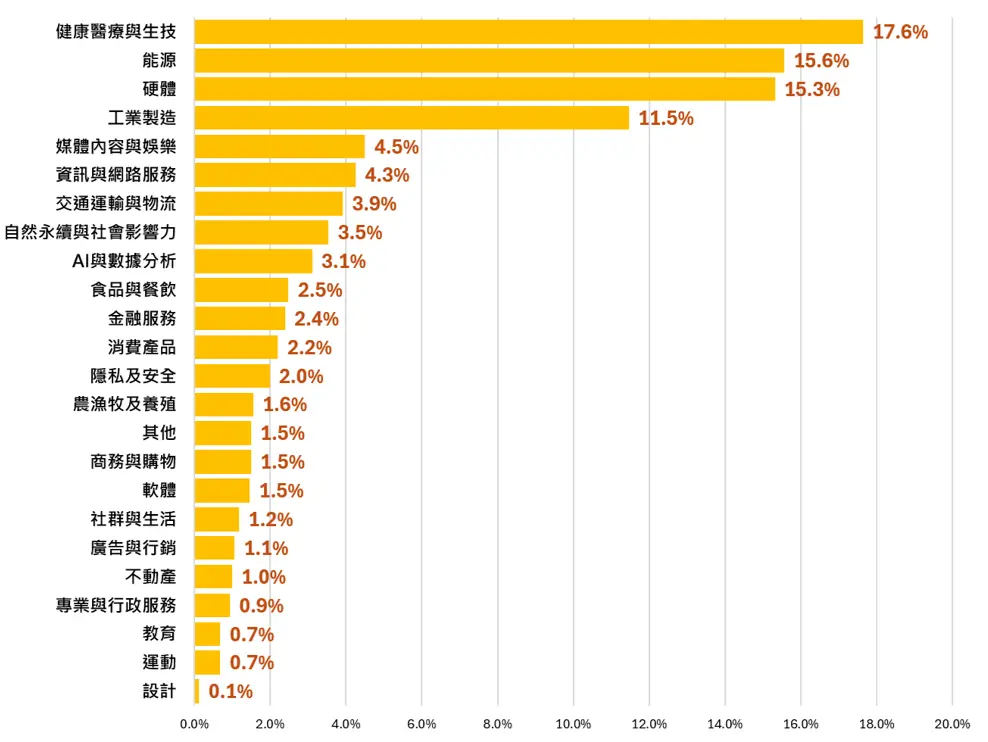
圖7 2020-2025 C/CVC投資-領域分布
在投資領域方面,企業創投的投資領域相較於前一年的差異不大,仍集中於前4大領域:健康醫療與生技(17.6%)、能源(15.6%)、硬體(15.3%)、工業製造(11.5%),第1名由健康醫療取而代之,投資占比自2024年的13.4%攀升至17.6%,能源則由前一年的20.3%降至15.6%,跌幅明顯高於整體市場走勢,推估與政策利多退燒、土地使用、電價、環保抗議等議題浮現相關,因而使投資漸趨保守。第5跟第6名分別為媒體內容與娛樂(4.5%)、資訊與網路服務(4.3%),相較於前一年的交通運輸與物流則有所變化,但比重依然與前4大投資領域有顯著的落差。
健康醫療與生技為2020至2025年企業投資的重點領域,其投資者組成在前幾名的領域中也最為多元,從電子代工大廠、生技製藥集團到金融機構皆積極參與。以參與交易件數觀察,緯創、佳世達、仁寶等電子代工龍頭名列前茅,主要透過投資智慧醫療、數位照護與醫療器材新創,將既有的製造與資通訊優勢延伸至醫療領域;盛弘、晟德、健喬等生技製藥集團則多屬本業相關的布局;富邦金、開發金、兆豐金等金融機構參與度亦高,其中金融型投資占比約16.5%,明顯高於硬體及工業製造領域。就子領域分布而言,醫療器材占比達22.4%,居各子領域之首,其次為製藥(10.0%)、生技製藥(9.2%)與醫療服務(7.1%),前5大子領域合計逾55%,且投資者多為緯創、佳世達、仁寶等電子代工業者,反映臺灣醫材投資與既有的電子製造能量關係密切。
在能源領域方面則集中於再生能源與儲能。以再生能源而言,2025年的交易案件參與者包括能源產業公司(如泓德能源、雲豹能源、長庚國際能源)與壽險業者(如台灣人壽、全球人壽、凱基人壽、富邦人壽);如以2020年至2025年間進行整體觀察,再生能源投資最為活躍者,同時涵蓋壽險及金控集團(如國泰金、中信金、開發金、全球人壽)與能源相關企業(如泓德能源、綠岩能源、安集);2025年聚焦儲能的投資方則以科技業者、能源業者與創投為主(企業方包括安集科技、宏碁、固緯電子、崇越科技等),保險業者的參與相對少見。再生能源電廠的投資回收期雖長,但售電收入受長期購售電合約保障,現金流相對穩定可預期,較符合壽險業者的資產配置需求;儲能的技術與商業模式仍在發展階段,未來的收益狀況較難預估,因此較能吸引策略性投資人與創投參與。
以硬體領域而言,則和聚焦能源領域的盛況相當不同。2020年至2025年參與投資之企業高度分散,在313筆交易中投資最為活躍的企業包括聯電/欣興集團、神盾集團、鴻海/富士康集團、嘉澤集團、盟立集團、緯創資通等,參與件數多在7至12件之間;其餘如義隆電子、光寶科技、日月光、台達電、大立光等亦有一定參與度。以企業屬性而言,投資硬體領域之企業絕大多數為半導體、電子零組件、光電及電子代工之上市櫃公司,鮮少見到再生能源領域中頻繁出現之壽險及金控集團。此一差異反映出硬體領域之企業投資多屬產業內部之策略性布局。換言之,這個領域的投資多半來自製造或技術業者,投資對象也集中在自身供應鏈上下游的企業,考量的是產業關聯而非財務報酬,因此為「策略性投資」性質最為鮮明之領域。位居第4名的工業製造亦有相同情況,2020年至2025年間最活躍的投資方為家登、聯電/欣興集團、帆宣、大東等企業,和硬體領域同屬供應鏈整合的策略性投資,主要藉由投資上下游相關新創、追求綜效。
如以集團投資的角度來觀察2020年至2025年間的投資流向與變化,可以看出集團投資重心的移轉,以及投資者組成的變化。下面兩張圖分別針對2020年至2022年以及2023年至2025年間,投資件數7件以上的活躍企業集團來進行分析。2020年至2022年間共計18個集團投資212件新創交易,能源以70件(33%)占最大宗,其次為健康醫療與生技47件(22.2%)、硬體19件(9%)、交通運輸與物流18件(8.5%)、工業製造17件(8%)。前5大領域合計占80.7%,其餘分散於13個領域,每個領域未超過10件。
這段期間的能源布局大致可分為兩種性質:一種與本業具備明顯關聯,如新光鋼本業為鋼結構製造,其投資對象集中於太陽能與離岸風電的電廠開發商,等於從零組件供應跨入發電事業;國碩的投資中也多數為能源領域,主要為其太陽能材料本業向下游之延伸。另一種則是跨領域的財務型投資,例如富邦金、開發金、中信金、新光金之所以投資能源,與本業並無產業鏈上的整合關係,著眼的是綠能領域的成長商機。健康醫療則是這段期間的第2大領域,主要由電子集團主導,如緯創、明基/佳世達、聯電/欣興、聯華神通。
就個別集團而言,開發金從能源、健康醫療、資訊與網路服務到社群生活等橫跨9個領域、緯創則從健康醫療、AI到教育、媒體內容等橫跨8個領域,為這段期間領域分布最廣的兩家集團。另外北基國際的投資則多集中於交通運輸與物流,金控體系的投資約占32.1%,換言之,2020至2022年間約有3分之1的集團投資屬於財務型參與,而非產業布局。
2023年至2025年間,投資表現活躍的共18個集團,共計投資269件新創交易,較2020年至2022年成長26.9%(惟兩段期間的活躍集團名單並不相同,此一變化同時反映投資量與投資者組成的改變),其中能源127件占47.2%,接近整體一半;其次為健康醫療與生技36件(10%)、工業製造21件(7.8%)、硬體15件(5.6%)、交通運輸與物流(4.1%)。在集團主業方面也出現以能源為本業的集團如泓德能源、綠岩能源、雲豹能源、能率等;泓德能源的能源投資涵蓋太陽能案場、綠電管理與再生能源交易平台等,反映出該公司的布局從實體發電資產延伸到能源服務與交易;雲豹能源的投資標的涵蓋水資源處理、塑膠回收、生質能循環經濟與工業節能減碳等,反映出該公司的布局從發電本業延伸到減碳服務與循環經濟。
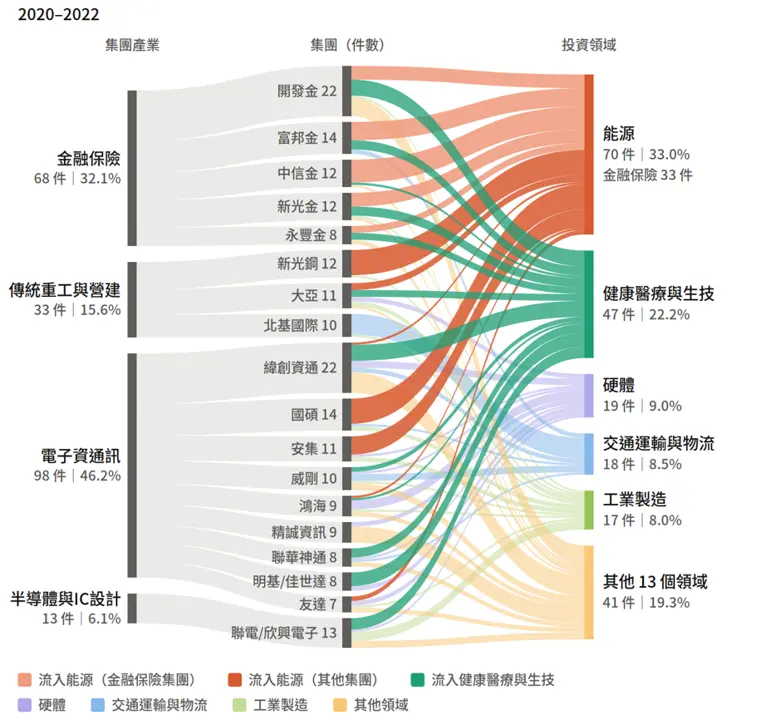
圖8 2020-2022 C/CVC投資-Top 18活躍投資集團投資領域流向
若不分主業別,2023 至 2025 年間投資件數最多的是宏碁,其次為泓德能源、緯創、中租與佳世達。宏碁的投資大量集中於能源,與本業並無明顯供應鏈關係,屬跨產業布局;中租的投資同樣以能源為主,由於本業涉及太陽能電廠的融資與營運,主要投資已具營運條件的案場與資產。緯創則以健康醫療與生技為最多,其次為硬體,延續其在智慧醫療與電子製造的既有布局。
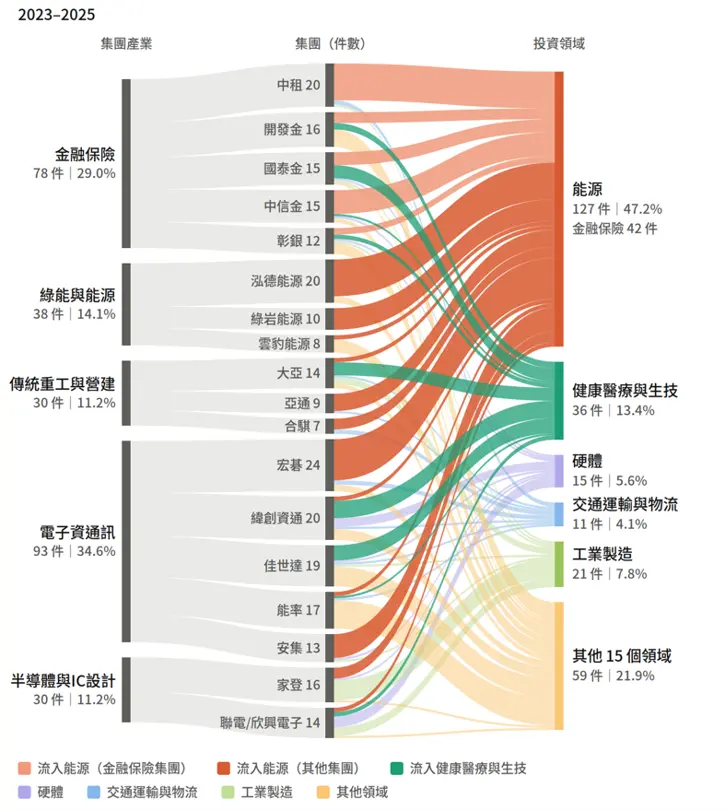
圖9 2023-2025 C/CVC投資-Top 18活躍投資集團投資領域流向
此外,佳世達在健康醫療方面的投資從醫用材料、血液透析與醫療影像設備到藥局通路皆有涉及,涵蓋醫療產業鏈的不同環節,且投資對象多為已具營運規模的企業,與該集團旗下醫療事業體的布局方向一致。家登的投資多集中於工業製造與能源,聯電/欣興則以硬體、工業製造為主,兩者均延續半導體供應鏈的布局邏輯。如將兩張圖進行比較,可以發現到近3年的領域集中度大幅提高,除了前述占比的提升,投資能源的集團亦從12家增加至17家,顯示能源已從少數集團的特色布局,成為集團普遍納入的重點觀察項目。與此同時,投資主力也發生變化:兩期重疊的集團僅6家,新進業者多為本身即從事能源業務的集團,能源新創投資因而從跨業集團的多角化嘗試,轉為同業集團的產業內布局。
此外,值得留意的變化還包括:近年生成式AI快速崛起,但企業集團在AI與數據分析的投資件數並未隨之增加,與同期整體市場AI投資的成長趨勢不同,但此一結果與前述企業/企業創投投資領域分布的觀察一致;健康醫療與生技由於投資週期長、退出不確定性高,在資金環境轉緊時通常最先受到壓縮,近3年投資轉而收斂,集中於少數集團;農漁牧與養殖則是近3年才成為能源集團的投資對象,顯示能源投資的範圍已從發電設備延伸至場域經營與跨域整合。
六、議題分析
從前述內容中天使、創投、企業與企業創投的交易參與及領域分布的盤點,可以看出三類型投資機構的資金規模、活躍程度與偏好領域各有不同,其中企業與企業創投的策略性色彩尤其鮮明。不過,這些觀察呈現的是資金「從哪裡來、投向哪些領域」,至於資金流向什麼樣的企業、又能否支撐企業走完成長歷程,則需要換一個角度觀察。
議題一探討在各產業中,投資機構的資金究竟是流向成立不久的年輕企業,還是成立較久的既有企業,藉此瞭解資金的世代取向。議題二則結合投資階段與領域別,觀察各領域的獲投企業中,有多少比例進入中後期輪次,藉以瞭解資金在階段上的延續情形。
兩項議題如合併觀察更能進一步呈現該領域的資金流向的樣貌:一個領域可能同時吸引大量新創投入,但能延續至成長階段的企業相對有限;也可能資金多流向既有企業,進入中後期輪次的比例較高。以下內容將分別呈現兩項議題的結果,再就兩者的交互關係進行綜整分析。
(一) 各領域獲投企業的成立世代分布
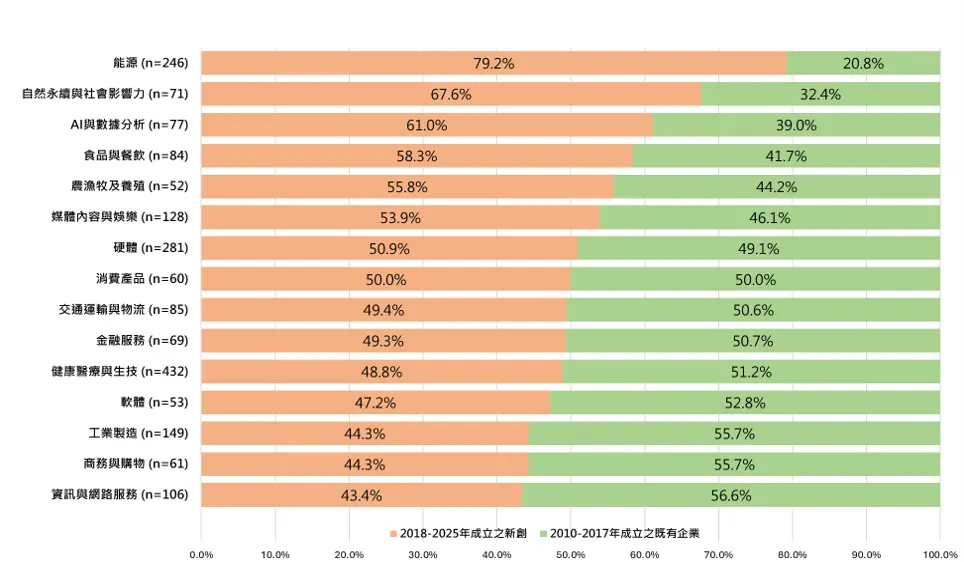
圖10 各領域中新創與既有企業之獲投比例
一個領域的資金流向成立不久的新創,還是已有一定基礎的既有企業,往往反映該領域的技術與市場處於什麼樣的發展階段。技術發展剛成形的領域,市場上本來就沒有太多成立多年的公司;發展較久的領域則已累積一批具備營運實績的企業,資金的選擇也較為多元。本議題以2015至2025年間的獲投企業為對象,區分2018年後成立的新創與2010至2017年成立的既有企業,觀察各產業的資金流向在不同時期的表現。
從上圖可看出,整體獲投企業中有54.4%成立於2018年後。但以能源和自然永續與社會影響力領域而言,成立於2018年至2025年的新創占比分別高達79.2%(n=246)與67.6%(n=71)。其餘13個領域則全數落在43%至61%之間,其中10個更集中在43%到54%的範圍內。換言之,多數領域的資金在兩個世代之間的分布差異並不大,真正偏向新創的只有能源與自然永續這兩個淨零轉型相關的領域。
此一情形可能與領域本身的發展時程密切相關:淨零議題為近年快速升溫的題材,相關技術與商業模式多於2018年後成形,因此市場上成立8年以上的企業原本就相對較少。投資機構若要布局該領域,選擇年輕團隊幾乎是唯一路徑。同樣情境也適用於AI與數據分析,在生成式AI浪潮的帶動下,61.0%的新創企業成立於近8年。另一方面,資訊與網路服務(43.4%)、商務與購物(44.3%)與工業製造(44.3%)為2018年後成立的新創占比最低的三個領域:前兩者屬於發展較久的數位服務領域,市場上已經累積一批成立8到15年、營運模式相對成熟的企業,因此投資機構有較多選擇;工業製造則因為技術驗證與客戶導入的時間較長,企業往往要成立數年後才進入募資階段,因此企業年齡也相對成熟。
若把投資機構的類型納入觀察,則可發現:企業創投在世代選擇上,與整體市場的表現並無太大差異。以圖中新創占比最高的能源、自然永續,最低的資訊與網路服務、商務與購物,以及獲投家數最多的健康醫療與生技等五個領域來看,企業創投參與過的的新創占比分別為能源81.2%、自然永續64.2%、健康醫療與生技47.1%、商務與購物39.3%、資訊與網路服務41.9%,與各該領域的整體數字相比,落差都在5個百分點以內。由此可知,雖然一般認知中認為企業創投偏好營運穩健的成熟企業,但從成立世代分布來看,企業創投的取向與整體市場並無明顯不同。
儘管如此,各領域對於企業創投的依賴度則有高低之別。以各領域獲投企業中,企業創投參與所占的比例來看,能源領域中高達93%的獲投企業曾有企業創投參與,遠高於其他領域;自然永續為75%,資訊與網路服務70%、健康醫療與生技69%,商務與購物則僅46%。能源新創之所以與企業創投的資金緊密相關,主要是因為新創於發展上高度仰賴產業資源,產業資金的參與因此相當普遍;另一方面,商務與購物的成長主要仰賴通路經營與市場拓展,新創對特定產業資源的依賴較低,故企業創投參與占比為所觀察領域中比例最低。綜而言之,資金流向新創或成立較久的企業,多數是由該領域的技術成熟度與市場發展時程決定,不一定取決於投資機構對企業年齡的偏好。
(二) 各領域新創企業之中後期比率分析
新創的成長通常需要資金持續投入,但取得早期投資之後,能否再獲得成長階段的資金,各領域的情況並不相同。本議題以2015至2025年各產業中後期投資案件的占比為指標,觀察資金在不同領域的階段分布,看看哪些領域的投資能延伸到成長階段,哪些則相對集中在早期。不過,比率的高低同時受到各領域募資結構與資金性質的影響,因此亦須探討背後的成因,才能判讀該領域是否確實存在階段銜接的落差。
從下圖來看,中後期比率最高的是社群與生活(17.4%),惟該領域交易件數僅86件,比率可能受個別案件影響較大;其他較高的領域則具有相近的特徵:健康醫療與生技(16.8%,n=929)、硬體(16.1%,n=628)、工業製造(15.7%,n=370)與消費產品(15.2%,n=112)其產品從開發到市場驗證所需的時間較長,資金需分階段長期投入,因而較容易延續至中後期輪次,資金需求大多會隨開發進度逐步放大,募資輪次與企業發展進度之間的對應相對容易評估,因此有較高的比率能進入後續輪次階段。
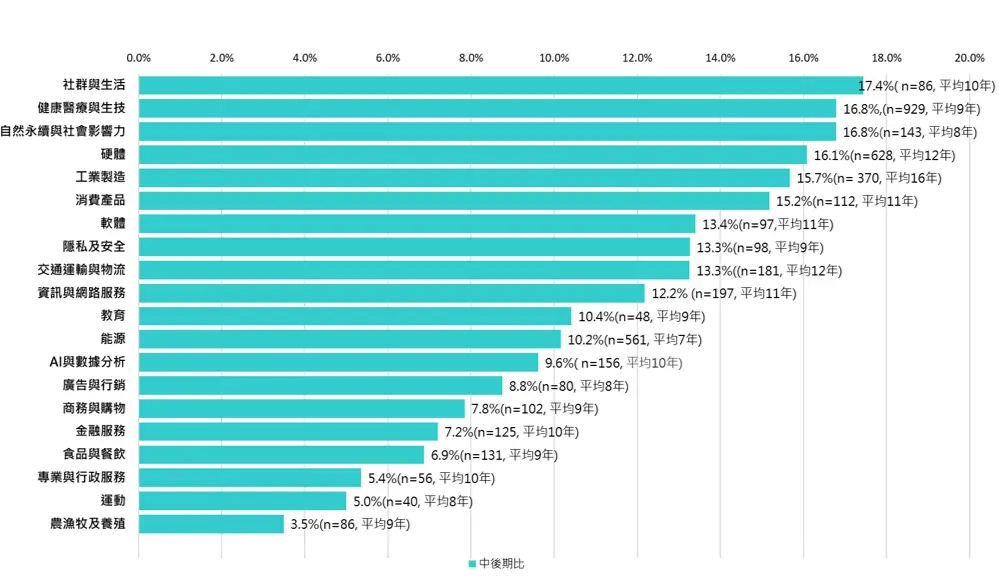
圖11 2015-2025 各領域投資交易之中後期比率
值得進一步觀察的是能源領域:交易件數共計561件,在所有領域中排名第3,中後期比率則僅10.2%,以下由企業年齡以及資金來源兩大因素逐一檢視:能源領域獲投企業當中有79.2%成立於2018年後,為各領域中新創占比最高。企業成立時間短,尚未進入成長輪募資的比例自然偏高;但同樣屬於淨零轉型相關的自然永續與社會影響力,新創占比67.6%,中後期比率卻達16.8%,足可反映出年齡並不是能源表現偏低的原因。
若把投資階段未揭露的交易也納入觀察,2015至2025年間能源領域共有589件投資案件,其中506件有企業創投參與,占85.9%,是各領域中最高的。不過,企業創投參與率高的領域,中後期比率未必偏低:硬體(67.7%)、自然永續(73.0%)、工業製造(62.2%)與健康醫療(56.8%)的企業參與率同樣偏高,中後期比率卻都在15%以上;反而是中後期比率偏低的商務與購物(42.8%)與食品與餐飲(53.3%),企業參與率相對較低。
可見資金來源的組成無法單獨解釋能源領域的表現。不過由此也可看出,企業創投參與率較高的領域,多集中在資本密集、需要產業夥伴的製造與技術類產業,顯示企業創投在臺灣的角色比較接近產業鏈的整合者,而非一般的成長資金提供者。這兩者的差異可能在於獲投企業的性質不同:能源領域常為個別案場設立獨立公司,這類公司的後續資金多透過專案融資取得,未必反映股權募資輪次;自然永續的獲投企業則多為技術或服務型公司,成長所需的資金仍仰賴股權募資,因此比較容易走到中後期輪次。
此外,臺灣再生能源投資集中在近五年,多數企業還沒到成長輪募資的階段,也可能影響能源領域的中後期比率。另一方面,中後期比率偏低的領域多為服務型產業,如食品與餐飲(6.9%)、商務與購物(7.8%)與金融服務(7.2%)。這些領域的規模擴張較少依賴大額股權資金,成長所需的資金也比較常由營運現金流支應,中後期比率偏低未必代表資金供給不足。
如將上述兩個議題進行綜合比較與分析,則可得出比單一指標更完整的樣貌。能源與自然永續在議題一同屬新創占比偏高的領域,資金明顯流向近年成立的團隊;但在中後期比率上,能源僅10.2%,自然永續卻有16.8%,可見同樣以年輕企業為主要投資對象的領域,資金能否延續到成長階段仍有明顯差異,單看世代分布並不足以判斷。但另一方面,健康醫療與生技則呈現另一種情況:新創占比48.8%,接近整體水準,中後期比率16.8%,位居前段。這代表該領域的資金在兩個世代之間分配平均,同時也能延續到成長階段,是兩項指標都相對健全的領域。
七、 結語
回顧2025年,臺灣新創投資動能放緩,但和全球走勢不同的地方在於收斂中仍有變化。天使投資的件數自2021年高峰後回穩,平均單件金額卻逐年提高,種子至天使輪的占比從75%降至62%,顯示對早期新創的出手轉趨審慎。創投在2021年之後進入交易規模較高、波動較小的階段,千萬美元以上大型交易的占比由9.4%倍增至20.0%。
企業與企業創投雖仍是規模最大的資金來源,但2025年件數與金額雙雙縮減約2成,早期階段的投資占比更由8成左右降至59%,與全球企業創投持續往早期卡位的方向相反。換言之,臺灣新創投資正由廣轉深,儘管出手次數下滑,但單筆規模持續擴大,投資機構選案較以往更為謹慎。
近5年集團投資的變化更為顯著:2023年至2025年間能源占比由33%增至47.2%,投資重心從跨業的多角化嘗試轉為同業集團的價值鏈布局,顯示企業創投在臺灣所扮演的角色更接近產業鏈的整合者,而非成長階段資金的供給者。
如以資金的流向持續觀察,各領域的資金是否傾向於年輕新創,或者已在市場熟門熟路的既有企業,多數取決於該領域的技術成熟度與市場發展時程,而非純粹是投資機構對企業年齡的偏好;至於資金是否能延續到成長階段,可能與獲投企業的性質更為相關,但健康醫療與生技的資金在兩個世代分布均衡、且資金延續性高,加上該領域獲投企業家數與交易件數皆獨占鰲頭,是臺灣投資機構最為關注的領域。
展望未來,有幾個方向值得持續留意與觀察:首先是天使與創投的資金自2024至2025年間已往成熟期新創企業集中,如此一趨勢持續,新創在早期募資的階段可能面臨更多挑戰,長此以往將影響到整個生態系的循環;其次是不同類型投資機構在AI領域的參與度差異。
全球資金正快速湧入AI領域,臺灣的天使與創投投資中,AI與數據分析也躍升成為前4大領域,但在集團與企業投資的件數並未隨之增長。臺灣在AI硬體供應鏈上的地位明顯,企業資金是否會從硬體擴及AI軟體與應用服務的新創投資,是未來幾年值得觀察的重點。
最後是能源投資的走向:能源在過去數年是集團投資的重心,但2025年已出現降溫,在案場開發受法規與土地條件限制的情況下,企業在能源領域的投資能否回穩,值得後續關注。整體而言,2025年的臺灣新創投資雖在數量上收斂,卻反映出投資機構選案更精準、資金與產業的鏈結更深。真正的課題仍在於,如何在資金趨於集中的同時,維持早期案源的活力,並讓不同性質的新創都能找到合適的資金來源,因為惟有早期與成長期的資金能夠相互銜接,臺灣新創生態系的韌性才可能真正累積。
參考資料
- State of Venture 2025 Report - CB Insights Research, www.cbinsights.com/research/report/venture-trends-2025/
- The State of Corporate Venture Capital 2025. Silicon Valley Bank and Counterpart Ventures, www.svb.com/trends-insights/reports/state-of-cvc/