【2026年臺灣新創投資趨勢年報-C/CVC篇】穿透資本迷霧:解密臺灣C/CVC的投資動能
本文將探討C/CVC資金挹注後的新創企業的「存續情況」與背後潛在的「資本槓桿邏輯」,並打破過往以「獲投階段」與「交易金額」來分析的框架,回歸企業「基本面」,將FINDIT平台積累的投資事件,交叉比對經濟部商發署商工登記之數據—包含投資雙方的公司成立時間差、實收資本額對比、後續輪次的追投率,以及新創企業當前之營運狀態,試圖利用公開數據窺探臺灣C/CVC投資網絡的真實樣貌,期望能一揭資本市場的面紗;同時,也為正處於「投資萌芽期」、尋求第二成長曲線的臺灣企業,勾勒出更清晰的資本槓桿輪廓,共同為臺灣新創生態系注入更長遠的活水。
 一、緣起
(一) 背景
在過去十年間,臺灣的策略性投資機構(即企業創投Corporate Venture Capital,簡稱CVC或企業策略投資者C,以下簡稱C/CVC)已由早期附庸於母企業財務調度的附屬角色,躍升為推動產業轉型、升級與早期資金生態系演進的關鍵角色。然而,哈佛商學院學者Chesbrough (2002)指出,企業創投不同於純財務型創投(Independent VC, IVC),其核心本質在於尋求與母企業核心能力相呼應的「策略價值」,並區分為「驅動型(Driving CVC)」與「賦能型(Enabling CVC)」。
Dushnitsky & Lenox (2005)的跨國量化研究進一步證實,當產業面臨快速技術迭代時,企業透過C/CVC進行外部技術探索,能顯著縮短組織內部研發落後(R&D Lag),並創造超越單純內部研發的企業價值。
長期觀測早期資金動向與生態系發展時,這些湧入新創企業的熱錢,究竟只是為了母企業尋求短期技術紅利或財務溢價的「過客」,還是能真正帶領新創跨越死亡谷的「陪跑員」?
過往對於CVC投資是否具備長期承諾的討論,也往往流於經驗法則與市場印象,當投資交易雙方資本規模懸殊,資金究竟帶來的是資源加持還是控制權掠奪(Hellmann, 2002;Katila et al., 2008),獲投新創在公司營運狀態看似健康的存續外表下,是否潛藏長期無法再獲投資的「隱性沉沒資本」。
為此,本文將探討C/CVC資金挹注後的新創企業的「存續情況」與背後潛在的「資本槓桿邏輯」,並打破過往以「獲投階段」與「交易金額」來分析的框架,回歸企業「基本面」,將FINDIT平台積累的投資事件,交叉比對經濟部商發署商工登記之數據—包含投資雙方的公司成立時間差、實收資本額對比、後續輪次的追投率,以及新創企業當前之營運狀態,試圖利用公開數據窺探臺灣C/CVC投資網絡的真實樣貌,期望能一揭資本市場的面紗;同時,也為正處於「投資萌芽期」、尋求第二成長曲線的臺灣企業,勾勒出更清晰的資本槓桿輪廓,共同為臺灣新創生態系注入更長遠的活水。
(二) 資料來源、研究方法與資料限制
本研究資料來源為「商工登記數據」與臺灣新創資料平台FINDIT的「歷次交易事件紀錄」。針對2015至2025年底十年間共2,985筆臺灣新創企業獲得C/CVC投資之有效投資事件、1,798家獲投新創企業與1,113家營運中之本國C/CVC的資料進行分析。C/CVC排除實收資本額為0元之非營運中機構,並排除外商及有限公司,聚焦於股份有限公司法人主體。
♦在獲投金額部分,受限於某些投資交易未揭露金額,且商工登記與公開交易紀錄並未逐筆揭露單一交易中個別參投機構的具體出資金額;因此本文以「C/CVC及投資新創企業雙方實收資本額之倍數差」衡量實收資本額規模量體,而非單筆投資金額。
♦C/CVC財務報表中揭露之投資輪次為本研究判斷。
♦針對聯合投資(抱團)定義:指「單一投資事件中是否有2家(含)以上C/CVC共同參投」;若僅有1家C/CVC進場,該輪次仍可能包含財務型VC、天使投資人或政府國發基金。
二、 C/CVC的覺醒與接力賽
(一) 縮短的創新焦慮:五大世代的企業投資覺醒時間
企業在創立之後,通常何時會開始走出內部研發舒適圈,運用C/CVC投資外部新創來尋求第二成長曲線,本文定義「企業投資覺醒時間(年)=首次投資新創年份-投資機構設立年份」,並將1,113家C/CVC按設立年份劃分為五大世代。
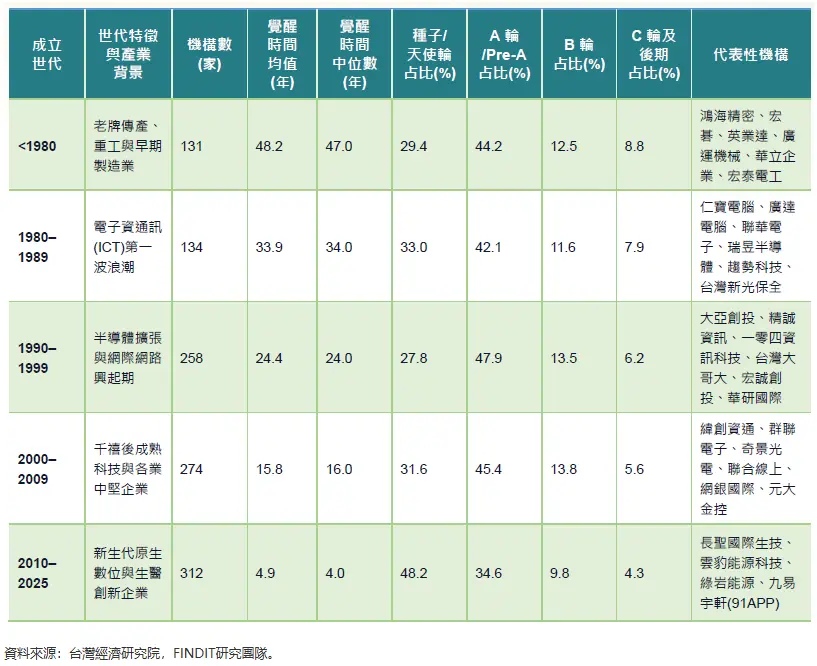
下圖呈現五大世代企業從「成立」到「啟動首次外部新創投資」的時間跨度,可觀察到老牌傳統企業(1980年前成立)的投資覺醒時間中位數高達47.0年(平均48.2年,共131家);電子資通訊產業(ICT)第一波企業(1980–1989年)降至34.0年(平均33.9年,共134家);半導體與網路擴張期企業(1990–1999年)進一步縮短至24.0年(平均24.4年,共258家);千禧年中堅科技(2000–2009年)縮至16.0年(平均15.8年,共274家);而新生代原生企業(2010–2025年)的投資覺醒時間中位數僅為4.0年(平均4.9年,共312家)。顯示C/CVC之「投資覺醒時間」隨世代推進而遞減。
此下降幅度符合Dushnitsky & Lenox (2005)以及Chesbrough (2002)的開放式創新理論預測。在早期工業經濟時代,企業依賴內部封閉式研發,直到主營業務進入成熟晚期甚至面臨成長瓶頸時才啟動企業投資;而在數位與AI原生時代,技術半衰期急劇縮短,新生代企業在創立初期即具備高度的「外部知識吸收能力」,將企業投資作為創業即內建的「進攻型研發雷達」。
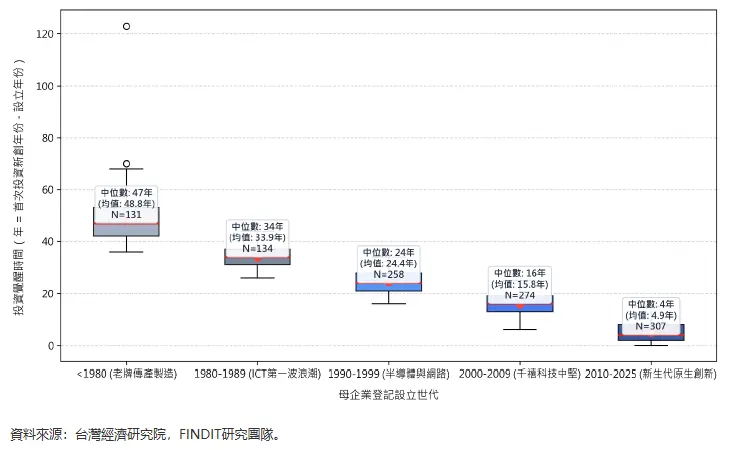
圖1 臺灣企業成立世代與投資覺醒時間趨勢
下表交叉比對五大世代C/CVC在進場輪次上的結構差異。前四個世代(1980年前至2009年)的進場重心高度集中於A輪/Pre-A輪(占比均在42.1%至47.9%之間),且B輪投資維持在11.6%–13.8%;其決策邏輯重在「技術可行性已驗證」與「產能擴建對接」。
2010年後成立的新生代C/CVC在種子與天使輪的投資占比高達48.2%,遠超傳統世代的27%–33%。這反映新生代創辦團隊組織架構扁平,偏好在概念驗證(POC)階段即以小額股權與新創團隊形成技術綁定,展現高度敏捷的研發外包特色。
表1 臺灣五大世代C/CVC之投資覺醒時間、輪次偏好與代表機構
(二) 老創回饋與接棒投資新創生態系
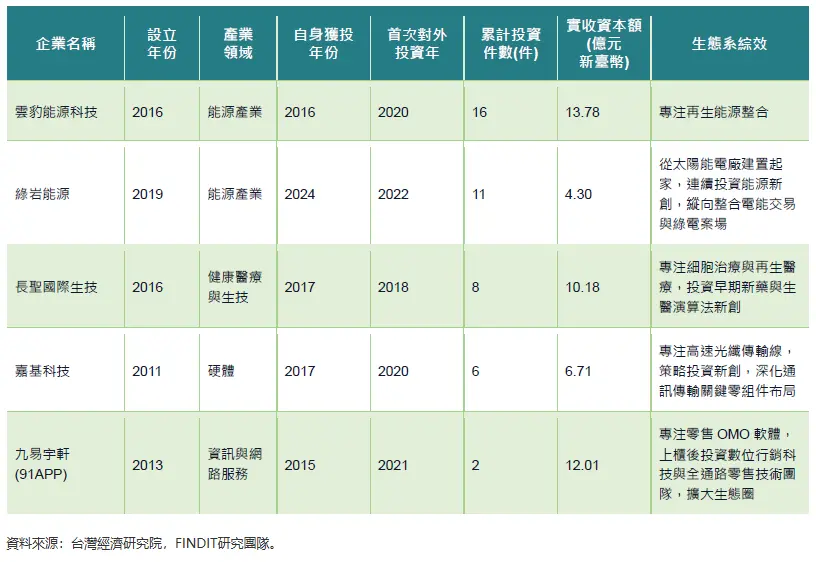
在C/CVC機構名單中,本研究透過統一編號與公司名稱進行交叉比對,發掘出81家企業曾出現在新創獲投名單中。這81家企業體現出「昨日獲投新創,今日化身C/CVC投資新一代新創」的接力傳承現象。在國際創新文獻中,此現象被稱為「創業資源循環(Entrepreneurial Recycling)」或「創辦人回饋效應(Founder Pay-it-Forward Effect)」(Mason & Harrison, 2006;GCV, 2023)。
在矽谷或以色列,成功出場的新創創辦人與成長型企業會將資本與產業經驗迅速注入下一代早期新創;而本文在臺灣數據中亦發現此一機制已儼然成形。下表彙整臺灣代表性「老新創接棒投資新創」的代表企業。這些企業成立於2011–2019年間、歷經過策略投資、實收資本額成長由新臺幣3億至14億元、並於2018–2022年間啟動對外投資。此類老創創辦人理解從零到一的募資艱辛,能為獲投新創提供比傳統製造業巨頭更具同理心與敏捷度的經營輔導。
以下為C/CVC透過投資新創企業進行外部創新的案例:
♦橫向技術擴展:如維田科技透過投資慧穩科技,補強原有工業電腦硬體缺乏的AI瑕疵檢測演算法。
♦縱向供應鏈共生:如光宇應材將再生矽粉材料與下游儲能系統新創結合,形成自主循環經濟產業鏈。
♦強化生態系版圖:如雲豹能源透過投資離岸風電、水資源(禾康)與農業生技(艾滴科技),打造全方位綠色能源綜合旗艦。
表2 代表性「老新創轉型C/CVC投資」案例
(三) 過客還是陪跑員?80/20追投法則與標竿陪跑機構
一般對C/CVC最普遍的疑慮在於「投資決策多變、缺乏跟投意願、主要營運策略一變就撤資」。以下針對其與獲投新創的長期交易歷程進行追蹤,可觀察到:
1. 80/20追投法則
投資事件中,高達80.2%僅參與1輪投資後即未再加碼,為探索型試水溫、單一專案採購合作、或完成階段性策略目的即停止注資;僅19.8%持續加碼投資2輪以上,用意在深度策略綁定,故提供多輪注資的長期資本承諾。此數據符合Global Corporate Venturing (GCV, 2024) 與PitchBook的全球CVC調查報告所指出,全球跨國企業創投在單一新創的平均跟投率通常僅落在20%至25%之間。在持續加碼的群體中,73.2%停留在第2輪,跨入第3輪者縮減至全體3.3%,而能獲得CVC連續4輪以上重押的僅占全體2.1%。
2. 代表性機構的高跟投率
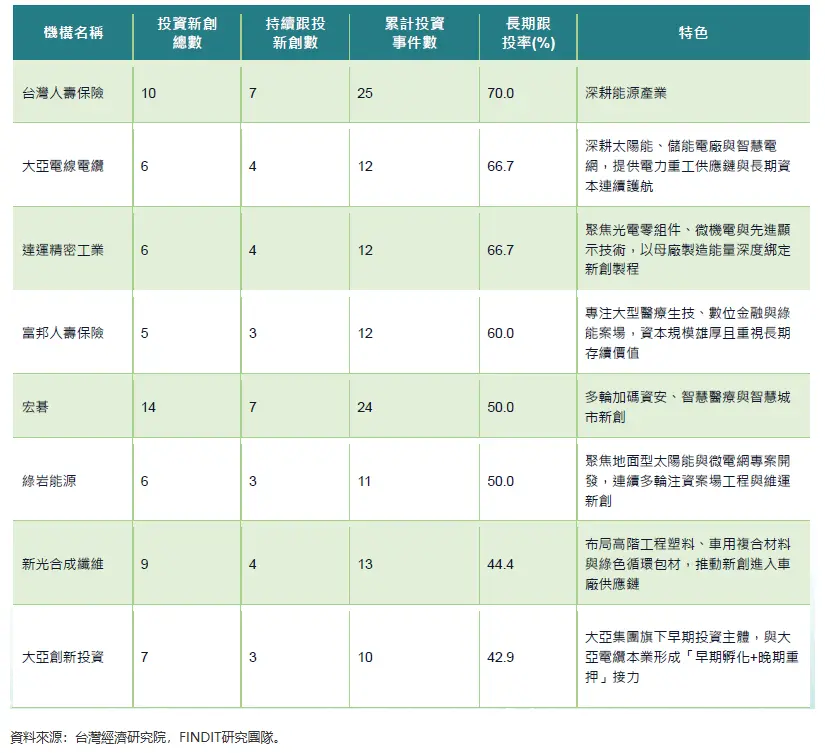
在右側標竿機構中,台灣人壽保險以70.0%的跟投率位居榜首;達運精密工業與大亞電線電纜均達到66.7%(4/6家);富邦人壽達60.0%(3/5家);科技大廠宏碁股份有限公司達到50.0%(7/14家)。這證明具備明確生態系戰略的機構,跟投意願遠高於市場平均水準。
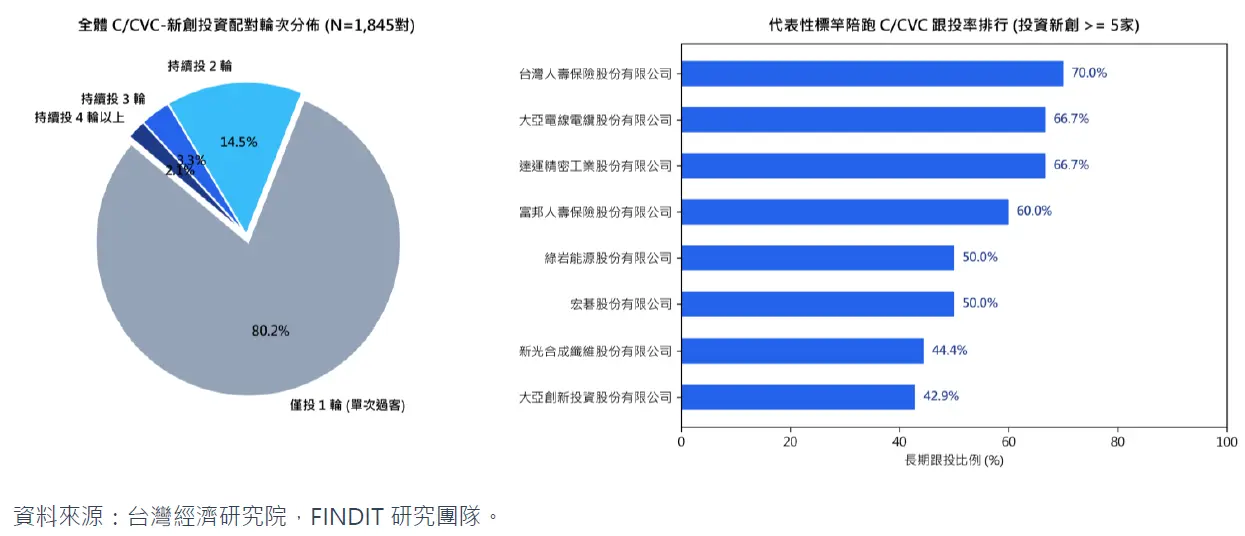
圖2 策略性投資連續性與跟投意願
下表呈現出兩大類陪跑主力的資本特徵:
3. 壽險型長期資金(台灣人壽70%、富邦人壽60%)
資金規模龐大且投資週期長達7–10年以上,偏好具有穩定現金流或具高度剛性需求的公用基礎設施案源。
4. 製造與硬體巨頭(達運66.7%、大亞66.7%、宏碁50%)
透過「組隊模式」或「供應鏈縱向深耕」,將新創技術嵌入集團全球營運體系中,多輪注資實質上是為確保集團在關鍵技術上的獨占性與主導權。
表3 代表性「長期陪跑型」C/CVC
三、資本規模差異與投資網絡
(一) 資本槓桿倍數與產業分布
C/CVC投資新創企業後,如何運用自身的資本優勢與生態系資源助新創成長,本文觀察投資事件中究竟是實收資本額百億級的製造大廠偏好投資資本額僅千萬的早期新創作為研發外包,還是實收資本額幾億的中堅企業,傾向投資資本規模相近的成熟新創(尋求通路與產能結盟)?本研究定義「資本槓桿倍數=投資機構實收資本額/新創企業實收資本額」,用以描繪是「巨頭買早期創新」還是「中堅企業結盟成熟新創」。
由下圖左可發現全體資本槓桿分布以1.0x–5.0x(27.8%)與5.0x–20.0x(25.5%)為最大宗,兩者合計占全體53.3%。這證明臺灣早期C/CVC投資的主力並非千億級跨國巨頭,而是實收資本額數億至數十億元之中堅企業。
如分領域來看資本槓桿倍數之中位數,可見AI與數據分析(13.8倍)與資訊與網路服務(11.8倍)呈現壓倒性的高槓桿特質;而自然永續(3.0倍)、能源產業(4.1倍)與工業製造(4.3倍)領域的投資交易則呈現實收資本額較為門當戶對的情況。
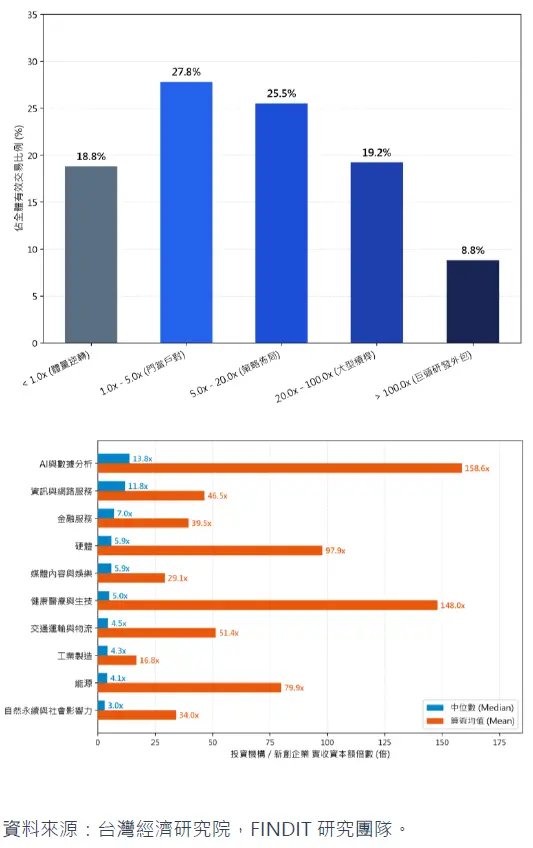
圖3 C/CVC投資交易資本槓桿倍數與主要產業槓桿倍數中位數與均值分布
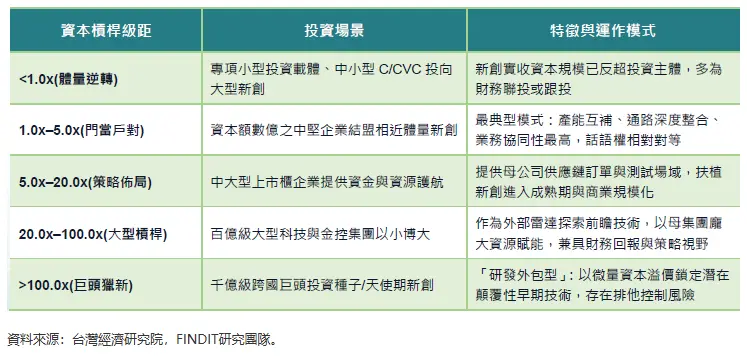
下表界定五大資本槓桿級距下的企業博弈關係。在1.0x–5.0x區間內,新創團隊保有較高的股權獨立性與營運主導權,雙方更傾向於簽訂平等的業務合作備忘錄;而在>100.0x的超大倍數下,新創極易被大型集團納入特定技術供應鏈中,需防範控制權被過度稀釋。
表4 C/CVC資本槓桿分布
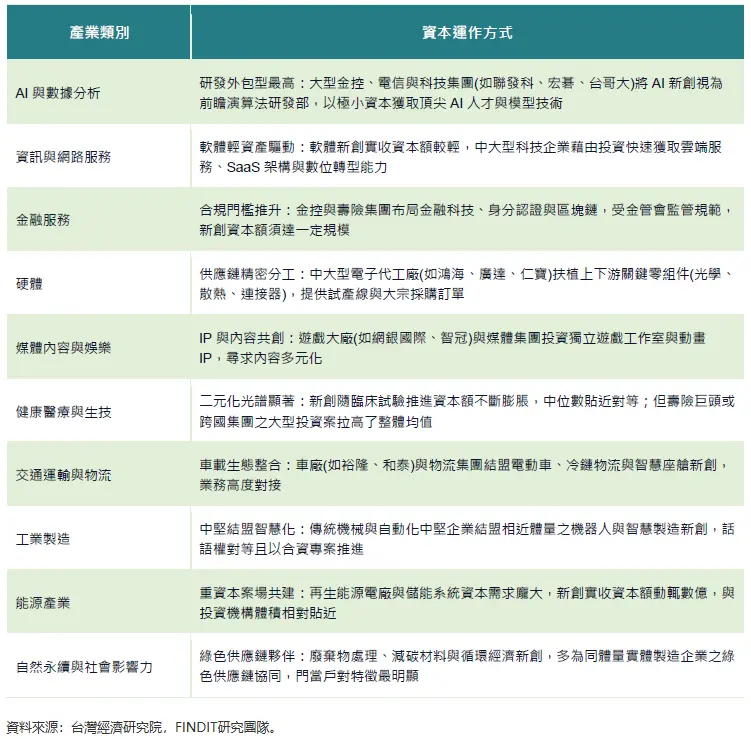
各主要領域資本槓桿倍數可進一步觀察到AI領域均值高達158.6倍(中位數13.8倍)、生技領域均值達148.0倍(中位數5.0倍),反映少數極端千億級集團(如聯華電子、鴻海精密、國泰富邦金控)參與了極早期小額種子輪或超大型旗艦案,拉高總體平均值,但整體產業的常態交易仍以中型倍數為主。
表5 主要產業資本槓桿倍數意涵
(二) 資金網絡的聯合投資情況
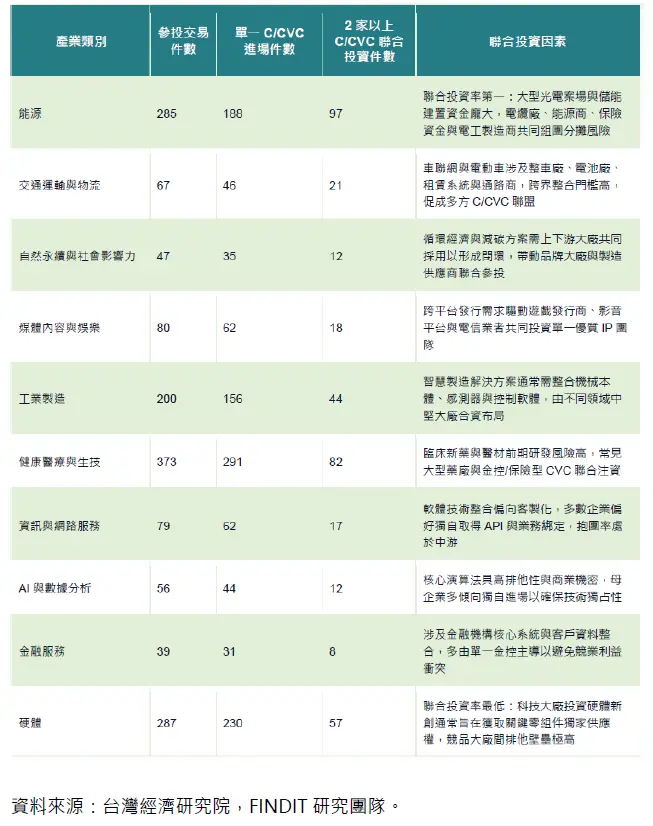
C/CVC在投資時,是傾向於「獨自進場」掌握話語權與排他性,還是與其他C/CVC進行「聯合投資」,Sorenson & Stuart (2001)以及Gompers & Lerner (2000)指出,早期投資的聯合投資(Syndication)具有「分散資訊不對稱」、「共同分攤高額資本支出」與「匯聚多元互補資源」三大關鍵功能。本研究針對單一交易事件中各的C/CVC參投家數進行領域分析:
♦整體聯合投資率偏低:在所有C/CVC參投的交易事件中,76.7%屬於單一C/CVC進場,聯合投資僅占23.3%,反映臺灣多數企業投資新創時仍以本業排他性需求為主。
♦聯合投資集中於重資產長產業鏈領域:能源產業以34.0%高居第一;交通運輸與物流以31.3%位居第二。
♦單一投資集中於硬體領域:硬體以19.9%排名最低;金融服務(20.5%)與AI與數據(21.4%)亦處於低位。
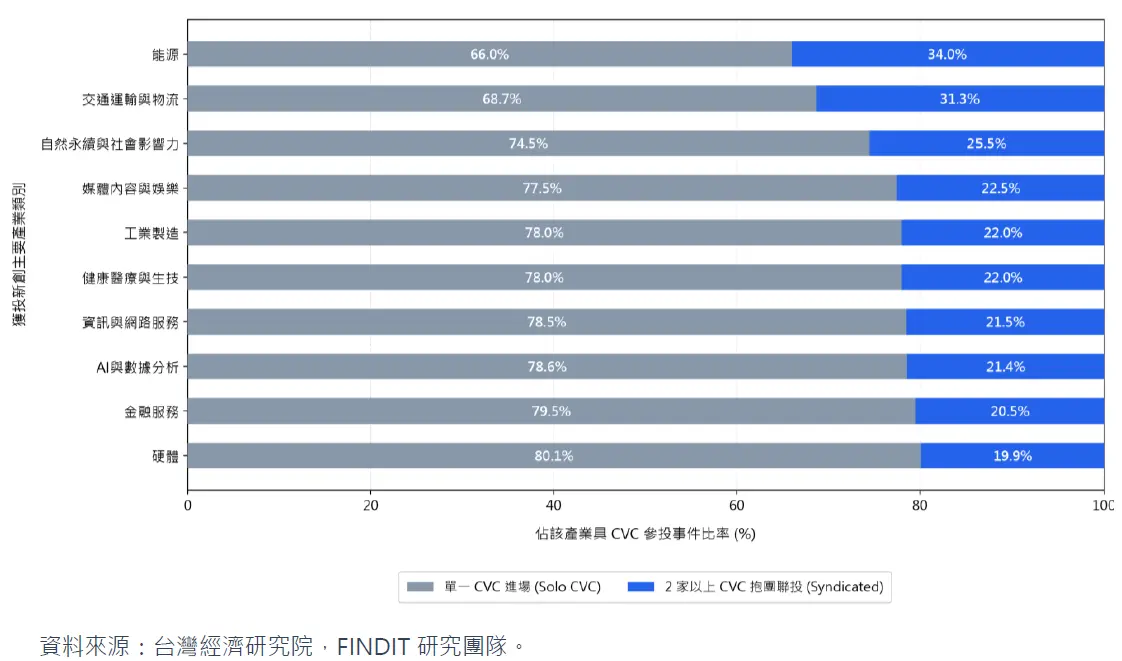
圖4 主要產業C/CVC投資型態分佈
這也顯示出「資本需求強度」與「技術排他性」之間的拉鋸。在能源與交通領域,單一企業無法負擔動輒數十億的案場資本支出,因此必須組成「電信+車廠+壽險」的聯合投資聯盟;而在硬體與AI領域,投資新創的核心價值在於獲取技術首發權與排他供應協議,促使企業傾向採取單兵進場。
表6 主要產業C/CVC聯合投資率統計
四、被投資新創之存續率
(一) 獲投新創的存續狀態
在獲C/CVC投資的臺灣新創企業中,持續營運中(含核准設立及核准登記)共1,807家,占92.3%;非營運中(含解散、廢止、破產等)共150家,占3.1%。在Puri & Zarutskie (2012)針對美國新創生命週期的長期追蹤研究中,獲創投資本注資的新創在前5年的生存率顯著高於未獲投對照組;而本研究數據進一步印證,顯示獲C/CVC策略資本注資的新創,其公司存續率優於臺灣整體新創企業的營運中比率85%,表示C/CVC不僅提供股權資金,其帶來的企業供應鏈採購訂單、產品驗證場域及企業商譽背書,也為新創在跨越早期資金死亡幽谷時構建資本防護罩。
(二) 停滯的警訊:分領域盤點潛在「殭屍新創」比例
然而,商工登記上的「存續」不見得等同於新創具備強勁的「成長活力」。
在風險投資實務中,Puri & Zarutskie (2012)與PitchBook指出,具備高度成長動能的新創通常會在1.5至2.5年內啟動下一輪外部投資或邁向資本市場IPO。若一家新創在登記上維持「核准設立」,但已連續4至5年未再獲得任何公開資金注挹,往往意味著其陷入「既無法規模化擴張,亦無法順利退場」的停滯狀態(俗稱Living Dead或殭屍新創)。
本文以2025年底為檢視基準,對目前仍維持營運中之新創企業分領域檢驗其停滯期,可觀察到:
♦近半數陷入停滯:維持核准設立的新創中,48.1%超過4年未再獲投資,39.4%超過5年未再獲投資。
♦金融服務與數位內容停滯率居首:金融服務業4年內未再獲投之比率高達69.0%,5年停滯率達59.5%;媒體內容與娛樂4年停滯率亦高達65.1%。
♦能源產業展現最高資本續航力:能源產業4年停滯率僅31.0%,5年停滯率僅18.4%,為最具投資動能之領域。
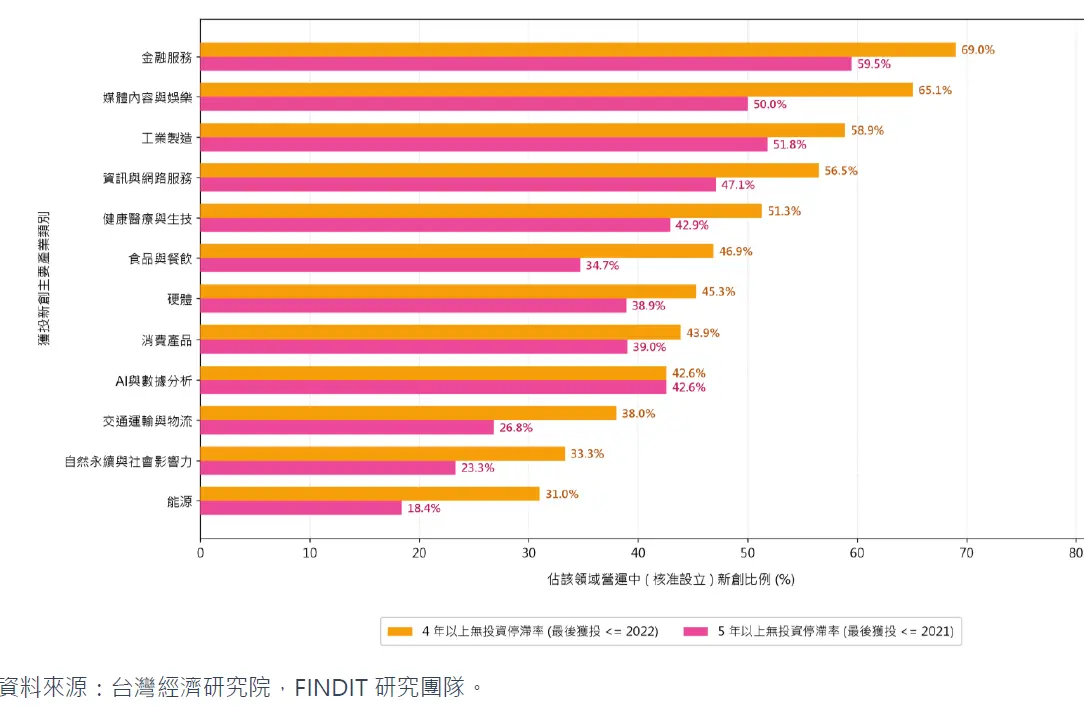
圖5 主要產業獲投新創停滯率與平均投資間隔
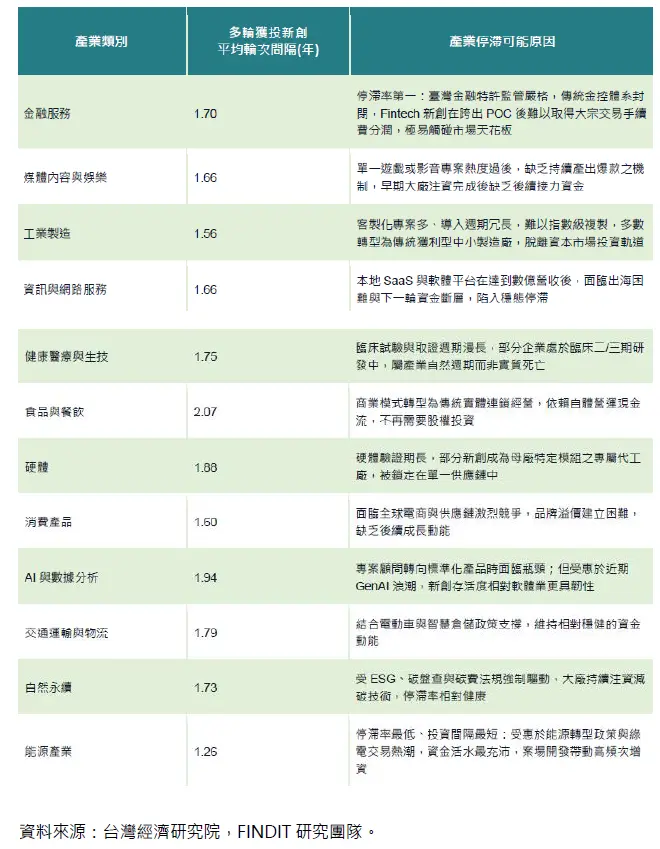
生技醫療多輪投資間隔長達1.75年,二三期人體臨床試驗常需歷時3–5年,因此其51.3%的4年停滯多屬臨床研發的自然週期;反觀金融服務(69.0%)與資訊網路(56.5%)在軟體敏捷開發環境下出現如此高的停滯率,則反映「臺灣內需市場狹小、產品跨國出海受挫」的商業模式天花板。
表7 主要產業新創停滯率、投資輪次間隔與可能原因
五、結論
(一) 給新創企業:精準識讀C/CVC輪廓,掌握對話主動權
1. 辨別「陪跑承諾」與「單輪過客」
創辦人在引進C/CVC前,應主動查閱其歷史跟投紀錄。若為單次投資型,新創應將其定位為「特定輪次的產能與驗證場域提供者」,並在該輪資金到位時即提前規劃下一輪獨立財務型資本的銜接管道,避免因C/CVC不跟投而產生負面市場信號。
2. 謹慎評估「資本規模差距」與合約防禦
♦面對>100x巨型企業:新創須釐清自身是否被視為「低成本研發外包」。在簽署投資合約時,應嚴格防範「優先購買權(Right of First Refusal, ROFR)」或「排他性技術合作條款」被濫用,以免鎖死未來被其他巨頭併購或獨立IPO的可能性。
♦面對1x–5x中堅企業:新創應大膽爭取雙方高層互信,推動合資公司、深層通路綁定與產能共建,發揮「門當戶對」的靈活優勢。
3.警惕「溫水煮青蛙」的單一客戶沉沒陷阱
獲C/CVC投資帶來訂單雖能保障生存,但若營收過度依賴單一母廠,新創極易失去市場定價權與技術自主性,進而陷入4-5年無法再獲公開投資的殭屍狀態,故建議新創應維持一定比例的非關聯客戶營收。
4.構建多元「聯合投資」股東結構
在高資本或長產業鏈的賽道(如能源、車載、醫療),新創應優先爭取2家以上非直接競爭關係的C/CVC共同參投,既能降低單一企業撤資時的營運風險,亦能整合更豐富的產業資源。
(二) 給C/CVC:從單兵投資邁向跨世代聯合投資與退場
1.加速「投資覺醒」,縮短外部創新雷達建立週期
傳統製造與中堅企業應借鏡2010年後新生代企業的經驗,放下「成立數十年後才做外部企業投資」的被動思維,設立專職CVC投資團隊或透過LP出資參與早期加速器,將外部技術搜尋週期往前置於企業成長期。
2.深化「聯合投資網絡」,在重資本賽道分攤風險
臺灣C/CVC獨自進場比例高達76.7%。在能源、車載與先進硬體等高資本領域,企業應積極建立「領投羊與跟投聯盟」機制,結合上下游供應鏈夥伴共同注資,既能分散單一案源的試錯成本,亦能為新創構築更完整的出海同盟。
3.建立明確的「動態退場與M&A機制」
面對已注資4年以上、成長進入穩態的新創,C/CVC應建立內部併購(M&A,將股權提升至50%以上納入事業部)或協議由其他策略資本接盤的動態管理機制,釋放沉沒資本;同時鼓勵旗下已成功規模化的新創成立專屬C/CVC,接力投資下一代技術,延續生態系成長。
參考資料
-
Chesbrough, H. W. (2002). Making sense of corporate venture capital. Harvard Business Review, 80(3), 90–99.
-
Dushnitsky, G., & Lenox, M. J. (2005). When do firms undertake corporate venture capital? Organization Science, 16(6), 615–633. [https://doi.org/10.1287/orsc.1050.0150](https://doi.org/10.1287/orsc.1050.0150)
-
Global Corporate Venturing (GCV). (2024). World of Corporate Venturing 2024: Annual Ecosystem Report. London: Mawsonia.
-
Gompers, P. A., & Lerner, J. (2000). The determinants of corporate venture capital success: Organizational structure, incentives, and complementarities. In R. K. Morck (Ed.), Concentrated Corporate Ownership (pp. 17–54). University of Chicago Press. [https://doi.org/10.7208/chicago/9780226536781.003.0002](https://doi.org/10.7208/chicago/9780226536781.003.0002)
-
Hellmann, T. (2002). A theory of strategic venture investing. Journal of Financial Economics, 64(2), 285–314. [https://doi.org/10.1016/S0304-405X(02)00078-0](https://doi.org/10.1016/S0304-405X(02)00078-0)
-
Katila, R., Rosenberger, J. D., & Eisenhardt, K. M. (2008). Swimming with sharks: Technology ventures, defense mechanisms and corporate relationships. Administrative Science Quarterly, 53(2), 295–332. [https://doi.org/10.2189/asqu.53.2.295](https://doi.org/10.2189/asqu.53.2.295)
-
Mason, C., & Harrison, R. (2006). After the exit: Acquisitions, entrepreneurial recycling and regional economic development. Regional Studies, 40(1), 55–73. [https://doi.org/10.1080/00343400500450043](https://doi.org/10.1080/00343400500450043)
-
PitchBook Data. (2023). PitchBook NVCA Venture Monitor: Corporate Venture Capital Insights. Seattle: PitchBook Data, Inc.
-
Puri, M., & Zarutskie, R. (2012). On the life cycle of venture-backed firms. The Journal of Finance, 67(6), 2247–2293. [https://doi.org/10.1111/j.1540-6261.2012.01786.x](https://doi.org/10.1111/j.1540-6261.2012.01786.x)
-
Sorenson, O., & Stuart, T. E. (2001). Syndication networks and the spatial distribution of venture capital investments. American Journal of Sociology, 106(6), 1546–1588. [https://doi.org/10.1086/321301](https://doi.org/10.1086/321301)