【2026年臺灣新創投資趨勢年報-總覽篇】資本從擴張走向務實,臺灣新創投資的關鍵轉折
台灣新創投資在2025年出現顯著降溫,投資件數與金額雙雙下滑,主因公開市場交易升溫、企業創投考量轉向以及小型投資案減少。儘管如此,中位數交易金額創歷史新高,顯示資金更趨務實,青睞具備市場驗證的項目,種子期投資衰退,後期階段投資轉折。AI與半導體領域投資熱度不減反增,成為焦點。企業創投參與件數下滑但仍是主要參與者,VC投資占比上升,海外投資者參與增加。整體而言,臺灣新創投資正從資本擴張轉向技術與市場聚焦的務實階段,未來需強化種子培育與國際連結以維持創新動能。
一、 新創投資降溫,件數與金額雙雙下滑
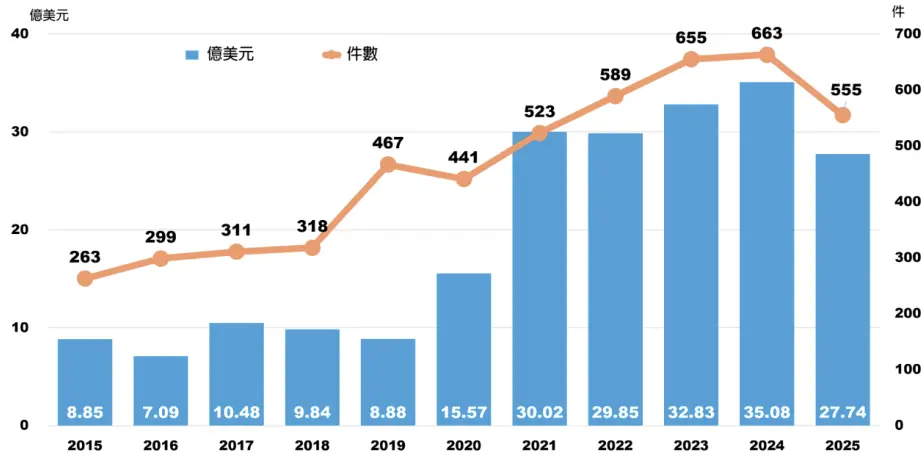
臺灣新創投資在2021年後迎來一波榮景,投資規模與件數不斷創下新高。我們盤點了臺灣2015至2025年5,084筆,總計超過216.23億美元的新創投資 交易案,投資件數除了2020年受疫情影響而出現下滑之外,至2024年均維持著穩定成長的步調,平均規模均在25億美元以上。然而,2025年新創投資熱度卻出現降溫的現象,投資規模27.74億美元,較2024年同期統計(33.43億美元)減少約17.02%;交易案為555件,較2024年同期統計(605件)減少約8.26%,為近五年來首次件數與金額雙雙下滑。
進一步探究其原因可歸納為三點,首先是公開市場交易的迅速升溫。隨著AI浪潮席捲全球,我國半導體產業不僅成為國際關注的焦點,更在資本市場上成為炙手可熱的投資標的,亦進一步帶動整體股市的成長。2025年1月臺股月成交值為新臺幣5.3兆元,12月翻倍成長至新臺幣10.65兆元;2025全年大盤指數漲幅達25.74%,上市股票總市值增加新臺幣20.4兆元 。面對不斷升溫的股市,未公開發行、高風險、低流動性的新創企業則難以獲得投資者關注,亦導致新創投資熱度下降。
其次,除了股市與新創投資出現此消彼長的現象,臺灣新創投資的「結構」也是其降溫的原因之一。有別於全球創投市場,臺灣新創投資者中,企業或企業創投(C/CVC)參與的比例甚高,2015至2025年企業或企業創投參與的交易案件數占整體的63.4%,2024年更達到70.6%的新高。這些策略性投資者提供的不僅是資金,更為新創帶來了發展所需的資源。
然而,相對於專司投資業務的創投(VC),企業或企業創投有更多公司整體或集團事業的考量,並進而採取更加彈性的資金配置,以契合公司發展策略主軸,不論是專注本業的擴大投資、進行海外市場布局,抑或是投入迅速升溫的公開市場等。也因此,企業或企業創投參與投資件數在2025年出現衰退,由2024年的468件下降至2025年的379件,占整體比例亦由2024年70.6%下降至2025年68.3%,並進而帶動整體新創投資的下滑。第三則是投資規模變化。單筆交易金額在百萬美元以下的新創投資案是支撐交易「件數」的主力,而其在2025年出現顯著的下滑(較2024年減少30.93%),占整體交易件數的比例亦由2024年31.0%下降至2025年26.3%,首度低於三成。此外,募資表現特別突出的投資個案減少。單筆交易金額千萬美元以上的投資案是支撐交易「規模」的主力,近年約占整體投資規模的六成。
其中募資規模排行榜中的領頭羊格外重要。2024年投資金額超過5,000萬美元的共有8案,如全心醫藥(2.25億美元)、亞福儲能(新臺幣27.75億元)、KKday(7,000萬美元)、百睿達(2.25億美元)、睿控網安(5,100萬美元)等,2025年則僅有三案,Arena AI(1億美元)、臺灣生物醫藥製造(TBMC)(新臺幣22.95億元)與臺智電(新臺幣15.55億元)。小案量減,大案價縮,造成我國新創投資件數與規模下滑。
註2:資料統計截止時點為2026年8月。受資料特性影響,隨著統計調查進行,過去的數值均可能發生變動。
資料來源:台灣經濟研究院FINDIT研究團隊。
圖1 2015~2025臺灣新創投資趨勢
二、投資信心仍在,中位數交易金額持續增長
儘管臺灣新創整體投資熱度下降,但對於獲得投資的新創企業來說,來自資金面的支持並未縮減。2025年平均每件交易案的投資金額仍超過500萬美元,中位數則上升至歷史新高,達225萬美元。一方面,平均交易金額與中位數的差距從2024年約337萬美元縮小至2025年的291萬美元,代表在前述大案價縮的情況下,資金往特定項目集中的現象趨緩,中型項目似乎獲得更多的資金支持。另一方面也反映了企業或企業創投參與投資案減少的影響。由於其相對交易金額較低,而在其他類型投資者,如創投與海外投資者,並未減少投資的情況下,平均投資金額仍能維持高檔,而中位數投資金額持續走升。
進一步觀察新創投資的分布,我們將各筆交易金額進行分類,並計算其占整體投資件數與規模的比例。2025年新創投資交易金額小於100萬美元的件數占比約為26.3%,低於2024年的31.0%。相對於此,交易金額在100萬與700萬美元之間的交易案占比則是有程度不等的增加,如100萬至200萬美元的交易案占比由2024年的19.0%增加至2025年的20.0%;200萬至400萬美元的交易案占比由17.4%增加至18.3%;400萬至700萬美元的交易案占比則13.4%微幅上升至13.6%。此外,700萬至1,000萬美元的交易案占比由6.6%下降至5.7%;反之,1,000萬至1,500萬美元的交易案占比則是由5.1%上升至6.7%。投資者往下一輪投資的趨勢儼然成形。
近年1,500萬美元以上的投資案總金額約占整體投資規模五成,2024年則出現較顯著的下降(由2023年的55.5%減至2024年48.8%),惟當時仍有不少5,000萬美元以上的大型投資案,如全心醫藥、KKday、百睿達等,維持整體投資規模的成長之勢。2025年1,500萬美元以上的投資案總金額占比進一步下降至45.6%,其中,5,000萬美元以上的大型投資案2025年僅三案,難以支撐新創投資規模的增長。
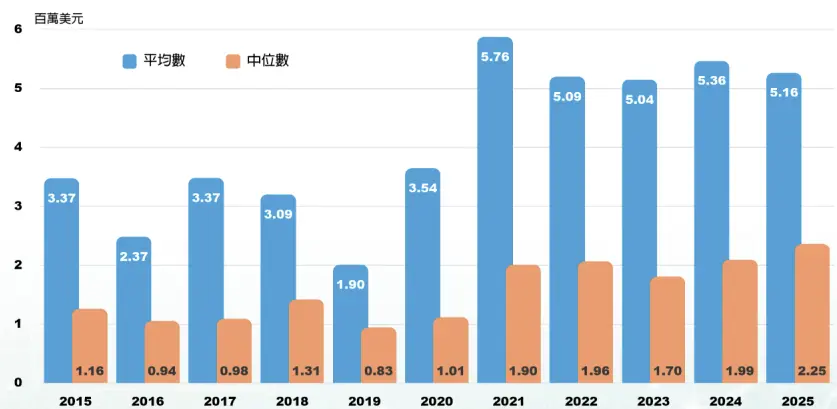
圖2 2015~2025臺灣新創投資平均/中位數交易金額
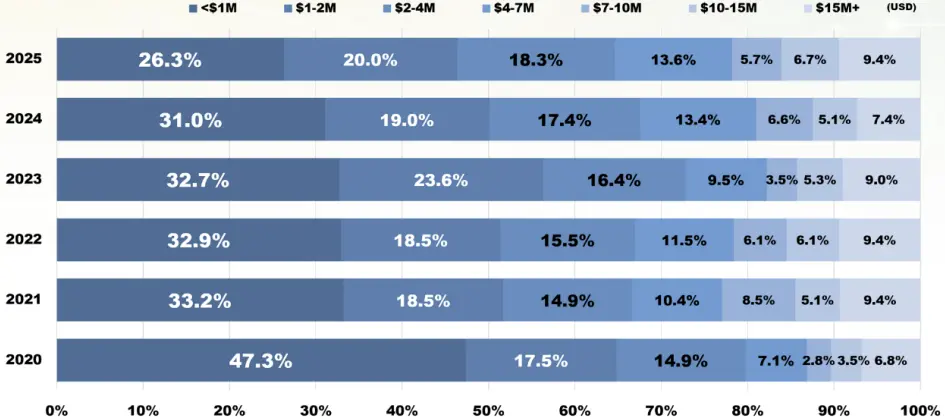
圖3 2015~2025臺灣新創投資交易件數分布
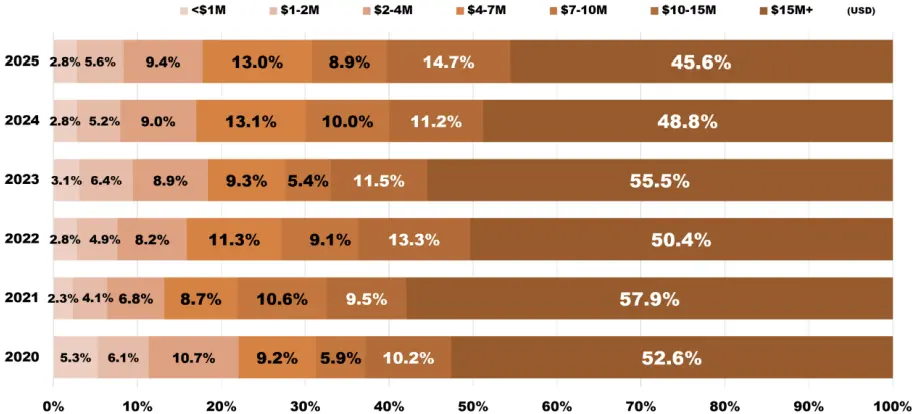
圖4 2015~2025臺灣新創投資交易規模分布
三、種子期投資衰退,市場能否買單是獲投關鍵
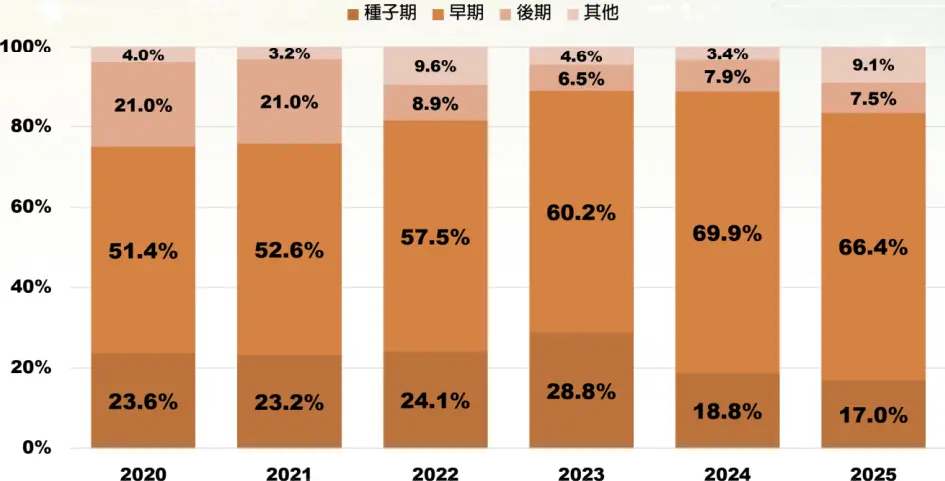
在投資輪次的觀察上,2020年種子期(種子輪與天使輪)的交易件數占比達50.1%,為我國新創投資的大宗。然而,從過去五年的變化不難看出,投資者逐漸往更成熟的項目移動。至2025年種子期件數占比僅34.8%,低於早期階段(A、B輪)的55.3%。而各輪次投資規模的占比,資金主要集中在早期,如2020年早期階段的投資規模占整體的51.4%,2025年則達66.4%。反觀,種子期投資規模占比近兩年出現下滑,2023年為28.8%,2025年下降至17.0%;後期(C輪以後,含PE輪與Pre-IPO)階段則出現較明顯的轉折,2021年規模占比為21.0%,2022年則下降至8.9%,至2025年則為7.5%。
從投資輪次的變化我們可以發現,種子階段的新創企業似乎越來越難取得外部投資。進入到A輪或B輪,具備一定的市場獲利能力,以及驗證可行的商業模式,較易獲得投資者的青睞。面對日進千里的全球AI發展,產業技術的創新刻不容緩,而新創企業是驅動創新的重要元素。對此,不論是持續孵化出具市場競爭力的新創企業,或擴大對種子新創的投資,依然是推動新創生態環境發展的重要工作。
進一步檢視各輪次的中位數投資金額,各個階段之間的距離似乎逐漸靠近。2020年種子期僅71萬美元,2025年成長至101萬美元;早期階段則是由2024年的301萬美元增加至2025年331萬美元。衰退幅度較大的是後期階段,2021年中位數交易金額達3,100萬美元,2025年則僅808萬美元。
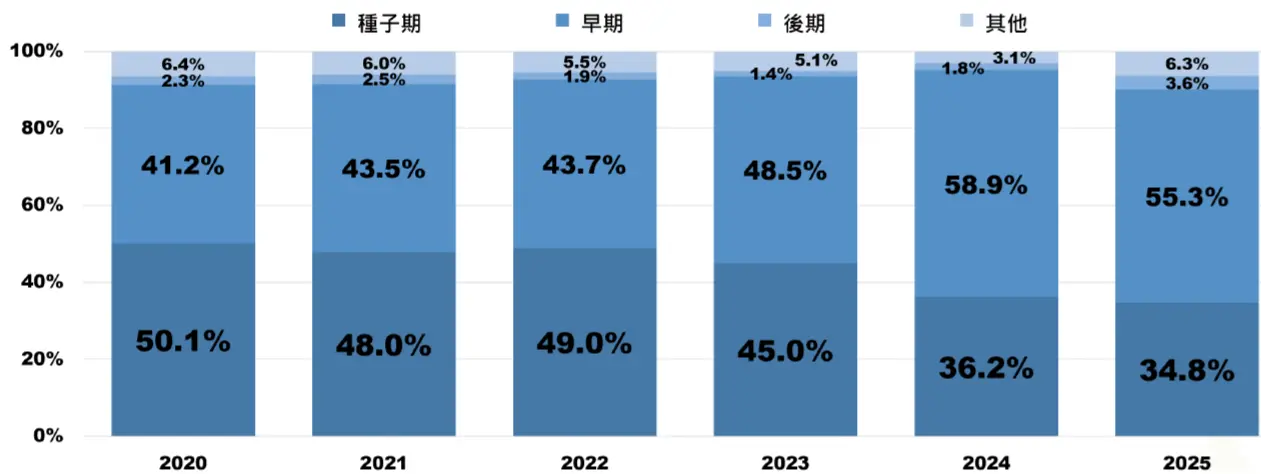 註1:種子期包含前種子(Pre-seed)輪、種子輪與天使輪募資;早期包含A(含Pre-A)輪與B(含Pre-B)輪募資;後期包含C輪以後、PE輪、Pre-IPO等的募資;其他為未揭露。
圖5 2015~2025臺灣新創投資輪次件數分布
 註1:種子期包含前種子(Pre-seed)輪、種子輪與天使輪募資;早期包含A(含Pre-A)輪與B(含Pre-B)輪募資;後期包含C輪以後、PE輪、Pre-IPO等的募資;其他為未揭露。
圖6 2015~2025臺灣新創投資輪次規模分布
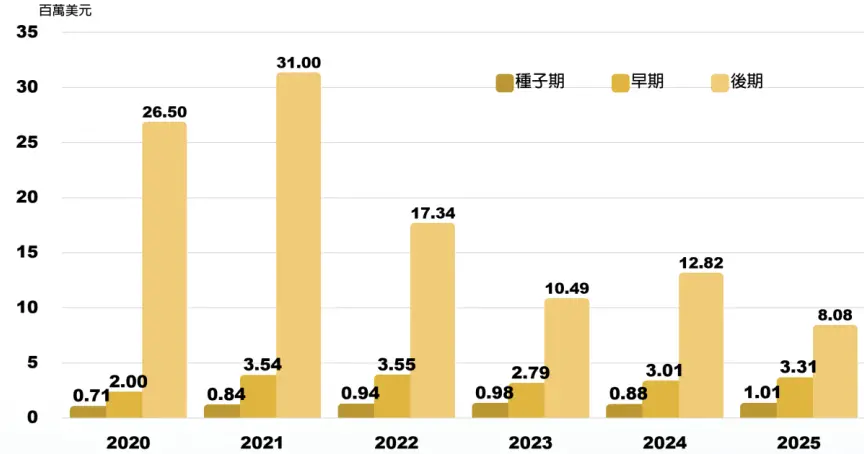
圖 7 2015~2025 臺灣新創投資各輪次中位數投資金
四、年輕新創仍是主要標的,但投資者更加理性務實
2020年臺灣新創投資案中約63.9%為投資於五年內成立的公司。然而,該比例卻逐年下滑,2025年僅42.0%的交易案為投資於五年內成立的公司。同樣,觀察各年獲投企業成立年限的中位數,亦可以發現2020與2021年獲投企業成立年限中位數為三年,2024年逐步增長至五年,2025年則進一步上升至六年。如前段所述,比起往年,臺灣新創投資者們變得更加理性務實,對於技術仍在實驗室階段,商業模式不明,或是缺乏市場驗證的種子期新創企業,其投資偏好逐年降低。
反之,更加關注於相對成熟且有經營實績的項目,參與下一輪的投資,抑或是在既有的投資組合中往下一輪加碼。剛成立的新創企業不僅需要克服市場進入的挑戰,取得外部投資的難度也逐年增加。
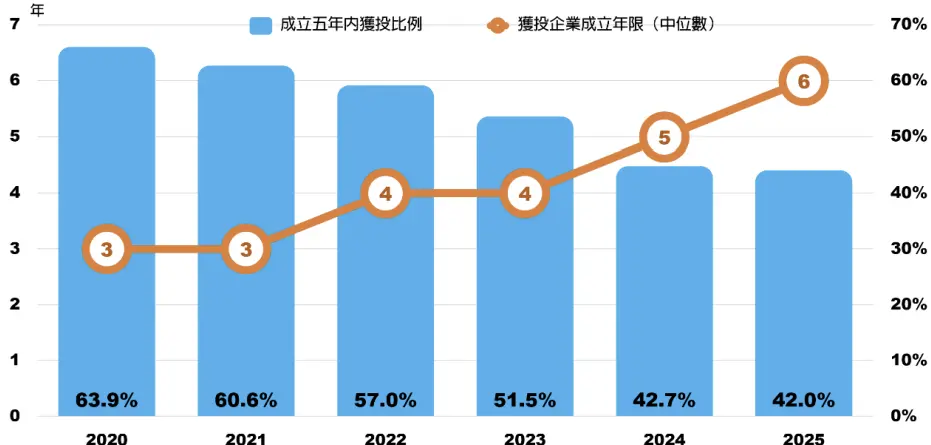
圖8 2015~2025臺灣新創企業成立五年內獲投比例與成立年限
五、硬體與工業製造投資不減,AI與半導體領域受到關注
在獲投領域的觀察上,健康、硬體、能源與工業製造是過去臺灣新創投資的焦點。健康醫療與生技領域不僅由於其高資本與高進入門檻的特性,更是因其與人類生命與生活息息相關,而成為國內外創投市場中的熱門領域。2015至2025年間健康醫療與生技領域累計交易件數為1,002件,占整體投資件數的19.71%;金額達45.48億美元,占整體投資規模的21.03%。2025年健康醫療與生技領域投資衰退,交易件數117件,較2024年減少11.36%;交易金額7.43億美元,較前一年度下滑約17.45%。
然而,儘管投資熱度趨緩,2025年仍有不少獲得投資者關注的項目,尤其是專注於AI醫療應用的新創,如為醫療院打造一站式AI整合醫療營運平臺的Nitra;發展慢性病數位療法與數據中心的慢性病管理工具的慧康生活科技(智抗糖);專注於醫療AI 機器人、智慧醫療與院內自動化解決方案的長聯科技;提供AI罕見疾病基因診斷平台的康百事(Compass Bioinformatics);以及深耕健康數據整合與AI應用的永悅健康(H2U)。
其次是與臺灣產業發展背景高度相關的硬體與工業製造領域。硬體領域範疇中除了涵蓋電子零組件、半導體、資通訊硬體、消費電子之外,亦包含了機器人、無人機、衛星通訊等相關硬體產品。2015至2025年硬體領域累計投資件數為749件,交易金額為27.45億美元。工業製造領域則是涵蓋了工業製程所需的設備、材料,甚至專業服務等,2015至2025年累計投資件數為473件,交易金額則為18.33億美元。
雖然2025年新創整體投資出現衰退,但在全球AI硬體需求迅速增長的情況下,臺灣電子與工業製造能力受到市場的高度重視,並進一步支撐我國相關新創企業的投資。2025年硬體與工業製造領域投資件數分別為101件與45件,與2024年水準相當;投資規模則分別為4.65億與3.14億美元,較2024年增長6.79%與38.25%。能源領域在政策與企業需求推動下,2020年後投資熱度迅速攀升。2015至2025年累計交易件數為589件,投資規模約56.65億美元。其中,綠能與儲能項目為主要投資標的。然而,在企業投資趨緩的情況下,2025年能源領域的投資出現較大幅度的衰退,投資件數為75件,較2024年下滑33.63%;投資金額為5.80億美元,較2024年減少45.91%。
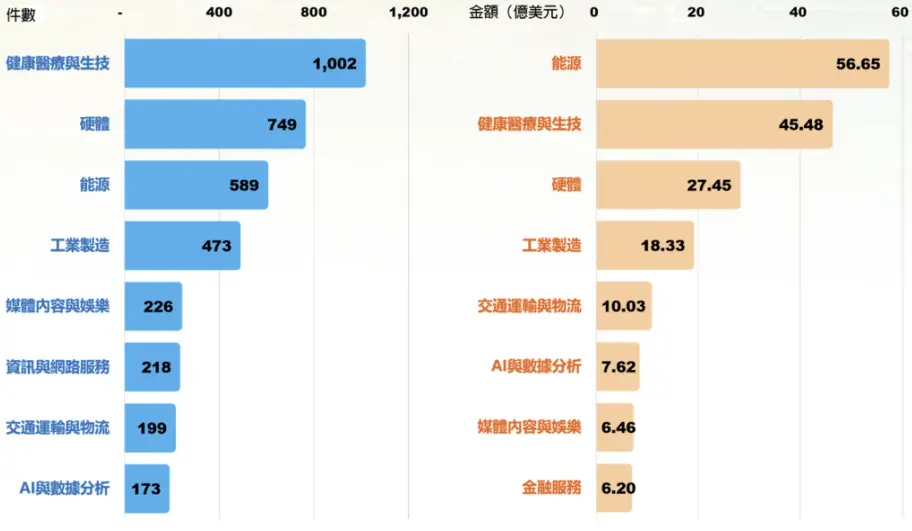
圖9 2015~2025臺灣新創投資領域分布
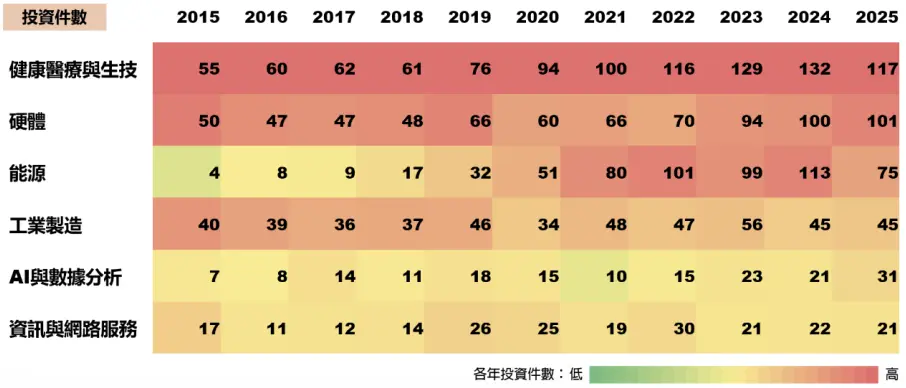
圖10 2015~2025臺灣新創投資領域件數熱力圖
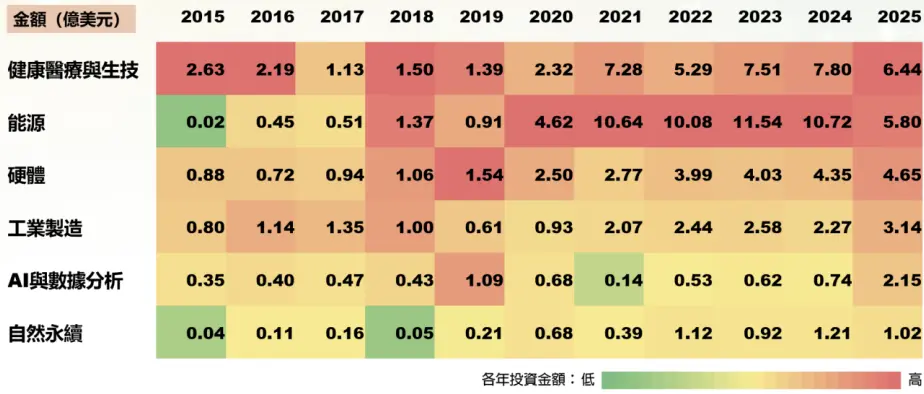
圖11 2015~2025臺灣新創投資領域規模熱力圖
除了上述主要投資領域之外,我們進一步依據不同的應用領域標籤,觀察具備跨產業性質的項目,尤其是近年備受市場關注,與AI及半導體相關的新創投資項目。2015至2025年AI領域的總投資件數為718件,共計26.03億美元。隨著AI議題升溫,投資規模與件數也逐步增加。2019年眾多AI技術與應用相關新創獲得投資,如將AI應用於廣告與行銷科技的沛星互動科技(Appier);結合AI與美妝科技的玩美移動;打造跨產業AI轉型方案的愛卡拉(iKala);專注於企業雲端與⽣成式AI應⽤與創新的萬里雲(CloudMile);提供AI自動化資安技術的奧義智慧(CyCraft);以及致力於人機協作技術的達明機器人。
這些如今已是臺灣新創標竿的企業,不僅在當年帶動整體AI投資出現跳躍式的成長,其中更有不少公司後續成功上市。進入2025年,AI新創投資件數與金額雙雙創下史上新高,交易案達110件,較2024年上升18.28%;金額達5.69億美元,較2024年增加79.25%。此外,2024與2025年AI新創投資規模占2015至2025年累計金額的46.88%,件數則占28.27%,反映出近年投資者對於AI領域的重視,以及新創企業的持續投入,探索新的解決方案與市場的成長潛力。
在半導體領域的觀察上,臺灣擁有全球頂尖且成熟的半導體產業鏈,而AI浪潮所帶來的新課題更帶動不少新創企業投入。2015至2025年總投資件數為376件,共計19.52億美元。隨著臺灣在半導體領域的全球能見度提升,半導體新創投資亦持續地增長。2025年半導體新創投資件數與金額同樣創下史上新高,交易案達63件,較2024年增加10.53%;金額達4.42億美元,較2024年成長73.33%。
例如專注於後量子安全晶片的振生半導體;專精於高階射頻積體電路與相位陣列方案設計的星相科技(Phasetrum);專注於矽光子與高速光通訊整合解決方案的光循科技(Brillink);打造AI EDA(Electronic Design Automation)核心技術引擎的博梭智能科技(Pulsaris AI);聚焦高速光通訊、矽光子及III-V族磊晶技術的先發電光;專注於第三代半導體SiC(碳化矽)晶錠研發的格棋化合物;開發客製化超高頻寬記憶體的智憶科技;提供新世代氮化鎵技術與解決方案的碇基半導體;專注於矽光子雷射光源、光纖與矽光子封裝技術的合聖科技(AuthenX)。此外,超過三成的投資件數與金額集中於2024與2025年,反映近年半導體新創的投資熱度。
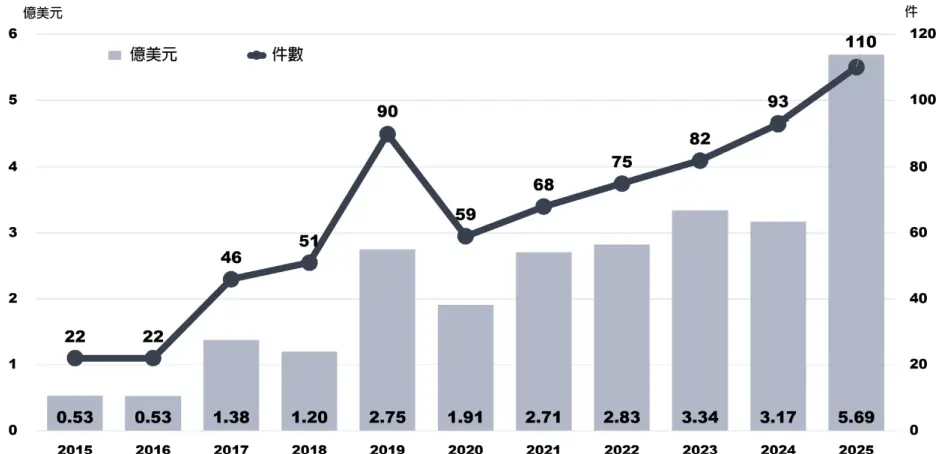
圖12 2015~2025臺灣人工智慧領域新創投資趨勢
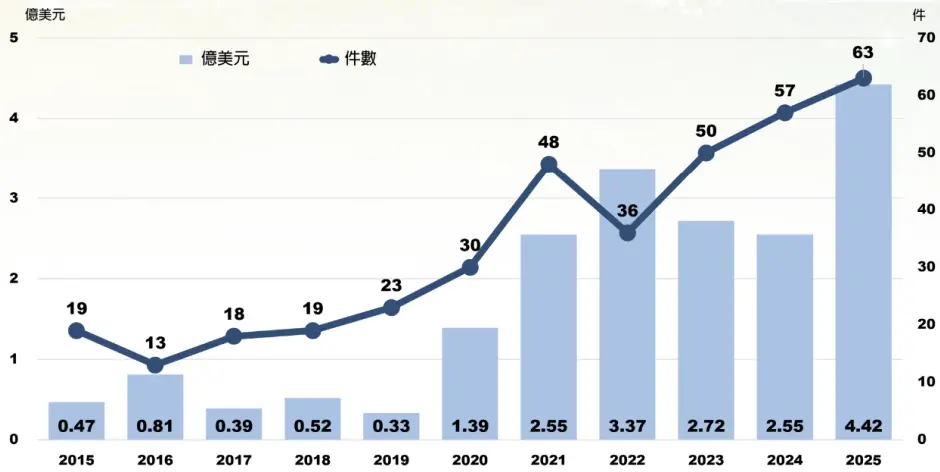
圖13 2015~2025臺灣半導體領域新創投資趨勢
六、C/CVC投資件數下滑,但仍是臺灣新創投資的主要參與者
在2015至2025年的5,084筆新創投資交易案中,企業或企業創投(C/CVC)所參與的投資案共3,224件,占整體比例約63.4%;平均交易案金額約523萬美元,中位數交易案金額180萬美元。C/CVC主要布局的前四大領域為健康醫療與生技、能源、硬體、工業製造。2025年在健康醫療與生技領域的投資案為71件,占C/CVC整體投資件數的18.73%,較2024年的76件減少6.58%;其次為能源領域,2025年共69件,占C/CVC投資件數的18.21%,較2024年的103件衰退33.01%。
相對於健康生技與能源,與臺灣產業發展脈絡息息相關的硬體與工業製造領域,投資表現則相對穩定。主要包含電子零組件、半導體、機器人、消費電子的硬體領域,2025年達67件,占C/CVC投資件數的17.68%,較2024年增加4.69%;工業製造34件則與2024年持平,占C/CVC投資件數的8.97%。
從趨勢來看,C/CVC所參與的投資件數在2025年出現2018年以來的首次下滑,由2024年的468件下降至2025年的379件,占整體比例則由2024年70.6%下降至2025年68.3%。
國內外創投機構(VC)2015至2025年參與新創投資案為1,599件,占整體比例約31.5%,平均交易案金額692萬美元,中位數案交易金額247萬美元。2025年VC 整體投資件數為149件,與2024年的150件相近。在整體新創投資件數減少的情況下,2025年VC投資占比上升至26.8%。
所關注的領域為健康醫療與生技,以及硬體領域,2025年投資件數分別為40與22件,占VC總投資件數的26.85%與14.77%。此外,隨著全球AI投資升溫,VC對於以AI與數據分析為服務核心的新創企業擴大投資,2024年僅8件,2025年則增加至18件,成長125%。
國發基金(National Development Fund,NDF)在臺灣新創投資的發展歷程中扮演著相當重要的點火角色,如2018至2019年間透過創業天使投資方案,結合民間投資力量,提升國內新創投資熱度;以及藉由投資創投機構的fund of funds(FOF)形式,引導國內外投資者挹注資金資源。
2015至2025年NDF所參與的投資案共663件,占整體比例約13.0%;平均交易案金額約335萬美元,中位數交易案金額112萬美元。而在趨勢上,2025年國發基金參與的投資案為65件,低於2024年的84件;件數占比亦由2024年的12.7%微幅減少至11.7%。
然而,隨著國發基金持續推動七項主題式百億投資實施方案,如加強投資中小企業、策略性製造業、策略性服務業、文化創意產業、AI新創、綠色成長淨零產業,智慧機器人投資等,預計2026年能帶來新一波的新創投資成長。
最後,海外投資者(Foreign Investors)儘管參與的投資案不多,2015至2025年共計488案,占整體投資案約9.6%,但平均交易案的規模金額達1,398萬美元,中位數交易案金額則為500萬美元,高於其它三個類型的投資者。2025年海外投資者參與投資件數上升,2025年達38件,高於2024年的33件;參與投資件數比例亦由2024年的5.0%增加至2025年的6.8%。
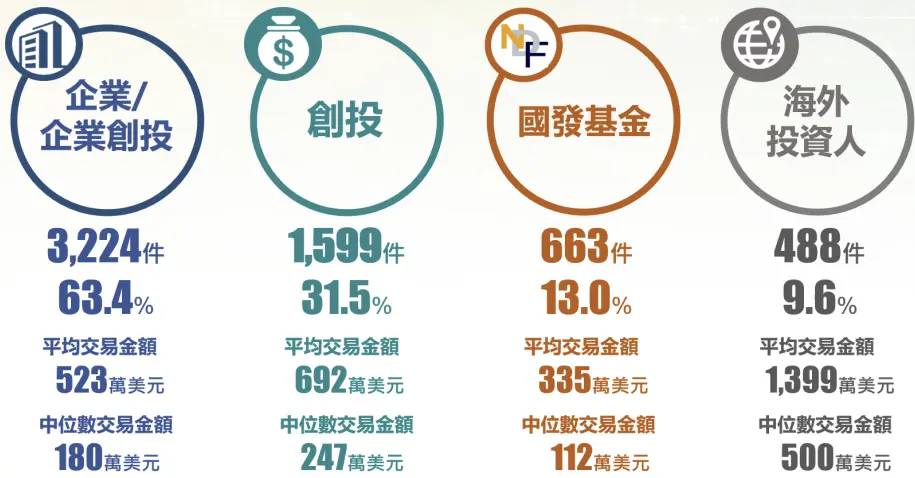
圖14 2015~2025各類型新創投資者參與情況
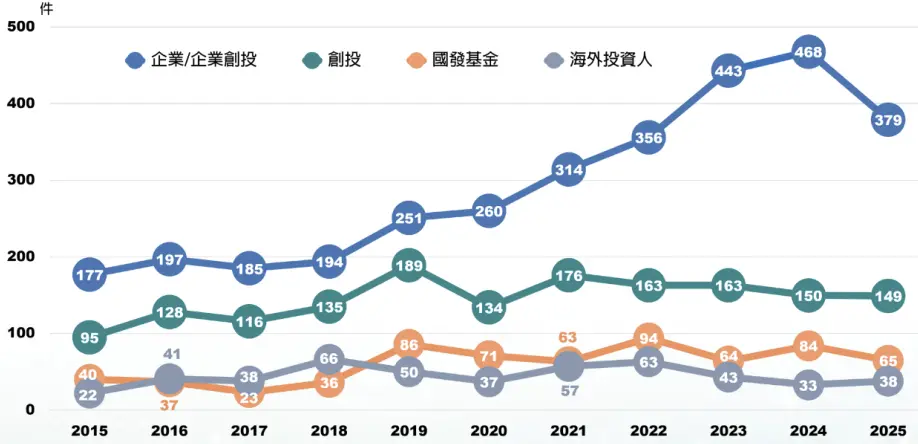
圖15 2015~2025各類型新創投資者參與投資件數
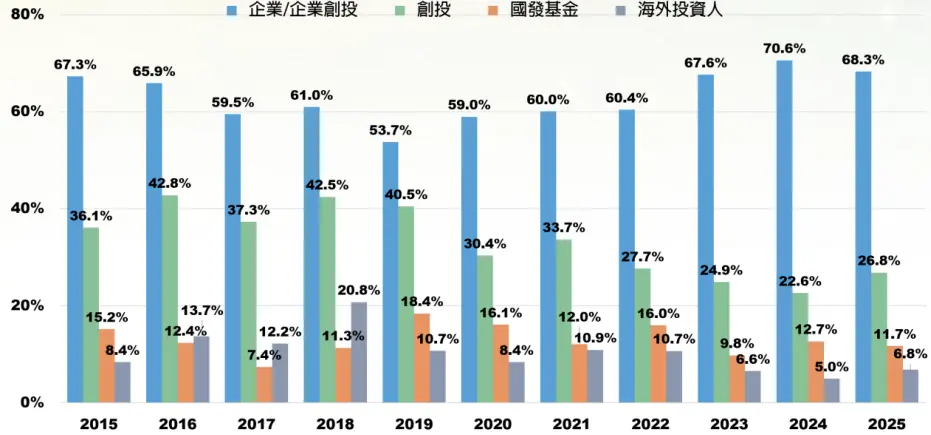
圖16 2015~2025各類型新創投資者參與投資比例
七、結語
臺灣新創投資在經歷了前幾年的熱潮後,正步入結構調整與理性回歸的交替期。雖然我們成功避開2022年之後的全球資本寒冬,2022至2024年逆勢成長,但隨著AI浪潮的來襲,臺灣新創投資市場卻出現了降溫現象,投資件數與金額雙雙衰退。
其中的關鍵因素歸結於三點,首先,臺灣股票市場因半導體與AI供應鏈紅利而迅速升溫,吸引大量資本向公開市場集中,並對未公開發行、高風險且低流動性的新創投資產生資金的排擠效果。其次,從新創獲投結構可知,臺灣新創投資仰賴企業與企業創投的參與,其整體參與比例超過六成。
在公開市場投資效益顯著且產業面對全球供應鏈重組之際,企業投資者更傾向將資源轉向本業擴張、海外布局或直接參與公開市場投資,使其參與件數顯著下滑。第三則是帶動交易熱度的小規模的交易案,以及推升整體投資規模的鉅額投資案減少,導致整體新創投資件數與規模下滑。
儘管整體投資縮減,但中位數交易金額卻創下225萬美元的歷史新高,反映投資人並非失去信心,而是投資態度趨於務實嚴謹,更偏好具備相對明確的營收模式與市場驗證基礎的項目。同時也使得獲投企業的平均成立年限由3年拉長至6年,種子期的募資門檻則提高。
在產業領域的消長上,臺灣新創投資則是呈現出與全球AI與硬體供應鏈轉型高度一致的路徑。長期是投資熱點的健康生技與能源領域,在經歷募資高峰後出現階段性調整,尤其能源領域因企業投資放緩而出現較大幅度的下滑。然而,在全球AI爆發與半導體戰略價值提升的背景下,臺灣憑藉半導體產業與工業製造基礎,使資本流向具有跨領域技術整合能力的頂尖項目。
2025年AI與半導體領域的新創投資件數與金額雙雙創下歷史新高,AI領域募資規模達5.69億美元,涵蓋多項軟硬體技術與應用;半導體領域亦達4.42億美元,涵蓋矽光子、資安、高階封裝與EDA等前沿技術。此外,健康醫療領域亦結合AI應用,展現技術升級帶動產業價值的成長動能。
展望未來,臺灣新創生態要維持創新動能,關鍵在於培育新的種子,並深化國際產業與資本的鏈結。近年AI浪潮席捲全球,臺灣在半導體與電子產業的加持下,成為國際關注焦點,能見度大幅提升。但如何將能見度轉化為市場價值,進而強化我國新創生態系,將是一個與時間賽跑的過程。對此,我們不僅需要持續新創種子的培育工作,從人才、資金、技術、市場等面向投入資源,擴大創新量能,更需要在過程中不斷檢視其成長的狀態與「疏苗」,透過更為細緻的分流機制,適時給予所需的養分。
對此,政府積極推動的五大信賴產業、AI新十大建設,以及國發基金持續投入的七項主題式百億投資方案,預計將於2026年發揮關鍵的槓桿與引導效應。整體而言,臺灣新創投資市場正經歷從「資本量能擴張」走向「市場與技術聚焦」的轉型階段,未來若能有效發揮半導體、AI應用與硬體製造優勢,結合政策誘因與國際資本,將能強化新創生態韌性,為產業轉型注入長期成長的動能。