【2026年臺灣新創投資趨勢年報-半導體篇】迎擊AI算力狂潮:臺灣半導體產業鏈早期投資的十年新局
2025年全球半導體市場在AI需求帶動下穩步擴張,銷售額預計達近8,000億美元,年增21%-26.2%。AI處理器與高頻寬記憶體(HBM)是主要成長動能。台灣半導體產業持續鞏固先進製程與高階封裝的領導地位,台積電資本支出達歷史高峰。全球VC/CVC佈局邏輯轉變,更關注補強供應鏈缺口、解決關鍵瓶頸的新創。台灣早期資金市場對半導體獲投件數與金額均創歷史新高,顯示對前瞻技術的信心。投資趨勢顯示資金集中於中後期企業,技術布局擴散至特化材料、精密設備、矽光子與化合物半導體等領域,IC設計轉向HPC與類HBM記憶體。策略型投資者(CVC)佔比高達近70%,顯示「大帶小」生態系成形。然而,國際投資者參與率仍顯不足,政策端需加強國際推介。
一、全球投資環境概況
2025年全球半導體市場穩步擴張,主要受惠於資料中心基礎設施與AI相關系統的龐大需求。根據WSTS及Gartner報告顯示,全球半導體銷售額近8,000億美元,年增率高達21%-26.2%。AI處理器與高頻寬記憶體(HBM, High Bandwidth Memory)成為推動成長的最核心驅動力,其中AI處理器銷售額突破2,000億美元,HBM銷售額亦超過300億美元,並占據了整體DRAM市場23%的份額。在全球資本支出方面,2025年全球半導體資本支出(Capex)約1,869億美元,較上一年度成長約達4.7%。
2025年歐美市場的半導體投資與終端銷售呈現兩極化態勢,美洲地區的半導體銷售額強勁成長31.4%,而歐洲地區只有6.7%微幅成長。在投資與擴產上,受到美國政府供應鏈本土化政策影響,指標大廠持續推進在美建廠進度,例如:台積電在美國亞利桑那州的第一座晶圓廠已順利量產,並於2025年展開第三座晶圓廠的建設工程。
亞太地區(Asia Pacific/All Others)的半導體銷售額年增率高達45.4%,在不涵蓋我國情況下,各地區的成長動能呈現明顯地差異。其中,中國市場在AI與成熟製程需求的趨動下成長17.9%,日本市場則是呈現4.3%的衰退情形。在實體投資與產能布局方面,由於AI伺服器對HBM的強勁剛需,使韓國記憶體大廠SK海力士在2025年的營收大幅成長37%,並帶動記憶體領域的積極投資。在日本方面,則因台積電與當地企業合資的JASM於2025年展開第二座晶圓廠的建設工程,進一步強化日本在亞洲區晶圓代工供應鏈韌性角色。
我國在2025年持續鞏固全球先進製程與高階封裝領域的核心地位。在資本支出與基礎建設方面,晶圓代工龍頭台積電於該年度的資本支出約達409億美元的歷史高峰,推動其全年合併營收年增超過三成達到1,224.2億美元。此外,為應對次奈米製程的強勁需求,我國半導體投資高度集中於實體製造與高階封測。
綜合上述,2025年全球與我國半導體產業在AI算力浪潮與大廠巨額資本支出的推升下,展現出高度集中的成長力道。然而,產業龍頭在先進製程與高階封裝的快速推進,亦對技術迭代、設備精密度、關鍵材料純度以及熱管理等瓶頸提出更高要求。以致由總體投資所帶動的強勁需求,正產生明顯的「供應鏈外溢效益」,大型半導體業者專注於核心製程擴產的同時,將更多次領域與特定工序的技術創新空間留給了具備靈活性與專業特長的新銳企業。
在此背景下,全球VC與CVC的布局邏輯亦產生質變,早期資本不再僅追逐既有龍頭,而是轉向積極尋找能補強供應鏈缺口、解決關鍵工序瓶頸的早期新創。這使得早期投資焦點逐漸從大規模的資本競逐,擴散至先進封裝材料、前後段檢測設備、第三代半導體磊晶與特定IP布局等多元次領域,為整體半導體產業生態系注入新一輪的早期獲投動能與創新韌性。
二、半導體領域獲投趨勢總覽
(ㄧ) 定義與資料來源說明
臺灣早期投資獲投企業定義:(1)公司註冊地點在臺灣,或註冊地點在海外,但創辦人來自臺灣;(2)上市/櫃(含興櫃)前的私募股權投資,不含債權、可轉換公司債、補助、ICO等;(3)不包含收購、母公司對子公司 100%的投資。
資料來源包含:(1)國際早期投資資料庫;(2)新聞媒體;(3)獲投企業;(4)投資機構,包括機構投資人與上市櫃公司轉投資資訊等;(5)國發基金季/年報與政府投資專案;(6)經濟部商業發展署公司登記;(7)新創案源整合平台。
(二) 半導體次領域範疇
為精確剖析產業動態,本研究依據半導體產業鏈之技術節點與價值創造過程,將其劃分為以下四個核心次領域:
1.IC設計(IC Design)
涵蓋晶片之規格定義、邏輯設計、電路布局(Layout)至實體設計之完整研發流程及相關工具軟體,係將特定終端應用功能,轉化為可供晶圓代工廠生產的實體晶片藍圖。
2.半導體製造及封測(Manufacturing, Packaging & Testing)
包含「前段晶圓製造」(透過微影、蝕刻、沉積等物理/化學製程,將設計藍圖轉化為實體矽晶圓電路),以及「後段封裝與測試」(對晶圓進行切割、導線連接與複合材質封裝保護,並針對晶片之電性、功能與可靠度進行嚴格的良率檢測與篩選)。
3.半導體設備(Equipment)
提供半導體全製程所需之精密機台、檢測儀器與系統整合方案;涵蓋前段製程之沉積、蝕刻機台與真空模組,後段先進封裝之自動化點膠、貼合設備,以及晶圓級之高精密光學/非破壞性量測(Metrology)與自動化缺陷檢查(AOI)系統。
4.半導體材料(Materials)
提供前段晶圓製造與後段封測製程中所需之關鍵原物料、特殊化學品與耗材;涵蓋矽晶圓基板、第三代半導體基板、光阻液、高純度特殊氣體、CMP研磨墊、前驅物,以及高階封裝用之特種膜類與膠體等。
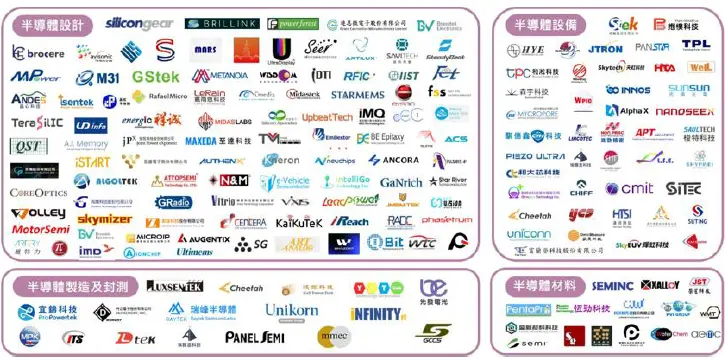
圖1 獲投企業總體輪廓圖
(三) 半導體獲投趨勢
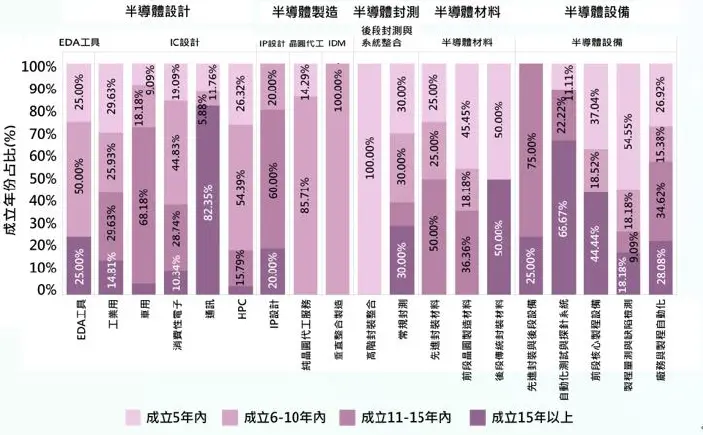
圖2 半導體歷年獲投概況
從早期資金市場半導體企業的整體獲投規模來看(圖2),近十年投資金額與件數大致呈成長趨勢。獲投件數由2015年的19件至2025年已達63件,創下歷史新高。在年度總獲投金額方面,2020年以前多於1億美元以下波動,之後轉為穩定成長,並於2025年攀升至4.42億美元。近五年獲投金額持續增加,反映我國早期資金市場對半導體前瞻技術研發具高度信心。
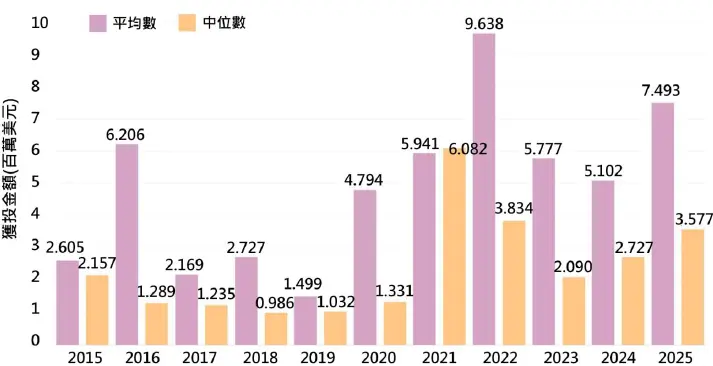
圖3 半導體歷年獲投概況-平均數與中位數
從單筆投資規模來看(圖3),半導體2025年獲投平均數與中位數相較於2015年分別成長187.64%、65.83%。回顧2021年,全球晶片嚴重供不應求,強烈拉動了半導體早期資金市場的投資動能,獲投金額中位數寫下608.2萬美元的歷史新高。到了2022年,雖然消費性電子市場逐漸步入庫存去化期,但經歷前一波晶片大荒後,次世代半導體、先進封裝與化合物半導體等領域的產能瓶頸依然嚴峻。
資本市場急於向具備「擴產能力」與「關鍵材料製造」的重資本硬體企業注資,使得2022年出現少數企業如恒勁科技、耐能智慧與晶成半導體獲得鉅額投資、拉大平均數與中位數差距的現象。到了2025年受AI需求推動影響,獲投金額中位數亦達357.7萬美元,值得注意的是,2022年後半導體早期投資市場獲投金額中位數雖然經歷了修正,卻依然站在疫情前(2019年)的水準之上,反映出市場對半導體長線發展的信心。
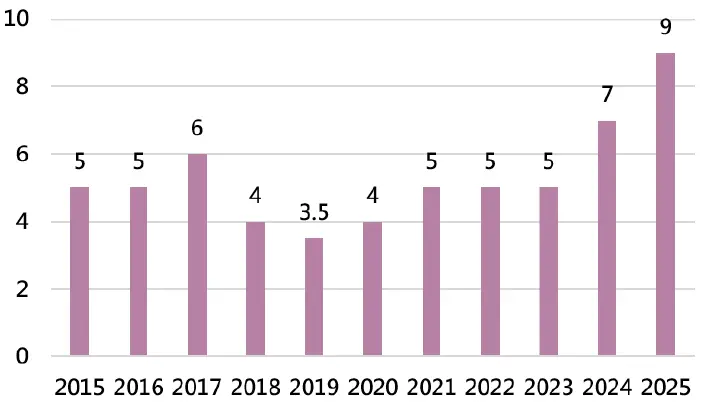
圖4 半導體公司獲投時長統計
若從企業成立至獲投的時間跨度來看,2015至2023年間多維持在3.5至6年的區間,顯示過去資本市場願意承擔較高風險、偏好挹注成立初期的新創;然而自2024年起則顯著拉升至7年,2025年更創下9年的新高。
此一數據變化,主要反映近年AI等硬體供應鏈產能吃緊所帶動的產業擴產需求,進而促使部分具備一定營運歷史、過去採自給自足模式的中小型企業,為因應市場新契機與擴建產能,開始轉向尋求外部募資(如自動化物料搬運系統廠商啟賦科技)。
另外,當前資本市場的資金流向,亦明顯傾向挹注發展相對成熟、或具備產業護城河的中後期企業。盤點近年獲投案例,市場資源顯著向「已融入大型產業生態系」的標的集中。無論是由大廠衍生拆分出來進行募資的企業(如台達電體系之碇基半導體),或是已與大廠建立實質合作關係的業者(如盛新材料與鴻海之合作),皆凸顯資金板塊的移動方向。這意味著在近期向中後期傾斜的資金浪潮中,募資企業若能展現出與大廠供應鏈的協同效應,或具備能立即填補產能缺口、實質交貨成績等即戰力,將更有機會獲得資本市場的青睞。
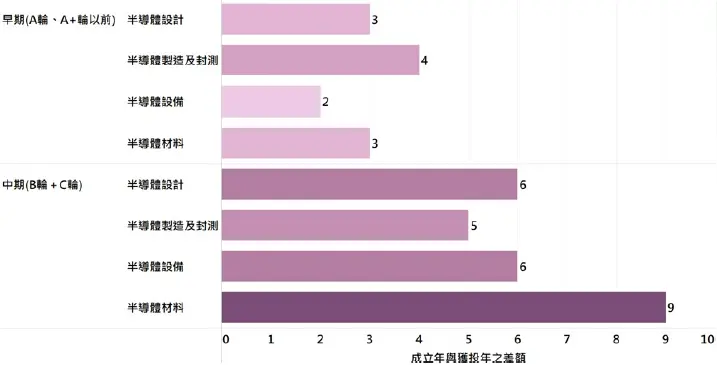
圖5 各領域半導體公司獲投時長統計
進一步分析半導體各領域在早期投資階段(A輪與A+輪以前)的獲投時程,可發現半導體領域從成立到獲投的中位數約需2到4年。然而,到了中期投資階段(B輪與C輪),半導體各領域獲投門檻顯著提升,獲得中期資金相較早期資金時長增加1到2倍。這種跨期時長的明顯增加,主要歸因於半導體產業特有的高門檻與漫長驗證週期。
呼應前述2024年後資金向中後期集中的趨勢,當資本市場將目光轉向這些需要大規模擴產的硬體與材料企業時,上述的產業特性便成為無可避免的挑戰。無論是材料、設備或晶片設計,要展現出前述的「即戰力」,皆須經歷反覆的晶圓試產(Tape-out)、光罩開發、以及針對不同終端應用(如車用或工業級)的多次產品迭代;同時,還得通過晶圓廠或指標客戶端冗長且嚴格的可靠度測試與認證。由於打入半導體供應鏈的驗證程序繁瑣且機會成本極高,使得企業需耗費更長的時間來跨越從研發到量產的門檻,進而拉長了獲取中期資本認可的時程。
這些數據從側面反映出半導體產業普遍具備高技術壁壘與長期資金孕育的特質。進一步而言,半導體產品較難以進行快速開發,必須依附下游晶圓廠經歷反覆驗證與良率測試,導致試錯與時間成本極高。同時,長達數年的跨階段驗證期,恐意味著企業必須跨越漫長且缺乏規模化營收的「死亡之谷」。這不僅考驗新創團隊的營運韌性,更突顯出半導體產業在早期發展階段,極度仰賴具備長期視野的「耐心資本」或戰略性資金持續支持。
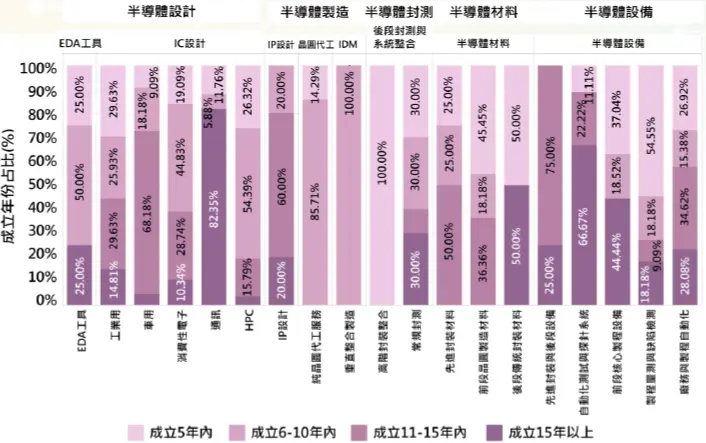
圖6 獲投半導體公司成立年分統計-依產業別
承接整體成立年分趨勢,進一步從次領域分布觀察(圖6),我國半導體早期獲投企業的技術布局呈現高度多元化與專業分工特徵,且不同次領域亦反映出各自所處的產業生命週期。在「半導體設計」領域中,通訊類別展現較高的產業成熟度,成立15年以上企業占比達82.35%,反映該領域已累積相對完整的技術基礎、市場經驗與供應鏈連結。相較之下,高效能運算(HPC, High Performance Computing)則可視為近年快速崛起的中生代技術主軸,其成立6-10年企業占比達75.44%,顯示在AI應用與高階算力需求快速擴張的帶動下,HPC已成為我國近十年重點布局,且逐步形成技術壁壘的關鍵。
在「半導體製造」與「半導體封測」方面,則充分展現出先進封裝浪潮與新興半導體技術所引發的新一波動能。於半導體封測領域中,受惠於AI與高效能運算帶動的小晶片(Chiplet)及異質整合技術需求,「高階封裝整合」次領域之獲投企業均集中於成立5年內的新生代,凸顯業者正快速切入先進封裝供應鏈;相比之下,「常規封測」則呈現較為平均且成熟的分布。
在半導體製造領域,IDM企業集中於成立6-10年,而「晶圓代工服務」除成立6-10年企業占85.71%外,亦有14.29%為成立5年內的新銳公司。值得注意的是,大眾普遍印象常將晶圓代工等同於台積電、聯電等需投入巨額資本且營運逾30年的大型巨擘,誤以為該領域極難有新創生存空間;然而,新興晶圓代工企業的經營模式並不一定需要包辦傳統矽基晶圓的全套完整代工製程,而是選擇專注於精準的技術次領域或特定工序。例如,近年隨著車用電子、高壓快充與光電需求大增,許多成立時間較短的新創公司選擇專攻第三類化合物半導體(如GaN、SiC)的磊晶(Epitaxy)服務、特殊製程(Specialty Foundry)或特定基板加工。這類企業憑藉靈活的技術切入點與較低的初期重資本門檻,得以在短時間內成立並迅速融入全球供應鏈,進而使晶圓代工領域呈現出新舊並存且技術多元的獲投面貌。
另一方面,「半導體材料」與「半導體設備」領域則在供應鏈在地化與先進製程需求帶動下,展現較明顯的成長動能。以前段晶圓製造、製程量測與缺陷檢測等環節為例,成立5年內及6-10年的中青代企業占比較高,顯示我國業者在自動化測試、精密量測與關鍵製程支援等領域尚具能量。整體來看,我國半導體市場獲投公司正由既有設計優勢,逐步向材料、設備與製程支援等關鍵環節擴散,進而補強供應鏈的完整性與韌性。
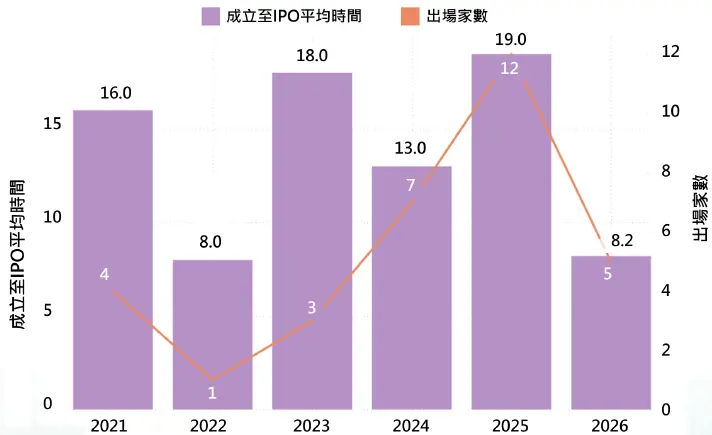
圖7 獲投半導體公司出場年份統計
我國早期企業的資本市場出場生態近年明顯轉變。2021年以前,臺灣缺乏專為新創公司設計的「免獲利」上市管道,傳統法規重視獲利能力與設立年限,使新創公司難以提早掛牌。直到2021年第三季,金管會推出「臺灣創新板」與「戰略新板」,改以市值導向取代獲利與實收資本額門檻,才為公司開啟新的上市路徑。不過,在2021至2023年的推廣初期,獲投公司從設立到上市平均仍需16.8至18年,年均出場不超過4家。2024至2025年,受AI帶動的半導體產業熱潮影響,多家設立時間較長、規模已趨成熟的傳統隱形冠軍順勢掛牌,例如1986年成立的頌勝科技與1994年成立的竑騰科技,使半導體領域掛牌家數增加至單年7至12家。隨著監管制度持續開放,截至2026年年中,已有5家企業成功出場,且設立至IPO的平均時間縮短至8.2年,顯示提早上市趨勢逐漸形成。
此一轉變可能受惠於金管會推動「創新板2.0」與「亞洲創新籌資平台」,透過放寬交易資格、開放當沖與投信基金投資,改善市場流動性;同時,興櫃整併與簡易公發機制也降低新創公司合規負擔,例如僅需檢附單本財報,且內控專案審查報告審查期減半。上述改革有助於加速創投與CVC資金回收,提升基金的投入資本分紅率(DPI)與內部報酬率(IRR),並促使我國巨頭更早透過CVC與新創公司技術接軌,落實大廠帶小廠的產業共榮鏈結。
三、半導體次領域獲投概況及年度亮點獲投公司個案
(ㄧ) 半導體設計
1.臺灣IC設計新創的黃金轉型期:從「消費電子」邁向「高效能運算(HPC)」的雙核新時代
回顧2015至2025這十餘年,我國早期資金市場在半導體IC設計領域獲投件數累計達212件,獲投累計金額約為9.68億美元。在獲投企業應用用途的結構部分,則是從2019年以前的消費性電子單核驅動脫胎換骨成由HPC與消費性電子共同領軍的雙核模式。此外,隨著全球對雲端與AI運算的強勁需求,我國在高效能運算領域的投資件數與金額皆有顯著成長,助推我國近五年來在半導體IC設計領域每年逾20件的獲投數量以及每年累計超過一億美金的獲投金額。
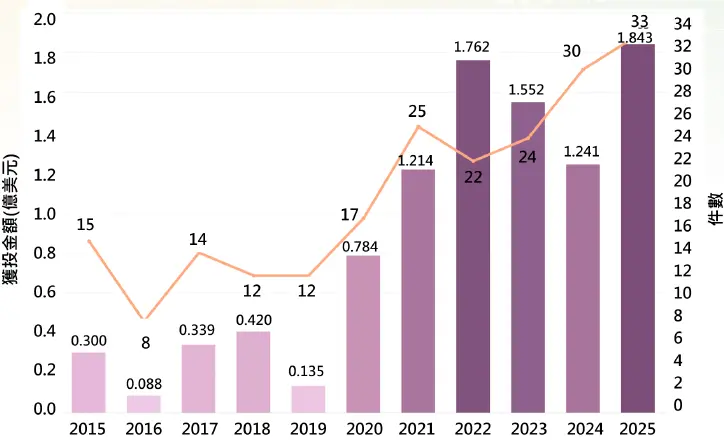
圖8 半導體設計歷年獲投概況
從投資件數的產業熱力圖可觀察出IC設計產業正在經歷巨幅的產業洗牌。在2019年以前,應用於手機、PC等消費性電子領域的IC設計新創,是我國早期資金市場長期追逐的核心方向。然而,隨著國際市場開始湧現高效能運算(HPC, High Performance Computing)需求,我國在早期資金市場的追逐熱點亦開始往HPC領域傾斜,使該領域的獲投件數占比由2019年以前的20%以下逐漸成長至30%左右,並導致消費性電子領域的獲投件數占比由早期的40%~60%高檔,逐步稀釋並調整至近5年的20%~40%。
然而就在這10餘年間,通訊領域的獲投件數與高效能運算領域產生呈現截然相反的走勢。受到全球5G通訊市場發展進程不如預期,再加上國際巨頭的強烈競爭,使得該領域的投資熱度自2019年後逐年降溫。至於前幾年備受期待的車用領域,受到川普當選後反對電動車補貼等國際政策影響,導致獲投件數占比從2023年20.83%高峰,斷崖式下滑至近兩年6%左右。
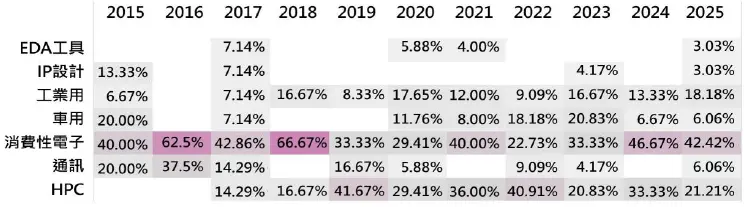
圖9 半導體設計歷年獲投熱力圖-依件數(%)
依據投資金額對應各領域獲投金額部分,足見HPC領域的爆發力。在2020年之前,HPC領域的年度總獲投金額在2,000萬美元以下徘徊,然而到2022年,該領域的獲投金額飆升至1.042億美元,為近十年單一領域獲投金額最高紀錄。隨後兩年,全球迎來美國聯準會暴力升息的總體經濟逆風,導致該領域在2024年的早期投資額一度回落至4,500萬美元,但在全球AI浪潮下,科技產業對算力的渴望使該領域在2025年獲投金額強勢反彈至8,420萬美元,充分展現市場對該領域的偏愛。
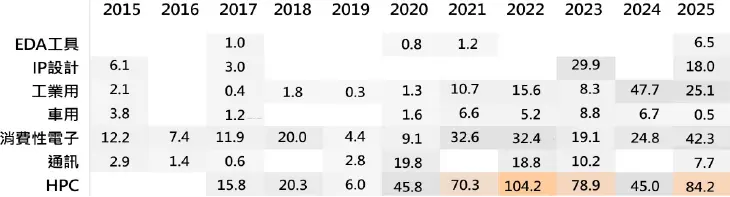
圖10 半導體設計歷年獲投概況-依金額(百萬美元)
由資金流動及獲投件數趨勢,顯示出我國IC設計新創正積極擺脫過往過度依賴消費性電子的宿命,轉而跨入具有更高技術門檻與附加價值的HPC藍海市場。可見我國在IC設計領域的新創正緊握由生成式AI所引爆的世紀機運,在這一波全球算力軍備競賽中搶占先機。
2.消費性電子領域的IC設計:後量子密碼成現學,消費性電子領域迎來新商機
我國2025年早期資金市場在消費性電子領域中,除了傳統的消費性電子應用外,開始出現以後量子加密(PQC, Post-Quantum Cryptography)為核心的獲投趨勢。基於量子計算快速發展,使傳統公鑰加密演算法(如 RSA、ECC)面臨被破解的風險,對全球數位經濟與基礎設施構成嚴峻的資安威脅為因應此一國安層級的潛在危機,美國國家標準與技術研究所(NIST)已於2024年發布首批PQC標準,我國金管會也於今年發布「金融業後量子密碼遷移參考指引」,除了建議金融機構自2026年至2035年間分階段推動遷移作業之外,並要求將PQC準備度與加密敏捷性納入採購及供應鏈管理。上述政策預期將催生出後量子加密的龐大的應用市場與硬體升級需求。
考量底層密碼演算法之標準制定多由國際大廠與各國政府主導,我國早期資金市場支持之新創企業,主要聚焦於應用層落地與系統整合,致力於將NIST標準高效、安全地導入現有系統中,而非像國際大廠多傾向積極與各國政府合作,共同制定量子科技標準的發展路徑及發明新演算法。是以在2025年早期資金市場中,出現兩家極具代表性、但發展背景截然不同的獲投廠商。
第一家是成立於2022年的振生半導體,該公司於成立之初即鎖定PQC衍生的資安防護痛點,專注於提供實體無法複製功能(PUF, Physical Unclonable Function)的後量子安全晶片。這種做法巧妙避開與國際大廠在標準制定上的直接競爭,精準滿足臺灣半導體、金融、智慧家居等產業當前對於PQC合規的迫切需求。振生半導體於2025年成功完成Pre-A輪募資,累計獲投511.5萬美元,主要投資者包括和鼎創投與國發基金,反映出市場對新一代安全解決方案的青睞。
另一方面,2025年消費性電子領域獲投金額第一大的通寶半導體,則展現與純粹以資安新創為出發點的振生半導體不同的路徑。通寶半導體原是專注於多功能事務機與印表機系統單晶片(SoC, System on a Chip)的晶片設計商,乘著這股後量子加密的東風,於近年開始跨足後量子加密市場,並推出全球首款具有PQC能力的SoC。
該晶片以Arm架構為核心,同時具備AI影像優化與PQC資安機制,期望藉由原有的業務與客戶基礎順勢將產品推向更新的應用領域。通寶半導體於2025年成功完成A輪募資,累計獲投新臺幣3.9億元,主要股東包括勝邦投資、宏福資本與國發基金。隨後,該公司更於今年(2026年)5月成功以每股110元掛牌IPO,足見市場資金對後量子密碼技術這片龐大商機的期待。
3.通訊領域IC設計:5G投資寒冬下,低軌衛星點燃破局薪火?
相較於其他熱門領域,我國通訊領域IC設計近幾年則陷入漫長資本嚴冬。自2019年後早期資金市場在該領域的投資顯著式微,至2025年更僅剩兩家新創公司得以成功獲得資金挹注。
這波投資降溫的癥結與這場產業寒流的根源,在於近五年我國早期資金高度集中於5G通訊領域,然而該技術的商業化進程與供應鏈結構轉型,皆面臨比預期更長的陣痛期。
一方面,傳統電信市場仍由國際巨頭主導,而做為破局關鍵的5G O-RAN(Open Radio Access Network)開放式架構,其互通性與穩定性仍需時間爭取市場信任,導致下游營運商與系統整合商在汰換既有大廠設備時態度流於保守。另一方面,因缺乏殺手級應用,導致5G下游應用市場的變現速度未如預期爆發。在技術變革延遲與終端需求未放量的雙重擠壓下,我國上游的通訊IC新創只能在嚴峻的逆風中前行。
縱使市場仍處於資金寒流下,2025年仍有企業憑藉技術實力獲得資金挹注。例如成立於2003年的義傳科技股份有限公司,其專注於5G電信基礎建設的關鍵系統晶片設計與小型基地台解決方案。該公司在2025年,獲得台杉水牛創投、國聯創投等有志之士的支持,成功完成新一輪的募資,共獲得約新臺幣2億元,為疲軟的5G早期資金市場注入暖流。
同時,由馬斯克旗下SpaceX所引爆的低軌衛星通訊浪潮,也為臺灣通訊IC設計領域挹注嶄新動能。以低軌衛星天線模組為核心產品的星相科技,即為該領域具備高度指標性的新創企業。其透過BGA(球柵陣列)封裝技術,將天線模組設計得像一般標準晶片一樣,能直接安裝在印刷電路板上。這種標準化模組的設計,不僅賦予終端客戶依循系統需求、彈性且迅速擴充天線陣列規模的靈活度。相較於以Starlink等為首的海外大廠採用的一體化大面積、動輒超過十層的高階PCB方案,可為下游客戶顯著優化量產成本結構。
星相科技憑藉著這項極具市場顛覆潛力商業破壞力的成本優勢,在2025年成功取得新臺幣2,958萬元的天使輪募資,吸引了國發基金與其他投資人的目光。這場投資不僅彰顯資本市場對該技術路徑的肯定,更預示著在低軌衛星的星光照耀下,臺灣通訊IC設計領域的下一個春天,或許已經在路上。
4.高效能運算IC設計:AI算力大爆發下,我國從「純運算」邁向「傳輸與記憶」的全面布局
在生成式AI模型參數量指數成長的情況下,訓練前沿模型已擴張到數萬顆GPU組成的叢集。在此趨勢下,AI產業的瓶頸不再是晶片算力,而是高速互連下的訊號損耗與記憶體牆造成的資料等待。觀察我國2025年早期資金市場在HPC領域的獲投紀錄,亦從過去高度集中在「運算晶片」的單點突破,全面擴張到「傳輸」與「記憶體」兩大領域,形成完整的三位一體布局。
在核心的運算晶片領域,創鑫智慧於2025年成功完成2,102萬美元的C輪募資,該公司專注於提供高效率的雲端AI推論加速晶片與整合方案,其投資人陣容包含富邦金創投、凌陽創投等投資人,顯示出我國對於自主AI晶片生態系的殷殷期盼。
而在傳輸端,過去被視為銅線絕對霸權的機櫃內部晶片級互連的Scale-up(縱向擴展)領域,正面臨前所未有的考驗。隨著更高頻寬的需求,傳統銅線遭遇趨膚效應(Skin Effect)與高介電損耗的物理極限,進而導致嚴重的訊號衰減。因此,將矽光子直接導入共封裝光學(CPO, Co-Packaged Optics)架構,利用光子低損耗、高頻寬密度的物理特性來取代機櫃內部的傳統高速銅線,已成為未來的顯學。
在這場傳輸革命中,2025年的臺灣早期資金市場同時孕育兩條不同世代的技術路徑。其一是成立於2014年的合聖科技,將傳統雷射光源移至外部,有效解決CPO架構中熱量過度集中的問題,並推出光纖與矽光子整合的光纖陣列單元(FAU, Fiber Array Unit)封裝解決方案,大幅降低微米級對準的製程難度。該公司於2025年完成新臺幣3.3億元的B輪增資,吸引建聖、光元先進、國泰創投以及日本京瓷集團等海內外投資人,並於2026年6月以近新臺幣50億元的估值順利登錄興櫃,顯見二級市場投資人對新一代高速互聯解決方案的熱情。
再者是當前能源供給無法滿足數據中心對電力的需求,迫使微軟與聯發科共同提出以MicroLED等微型光源取代傳統雷射的構想,以進一步提升數據中心的能源使用效率。我國早期投資人亦積極搶進這全新賽道,如成立於2025年的臺灣新創光循科技,即於成立同年在種子輪募資中獲得新臺幣9,060萬元,股東陣容包含光程研創與世芯電子,顯示我國早期市場對以MicroLED為光源的次世代技術路線認可。
除了傳輸端的突破,另一個同樣關鍵的戰場則在記憶體。從2025年的投資人名單中可看出一個耐人尋味的趨勢:臺灣記憶體大廠在經歷這波記憶體超級週期、透過成熟製程漲價賺取豐厚利潤的同時,展現高度居安思危的思想。為擺脫大宗商品記憶體價格劇烈波動的宿命,巨頭們正積極透過資本力量扶持新創,期望切入利潤更豐厚、技術護城河更高的類HBM或客製化記憶體市場。
在這個賽道上,主要由兩家具指標性的新創企業領軍。第一家是依托南亞科等臺灣既有半導體生態系的補丁科技,該公司主要推出HBLL-RAM技術,透過具成本優勢的2D SiP(系統級封裝)就能與主晶片進行整合,在大幅降低硬體廠商製造成本的同時,還能達到相當於HBM2兩倍的速度,精準解決邊緣AI運算及當前高階記憶體價格過高的問題。補丁科技於2024年與2025年分別獲得新臺幣3.01億元及6.69億元的資金挹注,2025年投資人名單中陣容涵蓋南亞科,凸顯出大廠嘗試透過IC設計的創新突破,切入利基型市場的策略。
另一家智憶科技的成立,更直接展現臺灣大廠對於高毛利產品的雄心。智憶科技在2025年獲得種子輪投資金額高達新臺幣5億元,創下當年臺灣半導體領域金額最高的種子輪紀錄。該公司由記憶體大廠南亞科技與IC設計大廠鈺創科技合資設立,旨在結合鈺創在IC設計、IP與控制晶片上的專長,以及南亞科在DRAM製造上的成本競爭力,填補市場在客製化的類HBM產品上的龐大需求缺口。從補丁到智憶,可以看出臺灣記憶體大廠已經從「標準DRAM銷售」轉向「以設計與封裝驅動之高毛利客製化記憶體」的趨勢變化。
5.矽智財:每單位Token成本成痛點,點燃矽智財投資新浪潮
我國早期資金市場中的矽智財(IP)領域,自2015年至2017年響應政府建立自主IP的風潮後,便陷入長時間的沉寂。然而,隨著AI浪潮催生出全新的運算需求,終於成功重新帶動該領域的資金活水打破該領域長達六年的死寂。特別是當AI應用從過去的「模型訓練」轉向每天需要回應數十億次請求的「AI Agent」時,推論成本驟然成為AI落地的核心要務。在產業被迫尋求全新架構以大幅降低落地成本的時刻,正是我國矽智財新創挑戰傳統大廠設計架構的機會。
傳統GPU及TPU在設計上為兼顧模型訓練的彈性做出許多妥協,導致進入大量消耗Token的AI代理時代面臨每單位Token成本(Per-Token Cost)的嚴峻考驗。為突破這個成本瓶頸,專注於推論的語言處理器(LPU, Language Processing Unit)將模型權重全數放入SRAM(Static Random-Access Memory)而非HBM的全新架構,迅速成為半導體產業的顯學。就連全球加速運算領頭羊輝達亦積極布局此賽道,並於2025年底以高達200億美元收購LPU設計新創Groq,進一步確立該架構在市場上的戰略地位。
成立於2015年的臺灣發展軟體科技,於同年成功從鈺創科技等大廠處募得1,800萬美元的A輪增資。近年來該公司憑藉其深厚的技術根柢,成功從AI編譯器賽道跨足到LPU的矽智財開發,此舉不僅展現臺灣新創在架構創新上的硬實力,更實質填補我國長期在LPU矽智財的關鍵缺口。此一發展明確印證,我國矽智財新創企業在LPU前沿領域,不僅能精準掌握全球運算架構轉型的關鍵節點,更能以自主研發量能贏得市場與資本的認可,確立臺灣在全球次世代AI運算版圖中的戰略價值。
6.EDA:我國半導體產業的隱形缺口
電子設計自動化(EDA, Electronic Design Automation)工具就像畫師手中的畫筆,協助工程師繪製出晶片架構,是半導體設計之母。儘管我國在全球半導體製造與設計的領域擁有舉足輕重的地位,卻在EDA工具領域長期受制於美商新思科技(Synopsys)、益華電腦(Cadence)與西門子(Siemens EDA)三大國際巨頭的全面壟斷。
本土優秀企業即便在利基市場短暫脫穎而出,卻在缺乏自主生態系奧援的困境下,難逃被外商巨頭併購的發展軌跡。無論是早期曾以偵錯軟體Verdi揚名全球產業老將思源科技,抑或背靠國內晶片設計大廠支持的EDA新創至達科技,最終只能走向被海外巨頭新思科技併購的結局。我國掛牌上市的EDA企業中,僅剩以SRAM修復技術聞名的芯測科技獨撐大局。細究其因是先進製程晶圓代工廠基於高度保密協議,鮮少願意將關鍵核心製程資料(PDK, Process Design Kit)開放給規模尚小的新創軟體公司,使新創工具無法與最新的晶片設計對接,導致客戶群拓展極度受限。此一極高的生存門檻,導致我國早期資本市場近十年來在EDA領域僅錄得三家廠商、四筆獲投紀錄,整體投資動能陷入長期停滯。
然而,成立於2025年的博梭智能科技,為我國自主EDA產業捎來一線曙光。博梭智能在成立同年即獲得高達新臺幣1.99億元的募資,投資人陣容包含益鼎創投、國發基金及其他天使投資人。隨著AI技術的大幅突破,半導體設計得以在更多難以克服的複雜環節中,實現更高程度的自動化。博梭智能便是順應此趨勢切入繞線工具領域,其針對先進製程晶片在自動繞線上陷入物理極限的痛點,提出運用AI Agent在繞線前主動進行布線環境優化與障礙排除,藉此大幅降低繞線難度,進而有效縮短晶片上市時程。
博梭智能的指標性獲投,不僅是單一新創的商業驗證,更是臺灣能否進一步擺脫底層工具掣肘的試金石。由宏觀視角來看,長期缺乏自主EDA軟體的代價是極高的。以近年積極發展半導體設計的馬來西亞為例,其新創生態系在向高附加價值的半導體設計業進軍的過程中,便長期受制於國際巨頭高昂的EDA軟體授權費,因此大幅墊高本土企業的晶片設計與研發門檻,進而壓制本土晶片設計的發展;反觀中國近年為防止科技為因應科技出口管制,傾舉國之力全面扶持本土EDA工具廠,以積極構築自主技術壁壘。
不論是馬來西亞受制於人的警示,或是中國大陸傾全力築牆的舉動,皆為他山之石。我國半導體產業若要在持續走向國際並維持無可替代的戰略制高點,發展自主的EDA就是關鍵防禦性武器。雖然這是一條研發週期極長、失敗風險極高的漫長道路,但從博梭智能的指標性獲投案例可以發現,若具備產業大局觀的政策性早期資金已在種子階段就早早介入、給予本土軟體新創堅定支持,將是我國半導體自主工具鏈撐過研發黑夜、在巨頭壟斷下成功破局的生存要務。
(二) 半導體製造及封測
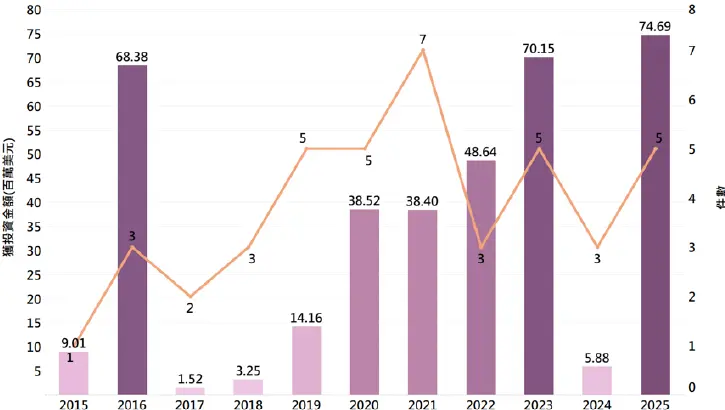
圖11 半導體製造及封測歷年獲投概況
觀察2015至2025年半導體製造與封測領域的歷年獲投概況,可看出該領域的資本活動呈現明顯的週期性波動。在獲投件數方面,該領域於2021年達到7件的波段高峰,隨後於2022至2025年間,大致維持在每年3至5件的穩定水準。值得注意的是,獲投總金額與件數之間並未呈現完全的正相關,例如2016年僅有3件獲投,卻吸納6,800萬美元的高額投資,反映出該領域存在少數大規模個案大幅影響整體金額趨勢的特性。然而,自2023年起,該次領域打破舊有的週期性波動,獲投金額突破7,000萬美元,並在2025年衝上7,500萬美元(約新臺幣23.5億元)的歷史高點。這波打破舊有週期的增長榮景,主要源自於AI狂潮下,市場對矽光子技術、資料中心高壓直流電(HVDC, High-Voltage Direct Current)系統以及次世代記憶體需求的多重需求驅動。
聚焦2025年,半導體製造及封測次領域的單年總獲投金額創下新臺幣23.5億元的歷史紀錄,且資金高度集中於「化合物半導體磊晶與製造」領域。該領域涵蓋專注於矽光子關鍵部件製造,以及支撐輝達將供電架構由54V提升至800V高壓直流所需的碳化矽(SiC, Silicon Carbide)半導體變壓器等技術方向。
具體而言,聚焦矽光子與光通訊產業鏈、卡位前端磊晶與光源技術的先發電光成為年度最大贏家,於2025年內獲得元奇投資、群怡投資、群創光電等投資人支持,並連續完成新臺幣4.02億元A輪募資與新臺幣11.776億元B輪募資;而專注於第三代半導體SiC晶錠研發的格棋化合物,亦於同年完成新臺幣6億元B輪募資。
光是這兩家公司,即吸納當年度該領域近九成資金,深刻反映在垂直共振腔面射型雷射(VCSEL, Vertical-Cavity Surface-Emitting Laser)及功率元件等需求大幅爆發下,具備量產能力與高良率磊晶技術的新創,已成為資本市場眼中稀缺且極具戰略價值的標的。
除了前段材料製造的突圍,後段封測板塊亦受惠於AI驅動下的全球記憶體缺貨週期。由於國際記憶體原廠將產能大幅轉向高毛利的HBM產品,傳統DDR3與DDR4供給因而出現明顯排擠效應。
在客戶轉單效應發酵、台系記憶體廠擴大投片與出貨的帶動下,進一步推升國內封測大廠的稼動率。在此背景下,丹立電子憑藉其在專業測試軟體設計與自動化測試平台上的深厚技術積累,並於2025年成功取得國際記憶體大廠的直供帳戶(Direct Account) ,得以為客戶提供從元件到成品的高彈性客製化測試服務。
公司進一步將此一核心能力延伸至邊緣AI(Edge AI)領域,將記憶體穩定性驗證經驗轉化為GPU伺服器的燒機、功耗與散熱測試能力,並結合既有模組與固態硬碟(Solid-State Drive, SSD)設計能力打造Edge Forge系列硬體,再疊加AI微調與推論平台,逐步由單純測試代工商,轉型為提供硬體、平台與應用整合的AI Edge解決方案供應商。
此一從記憶體測試延伸至邊緣AI系統整合的差異化優勢,使其於2025年3月順利獲得悅群電子等投資人新臺幣1.5億元A輪投資,並順應資本市場對半導體測試與邊緣AI應用的高度關注,於同年10月正式登錄興櫃,成為我國半導體快速銜接資本市場的代表案例。
若將臺灣半導體製造、檢測與封測新創的表現置於全球市場脈絡下交互比較,更能看出其背後獨特的產業邏輯與發展路徑。在全球半導體市場中,磊晶、製造、封裝、檢測與等環節,因技術門檻極高且資本支出龐大,實務上多呈現大者恆大的寡占格局。
依照國際市場慣例,這類重資產板塊若要孕育新進者,往往需要跨國巨頭的策略性扶植,或仰賴國家級政策工具(如美國與歐洲晶片法案)所提供的大規模資金補貼,才較有機會推動。因此,在許多缺乏高密度製造群聚的市場中,國際創投的早期資金多傾向流向輕資產的新型AI晶片架構、邊緣運算或其他設計端創新。
相較之下,臺灣早期資金市場半導體獲投企業則展現出全球少見的突圍模式。其關鍵在於我國擁有從IC設計、晶圓製造、材料與設備支援,到後段封裝測試高度銜接的完整產業鏈,構成全球成熟且運作密度高的半導體生態系。在此基礎上,臺灣半導體產業得以朝向高度專業化分工發展,使新創企業在創業初期得以快速連結周邊上下游技術資源、製程經驗與潛在客戶,大幅降低試錯成本與開發風險。
這種深厚的群聚紅利,使本土新創具備挑戰重資產領域的條件,能夠切入國際創投通常較少支持的磊晶製程、晶圓製造、後段封裝、精密檢測與等高資本、高技術壁壘環節。換言之,許多在海外市場往往必須仰賴國家級政策支持,或由公開市場大型企業才有能力投入的重資產製造領域,在臺灣卻能依託成熟且高度細分的產業聚落,透過本土自由市場與供應鏈協作機制逐步萌芽壯大。
(三) 半導體設備
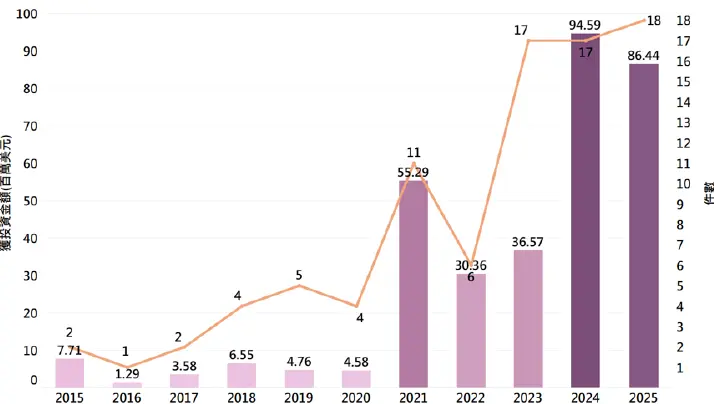
圖12 半導體設備歷年獲投概況
觀察2015至2025年半導體設備次領域的歷年獲投概況,整體可見明顯的成長趨勢。2015年至2020年間,年度獲投案件數多維持在5件以下,獲投金額亦相對平穩;自2021年起,產業動能明顯增強,獲投案件數躍升至11件,獲投金額也同步擴大。儘管2022年一度出現波動,其後仍於2024年達到17件、約9,500萬美元獲投金額的高峰,並於2025年維持18件的高檔活躍度,顯示市場資金對半導體設備領域的關注持續升溫。
進一步觀察2025年獲投紀錄,可以發現該領域已逐步跳脫過往偏重低附加價值單點自動化設備的發展模式,轉而緊隨晶圓代工大廠的前沿技術開發方向,朝向次奈米與埃米(Angstrom)世代推進所需的關鍵技術缺口發展。
在此技術轉型浪潮下,我國早期資金市場的核心配置也出現鮮明的策略轉變。首先,投資焦點已從2024年較偏向基礎環節與周邊製程設備的改善,快速轉向具備高階技術驗證、並已跨越技術死亡谷的企業,使2025年度設備早期資金市場呈現高度資本集中。
其底層原因在於,半導體前沿製程對組件與系統穩定性的要求極嚴,任何微小參數漂移或環境波動,都可能造成動輒百萬美元的晶圓批次報廢,也使大廠在導入任何新技術時均有極高的信任門檻。以晶圓前段最嚴苛的腔體製程為例,富蘭登科技憑藉其在高頻射頻電源、匹配箱與電漿源等關鍵組件上的深度維修、改造與工程整合能力,獲得京鼎等投資人新臺幣6.6億元大額投資。與此同時,先進製程對良率控制與製程細節的嚴格要求,也延伸至前段系統工程、後段測試與先進封裝等不同技術缺口。
例如,2025年獲得新臺幣3.44億元A輪募資的騏億鑫,提供極紫外光(EUV, Extreme Ultraviolet)微影系統核心設備的管路配置工程,必須整合多種物理特性迥異的系統,屬於高度複雜的跨系統工程,對製程穩定性與良率具有關鍵影響;創新服務則從微機電探針卡自動植針設備起家,進一步以銅柱巨量移轉技術切入次世代先進封裝設備;政美應用則專注於高階光學量測檢測設備,其首台CoPoS (Chip-on-Panel-on-Substrate)設備已成功出貨予封測龍頭日月光,積極卡位先進封裝與矽光子等前沿應用。
這些深耕不同技術節點的企業,其指標案件合計已占2025年該領域總獲投金額的67.7%;且除富蘭登外,其餘企業均於2025年度成功上市,顯示具備大廠實裝驗證實績的設備企業,已同時受到一級與二級市場青睞。其次,隨著近年晶圓代工龍頭的供應鏈策略,逐步由單純採購關係轉向緊密的共同開發夥伴關係,我國新創得以依託在地高密度半導體製造群聚優勢,向技術難度更高、過往長期由國際大廠把持的前段設備與精密檢測領域邁進。
在這波技術攻堅中,本土企業採取精準的差異化路線,瞄準國際設備巨頭在極致製程推進中尚未完全覆蓋的特定技術痛點,提出關鍵解方。在前段製程端,當電晶體尺寸持續逼近物理極限,多層微細結構中的原子級均勻度,已成為決定晶片成敗的重要關鍵。
成立於2025年的青輝半導體,便深耕物理氣相沉積(PVD)與超薄薄膜沉積技術,致力解決前沿製程中多層微細結構沉積不均的製程痛點。至於前段精密檢測端,當晶圓製造全面進入兩奈米以下製程,傳統光學檢測的靈敏度已逐漸不足,而電子顯微鏡的高能電子束又容易損傷結構極為敏感的晶圓。
由工研院量測中心衍生的奈視科技,正是看準此一國際巨頭尚未有效解決的技術盲區,於2023年成立,並在2025年成功從帆宣、致茂電子、創新工業等投資人募得新臺幣2.18億元A輪資金,專攻非破壞性的線上X光關鍵尺寸量測(CD-SAXS)系統,讓晶圓能在不受破壞的前提下,直接於生產線上完成原子級高精度量測。
這類新創在前段製程與檢測領域的突破,充分說明在上下游高度銜接的產業生態滋養下,本土團隊已具備於核心製程利基節點推動技術進口替代的實力。再者,先進晶圓廠的良率競爭已從單機性能,延伸至整體生產環境與產線效率,帶動設備技術由單點自動化,全面演進為整線物聯網與生產力精進系統。在智慧廠務端,先進製程對特殊氣體與超純水的純度要求已達極高標準,少量雜質即可能影響整批晶圓良率。
騏億鑫科技與和大芯科技即深耕高科技廠務系統,提供包含高潔淨度特殊氣體分配、超純水與水資源處理自動化,以及廠務環境監控系統在內的精密機電整合與統包服務,以確保生產環境穩定。在生產力精進端,由於先進製程機台的晶片處理速度持續提升,廠房的自動化搬運系統經常面臨傳輸時間瓶頸。
啟賦科技針對搬運需求最密集的12吋先進晶圓廠,開發12吋自動化晶圓暫存緩衝台與動態調度控制軟體,有助於緩解傳輸壅塞並提升整體設備效率;而隨著測試晶片引腳持續微縮,手工作業已難以達到微米級精度,創新服務則專注於微機電探針卡的自動化植針、擺針及整線自動化返修線,將半導體測試介面的維修精度推向機械自動化的微米級水準。
這種由單點技術突破並串聯為系統解決方案的發展路徑,將其置於全球市場與公開資本市場脈絡下交互比較,更能看出臺灣在實體精密工程分工上的結構性優勢。面對摩爾定律逼近物理極限的挑戰,無論全球資本流向國際創投追捧的矽光子光學架構,或臺灣上市櫃大廠大舉出貨的後段先進封裝設備,其本質皆是在為AI算力基礎設施進行製程升級。
在此趨勢下,我國早期設備新創與上市櫃大廠展現出高度縱深互補。由於國內上市櫃大廠已在後段先進封裝設備鏈中建立深厚客戶黏著度,早期新創因而採取差異化戰略,透過承接研究機構尖端技術或鎖定尚未被大廠完全覆蓋的技術缺口,切入前段製程與精密檢測等利基領域。
這種新創主攻前段特定利基、上市櫃大廠主導後段規模量產的良性生態,其底層邏輯與海外半導體生態系有著本質差異。海外設備新創往往因在地缺乏從晶圓代工到封測的高密度完整鏈條,早期投資多聚焦於輕資產的軟體或設計端,較少涉足需要購置高昂機台或開發高精密機械加工能力的重資產硬體領域。相較之下,臺灣設備新創能依託本土精密機械加工聚落,以及全球最密集的12吋晶圓廠地緣優勢,將物理、機械與電氣控制能力進行深度整合。
這也說明,本土新創得以在成熟且高度細分的在地產業聚落支撐下,於國際巨頭壟斷的市場縫隙中建立具備商轉潛力的差異化技術位置。
(四) 半導體材料
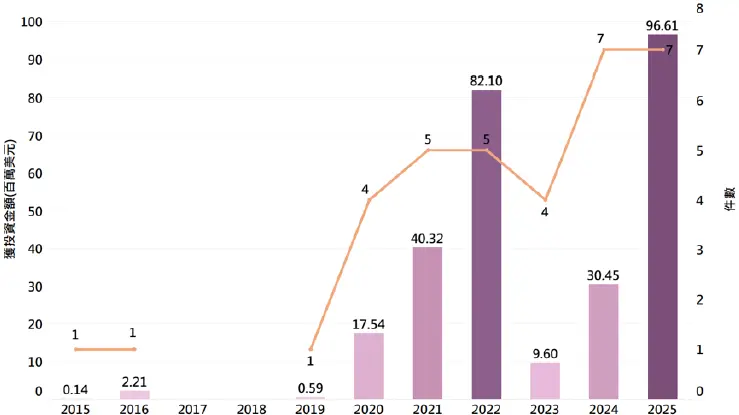
圖13 半導體材料歷年獲投概況
觀察2015至2025年半導體材料次領域的歷年獲投概況,可將其發展大致區分為兩個階段。2015年至2019年為前期沉寂階段,年度獲投案件數多維持在1件以下,年度總獲投金額亦多停留在百萬美元規模,顯示早期資本市場對該領域的關注相對有限。2019年後,隨著台積電推動「供應商原物料技術輔導計畫」,並強化半導體供應鏈在地化布局,材料領域開始出現結構性轉折。自2020年起,年度獲投案件數提升至4件以上,並於2025年達到7件的歷史高點;獲投金額亦同步擴張,分別於2022年達8,210萬美元、2025年達9,661萬美元。
上述變化顯示,半導體材料已由早期起步與技術驗證階段,逐步轉為早期資本市場高度關注的戰略型領域。其核心驅動力在於,隨著晶片微縮逼近物理極限,異質整合與小晶片(Chiplet)堆疊成為延續性能提升的重要路徑,也使材料科學創新成為突破高階算力晶片性能瓶頸的關鍵因素。
從供應鏈韌性觀點進一步觀察,高階半導體特化材料(Specialty Chemicals)長期以來是我國半導體產業鏈中相對薄弱的環節。於最先進晶圓製造製程中,高階光阻液、原子層沉積(ALD, Atomic Layer Deposition)前驅物與高純度特殊氣體等關鍵材料,仍高度仰賴進口,全球市場亦多由美、日、德等國際材料大廠主導。然此一結構性缺口,同時也形成具高度進口替代價值的投資機會。對具備技術突破能力的新創而言,若能切入關鍵材料供應並通過晶圓廠認證,不僅具備強烈的供應鏈自主化意義,也有機會憑藉高客戶轉換成本與長期供貨關係,建立穩定且具高毛利潛力的商業模式。
因此,2025年早期資金市場對半導體材料的資金配置,呈現與半導體設備領域相近的策略邏輯。材料產業具備研發週期長、建廠與量產成本高、資本回收期較長等重資產特性,且晶圓廠導入新材料通常需經二至三年的驗證流程,廠商跨越技術驗證與商業化門檻的難度相對較高。然而,一旦通過主流晶圓廠或封測大廠的供應鏈認證,即可取得較高的客戶黏著度與長期訂單能見度。因此,早期資金明顯向已跨越認證門檻、並具備放量潛力的中後期企業集中。
例如,宇川精密材料於2025年獲得新臺幣9.75億元B輪增資,頌勝科技材料獲得新臺幣7.04億元資金挹注,盛新材料科技亦獲集團支持完成新臺幣5億元A輪募資。此三件指標性投資合計占該次領域總獲投金額72%,顯示資本市場正加速布局已具大廠驗證基礎、且進入營收放大階段的材料企業。
在技術布局層面,獲投半導體材料次領域公司已由早期較偏向中後段傳統包裝材料,逐步轉向前段晶圓製造與關鍵製程原物料。首先,在前段製程方面,隨著製程邁入次奈米與埃米世代,傳統材料已難以在高度微縮的3D電晶體結構中維持穩定且均勻的薄膜品質。宇川精密即聚焦於高純度ALD與化學氣相沉積(CVD, Chemical Vapor Deposition)製程所需的關鍵前驅物(Precursor),以支撐超薄絕緣層與導電層的原子級均勻成膜需求。
其次,在第三代半導體材料方面,因應AI資料中心與電動車對高壓、高電流與高效率電源轉換的需求升溫,盛新材料深耕SiC長晶、基板與磊晶片研發,協助突破傳統矽材料在高功率應用上的物理限制。此外,隨著先進製程金屬層數增加,全局平坦化已成為EUV微影良率控制的關鍵。
頌勝科技材料深耕化學機械研磨(CMP, Chemical Mechanical Polishing/Planarization)所需之研磨墊與相關耗材,亦成為強化前段製程良率與降低外商依賴的重要環節。同時,CoWoS(Chip-on-Wafer-on-Substrate)、PLP(Panel-Level Packaging)等先進封裝對特用化學材料的依賴度持續提升,也為材料新創提供明確切入點。隨著小晶片堆疊與異質整合架構普及,封裝製程更容易面臨熱應力翹曲(Warpage)、微小空隙(Void)、線路斷裂與散熱失效等挑戰,進而推升利基型濕式化學材料、膜類耗材與精密塗佈技術的重要性。科沃斯先進即聚焦先進封裝製程所需之利基型濕式化學材料,並於2025年獲東凱先進科技、佳美先進化學、穗曄實業投資,完成新臺幣1億元A輪增資;已登錄興櫃的碩正科技則專精於高階封裝膜類耗材之精密塗佈,同年亦獲聯鼎資本、精金科技、合庫創投等投資人新臺幣3.667億元資金。
此類材料新創並非與國際大廠正面競逐標準化大量生產,而是透過與客戶長期共同研發,配合我國在先進封裝產能上的全球領先地位,建立具高度客製化與不易替代性的利基市場位置。從跨市場與地緣優勢觀察,我國半導體材料新創的資本與技術表現,亦反映出利基技術與規模化產能之間的差異化競爭策略。2025年資本市場重點布局的碳化矽磊晶片、ALD與CVD前驅物等項目,皆與AI基礎建設、高效能電源管理及高階晶片熱功耗挑戰密切相關。
然而,半導體材料產業具備驗證週期長、化工廠房建置成本高、品質與純度控管要求嚴格等特性,使歐美創投在缺乏高密度化學、精密工程與晶圓製造群聚支撐的環境下,較少於早期階段投入需通過長期晶圓廠認證的半導體特化材料與實體材料新創。相較之下,我國具備完整半導體製造與封裝產業鏈,以及鄰近終端大廠與工程驗證場域的地緣條件,使本土材料新創更有機會在早期即取得技術回饋、驗證機會與策略性資金支持。
具體而言,我國材料新創正運用本土特殊化學、精密製造與半導體製程群聚優勢,結合下游大廠的策略性資金與導入需求,形成具在地特色的發展模式。以盛新材料為例,其股東陣容涵蓋自動化設備大廠廣運集團與電子代工巨頭鴻海集團,有助於提前連結下游應用市場與量產場景。
另一方面,高階電子化學品與前驅物通常具備化學穩定性、儲運安全與法規合規等多重要求,長途跨境運輸亦可能增加品質控管與供應風險。因此,相較於國際特化材料大廠以規模化量產為主的競爭模式,臺灣材料新創更適合聚焦於高客製化、需與晶圓廠或封測廠工程團隊密切協同開發的關鍵利基耗材。此一差異化策略不僅可降低與成熟大廠的正面競爭,也有助於新創在外商寡占高階材料、本土大廠掌握成熟特用化學品的雙重格局下,開拓具高附加價值與高毛利潛力的成長空間。
四、投資者樣貌
根據歷年獲投案件統計,臺灣半導體產業的投資熱度在近年呈現爆發性成長,從早年每年約20至30件的沉潛期,自2020年後一路向上突破,並於2025年創下年度70件獲投案的歷史新高。
其中最活躍的投資者莫過於國發基金、神盾集團(包含安國和安格)、益鼎創投、聯發科集團(包含聯發資本和翔發投資)、中華開發(包含中華開發資本、中華開發優勢創投和中華開發管顧)、帆宣系統、聯電旗下的宏誠創投、聯訊管理顧問、工研院旗下的創新工業技術移轉、義隆電子、台達電集團(包含台達電子、台達資本和台達電旗下的睿盈投資)和富邦金控集團(包含富邦金控創投和富邦證創投)等,其各自在半導體產業的累積投資件數均超過5件。
若進一步以投資者類型剖析資本結構,可以發現策略型投資者(公司/公司創投)以257件投資案、接近70%的占比獨占鰲頭,財務型投資者(創投)則以100件、約27%的占比次之。顯示半導體產業呈現大帶小生態系打法,企業創投已成為新創跨越死亡之谷的核心資本後盾。
其中,策略型投資者若從半導體產業鏈的布局來觀察,可以發現大廠正積極透過策略投資加速技術轉型,例如光電巨頭富采控股連續多輪參與旗下晶成半導體的現金增資,其核心戰略可能是為將傳統LED技術與半導體晶圓級製程進行「異質整合」,卡位次世代Micro LED顯示技術與高頻通訊射頻晶片,進而為集團在傳統光電之外,打造出化合物半導體代工的第二成長曲線;
同樣地,記憶體大廠南亞科技亦領投補丁科技與智憶科技等HPC晶片公司,亦是為因應AI伺服器與邊緣運算帶來的高效能記憶體需求,將傳統DRAM技術向高效能、高頻寬與低功耗晶片設計底層進行深度整合,進而為集團在標準型記憶體之外,開創出高價值戰略防線。
進入上游的晶片設計與矽智財(IP)設計領域,則由聯發科集團與神盾集團等晶片大廠構築起關鍵防線。不論是聯發科注資元澄半導體以卡位CPO的高速傳輸矽光子技術,或是神盾集團近年積極透過連環購併星河半導體、強弦科技與神雋等公司,拼湊出特殊應用晶片(ASIC, Application-Specific Integrated Circuit)一站式平台,皆彰顯設計大廠對於次世代核心技術與矽智財的掌控意圖。
這股資本外溢與整合的動能,進一步向下延伸至製造、製程周邊與後段生態系。在晶圓代工端,晶圓製造大廠聯電集團透過旗下的宏誠創投、迅捷投資和原相科技,注資博發電子和雷捷電子等具備潛力的早期設計新創,將未來的成熟與特殊製程訂單直接鎖定在自身晶圓廠內,確保產能利用率與生態系的繁榮。
最後,在下游的設備廠務與製程檢測端,隨著先進製程與3D先進封裝(CoWoS)邁向物理極限,市場對於自動化測試、高功率電源管理以及缺陷檢測的需求增加,促使台達電集團連續加碼專精於電源管理晶片的力林科技,而致茂電子與帆宣系統等設備系統龍頭更強強聯手,在早期階段共同孵化工研院衍生的前段量測與缺陷檢測公司奈視科技。這種從材料、晶片設計、晶圓代工到製程檢測設備的環環相扣,似乎證實臺灣策略型投資者正以「全產業鏈覆蓋」的集體戰術,透過資金挹注,加速推動臺灣半導體供應鏈的次世代技術全面升級。
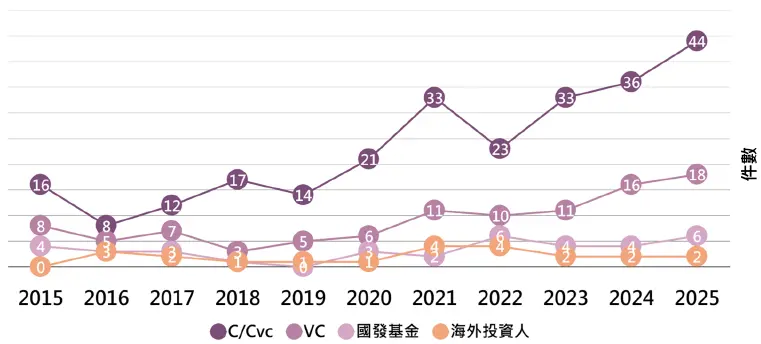
圖14 各類投資人投資半導體件數趨勢
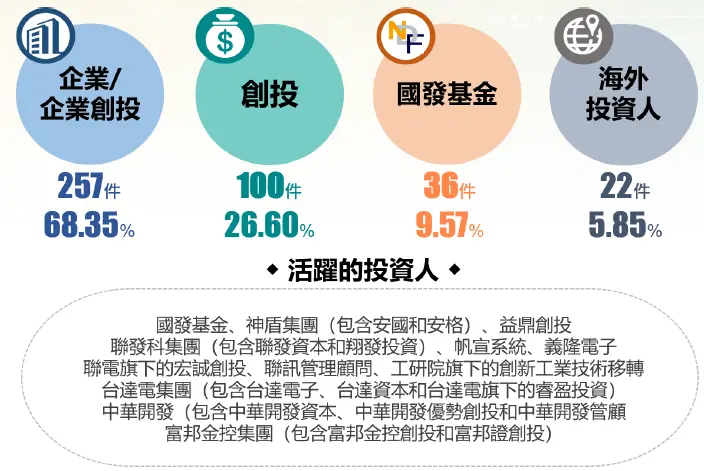
圖15 半導體投資人分布
五、結論與趨勢展望
受惠於AI算力需求與大型企業巨額資本支出,2025年全球半導體市場持續擴張。相較於海外早期資金多集中於IC設計,我國憑藉完整產業聚落,早期投資涵蓋了材料、設備、設計、製造與封裝等全供應鏈。隨著指標大廠推進先進製程與高階封裝並帶動供應鏈重組,我國早期資金市場積極尋找能填補缺口、解決關鍵工序瓶頸的新創,推動投資動能由過去的消費性電子需求轉向全產業鏈的韌性布局。此趨勢推升2025年我國半導體早期獲投總額達4.42億美元,創下歷史新高。
從我國早期募資動態中可歸納出四項關鍵趨勢。第一,資金配置呈現高度集中化與規模化,獲投中位數達357.7萬美元,資本明顯傾向已跨越技術門檻並獲大廠驗證的中後期企業。第二,技術布局向特化材料、精密設備、矽光子與化合物半導體等領域擴散;IC設計轉向HPC與類HBM記憶體,設備材料則緊貼2奈米以下製程需求,展現本土業者補強供應鏈缺口的戰略意圖。第三,策略型投資人(CVC)成為核心後盾,參與占比高達68.35%,指標大廠紛紛透過「大帶小」模式推進全產業鏈布局與訂單綁定。第四,海外投資人參與率僅5.85%,儘管我國擁有高密度產業聚落,國際資本鏈結仍顯不足,仍需政策端搭建國際推介橋樑。
為因應全球算力軍備競賽與供應鏈重塑,政府加速推動「五大信賴產業」等政策,引導新創投入HBM、SoIC、矽光子模組等關鍵技術缺口。同時,透過晶創計畫、A+淬鍊計畫等政策工具補助關鍵晶片開發,協助新創切入外商設備模組與廠務自動化等應用場域。在資本市場方面,政府持續深化「創新板2.0」與簡易公發機制,加速新創IPO進程,縮短投資人資本出場時程。針對自主EDA軟體與高純度特化材料等研發週期長、風險高的隱形戰略缺口,政策性資金亦應於早期持續投入,以強化我國半導體產業的地緣戰略防禦力。
面對重資本與高技術門檻,半導體新創必須重新評估商業模式並明確差異化策略。新創應避開標準化紅海,聚焦製程微縮與異質整合的技術盲區,提供大廠可驗證導入的工程實績。此外,應善用我國半導體群聚優勢,深化與大廠、CVC及研發機構的合作,藉由政策資源與場域驗證機制降低試錯成本。新創團隊也需及早建立合規與國際對接意識,跳脫本土單點供應鏈思維,將自身定位為國際「非紅供應鏈」體系中不可或缺的關鍵技術造局者。
2025年是我國半導體產業邁向次世代技術升級的關鍵期。面對複雜多變的地緣政治與技術迭代壓力,新創、政府與資本市場需協力推動「資本與技術」雙軌進化。唯有持續深化技術前瞻性、工程實踐力、產線智慧化與國際資本鏈結,我國半導體新創生態系方能在高度不確定的全球環境中展現堅韌實力,持續鞏固在全球供應鏈中的戰略地位。
參考資料
- 《2025半導體產業年鑑》(2026)。經濟部產業技術司發行,財團法人工業技術研究院產業科技國際策略發展所出版
- CB Insights(2024)「The semiconductor manufacturing market map」,https://reurl.cc/eQEb5K
- World Semiconductor Trade Statistics(2026)「Global Semiconductor Market grows 26% in2025to $796B」,https://reurl.cc/jVdgEy
- Gartner(2026)「Gartner Says Worldwide Semiconductor Revenue Grew 21% in 2025」,https://reurl.cc/zOyW9e
- Gartner(2025)「Forecast Analysis:Semiconductor Capital Spending and Manufacturing Equipment, Worldwide」,https://reurl.cc/p8DxQx
- 台積電2025年報https://reurl.cc/274od9
- 豐雲學堂(2026)「台積電法說會超出預期,資本支出飛上天 !! 台積電法說會概念股一次看」,https://reurl.cc/yWyQ1D
- 從編譯器跨足LLM矽智財 讓市場商機找上Skymizer,https://reurl.cc/Wz3WQe
- NIST Releases First 3 Finalized Post-Quantum Encryption Standards,https://reurl.cc/OQ0DK7
- 神盾搶進設計服務灘頭堡 入主「新安國」的星河半導體是誰?,https://reurl.cc/qagXen
- 臺灣證券交易所股份有限公司股票初次上市之證券承銷商評估報告應行記載事項要點,https://reurl.cc/rkgXWO
- 淺析台灣創新板2.0及創櫃板Plus 帶動台灣資本市場創新升級,打造亞太新創IPO首選目的地,https://bryan.law/tpex-tib-2025/
- 台積電扶植本土供應鏈成「第二艦隊」 共同開發取代採購模式,https://reurl.cc/OQ0Dyv
- 台積公司深化本土供應鏈研發力,年產值逾新台幣15億元,https://esg.tsmc.com/zh-Hant/articles/74
- 丹立電子(7866)今日興櫃掛牌 進軍資本市場,https://reurl.cc/RR0DZg
- 公司概況資料表,https://reurl.cc/lnRXxq
- 獲利穩定還有大咖客戶 EDA新星為何要賣? 龍頭新思跨海併購 解密台20人新創至達,https://reurl.cc/rkgXex
- Starlink Satellite Dish X-Rayed To Unlock RF Magic Inside, https://reurl.cc/AXkD5K
- 富采光通訊穩量產就戰鬥位置!為何老董豪氣宣告將成最後贏家?,https://reurl.cc/beXxv3
- 南亞科入股補丁,瞄準客制化超高頻記憶體,拓展AI高效運算裝置商機,https://reurl.cc/QN97vq
- 南亞科為何要和鈺創合作?從DRAM製造到AI記憶體設計,揭開台廠結盟背後的戰略布局,https://reurl.cc/Ggmd1W
- 產發署核定114年「晶創IC設計補助計畫」28案,打造國產可信賴晶片,將創造360億商機,https://reurl.cc/Wz3Wny
- 五大信賴產業 預算增三成,https://reurl.cc/k9Zv6x
- 2025半導體產業趨勢,https://reurl.cc/5Xrajq