【2026年臺灣新創投資趨勢年報-永續綠能篇】投資熱潮退去,臺灣綠色新創仍握有成長籌碼
氣候科技已成為全球創投市場焦點,涵蓋能源、工業、交通、建築、碳管理、糧食及自然系統等三大市場。儘管全球氣候科技投資在2023年進入調整期,但長期趨勢如淨零排放、能源轉型及企業永續需求仍支撐產業發展。臺灣永續發展與綠能新創投資亦呈現成長,環境構面(如廢棄物處理、永續材料)及綠能(太陽能、儲能)為主要投資領域。然而,市場正從政策導向轉向重視技術成熟度、商業模式驗證及實際減碳效益。未來,永續發展領域將聚焦供應鏈減碳與自然正成長,綠能則朝向多元能源組合與系統整合發展,整體市場需更完善的政策、產業與資本市場支持體系。
一、永續綠能國際發展趨勢
過去,永續發展多被視為企業治理與環境責任的一環;如今,隨著人工智慧、網路與資料分析逐步進入能源管理、碳盤查及資源循環等應用領域,永續議題開始與科技創新更緊密地結合。氣候科技(Climate Tech)也因此由相對小眾的投資領域,逐漸成為全球創投市場關注的重要方向。
依據Dealroom的分類架構,氣候科技主要可分為三大市場:第一類為能源及電力(Energy and power),涵蓋太陽能、風力發電、儲能系統及智慧電網等技術;第二類為工業、交通運輸與建築環境(Industry, mobility and the built environment),包括電動運具、綠建築及循環經濟等解決方案;第三類為碳、糧食和自然系統(Carbon, food and natural systems),涵蓋碳捕捉與封存、替代蛋白及永續農業等新興技術。
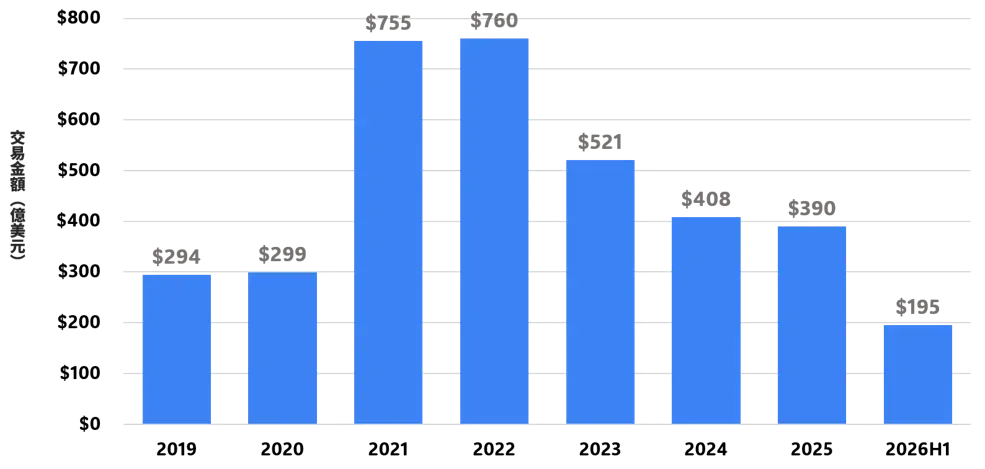
在各國推動淨零政策推動及能源轉型需求帶動下,全球資金持續挹注氣候科技領域。根據Dealroom研究報告(圖1),全球氣候科技投資並非一路向上。2021年至2022年間,在淨零承諾、資金環境寬鬆與能源轉型需求推動下,市場快速升溫;但隨著通膨上升、主要央行升息,以及創投市場整體轉趨審慎,氣候科技投資自2023年起進入調整期。
即使如此,2025年的投資規模仍高於早期發展階段,顯示資金熱度雖已自高峰回落,產業需求並未消失;相較於其他領域,氣候科技仍展現一定的投資韌性。其發展主要受到全球淨零排放目標、能源轉型及企業永續需求等長期趨勢支撐,加上各國持續推動氣候政策與能源安全布局,使產業仍具發展基礎。不過,政策變動仍可能影響市場信心。
例如,美國總統川普再度執政後,能源政策較偏重傳統能源,並調整部分電動車、風力發電及氣候相關補助與政策方向,使市場對美國氣候政策延續性產生疑慮,也提高全球氣候科技投資環境的不確定性。整體而言,雖然近年全球創投市場進入修正階段,氣候科技投資成長速度有所放緩,但在淨零轉型、能源安全及永續發展等長期趨勢帶動下,氣候科技仍是全球永續科技發展的重要領域,也是具成長潛力的新興產業之一。
 資料來源:台灣經濟研究院,FINDIT研究團隊。
圖1 全球氣候科技新創企業創投歷年募資金額
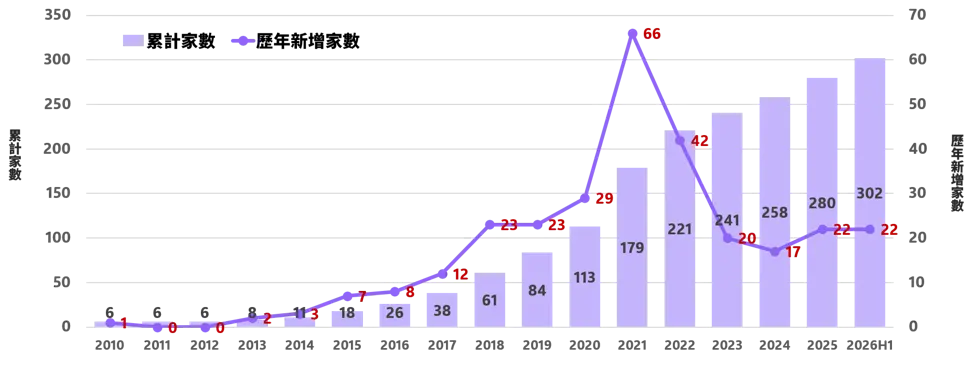
除投資規模外,獨角獸企業與併購活動增加,也反映部分氣候科技新創已逐步由技術研發階段,進入商業化與規模化發展階段。依Dealroom統計資料(圖2),截至2026年7月,其資料庫所追蹤的全球氣候科技獨角獸企業共有302家,其中24家估值超過100億美元;氣候科技獨角獸數量自2015年起持續增加,並於2021年達到高峰,單年新增66家。過去,氣候科技常被視為高度依賴政策補助且成本較高的投資領域;
然而,近年隨著再生能源、儲能及低碳技術日益成熟,部分技術成本已大幅降低,逐漸具備與傳統高碳方案競爭的市場條件。同時,全球供應鏈減碳要求、歐盟碳邊境調整機制(CBAM)及企業溫室氣體範疇三(Scope 3)減碳目標等法規與市場壓力,使碳管理、能源轉型及低碳解決方案由企業的永續選項轉變為營運需求。
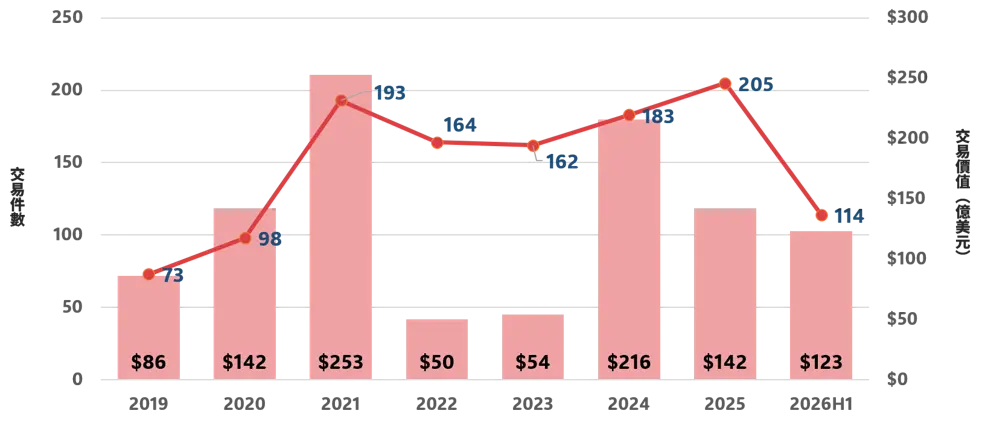
此一轉變也推動氣候科技新創跨越技術商業化階段,並吸引大型企業透過投資或併購取得關鍵技術,以加速自身永續轉型。根據Dealroom統計,自2019年至今,全球氣候科技已累計1,192筆可追蹤的併/收購交易(參考圖3),已揭露交易價值達1,066億美元。相關數據反映,氣候科技已不僅是創投市場關注的新興領域,也逐漸成為具備商業價值與規模化潛力的重要產業,並成為推動全球永續發展的重要力量。在全球永續發展趨勢下,臺灣亦積極推動淨零、能源轉型及永續相關政策,帶動永續發展領域新創企業與投資活動逐漸成長。
以下將進一步分析2015年至2025年間臺灣永續發展領域新創企業的投資趨勢,探討整體募資表現、主要投資領域及市場發展方向。
 資料來源:台灣經濟研究院,FINDIT研究團隊。
圖2 全球氣候科技獨角獸累計家數與歷年新增家數
 資料來源:台灣經濟研究院,FINDIT研究團隊。
圖3 全球氣候科技新創企業歷年併/收購件數與交易價值
二、臺灣永續發展新創投資概況
(ㄧ) 資料來源及類別分類
本文對「臺灣獲投企業」的定義為:(1) 公司註冊地在臺灣,或註冊地在海外但創辦人來自臺灣;(2) 上市、上櫃(含興櫃)前或下市後的獲投紀錄;(3) 不包含收購,以及母公司對子公司100%持股的投資。在資料蒐集部分,FINDIT團隊定期蒐集並整理臺灣獲投資料,主要來源包括:(1) 國際重要早期投資資料庫,如Crunchbase、IT桔子等;(2) 科技媒體或新聞報章,如數位時代、Inside硬塞的、工商時報、經濟日報等;(3) 獲投企業之新聞稿、網站、臉書資訊或其他管道;(4) 國發基金季/年報及相關承辦政府單位;(5) 投資人資料,包含投資機構/投資公司新聞稿、網站、上市櫃公司財報轉投資資訊,以及投資人主動提供給FINDIT之資料等;(6) 經濟部商業發展署公司登記相關資訊;(7) 新創案源整合平台。
本文所探討的永續發展範疇,依循永續發展三大支柱,分為「經濟」、「社會」及「環境」三大構面。其中,經濟構面涵蓋人工智慧與數據分析、共享經濟、永續供應鏈、智慧/綠色建築與整合、責任消費、綠色行銷與諮詢輔導、綠色金融;社會構面涵蓋社會企業/社會創新、健康照護/長照;環境構面則包括水資源與汙泥處理、廢棄物回收與處理、節能減碳、環境與永續材料、回收再利用、空氣濾淨與氣體處理、碳捕捉與碳儲存。此外,綠能不僅是推動淨零轉型的重要基礎,更攸關能源安全、產業競爭力及社會韌性的提升,已逐漸成為永續投資市場的重要發展領域。
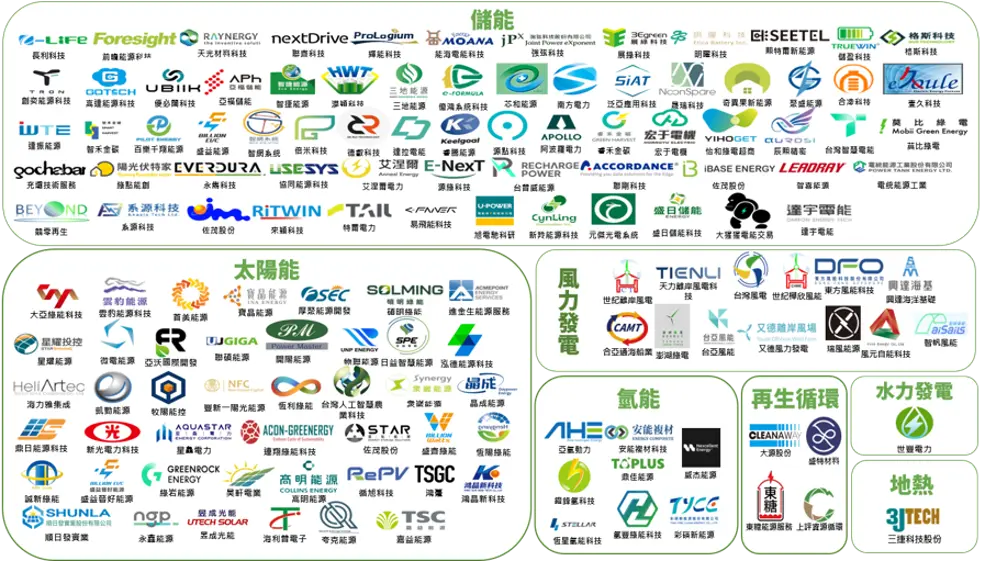
因此,本文亦將綠能列為獨立主題,進一步分析其新創投資趨勢。本文所定義的綠能範疇,包括太陽能、風力、地熱能、海洋能、非抽蓄式水力、生質能、氫能,以及直接利用或經處理國內一般廢棄物與一般事業廢棄物所產生之能源;另包括儲能(儲能系統、儲能電池、電力交易平台),以及前述各類綠能相關設備、零組件與材料的研發、製造、系統整合及維運業者。
(二) 臺灣永續發展三構面新創企業獲投概況
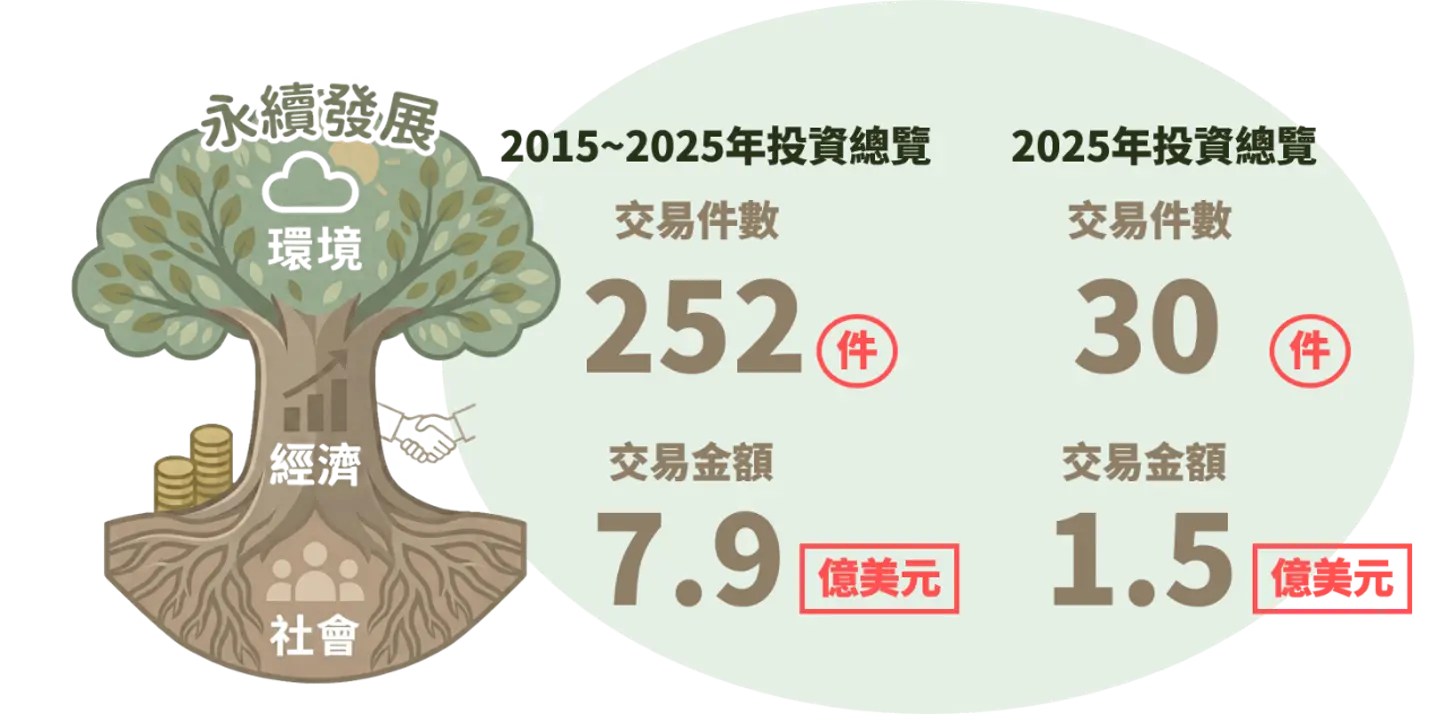
根據FINDIT研究團隊盤點,2015年至2025年間,臺灣永續發展三構面新創企業投資件數累計252件,占整體早期投資件數約4.96%;投資金額約7.9億美元,占整體早期投資金額約3.7%。當全球氣候科技投資由快速擴張轉入調整,臺灣永續市場也來到新的轉折點。早期投資動能部分來自政策倡議與市場期待;隨著碳費、永續揭露及供應鏈減碳要求陸續落實,企業開始更具體地評估碳管理、循環材料與節能技術能否實際導入營運。
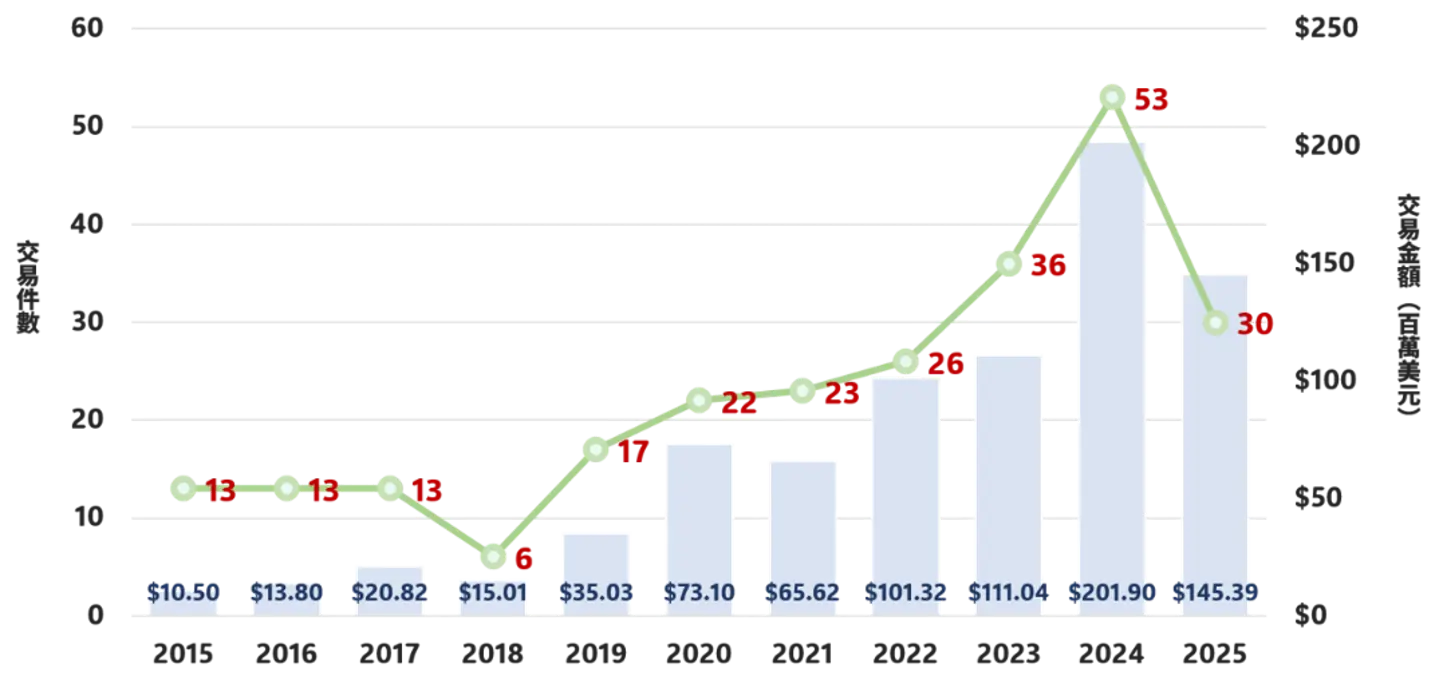
永續新創面對的問題,也由「是否具有創新概念」,逐漸轉為「能否解決企業的實際需求」。就近一年觀察,2025年臺灣永續發展三構面共30件投資事件,投資金額約1.5億美元(圖4);相較於2024年的53件及2億美元,交易件數與金額均有所收斂,但整體投資規模仍具一定基礎,反映市場對永續轉型與相關技術應用仍保持關注(圖5)。
近年全球永續經濟發展受到政策方向調整、投資策略重新布局及市場需求變化等多重因素影響,使永續領域新創企業進入更重視技術成熟度、商業模式驗證及實際減碳效益的發展階段。根據2025年《FinTech Global》報導,部分金融機構逐步調整淨零倡議參與策略,資產管理機構亦更加重視ESG投資效益與資訊透明度,僅有約7%的客戶會主動選擇永續投資產品。
此一現象可能與俄烏戰爭引發的能源安全議題,以及市場對ESG資訊透明度與「漂綠」疑慮升高等因素有關。在此背景下,永續新創企業的發展方向逐漸由偏重理念倡議,轉向技術創新、實際減碳效益及商業模式可行性;投資市場亦更加聚焦於具備明確應用情境與規模化潛力的永續解決方案,推動永續產業朝向更成熟且具商業價值的方向發展。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
2023年《氣候變遷因應法》施行後,臺灣逐漸將2050淨零目標、碳費機制及企業永續資訊揭露要求納入制度規範;2024年碳費收費辦法與費率公布,進一步促使企業將減碳議題由自願性承諾,轉化為法規遵循、成本控管與營運管理的一環。
隨著相關規範於2025年陸續實施,企業對碳管理與永續資訊系統的需求,開始由單一碳盤查或ESG報告工具,轉向兼具資料安全、系統穩定、法規更新,以及與既有財務及營運系統整合等能力的解決方案。
相較之下,部分大型資訊服務業者因具備品牌信任度、資安能力及企業系統整合經驗,較容易獲得企業客戶青睞,使功能較為單一且仍處早期發展階段的永續新創面臨更高的市場競爭壓力。當企業採購條件提高,也促使投資人重新檢視新創是否具有難以取代的技術、客戶留存能力,以及足以支撐後續成長的商業模式,並傾向將資金投入已具備實際營收、整合能力或明確競爭優勢的業者。
因此,部分早期投資案件可能延後、縮減或未能完成,成為2025年臺灣永續領域投資步調有所放緩的可能原因之一。整體而言,此現象亦反映永續新創市場正由政策題材驅動,逐漸進入重視實際應用、商業驗證與長期競爭力的發展階段。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
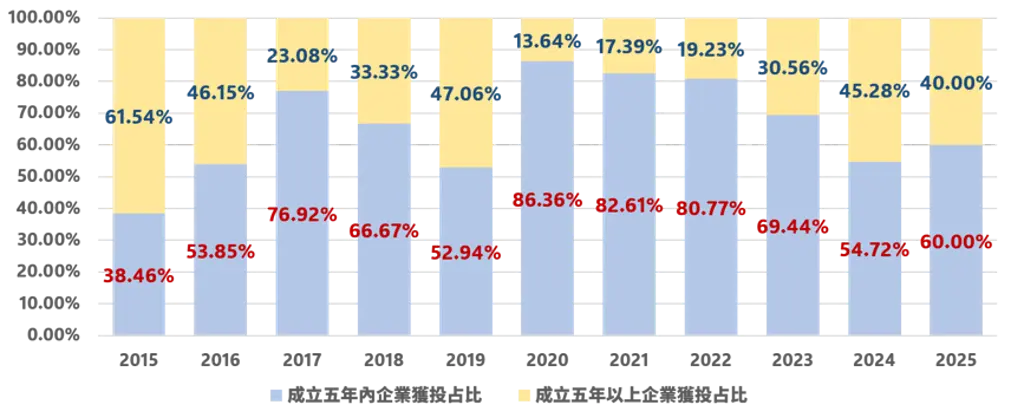
從企業成立年限觀察(圖6),2020年至2023年為早期新創獲投的高峰期。2020年前後,國際大型企業陸續提出供應鏈淨零時程,帶動減碳、綠色轉型及永續相關技術需求快速升溫。臺灣亦於2021年宣示「2050淨零轉型」目標,並持續完善相關政策與資源投入;在綠色金融3.0政策推動下,金管會引導金融業將資金投入綠色及永續領域,各大金控亦相繼成立永續基金或透過企業創投(CVC)布局相關新創。
此外,後疫情時期,各政府機關積極推動淨零轉型與永續發展,除訂定相關政策目標外,亦陸續推出創業獎勵、投資補助、融資及貸款等多元支持措施,降低早期新創取得資金與拓展市場的門檻。在政策支持、資金挹注與市場需求同步帶動下,2020年至2023年間,成立五年內企業的獲投占比明顯提升。2024年至2025年,成立五年內企業的獲投占比分別約為55%及60%,整體投資結構逐漸由以早期新創為主,發展為早期與成長期企業並重的態勢。
如前述所言,隨著永續市場由政策與題材驅動,逐漸進入法規執行、企業採購及實際導入階段,投資人對新創的評估標準亦更為審慎,除關注創新性外,也更加重視技術成熟度、系統整合能力、穩定營收、客戶基礎及規模化潛力。因此,具備成熟產品、實際應用案例與較穩定現金流的企業,獲得資金支持的機會相對提高,使整體獲投企業的成立年限分布逐漸趨於均衡。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
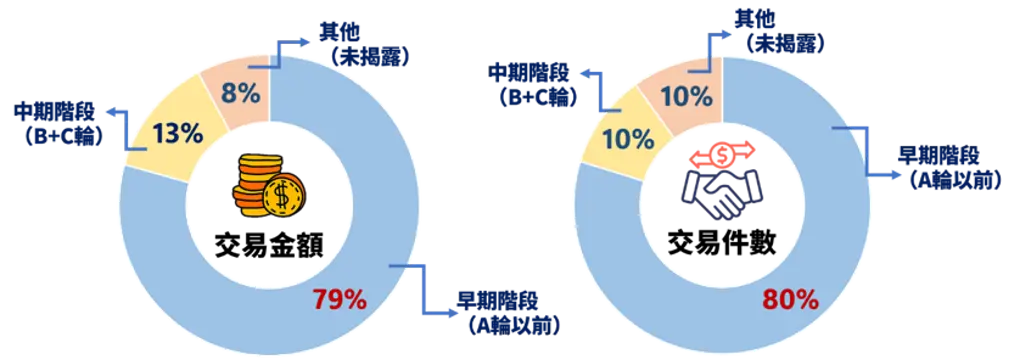
從投資階段分布(圖7)觀察,2015年至2025年間,臺灣永續發展三構面領域的獲投交易高度集中於早期階段(A輪以前)。以交易金額來看,早期階段占整體79%,中期階段(B+C輪)占13%,其餘未揭露占8%;若以交易件數觀察,早期階段占比亦達80%,中期階段與未揭露則各占10%。
整體而言,交易金額與交易件數的分布結構相當接近,顯示永續三構面領域目前仍以天使輪、種子輪及A輪等早期投資案件為主,相關資金主要用於支持新創企業進行技術研發、產品驗證、示範場域建置或初期市場拓展。此一投資結構反映臺灣永續三構面新創生態系具備活躍的早期創新動能,但能由早期階段進一步成長至中期階段的企業仍相對有限。
未來產業規模能否持續擴大,除有賴政策、補助及早期資金支持外,更取決於新創能否建立穩定的營收來源與長期客戶關係,形成差異化技術優勢及可規模化的商業模式,進而提升市場驗證程度與成長潛力,吸引後續資金投入。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
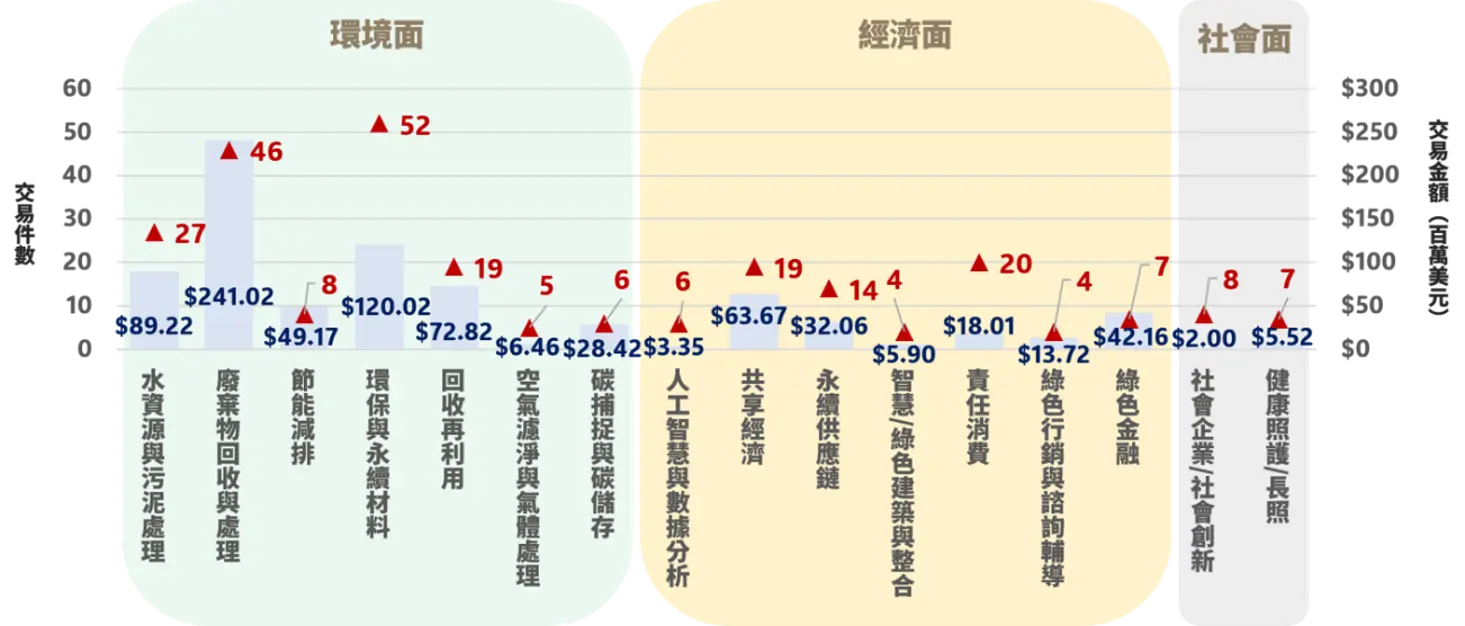
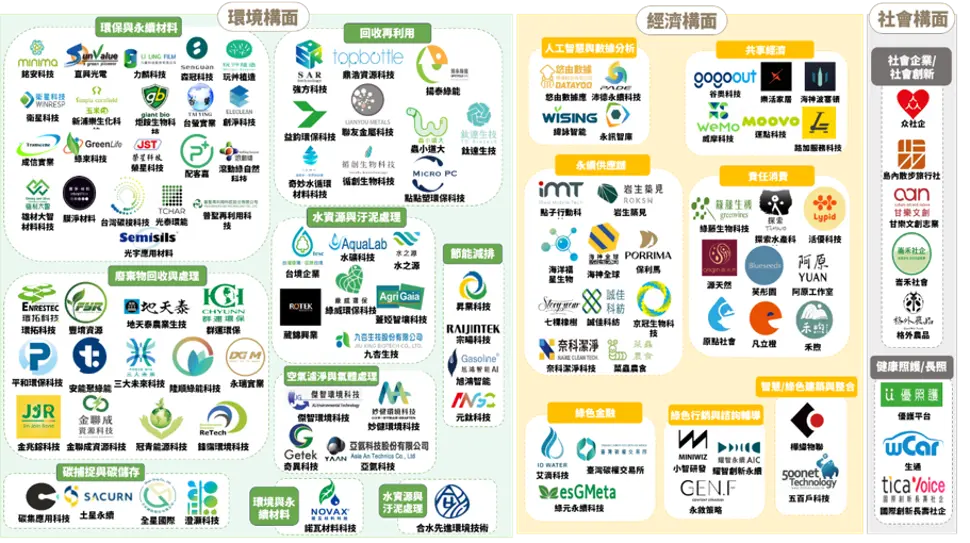
觀察臺灣永續發展三構面之次領域分布(圖8),可依永續發展目的概分為環境、經濟與社會三大構面,並進一步依其所提供的解決方案區分為16個子領域。以下就各構面及主要子領域的獲投表現進行說明。2015年至2025年間,臺灣永續發展相關投資明顯集中於環境構面。環境面7個子領域合計獲投金額約6.07億美元、獲投163件,分別占整體獲投金額與件數約77%及65%,顯示環境相關解決方案為目前永續投資市場的主要資金流向。
其中,「廢棄物回收與處理」累計獲投金額達2.41億美元,為所有子領域中最高,獲投件數亦達46件。此一表現可能與政府將「資源循環零廢棄」納入臺灣2050淨零轉型十二項關鍵戰略有關,透過推動廢棄資源材料化、資源化及循環利用,進一步擴大智慧分選、廢棄物再利用及高值化處理等解決方案的市場需求。「環保與永續材料」累計獲投金額約1.20億美元、獲投52件,為所有子領域中獲投件數最多者。
自政府推動循環經濟相關政策以來,即以「循環產業化」與「產業循環化」為主要方向,支持石化、金屬、紡織等產業投入綠色材料開發及再生資源高值化。相較於大型廢棄物處理設施,永續材料新創較能由單一技術、材料配方或特定應用市場切入,進入門檻與商業化路徑相對多元,因此較容易形成數量較多的早期投資案件,反映在其獲投件數明顯領先。經濟構面中,則以「共享經濟」子領域的獲投表現較為突出,累計獲投金額達6,367萬美元、獲投19件,在經濟面各子領域中均居前。國發會研究指出,臺灣具備完善的網路基礎環境,人口與商業活動相對集中,且產業結構以中小企業為主,有利於共享平台以較低成本發展多元商業模式。共享經濟透過平台媒合閒置資源與市場需求,不僅有助於提高資源使用效率,也能提升服務便利性,因而兼具經濟效益與永續價值,並具備一定的規模擴張潛力。
整體而言,2015年至2025年間臺灣永續發展新創投資呈現明顯聚焦於環境構面的趨勢,其中以資源循環、廢棄物處理及永續材料等領域最受資本青睞,反映淨零轉型政策已逐步帶動相關技術與商業模式發展。相較之下,經濟構面則以共享經濟展現較佳投資動能,顯示兼具資源效率與市場擴張潛力的創新模式亦為永續投資的重要方向。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
 資料來源:台灣經濟研究院,FINDIT研究團隊整理。
(三) 臺灣綠能新創企業獲投概況
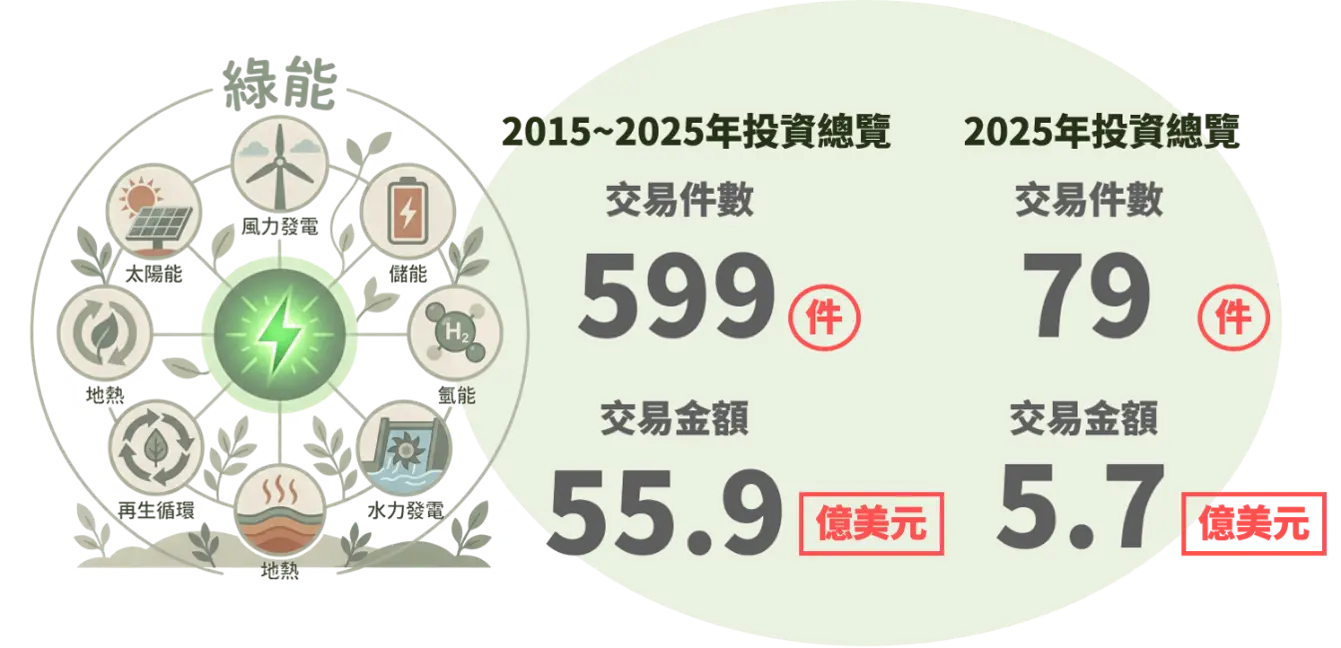
綠能不僅是永續發展的重要組成,也是推動淨零轉型、降低碳排放及提升能源韌性的核心驅動力。隨著全球淨零排放目標及能源轉型政策加速推進,綠能產業已由單純的環境議題,逐漸發展為兼具經濟成長潛力與產業競爭力的重要領域,並成為新創投資的重要焦點。因此,本文將進一步探討臺灣綠能新創企業歷年獲投件數、投資金額及其發展趨勢,以呈現產業脈絡與投資動能。根據FINDIT研究團隊盤點,2015年至2025年間,臺灣綠能新創企業累計獲投599件,占整體早期投資件數約11.78%;投資金額達55.9億美元,占整體早期投資金額約25.85%。就近一年表現而言,2025年綠能領域共79件投資事件,投資金額約5.7億美元(圖10)。
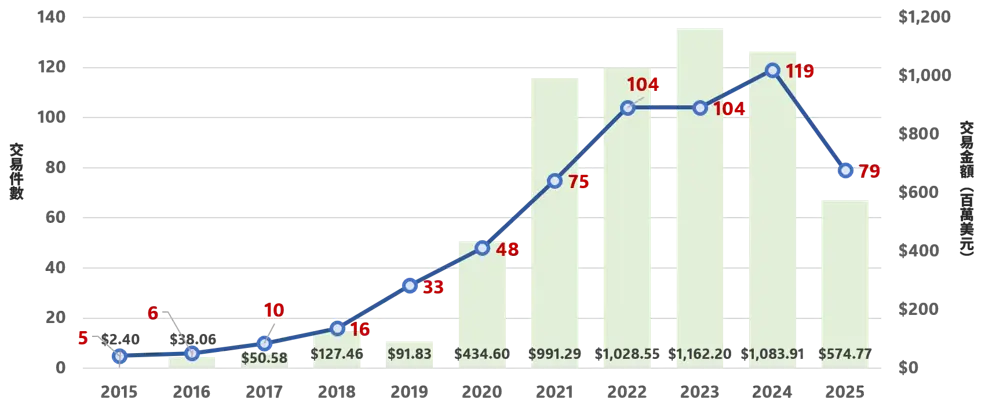
臺灣綠能產業的發展,與近十餘年的能源轉型政策密切相關。太陽能案場擴張、儲能需求增加,以及電力交易制度逐步建立,為新創帶來新的市場機會,也推升2021年至2024年間的投資活動(圖11)。然而,當產業由快速建置進入法規調整、案場審查與營運管理階段,資金配置也開始轉趨審慎。2025年的投資降溫,某種程度反映綠能市場正由追求擴張速度,轉向檢視專案品質、營運能力與長期收益;同時,也與2025年美國能源與氣候政策方向轉變有關。國際政策不確定性升高,使部分投資人重新評估全球綠能市場的成長前景與政策風險,進而暫緩或調整對臺灣綠能產業的投資布局。此外,近年臺灣政府針對農電共生、光電土地利用及環境影響等議題加強審查與稽查,部分案場開發進度因而延宕或停滯,直接影響高度依賴實體案場推進的綠能新創,包括綠電開發、案場維運及儲能系統整合等業者。當下游案場開發受阻時,上游提供智慧能源管理、綠電併網及相關技術解決方案的新創,也可能面臨訂單遞延、營收成長不如預期等情況,進一步影響其估值與風險資本的投資意願。整體而言,2025年臺灣綠能新創投資降溫,除受國際政策環境變化影響外,也反映國內案場開發、法規審查與產業鏈需求調整所帶來的短期壓力。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
圖11 2015-2025臺灣綠能歷年獲投統計-件數與金額
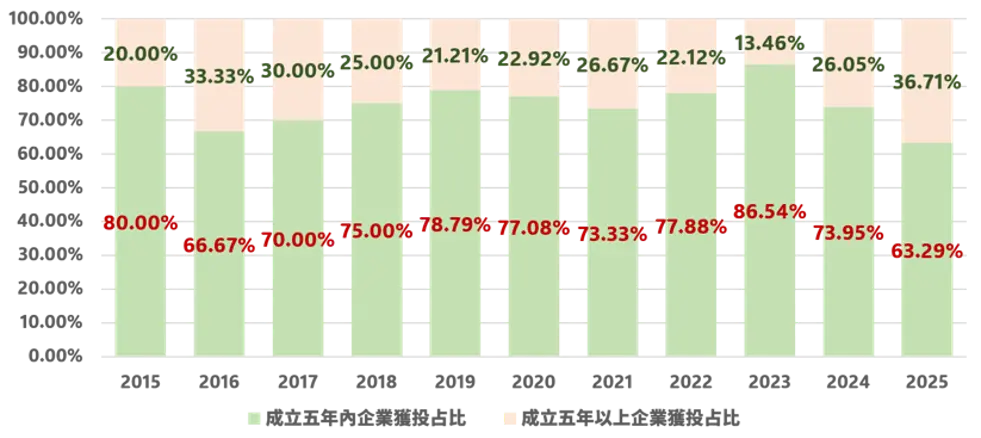
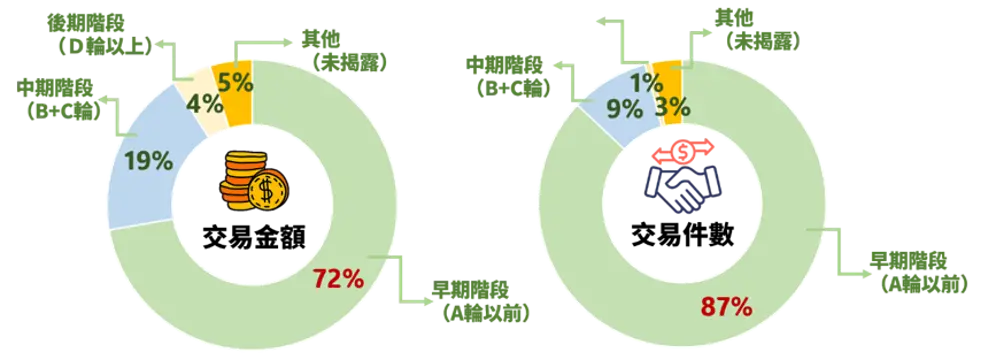
相較於其他成熟產業,綠能在臺灣仍屬相對新興的發展領域,且政府主要於近十年才逐漸加大政策推動力道與資源投入。因此,綠能領域的獲投對象明顯集中於成立初期的企業,各年度獲投企業中,成立五年內的新創占比均接近七成至八成(圖12);相應地,投資輪次也多集中於早期階段(圖13)。值得注意的是,與永續發展三構面相比,綠能領域已出現後期階段的投資案例,反映該產業近十年來的快速發展。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
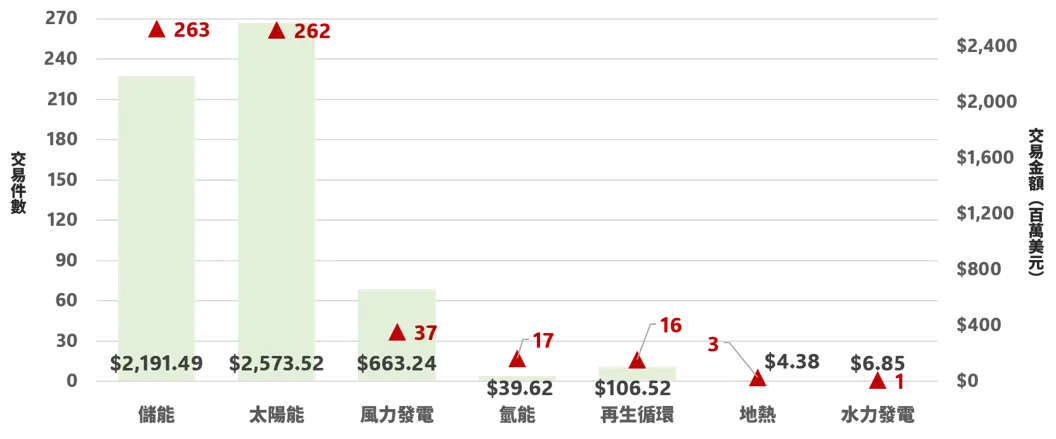
臺灣綠能領域新創獲投高度集中於太陽能與儲能兩大子領域(圖14)。在能源轉型政策、電力交易市場發展及提升電網韌性等需求帶動下,太陽能與儲能合計占整體綠能獲投金額約85%、獲投件數約88%,在臺灣綠能新創生態系中居於主導地位。其中,太陽能累計獲投金額約25.74億美元、獲投262件,平均每件獲投金額約982萬美元;儲能累計獲投金額約21.91億美元、獲投263件,平均每件獲投金額約833萬美元。太陽能的累計獲投金額雖略高於儲能,但兩者獲投件數相近。
風力發電累計獲投金額約6.63億美元、獲投37件,平均每件獲投金額約1,793萬美元,明顯高於太陽能與儲能,反映風力發電具有資本密集且單一投資案規模較大的產業特性。隨著2025年離岸風電國產化政策逐步鬆綁,以及臺灣離岸風電機組陸續完成併網,市場發展重心亦由「興建期」逐步轉向「營運維護期」。在產業成長模式轉換之下,投資人對風力發電新創的評估可能更趨審慎,企業亦將面臨更高的技術、資金與商業化門檻。
氫能累計獲投金額約3,962萬美元、獲投17件。隨著全球減碳壓力持續升高,半導體與石化產業在製程中產生的大量副產氫氣,長期多以燃燒方式處理,不僅能源使用效率偏低,也可能衍生額外碳排放。在國際淨零轉型及供應鏈減碳要求日益嚴格的趨勢下,如何有效回收副產氫氣並提升能源利用效率,已成為產業轉型的重要課題,相關技術與商業模式預期將持續受到投資人關注。
地熱發電具備全天候穩定供電的基載特性,且土地利用效率相對較高,不僅有助於穩定電網,也可帶動地方經濟及區域發展。考量臺灣位處環太平洋火山帶的地理條件,以及近年政府持續推動地熱探勘、開發與制度建置,地熱領域具備良好的發展前景;惟其後續成長仍取決於探勘風險、開發成本、法規制度及商業化進度。
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
 資料來源:台灣經濟研究院,FINDIT研究團隊整理。
(四) 亮點案例
 註:資料收集期間為2015/01/01至2025/12/31。
資料來源:台灣經濟研究院,FINDIT研究團隊整理(2026/07)。
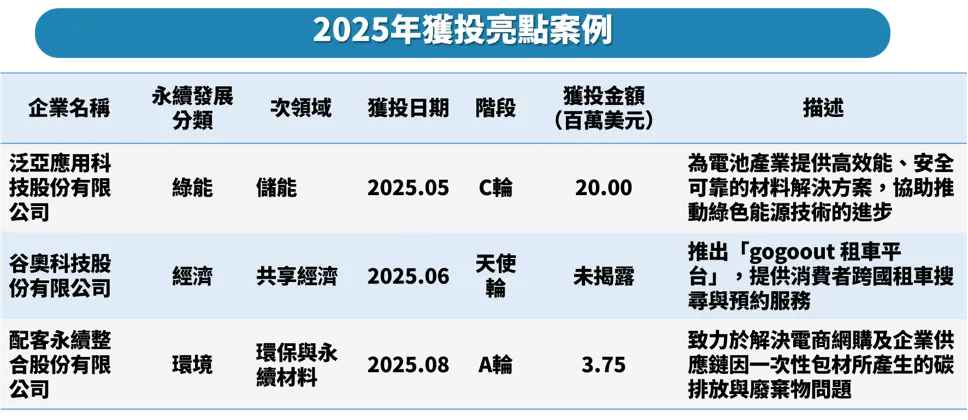
1.泛亞應用科技股份有限公司(Sino Applied Technology)
泛亞應用科技股份有限公司成立於2018年,專注於高性能電池矽負極材料及奈米級關鍵輔助材料的研發與製造,並與國際策略夥伴共同推動電池技術升級,為電動車、儲能設備及電子產品提供創新材料解決方案。公司所掌握的核心技術「奈米漿料(nano-paste)」,可作為強化歐盟電池供應鏈韌性的策略性替代方案。泛亞應用科技亦獲得國家發展委員會推動的「臺灣中東歐投資基金」約500萬歐元投資,並促成公司選擇於立陶宛設立泛歐物流中心。
該基金由台杉投資管理,投資對象主要為有意赴立陶宛、斯洛伐克、捷克等中東歐國家投資或合資的臺灣企業,藉此協助企業拓展歐洲市場。此外,日本企業ZEON株式會社亦於2025年成為泛亞應用科技的重要策略投資人之一,支持其生產技術發展。ZEON自2016年起,憑藉獨家「Super Growth」技術,成功量產高長徑比、高純度的ZEONANO®單壁奈米碳管,產品廣泛應用於電池、半導體及複合材料等領域,為全球少數具備量產能力的領導廠商之一。
為整合ZEON的量產能力與泛亞應用科技的奈米漿料技術,雙方將透過研發與產能雙軌並進,加速高端鋰電池材料商業化,為全球能源轉型及電動車產業擴大市場應用。2025年5月,ZEON宣布策略性投資泛亞應用科技,協助其完成2,000萬美元C輪募資。展望未來,泛亞應用科技預計於2030年達成年產2.5萬噸導電漿料的產能,可支援約100GWh的電池產線需求,相當於約1,250萬輛電動車所需的電池規模。為貼近客戶需求,雙方亦規劃於北美、歐洲及亞洲主要電池產業聚落設廠,進一步強化全球供應鏈韌性與在地化服務能力。
2.谷奧科技股份有限公司(gogoout)
谷奧科技股份有限公司成立於2017年,透過自建的Gateway通路整合系統,協助租車業者將租賃車輛一次上架至多個國際線上旅遊平台(OTA)及通路合作,成為租車產業的智慧上架管理平台。其運作模式如同協助電商業者將商品同步上架至多個平台;租車業者僅需輸入一次車輛資訊,即可同步發布至不同國際旅遊平台,無須重複操作,有助於降低供應資訊錯誤及庫存不同步等問題,進而減輕營運負擔並提升數位管理效率。目前,gogoout已整合臺灣、日本、韓國、泰國等地超過500家亞洲在地租車業者,並完成與10餘家國際旅遊平台的系統串接。近期更與韓國知名移動整合平台NATURE MOBILITY展開策略合作,共同優化臺韓跨境旅遊車源的通路整合體驗,持續拓展亞洲跨境移動服務市場。
募資方面,谷奧科技於2025年6月宣布完成天使輪募資,由股感媒體集團獨家投資。雙方將以網路策略合作為基礎,串聯內容影響力、媒體資源及數位流量轉換,共同打造跨境移動數位解決方案,並持續深化策略夥伴關係。股感媒體集團亦看好gogoout在跨境移動服務領域的系統化發展潛力。未來,公司將逐步導入AI功能,協助租車業者自動調整定價、整合多通路訂單,進一步提升營運效率與資源配置;同時規劃將車險等高毛利附加服務模組化,以因應不同市場的在地營運需求,擴大平台的獲利模式與商業化潛力。此外,谷奧科技於2026年6月入選AAMA台北搖籃計畫第15期,從158家報名新創中脫穎而出,成為最終24家入選團隊之一。AAMA台北搖籃計畫為支持臺灣成長期新創的非營利學習平台,以「一對一導師制」為核心,每年邀請具實戰經驗的資深企業家擔任導師,透過深度陪伴協助創業團隊突破組織建構、市場拓展及資源整合等關鍵發展課題,顯示谷奧科技在跨境移動服務領域的發展潛力獲得產業界關注。
3.配客永續整合股份有限公司(PackAge+)
配客永續整合股份有限公司成立於2021年,以「PackAge+配客嘉」品牌深耕「網購循環包裝」及「企業綠色供應鏈」領域,致力於為企業提供多元ESG解決方案。配客嘉建置全臺完善的循環包裝系統,設有超過4,700個循環包裝歸還據點,並結合公益模式,透過提供循環包裝的清潔、消毒與整理工作,為社福團體創造穩定就業機會,兼顧環境永續與社會共融。
2026年1月,配客嘉攜手藥界領導品牌南光化學製藥股份有限公司,共同啟動「臺灣首屆醫療綠色循環圈」,與全臺12家指標性醫療院所合作導入循環包裝,包括臺中榮民總醫院、中國醫藥大學附設醫院、國立成功大學醫學院附設醫院、高雄醫學大學附設中和紀念醫院、臺北醫學大學附設醫院及亞東紀念醫院等,推動永續醫療發展。此外,配客嘉於2026年2月宣布與momo購物網展開循環包裝深度合作,共同打造綠色消費生態圈。momo看好配客嘉涵蓋回收、清潔與再利用的完整循環系統,可協助既有物流模式升級為更具效率與規模化的營運架構,進一步放大包裝減量效益,同時回應環境部推動網購包材減量政策。
募資方面,配客嘉於2025年8月完成新臺幣1.13億元(約375萬美元)A輪募資,投資人包括國發基金、正美集團、世友投資股份有限公司、五崧集團、士華投資股份有限公司、品捷精密股份有限公司及高柏科技股份有限公司等。本輪募資完成後,公司進一步確立規模化發展策略,以「緊跟核心客戶」為主要方向,優先切入大型企業供應鏈體系,建立難以取代的先行者優勢,再逐步拓展至其他產業應用,並隨臺灣科技大廠布局海外市場,而非直接投入陌生的海外B2B市場。例如,公司可透過技術授權,由當地合作夥伴生產循環包裝,使半導體等科技大廠在海外供應鏈中亦能導入循環包裝應用。此次募資亦反映配客嘉的商業模式已由單純推動環保,進一步轉向兼顧成本效益與供應鏈效率的產業轉型方案,展現永續解決方案除具減碳效益外,亦能創造具體的經濟價值與商業競爭力。
(五) 投資人分布
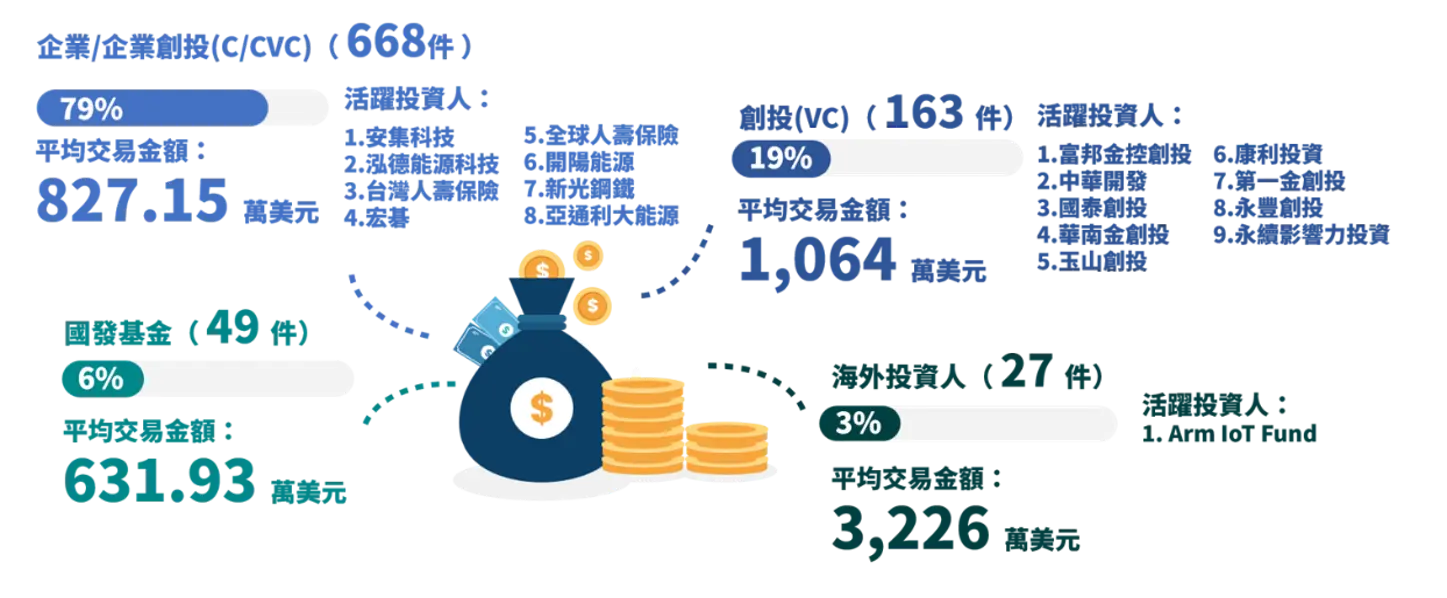
永續領域的資金來源以C/CVC(企業/企業創投)為主,累計參與668筆投資,約占各類投資人參與筆數的79%,平均每筆所參與案件的獲投金額約827.15萬美元。其中,安集科技股份有限公司共參與25件投資案,為企業/企業創投中最活躍的投資人。安集科技成立於2007年,主要從事太陽能電池模組製造,除以自有品牌Anji銷售外,亦提供客製化代工服務,並布局太陽能電場投資;其投資標的主要集中於綠能領域,涵蓋太陽能與儲能相關新創企業。
另一家積極投入綠能產業的企業投資人為泓德能源科技股份有限公司,累計參與22件投資案。泓德能源主要從事太陽能光電及儲能案場的開發、設計與工程統包,並逐步建立兼具長期營運、穩定現金流與交易收益潛力的永續營運模式。2026年5月,泓德能源舉辦「HDRE NEXT.能源轉型進行式」論壇,展現其歷經十年發展後,已由再生能源開發商逐步轉型為國際級智慧電力服務平台,並持續布局下一階段的能源轉型市場。投資參與筆數居次者為VC(創投),累計參與163件投資案,約占19%,平均投資金額達1,064萬美元,高於企業/企業創投,顯示創投仍是協助新創企業取得成長資金、推動技術商業化及擴大營運規模的重要力量,最活躍的創投投資人為富邦金控創投,累計參與21件投資案;其次為中華開發8件,以及國泰創投與華南金創投各7件。國發基金在永續產業的累計投資參與筆數達49件,占整體約6%,平均投資金額為631.93萬美元。
雖然投資件數及平均規模相對有限,但國發基金仍具政策引導與市場補充功能,有助於支持具發展潛力的新創企業,並帶動民間資金投入相關產業。海外投資人累計參與27件投資案,占整體約3%,但平均投資金額達3,226萬美元,為各類投資人中最高,其中,唯一參與兩件以上投資案的海外投資人為Arm IoT Fund,兩件投資均投入聯齊科技股份有限公司。Arm IoT Fund為由英國ARM相關生態系所推動的投資基金,主要聚焦於物聯網、人工智慧、半導體及智慧裝置等領域的新創企業。該基金結合ARM在低功耗晶片架構、嵌入式系統及物聯網生態系的技術優勢,投資具成長潛力的科技新創,並協助其連結全球產業資源與市場機會。2020年及2021年,Arm IoT Fund連續兩輪投資聯齊科技股份有限公司,顯示海外投資人對其技術發展與市場潛力具一定程度的認可。
 註:1.資料收集期間為2015/01/01至2025/12/31。
三、永續綠能領域未來展望
在淨零轉型政策持續推進、企業減碳需求升溫,以及綠色金融資源逐漸到位的帶動下,臺灣永續發展與綠能領域新創的投資市場仍具發展潛力。由環境部主導、國家發展基金挹注新臺幣100億元設立的「臺灣綠色成長基金」,已於2025年正式啟動。該基金預計透過為期10年的綠色成長投資方案,結合政府資金與創投機制,引導民間資本投入淨零永續相關新興產業,可望進一步完善國內永續與綠能新創的投資環境。不過,永續發展與綠能涵蓋的技術、應用場域及產業條件有所不同,未來的市場機會與投資重點亦須分別觀察。
就永續發展領域而言,隨著歐盟碳邊境調整機制(CBAM)於2026年正式實施、臺灣碳費制度逐步推動,以及全球對企業漂綠(Greenwashing)行為的監管日益嚴格,企業對供應鏈減碳、碳盤查、永續資訊揭露及碳管理的需求預期將持續增加。在此趨勢下,負碳技術,包括碳捕捉、再利用與封存(Carbon Capture, Utilization and Storage, CCUS),以及循環經濟、低碳製造、能源管理與碳管理等解決方案,均有機會受惠於高排放產業的轉型需求,進而帶動相關新創企業的市場發展。
此外,近年全球永續投資的關注焦點也逐漸由「淨零排放(Net Zero)」延伸至「自然正成長(Nature Positive)」,涵蓋水資源管理、韌性農業、極端氣候調適及自然碳匯監測等領域,顯示永續投資範疇正由碳排放管理,進一步擴展至生態環境與氣候韌性。不過,部分相關領域仍處於發展初期,未來能否形成穩定的市場需求與投資動能,仍取決於政策誘因、產業應用及技術驗證的推進情形。
就綠能領域而言,根據《2026年永續與風險管理發展展望》,隨著我國再生能源發電占比預估於2026年提升至20%,能源轉型正由過去較著重單一能源技術,逐步轉向多元能源組合與系統整合。除持續推動太陽能外,地熱、氫能等前瞻能源,以及整合分散式能源、儲能與需量反應的虛擬電廠(Virtual Power Plant, VPP)與智慧電網技術,均被視為提升能源韌性與電力調度效率的重要發展方向。
隨著再生能源占比提高,市場需求亦可能由單純擴充發電設施,進一步延伸至儲能、電網整合、能源管理及電力交易等應用。然而,此類技術多涉及較高的資本投入、基礎建設及法規制度配合,其市場發展速度與投資效益,仍將受到政策延續性、建置成本及商業模式成熟度等因素影響。
綜合而言,在政策支持、企業轉型需求與綠色資本投入等多重因素帶動下,臺灣永續發展與綠能新創投資仍具成長空間。其中,永續發展領域的市場機會,主要來自法規遵循、供應鏈減碳及企業永續管理需求;綠能領域則更著重能源供給、儲存、調度及系統整合能力。
由於永續發展三構面,以及儲能、太陽能等不同子領域的發展條件與市場成熟程度不一,資金配置亦可能隨景氣變化、投資人風險偏好及各產業發展進程而有所調整。未來,如何持續引導資金投入兼具環境效益、技術可行性與商業化潛力的創新解決方案,並建立更完整的政策、產業與資本市場支持體系,將是推動臺灣永續與綠能新創生態系持續發展的重要關鍵。
參考資料
- Business insider,「台灣永續醫療元年 南光醫藥、配客嘉攜手12家醫療院所共築首屆醫療綠色循環圈強強聯手,北中南指標院所響應供應鏈綠色轉型,實踐減碳50.6%永續承諾」,2026/1/7,https://www.businessinsider.tw/article/1882
- Chen Kobe,「台灣固態電池廠輝能科技,前往美國那斯達克上市」,科技新報,2026/5/28,https://technews.tw/2026/05/28/prologium-solid-state-battery-goinig-nasdaq/
- Dealroom.co(2026),〈Climate Tech〉,https://dealroom.co/guides/climate
- FinTech Global(2025),〈Is ESG investing going out of favour in 2025?〉,https://fintech.global/2025/03/05/is-esg-investing-going-out-of-favour-in-2025/
- 林致遠,「強強聯手!配客嘉 PackAge+ 攜手 MOMO 共築電商循環包裝新標竿,推動綠色消費新日常」,報新聞,2026/2/9,https://www.contentplatform.info/articles/426827/426827/
- 財訊新聞中心,「台日合作再添一椿!日本瑞翁攜泛亞應用 搶進高端電池關鍵材料市場」,財訊,2025/5/12,https://www.wealth.com.tw/articles/4cc7b766-73f5-4886-bd9e-c0bbe3bc2816
- 曾令懷,「AAMA台北搖籃計畫第15期名單出爐:24組入選、醫療科技創歷屆新高」,Meet創業小聚,2026/6/18,https://meet.bnext.com.tw/articles/view/53309
- 曾令懷,「gogoout宣布完成股感領投天使輪募資,加強佈局日韓泰租車市場」,Meet創業小聚,2025/6/16,https://meet.bnext.com.tw/articles/view/52418
- 曾令懷,「配客嘉1億元募資背後:除了ESG和減碳,他們到底賣了哪些企業看重的『經濟價值』?」,Meet創業小聚,2025/11/3,https://meet.bnext.com.tw/articles/view/52792
- 勤業眾信,「2026年永續與風險管理發展展望」,Deloitte,2026/1/9,https://www.deloitte.com/tw/tc/issues/climate/sustainability-services-group/ssg-update-2601-1.html
- 臺大風險中心(2025)。《第四屆2025企業永續揭露準備度調查——善用國際永續蹉跎契機加速淨零轉型》報告
- 鄭國強,「首家台灣導電漿料廠進駐立陶宛 泛亞應用獲日本企業、中東歐基金投資」,信傳媒,2025/11/13,https://www.cmmedia.com.tw/home/articles/57964