【2026年臺灣新創投資趨勢年報-食農科技篇】投資邏輯轉變,商業驗證更受重視
全球食農科技(Agrifoodtech)領域在2025年進入更重視紀律與商業可行性的階段,募資總額雖持平,但資金流向轉向具備扎實科學基礎、合理經濟效益及清晰營收路徑的上游深科技企業。臺灣食農科技領域自2015年至2025年獲投總金額達6.92億美元,雖在2022年與2024年創下新高,但2025年市場明顯降溫。值得注意的是,2025年投資結構出現轉變,中位數創觀察期間新高,且成熟企業獲投比例首次超越早期新創,顯示投資人更重視商業驗證。臺灣的優勢在於結合ICT、精密機械等技術的跨域整合能力,尤其在上游深科技領域具備潛力,但中游科技及國際資金鏈結仍有拓展空間。
一、前言
「民以食為天」,農業與食品產業是維繫國民生活、經濟發展及社會穩定的重要基礎。然而,當前全球食農體系正面臨氣候變遷、極端天氣、人口結構改變、農業勞動力短缺、糧食供應不穩及生產成本上升等多重挑戰。如何在有限的土地、水資源與人力條件下,提升農業生產效率、確保食品安全並降低環境負擔,已成為各國政府與產業共同關注的重要課題。
隨著人工智慧、生物科技、物聯網及自動化技術快速發展,科技創新正重塑食物從生產、加工、運輸到消費的各環節,為食農產業帶來效率提升、永續轉型與商業模式創新的契機。然而,食農科技領域廣泛,各類企業的技術成熟度、資金需求與商業化週期各異;在全球資本市場趨於審慎之際,投資人也更加重視技術可行性、營運效率與商業驗證。
臺灣具備農業技術、資通訊、精密機械、生物科技及食品加工等產業基礎,有利於推動食農科技的跨域整合。近年國內已陸續出現運用人工智慧、自動化設備、生物技術及創新商業模式,解決農業生產、食品供應鏈與餐飲服務痛點的新創企業。在全球食農科技投資轉向之際,臺灣的投資趨勢、資金流向與投資者結構,值得進一步觀察。
本文首先說明全球食農科技領域的早期投資趨勢,接著參考AgFunder分類架構,盤點2015年至2025年臺灣食農科技領域的獲投概況、企業輪廓與投資者樣貌,並介紹2025年具代表性的亮點獲投企業,最後歸納市場發展趨勢與值得關注的議題,提供新創企業、投資機構及相關政策單位參考。
二、全球食農科技領域早期投資趨勢
根據美國農業食品科技投資研究機構AgFunder於2026年3月發布之《2026年農業食品科技投資趨勢報告》顯示,2025年全球農業食品科技(Agrifoodtech)募資總額達162億美元,較前一年小幅下降3%,整體投資規模大致持平,但資金配置方向已出現明顯轉變。投資人不再盲目追求規模擴張,而是更傾向將資金投向具備扎實科學基礎、合理單位經濟效益與清晰營收路徑的企業,顯示農業食品科技正進入更重視紀律與商業可行性的階段。
上游新創,亦即為農場、食品生產與生物系統開發技術的企業,在2025年共獲得90億美元投資,較前一年成長7%,即使交易件數下降12%,仍顯示資金正向更具技術含量的標的集中。報告同時指出,過去不計代價追求成長、特別是資助外送與生鮮電商平台的資本熱潮正在退場,而2025年最大筆募資案Wonder的6億美元D輪,規模仍較2021年該產業單輪高峰縮水80%。
AgFunder在年度報告中首度加入專門的深科技分析,並回溯近10年資料;結果顯示,深科技在農業食品科技投資交易中的占比,已由22%穩定升至32%。種子輪深科技新創的平均募資規模比非深科技新創高出78%,反映投資人確實青睞由科研驅動、具技術門檻的企業。然而,2025年沒有任何一家深科技公司單輪募資突破2億美元,說明成長階段資本仍偏謹慎,市場正在等待更多商業化證據。
在募資結構變化方面,報告也特別強調債務融資的重要性正在上升,2025年債務融資占整體募資額的18.2%,創下十年來最高占比,與此同時,農業食品領域的氣候科技募資回升至39億美元,較前一年成長39%,顯示具備減碳、永續與效率改善效益的技術,仍是資本市場的重要配置方向。
從地區來看,美國仍以59億美元居全球之首,但較前一年下降8%,代表其仍是核心市場,但資金熱度已不如過往。相較之下,中國、南韓與澳洲呈現最強勁成長,非洲募資額達2.6億美元、年增30%,顯示新興市場在上游農業投入、金融科技與技術導入方面,正逐步成為新的投資前沿。
整體而言,農業食品科技領域雖仍蘊藏龐大機會,但2025年的市場訊號清楚顯示:資本不再獎勵單純的故事與速度,而是更偏好能以科學、效率與可持續商業模式驗證價值的公司。未來真正具吸引力的標的,將是能把深科技、債務工具與氣候解方結合起來,並在全球供應鏈重組中建立長期競爭優勢的企業。
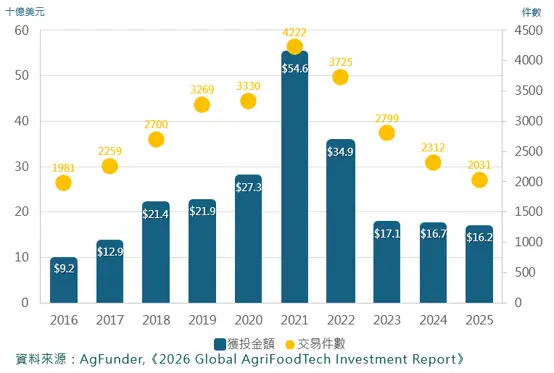
圖1全球農業食品科技獲投金額(2016-2025)
三、臺灣食農科技領域早期投資趨勢分析
(一) 領域範疇
本文所定義的食農科技企業,為具有技術創新或商業模式創新者。此外,參考AgFunder分類,可依產業供應鏈區分為:上游科技,包括:農業生技、農產品市場及金融科技、生質能源及生物材料、農場管理軟體、感測及物聯網技術、農場機器人、機械及設備、新型農場系統、創新食品;中游:科技、其他,如酒類管理;下游科技,包括:店內零售及餐廳科技、電商、家庭及餐廳烹飪科技、線上餐廳及食材包、雲端零售基礎設施,如下圖所示:
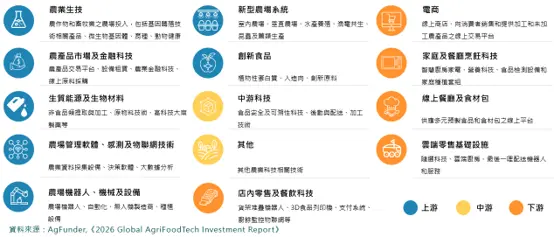
圖2 臺灣食農科技領域範疇
(二) 食農科技領域獲投趨勢分析
臺灣食農科技領域自2015年至2025年12月的獲投交易共254件,占臺灣早期投資交易約5.00%,獲投金額共計6.92億美元,占已揭露之早期投資總金額3.20%。
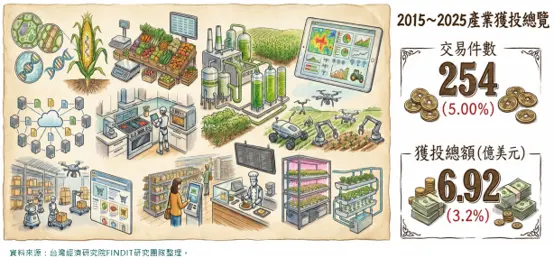
圖3 2015年-2025年臺灣食農科技領域獲投總覽
1.臺灣食農投資創高後急降
近年臺灣食農新創的資金版圖,走出一條先揚後抑的曲線。2015年僅11件獲投案件,揭露金額1,697.08萬美元,規模有限;此後市場逐年加溫,至2022年攀升至1.25億美元,單年成長逾65%,創下歷史新高。然而榮景未能延續,2023年隨即回落26%,降至9,161萬美元;所幸2024年強勢反彈,獲投件數衝上38件的歷史新高,總金額也同步突破至1.36億美元,再度改寫紀錄。只是這波榮景並未延續至2025年,該年市場明顯降溫,交易總額大跌近50%,僅剩6,850萬美元;件數也從前一年的38件驟減至23件,金額與件數雙雙寫下近5年、近4年來的新低。深入觀察各年金額波動,上述漲跌的關鍵往往在於當年是否出現指標性的大型交易,而非案件數量本身的增減。
以2018年為例,該年獲投件數僅較2017年增加5件(共18件),交易總額卻翻倍成長,主因是農業生技公司地天泰單筆拿下新臺幣3億元(約981.5萬美元)的A輪資金,大幅拉高全年水位;相對地,2019年雖案件數量增加,但單筆規模普遍偏小,總金額反而不及前一年,凸顯「件數」與「金額」未必同步的現象。細究2022年創下新高原因,關鍵在於疫情趨緩後投資信心回溫,智慧農場、農業生技、雲端廚房與創新食品等賽道同步受到資金青睞,其中最受矚目的是智慧自動化飲料機器人業者百睿達(Botrista Technology),單筆B輪即達3,800萬美元。2024年7月,該公司再拿下6,500萬美元C輪資金,進一步推升當年整體交易額至1.36億美元的新高點,再次印證單一重量級交易對全年數字的牽動力。
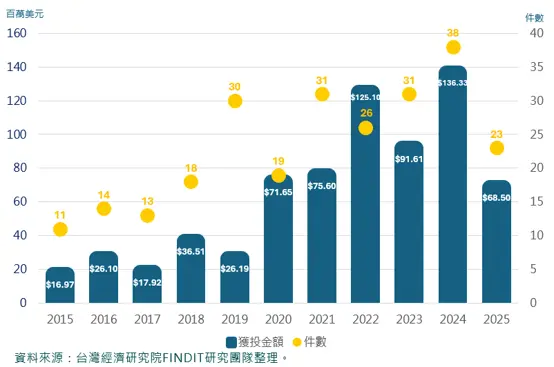
圖4 2015年-2025年臺灣食農科技領域早期投資趨勢
2.平均數縮、中位數升:缺乏巨額交易支撐,2025年資金分布趨於均勻
由2015至2025年臺灣食農科技領域獲投金額觀察,各年度平均數均高於中位數,顯示投資金額分布長期受少數大型投資案件拉高。2015至2019年間,平均獲投金額大致介於1.01百萬至2.03百萬美元,整體規模相對平穩;2020年起投資熱度明顯升高,平均數增至3.98百萬美元,並於2022年達到5百萬美元的高峰,但同年中位數僅1.01百萬美元,反映大型案件對整體數據影響甚鉅。2023年平均數回落至3.27百萬美元,2024年則回升至3.90百萬美元,但「平均數遠高於中位數」的結構始終未變。
然而,這樣的常態在2025年出現明顯翻轉。當年平均數雖降至3.11百萬美元,中位數卻不減反增,逆勢攀升至1.50百萬美元,創觀察期間最高紀錄,使平均數與中位數的差距大幅收斂,較2022年兩者的懸殊落差,2025年的收斂格外突出。這意味著過去仰賴少數巨額交易撐起整體數字的模式明顯鬆動,取而代之的是一般案件獲投規模普遍墊高、資金分布趨於均勻的樣貌,臺灣食農科技投資生態似正從「集中依賴」邁向「普遍成長」。
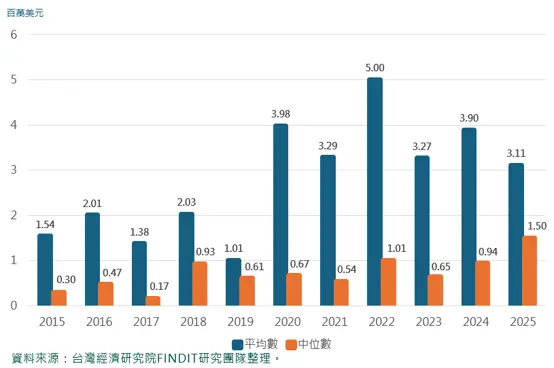
圖5 2015年-2025年臺灣食農科技領域獲投統計-平均數與中位數
3.投資高度集中三大領域
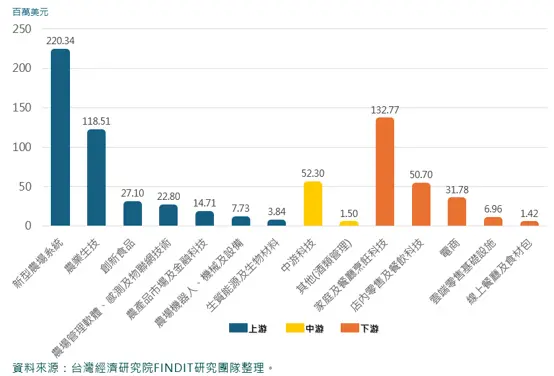
從各次領域獲投分布來看,資金明顯集中於上游技術,累計獲投約4.15億美元,占整體六成。其中,「新型農場系統」以2.2億美元居各次領域之首,顯示室內農場、垂直農業、水產養殖及漁電共生等新型生產模式最受投資人關注;其次為下游的「家庭及餐廳烹飪科技」,獲投約1.33億美元,以及上游的「農業生技」,獲投約1.19億美元,前三大領域合計占整體約68%,反映投資高度集中於具規模化潛力的生產系統、生物技術及餐飲應用。
兩項上游領域合計占上游投資約82%,顯示上游資金高度集中於「新型農場系統」與「農業生物」;中游方面,「中游科技」獲投約5,230萬美元,主要涵蓋食品加工、物流配送與食品安全等技術;下游則以「家庭及餐廳烹飪科技」、「店內零售及餐飲科技」及「電商」較受青睞。顯示目前臺灣食農科技投資仍以生產端創新及餐飲消費應用為主要布局方向。
4.上游件數居冠,2025年中游首度超越下游
就獲投件數分布來看,上游領域的成長最為明顯,獲投件數由2015年的5件增加至2024年的24件,且2020年起至2025年為各年度占比最高的領域,顯示投資人愈來愈重視農業生技、智慧農業設備、農場管理技術、新型農場系統及創新食品等具技術門檻與研發價值的項目。相較之下,下游領域在2019年以17件達到高峰,2020年後獲投件數皆低於上游領域,2025年僅3件,創下歷年最低;中游領域長期維持較低水準,但2025年增加至4件,為觀察期間最高。近幾年臺灣食農科技投資重心已逐漸由消費端及通路應用轉向上游技術創新,反映市場更傾向投入具有核心技術、產業升級及長期成長潛力的企業。
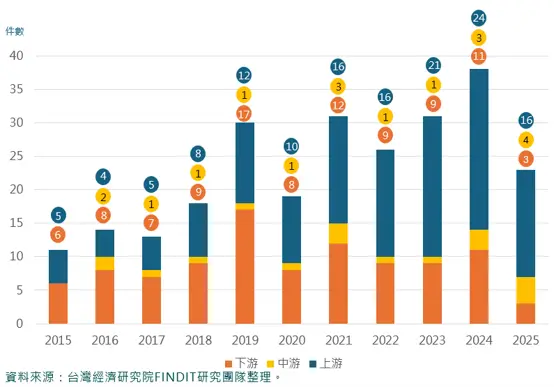
圖7 2015年-2025年臺灣食農科技領域各年度獲投件數
5.上游主導資金流向,下游大案帶動波動
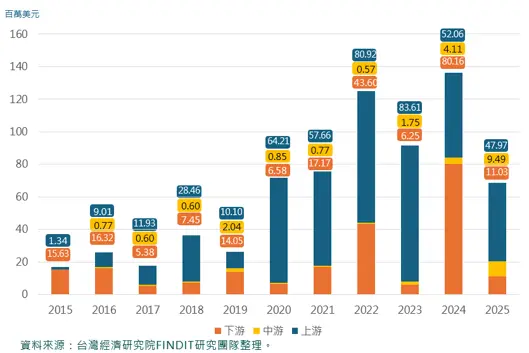
從資金流向分析,上游領域長期為主要資金流向,2020年至2023年獲投金額均占整體多數,其中2023年達8,361萬美元,反映市場對技術研發型項目的持續投入。下游領域則於2022年及2024年明顯增加,主因是百睿達有限公司(Botrista)分別在2022年B輪與2024年C輪,各拿下3,800萬與6,500萬美元的大型募資,帶動下游資金驟增,2024年更以8,016萬美元一舉超越上游,成為當年度投資成長的主要來源。中游領域整體規模相對有限,但2025年增至949萬美元,為觀察期間最高。整體而言,臺灣食農科技投資雖長期以上游領域為主軸,但個別年度仍可能因單一大型交易而出現結構性變化,顯示資金流向對重量級投資案的敏感度相當高。
6.投資結構由早期新創轉向成熟期新創
2015年至2023年間,臺灣食農科技獲投企業以成立5年內的新創為主,占比介於69%至95%,其中2020年與2021年分別達95%及90%,顯示早期投資長期為市場主要動能。然而,自2024年起,成立5年以上企業的獲投件數明顯增加,由2023年的5家增至2024年的17家,占比升至45%;2025年更以13家、57%的占比首度超越成立5年內企業。近兩年投資結構逐漸由早期新創轉向發展較成熟的新創,反映投資人可能更重視已具商業驗證、營運基礎及成長能見度的標的。
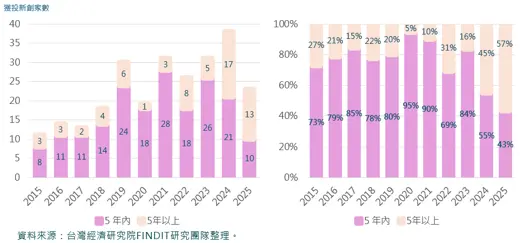
圖9 2015年-2025年臺灣食農科技領域獲投統計成立5年內獲投企業占比分布
7.獲投高度集中於早期,中後期動能有限
2015年至2025年間,臺灣食農科技獲投案件輪次皆以早期階段為主,平均約為84.6%,其中2023年更達97%,顯示市場資金長期集中於A輪以前的新創企業。中期投資(B輪~C輪)占比相對有限,多數年度低於15%;後期投資則僅於2018年占6%,其餘年度未見明顯案件。其他未揭露輪次或策略性投資占比波動較大,2019年達23%,2025年亦占9%。由此可見,臺灣食農科技投資仍具有高度早期化特徵,反映市場持續挹注新創初期發展,但中後期企業規模化成長的投資動能仍相對有限。
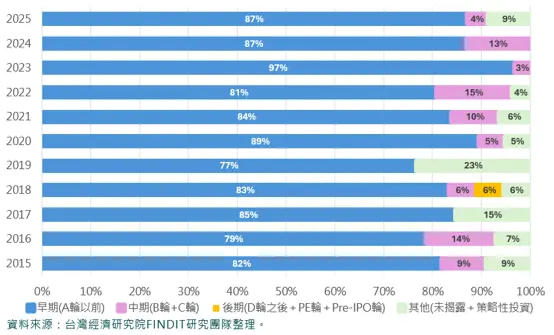
圖10 2015年-2025年臺灣食農科技領域獲投統計-投資階段(依件數)
8.獲投金額主要受少數大額案件拉動
若以獲投金額觀察,2022年後資金結構出現明顯轉向,中期投資占比快速提升,2022年至2024年分別達70%、72%及62%,主要受到少數大筆獲投案件拉動,並不代表整體獲投企業已全面進入中後期階段。2025年則呈現較特殊的結構,其他類型投資占比達50%,早期投資占40%,中期僅10%,與未揭露輪次或策略性投資案件有關。
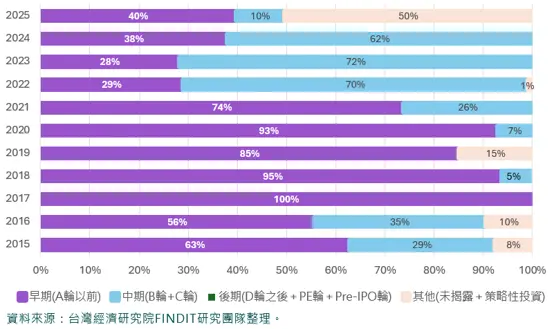
圖11 2015年-2025年臺灣食農科技領域獲投統計-投資階段(依金額)
9.交易規模小額為主,成長型投資相對不足
2015年至2025年間臺灣食農科技獲投交易以小額投資為主,其中交易規模低於100萬美元者約占五成,100萬至200萬美元者占約16%,兩者合計約三分之二。隨著交易金額提高,案件占比逐步下降,200萬至700萬美元的案件約占16%,而700萬美元以上交易僅占少數;另有約一成案件未揭露投資金額。若與前述交易輪次結構相互對照,可以發現早期案件占比偏高與交易規模偏小的趨勢一致。換言之,無論從交易件數或獲投金額觀察,支撐新創邁向中後期擴張的投資動能皆相對有限。
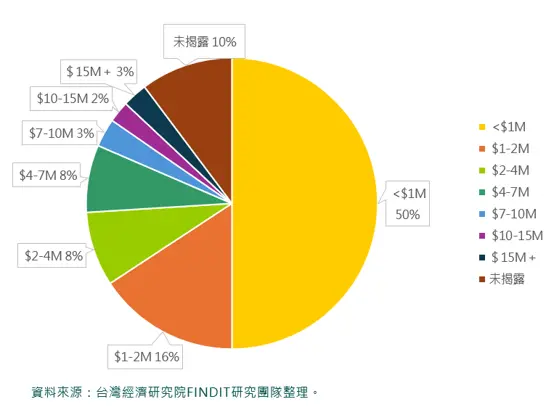
10.2025年交易規模中大型投資案增加
以年度分析,臺灣食農科技獲投交易各年度皆以100萬美元以下案件為主,其中2019年約占七成,但各年度交易規模分布呈現波動,2020年及2022年在400萬美元以上的案件占比相對提高;2023年則再度集中於200萬美元以下。2025年100萬美元以下案件占比降至約35%,為歷年最低,200萬至700萬美元案件比重同步增加,反映當年度交易規模較過往更為多元。整體而言,臺灣食農科技投資仍以早期、小額交易為核心,但近年逐步出現較多中大型投資案。
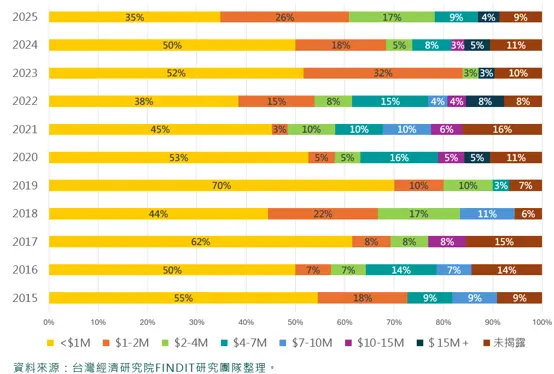
圖13 2015年-2025年臺灣食農科技領域獲投之交易件數結構-分年度
11.食農科技領域獲投企業輪廓圖
從獲投企業輪廓圖來看,臺灣食農科技新創主要集中於上游的農業生技與新型農場系統,以及下游的電商、店內零售及餐飲科技;相較之下,中游科技之其他類別中的酒類管理企業數量最少。
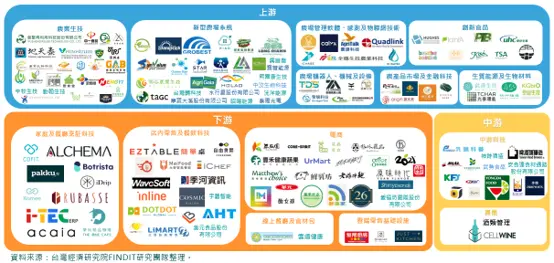
圖14 2015年-2025年臺灣食農科技獲投企業輪廓圖
四、年度亮點新創個案
依據FINDIT團隊蒐集之公開資訊,2025年獲投金額達200萬美元以上之亮點新創如下;未公開或涉及保密限制之獲投案件不在此列。
1.百睿達有限公司/674萬美元/C輪
百睿達有限公司(Botrista Technology Taiwan Co., Ltd.)成立於2018年,主要透過自主研發的自動化飲料系統,提供配方設計、菜單開發、設備導入及供應鏈管理等一站式解決方案。其系統可簡化飲品製作流程與人員訓練需求,在維持產品標準化的同時保留客製化彈性,協助餐飲業者提升營運效率及飲品品質。公司目前以美國為主要市場,服務範圍已涵蓋美國東、西岸多家知名連鎖餐飲集團,並完成逾百個據點導入,另同步拓展亞洲市場。
百睿達於2024年完成6,500萬美元C輪募資,由Jollibee Foods Corporation(JFC,快樂蜂集團)領投;由於該輪募資尚未完全完成,公司於2025年持續募集C輪資金,再度獲得JFC及Dunamu & Partners投資,募資金額達674萬美元。本輪資金預計用於三大面向,包括擴充團隊規模、發展AI技術,以及強化產品研發與全球供應鏈布局。其中,公司將運用既有營運與消費數據,透過AI分析提升飲品開發及客戶需求預測的精準度,並進一步將冷飲供應鏈由區域市場拓展至全球,以支撐後續國際市場擴張。
2.饌元股份有限公司/230萬美元/未揭露輪次
饌元股份有限公司(JUAN YUAN LIMITED)成立於2013年,主要經營健康食品與運動營養電商,透過UrMart平台整合「早餐吃麥片」、「運動吃蛋白」等主題通路,並經營TRYALL高蛋白營養補給品牌,產品涵蓋麥片、乳清蛋白、植物性蛋白及蛋白零食等。
公司以垂直電商模式串聯產品選品、自有品牌開發、數位行銷與線上銷售,聚焦健康飲食及運動營養需求。饌元股份有限公司2025年4月宣布完成新一輪7,500萬元策略募資,由中租集團旗下專注健康醫療的仲安生醫策略領投,豐寶資產與騰瑞資本共同參與本輪募資。資金將聚焦「品牌深化」、「通路拓展」、「國際佈局」三大核心,全面強化營運體質,加速市場滲透,推動饌元邁向全方位健康品牌之路。
3.威凜科技股份有限公司/200萬美元/Pre-seed輪
威凜科技股份有限公司(Valiant Technologies Co., Ltd.)於2024年成立,主要透過人工智慧、無人機、雷達及感測技術,為遠洋商業漁業提供魚群偵測與定位解決方案,應用標的包括鮪魚等高經濟價值魚種。其技術可協助漁業業者提升搜尋效率、降低航行與捕撈成本,並減少不必要的燃料消耗,推動遠洋漁業朝向智慧化及永續化發展。
2025年3月宣布完成200萬美元pre-seed輪募資。投資方包括SparkLabs Taiwan、日本專注無人機產業的創投公司DRONE FUND以及多位天使投資人,其中包含暢銷遊戲《吉他英雄》(Guitar Hero)創辦人黃中凱和Twitch共同創辦人林士斌。威凜科技將利用這筆資金加速產品開發與市場拓展,目標是打造更永續、更高效的商業漁業模式。
4.美商渴望智能販賣機股份有限公司/200萬美元/種子輪
美商渴望智能販賣機股份有限公司(Crave Robotics Inc.)是百睿達原班團隊於2024年成立的新延伸品牌,並於臺灣設立分公司,主要開發AI智慧熱食販賣機「CraveBot」。該設備整合自動化加熱、冷鏈物流及智慧硬體技術,可於約3分鐘內完成冷凍餐點加熱,全天候供應早餐、點心、甜點及正餐。目前CraveBot已部署於美國南加州15個場域,涵蓋大專校院、企業辦公空間、飯店及運動場所等。
公司於2025年3月完成200萬美元種子輪募資,投資人包括SparkLabs Taiwan、500 Global、供應鏈合作夥伴Onus Global Fulfillment Solutions,以及日本三普旅遊集團。資金將用於擴大CraveBot的市場布局,並以美國飯店及校園市場為主要拓展方向。目前公司已進駐Embassy Suites by Hilton等飯店場域,期望透過智慧販賣設備與餐飲供應鏈整合,建構新型態的即食餐飲通路。
值得注意的是,百睿達與美商渴望智能販賣機出自同一創辦團隊,兩家公司皆自成立初期即鎖定美國市場,並同步整合國際資金、供應鏈夥伴及在地通路資源。此一發展軌跡顯示,創辦團隊是否具備「Go Global」的企圖與布局能力,可能影響企業的成長速度與市場規模;若能及早以國際需求規劃產品、商業模式及供應鏈,亦較有機會獲得國際投資人與策略夥伴的關注,進一步形成資金與市場相互推進的成長動能。
五、投資者樣貌
(ㄧ) 投資者結構由VC轉向C/CVC主導
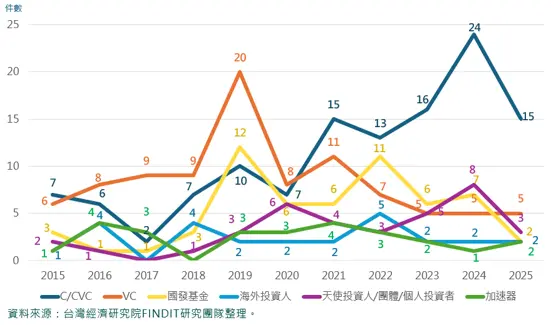
2015年至2025年間,臺灣食農科技投資者結構逐漸由創投(VC)主導轉向企業及企業創投(C/CVC)積極參與。VC參與件數於2019年達20件高峰,其後整體回落,2023年至2025年均維持在5件;相較之下,C/CVC自2021年起成為最主要的投資者類型,2024年增至24件,創觀察期間新高,2025年雖降至15件,仍居各類投資者之首。
國發基金參與件數呈現波動,2019年及2022年比較多,分別達12件與11件;天使投資人、團體及個人投資者則於2024年增至8件後,2025年回落至3件。海外投資人與加速器的參與件數相對有限,多數年度維持在5件以下。整體而言,C/CVC已成為近年推動臺灣食農科技投資的重要力量,反映產業投資逐漸重視策略合作、技術整合及市場資源鏈結。
(二) 投資結構趨多元,國際資金仍有拓展空間
2015年至2025年間臺灣食農科技投資以企業及企業創投(C/CVC)參與最為積極,累計122件、占34%;其次為創投(VC),共93件、占26%,兩者合計達六成,顯示民間企業與專業創投為市場主要資金來源。國發基金參與58件、占16%,反映政策性資金亦扮演重要支持角色;天使投資人、團體及個人投資者占10%,海外投資者與加速器則各占7%。
整體而言,臺灣食農科技投資已形成以企業策略投資及創投資金為核心、政府基金與早期投資機構共同參與的多元投資結構,未來若能進一步深化與海外投資者的鏈結,可望為產業注入更多元的國際資源與成長動能。
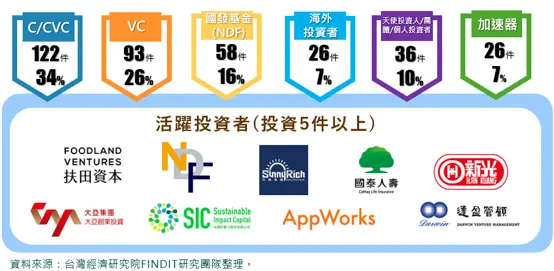
圖16 2015年-2025年臺灣食農科技領域獲投統計-投資人分布
六、結論與展望
綜觀2015年至2025年臺灣食農科技領域的投資軌跡,市場已從早期規模有限、案件零星的萌芽階段,逐步發展為具一定深度與多元性的投資生態,但同時也呈現出與全球趨勢相呼應的謹慎化轉向。這股轉向不是產業的警訊,而更接近一次體質調整。
(一) 臺灣食農科技邁入商業驗證新階段
臺灣食農科技投資雖在2022年與2024年兩度創下歷史新高,2025年卻出現交易件數與金額同步大幅下滑的情形,反映在全球資本市場趨於審慎、缺乏超大型交易挹注的背景下,臺灣食農科技投資的年度表現高度仰賴少數重量級案件,市場尚未建立起穩定而持續的資金動能。但值得留意的是,2025年整體金額雖縮水,中位數卻創下觀察期間新高,同時投資階段首度由成熟企業(成立5年以上)超越早期新創,兩者合起來看,說明投資人選擇標的的邏輯正在改變:從單純押注早期潛力,轉向重視商業驗證、營運基礎與規模化能見度的成熟型企業。這與全球AgFunder報告所指出資金轉向「重視科學基礎、單位經濟效益與清晰營收路徑」標的的方向一致。
對臺灣而言,這代表未來真正能走向國際的新創,將是那些已經度過概念驗證期、具備實際客戶與現金流的公司,而非單純燒錢衝場域數的團隊,臺灣食農科技正從「政策補助導向」的早期萌芽,邁入「商業驗證導向」的下一階段。
(二) 上游深科技,是臺灣最具辨識度的輸出能力
在投資布局上,資金與案件數量長期集中於上游技術,尤其新型農場系統(室內農場、垂直農業、水產養殖、漁電共生)、農業生技及下游家庭與餐飲烹飪科技三大領域合計占整體近七成。這個結構正好對應臺灣的既有優勢:結合ICT、半導體檢測技術與精密機械的跨域整合能力,是其他國家較難在短時間內複製的組合。威凜科技運用AI、無人機、雷達技術做遠洋漁業魚群偵測,正是這種跨域優勢具體而微的縮影,把原本用於資通訊或國防的感測技術,轉譯成農漁業的生產力工具。
未來若能複製這類「非典型跨域」的技術路徑,臺灣有機會在深科技占比持續攀升的全球賽道中,找到屬於自己的利基,而不必與資金雄厚的美、中市場正面競爭規模。相較之下,中游食品加工、物流及食品安全等領域獲得的資金挹注相對有限,顯示臺灣食農科技投資主要集中於上、下游,中游科技的獲投企業及資金占比相對較低。未來若能擴大對食品加工、供應鏈管理、冷鏈物流、品質檢測及食品追溯等技術的投資,將有助於提升中游領域的創新能量,並使臺灣食農科技的投資版圖更加完整。
(三) 國際化並非無先例,而是需要被複製
百睿達(Botrista)的案例值得特別關注。公司自成立初期即以美國為主要市場,並獲得快樂蜂集團(JFC)等國際策略投資人支持,顯示臺灣食農科技具備進入國際主流市場的潛力,只是這類「從臺灣出發、直接以海外市場為主戰場」的案例目前仍屬少數。
值得注意的是,同一創辦團隊於2024年再成立美商渴望智能販賣機,延續以美國市場為核心的發展策略,並在種子輪即獲得臺灣、美國及日本投資人參與。兩家公司的發展軌跡顯示,創辦團隊若從創業初期便具備「Go Global」的企圖,並依據海外需求規劃產品、供應鏈及通路布局,將有助於擴大企業的成長空間,也較有機會獲得國際投資人與策略夥伴青睞。若此類「臺灣供技術、海外拓市場」的合作模式能由更多民間新創複製,而不僅見於政府推動的國際合作計畫,將可能成為臺灣食農科技邁向規模化與國際化的重要路徑。
(四) 資金結構轉變:機會與隱憂並存
投資者結構由創投主導轉為企業及企業創投主導,某種程度上是好消息,代表產業龍頭願意用策略投資的方式,把食農新創納入自身供應鏈與通路體系,這種「產業母雞帶小雞」模式,能讓新創更快取得通路、生產與市場驗證資源,反映產業資金愈趨重視策略合作與技術整合,而非單純財務性投資。
但隱憂在於,海外投資人與加速器參與比例始終偏低(各僅占7%),顯示臺灣食農科技新創在對接國際資金與拓展海外市場方面,仍有進一步努力的空間,這也是臺灣食農科技的最大結構性缺口。若缺乏國際資本的參與,新創即使有好的技術,也可能在拓展海外市場時,面臨在地化知識、通路資源與資金規模的三重關卡。
(五) 三個值得觀察的方向
1.深科技能否形成利基出口優勢
臺灣具備ICT、AI及感測等上游深科技優勢,是食農領域最具辨識度的出口能力,應鎖定利基市場以避免與大型市場正面競爭。
2.能否建立更多國際資金鏈結
國際資金不僅提供成長資本,也能串聯海外客戶、通路及產業網絡,協助臺灣食農新創拓展國際市場,百睿達的模式可供借鏡。
3.中游科技能否轉化為跨國解決方案
面對歐美、日本對食品安全、追溯及冷鏈的需求,臺灣能否強化中游科技量能,發展可跨市場導入的解決方案,將是後續觀察重點。
註釋:
- 本文收錄的「臺灣獲投企業」定義為:(1)公司註冊地點在臺灣或註冊地點在海外,但創辦人來自臺灣;(2)興櫃前或下市後的私募股權投資,不含債權、可轉換公司債、補助、ICO等;(3)不包含收購、母公司對子公司100%的投資。
- FINDIT研究團隊所收錄的臺灣獲投資料來源包括:(1)國際股權投資資料庫Crunchbase;(2)科技媒體或新聞媒體(數位時代、Inside硬塞的、工商時報、經濟日報等);(3)獲投企業提供(新聞稿、網站或臉書資訊、公開財報、主動提供給FINDIT);(4)國發基金季/年報、相關承辦的政府單位;(5)投資人(包括投資機構/投資公司新聞稿、網站、上市櫃公司財報轉投資資訊、投資人主動提供給FINDIT等);(6)經濟部商業發展署公司登記相關資訊;(7)新創案源整合平台。
參考資料:
- AgFunder, “2026 Global AgriFoodTech Investment Report”, Mar 2026, https://agfunder.com/research/agfunder-global-agrifoodtech-investment-report-2026/
- IPCC, “AR6 Fact Sheet: Food and Water”, 2022, https://www.ipcc.ch/report/ar6/wg2/downloads/outreach/IPCC_AR6_WGII_FactSheet_FoodAndWater.pdf
- IPCC, “Climate Change and Land: Summary for Policymakers”, 2019, https://www.ipcc.ch/srccl/chapter/summary-for-policymakers/
- FAO, “The State of Food and Agriculture 2025: Addressing Land Degradation Across Landholding Scales”, 2025, https://openknowledge.fao.org/server/api/core/bitstreams/c102eafa-bda6-4829-a58a-f0fd9831fe81/content
- 經濟部,「經濟部推動智慧農工跨域合作,以科技加乘設計推升農業永續發展」,2022/3/26,https://www.moea.gov.tw/MNS/populace/news/News.aspx?kind=1&menu_id=40&news_id=99370
- 林瑀恂,「【臺灣新創獲投-2024.06~07】近期獲投的臺灣新創亮點案件」,FINDIT平台,2024/8/12,https://findit.org.tw/tw/Res/2370
- 林瑀恂,「【臺灣新創獲投-2025.03~04】近期獲投的臺灣新創亮點案件」,FINDIT平台,2025/5/5,https://findit.org.tw/tw/Res/2438
- 曾令懷,「賣掉創業家兄弟、買回運動食品品牌,郭書齊再獲7,500萬元投資邁向下一階段」,創業小聚,2025/4/29,https://meet.bnext.com.tw/articles/view/52282
- OECD, “Start-Up Globalisation through Incubation and Acceleration”, May 2024, https://www.oecd.org/content/dam/oecd/en/about/projects/cfe/incubation-and-acceleration/Start-up-globalisation-through-incubation-and-acceleration.pdf
- European Commission, “Food Law General Requirements”, https://food.ec.europa.eu/horizontal-topics/general-food-law/food-law-general-requirements_en
- 農業部,「泰國農業部向我國學習農民e化財務管理,共同攜手邁向區域農業數位轉型」,2023/12/26,https://www.moa.gov.tw/theme_data.php?theme=news&sub_theme=agri&id=9309
- 日本農林水產省,「食品トレーサビリティについて」,2026/6,https://www.maff.go.jp/j/syouan/seisaku/trace/attach/pdf/index-219.pdf