【2026年臺灣新創投資趨勢年報-國防軍工篇】非紅強鏈引活水,智慧無人築鐵壁
全球地緣政治升溫,國防科技成為連結國家安全與創新資本的新興戰略領域。AI、自主系統、無人載具等技術的快速演進,促使新創企業成為國防創新的重要力量。2026年前五個月全球國防科技投資已突破146億美元,顯示資本市場正從消費科技轉向深科技創新。臺灣在地緣政治風險下,將國防軍工列為國家核心戰略,透過「軍用商規」等政策推動產業轉型,並結合半導體、資通訊優勢,發展軍民雙用技術。儘管投資多集中於早期階段,但無人載具、國防航太等領域展現出強勁的成長動能與國際合作潛力,預示臺灣將在全球非紅供應鏈中扮演關鍵戰略節點角色。
一、全球國防科技創投新浪潮
隨著近年全球地緣政治升溫,國防軍備競賽已逐漸從傳統軍事領域延伸至科技競爭、產業鏈布局與資本市場配置,國防科技(Defense Technology)正成為連結國家安全需求與創新資本的重要戰略領域。過去國防產業多以政府採購、大型軍工企業及長週期研發模式為主,然而隨著戰爭型態轉變與科技快速演進,人工智慧(AI)、自主系統、無人載具、衛星通訊及先進感測等新興技術逐漸改變現代戰場樣貌,也促使新創企業成為推動國防創新的重要力量。近年烏俄戰爭提供大量實戰案例,驗證低成本、高機動性的無人系統、人工智慧輔助決策及商業衛星影像等技術,已成為提升戰場透明度與不對稱作戰能力的重要工具;另一方面,中東局勢升溫,以及臺海與印太區域安全風險增加,亦促使各國重新檢視國防供應鏈韌性與自主創新能力。在此背景下,國防科技不再僅被視為傳統軍工領域,而逐漸轉型為結合深科技、雙重用途技術與新創商業模式的新興投資市場。
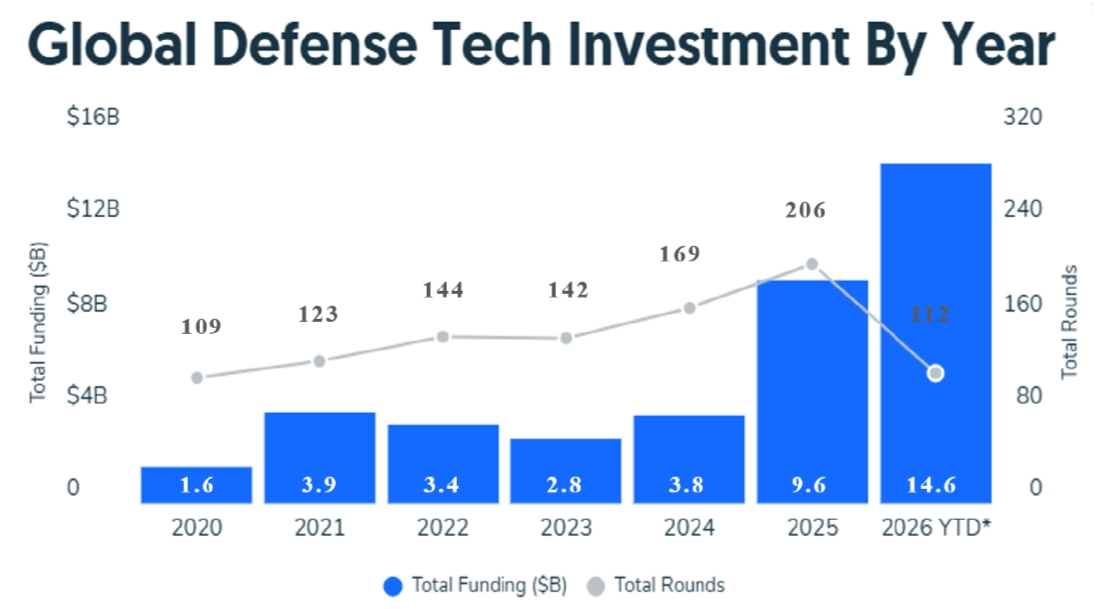
根據Crunchbase於2026年6月發布研究顯示,2026年前五個月全球軍事、國土安全及執法相關領域之投資金額已突破146億美元,較2020年的16億美元大幅成長,並在不到半年時間內超越2025年全年96億美元的投資規模,顯示國防科技已成為全球創投資金快速聚焦的重要領域。
此一資金流向變化反映,在國際安全環境高度不確定的情況下,投資人對具備戰略價值、技術壁壘及長期市場需求之國防科技企業給予更高評價,資本市場亦正從過去偏重消費科技與數位服務,逐步轉向支持能解決國家安全挑戰的深科技創新。近年大型國防科技新創企業的募資案例,亦充分反映市場對此領域的高度期待。
例如,國防科技獨角獸Anduril Industries於2026年5月完成50億美元H輪募資,公司估值達305億美元;自主航空系統開發商Shield AI於同年3月完成20億美元G輪募資;無人水面艦艇(Unmanned Surface Vessel, USV)業者Saronic完成17.5億美元D輪募資;無人機系統製造商Mach Industries亦完成3億美元C輪募資。此外,聚焦商業太空與國家安全應用的True Anomaly、Sierra Space及Vast等企業,也持續獲得大型資本投入。
上述案例顯示,全球投資人正積極尋找能同時滿足國防需求與商業市場擴張的新創企業,並將軍民雙用科技視為下一階段深科技投資的重要方向。
二、地緣動盪驅動臺灣國防軍工轉型
在地緣政治風險持續升溫的影響下,全球軍費支出呈現連年攀升態勢,2025年總額已接近2.9兆美元的歷史新高。觀察全球大國布局,美國以約9,540億至1兆美元的規模穩居榜首,重點維持全球兵力部署、核武嚇阻及太空與網路領域優勢;中國位居第二(約3,350億美元),近年持續以穩健幅度和總額增長推動軍隊現代化;俄羅斯受俄烏戰事影響,軍費大幅增加名列前三;印度、德國與日本等國亦積極擴充防禦能量。全球地緣動盪與強權競逐,徹底驅動了各國對於軍備升級與供應鏈韌性的剛性需求。
面對地緣風險升溫與美中博弈下「非紅供應鏈」的重組浪潮,位居第一島鏈關鍵樞紐的臺灣,國防軍工產業正迎來政策與資源雙重挹注的黃金轉型期。賴清德總統宣示「五大信賴產業」將國防軍工列為國家核心戰略,透過「國機國造、國艦國造」、無人機供應鏈建置與自主防衛技術研發,全面厚植國防自主實力,突顯出國防產業對「國家安全」與「產業創新」的雙重價值。在預算編列與資源配置上,政府展現出前所未有的自我防禦決心。根據行政院2025年8月21日討論通過,115年度國防預算按北大西洋公約組織(NATO)標準(含退除役官兵退休給付及海巡支出)計算達新臺幣9,495億元,占GDP比率推升至3.32%。政府積極推動「軍用商規」無人機採購釋單與「全社會防衛韌性」升級,打破過往封閉的傳統軍工體系,為民間科技新創開闢了直接參與國家防禦體系的戰略窗口。臺灣新創若能發揮半導體、資通訊(ICT)及高韌性精密製造等在地優勢,將AI自主導航、關鍵驅動核心與關鍵資安防護等「軍民雙用(Dual-use)」技術深耕落地,不僅能獲得本土策略資本的集中注入,更將在民主陣營建構「非紅供應鏈」的浪潮中,成為全球不對稱防禦與國土安全體系中不可或缺的戰略節點。龐大且具持續性的預算投入,將為臺灣國防軍工產業提供堅實的政策支撐與市場需求,預示其未來在技術創新、產業投資與國家戰略布局上勢不可擋。
三、臺灣國防軍工領域獲投概況
以下根據FINDIT團隊所彙整、收錄的資料,對臺灣國防軍工新創投資動向進行剖析,以進一步瞭解臺灣產業發展及目前市場新創焦點。
(一) 定義與資料來源說明
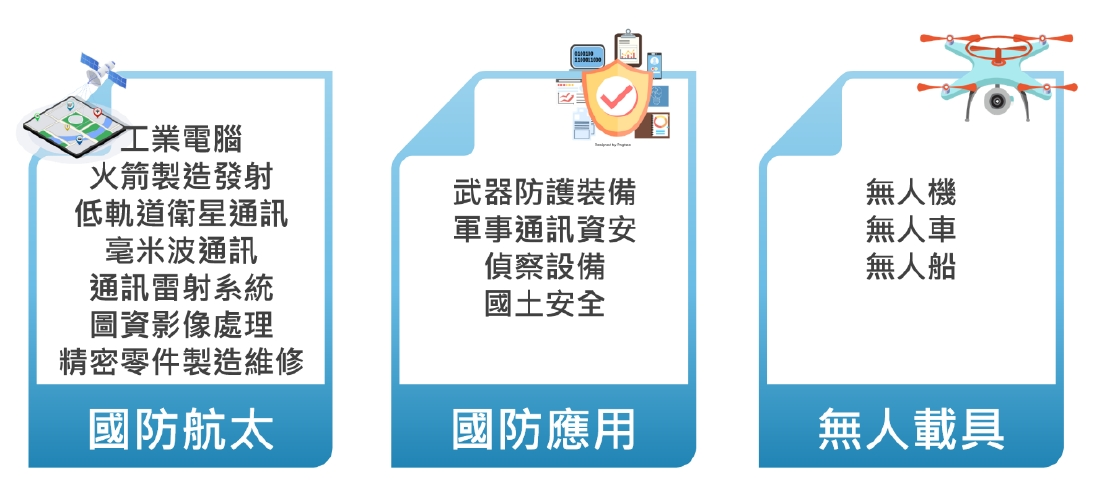
為使研究方向更加聚焦,並確保臺灣獲投統計數據具備精確性與參考價值,本文整合國家政策藍圖、產業法規定義及市場實務範疇等資料來源建立研究範疇。首先,國家發展委員會提出之「五大信賴產業推動方案(113年至117年)」,該方案擘劃國防產業之核心發展方向,特別強調國機國造、國艦國造及無人機軍民供應鏈的自主化,以強化自主國防能量。其次,經濟部於2018年提出並經立法院三讀通過之「無人載具科技創新實驗條例」,確立了無人載具在陸域(自駕車、自主移動機器人、無人地面載具)、空域(無人飛行載具、垂直起降載人飛行器)及海域(自主航行船舶、無人水面與水下載具)的技術範疇。第三,2025年臺北國際航太暨國防工業展藉由展區規劃,呈現完整產業供應鏈面貌,涵蓋國防技術、航太、太空、無人載具、軍警部品及生產設備等前沿領域。最後,參考臺灣國防產業發展協會會員名錄,其將產業劃分為航太、造船、資安及國防後勤四大範疇,深化產業鏈結與資源整合。綜上脈絡,本文將國防軍工領域聚焦為「國防航太」、「國防應用」與「無人載具」三大範疇進行分析,期能精確勾勒臺灣國防產業發展藍圖,提升數據應用價值及規劃參考依據。
1.國防航太
國防航太範疇聚焦於前沿科技與精密製造在航太及軍事領域的跨域延伸,涵蓋火箭製造與發射技術、低軌衛星(LEO)通訊系統、高頻毫米波通訊、通訊雷射系統、衛星圖資與影像AI處理、抗干擾工業電腦(IPC)以及高精度航太零組件之製造維修。此範疇展現極高的技術壁壘與資本密集度,不僅直接支撐國家航太自主與戰略通訊能力,更能顯著帶動半導體、資通訊及精密機械等民用高科技產業,形成高度互補的「軍民雙用」產業價值鏈。
2.國防應用
國防應用範疇著重於直接支撐軍事作戰、實體防衛與國土安全的關鍵核心技術與系統,涵蓋單兵與重型武器防護裝備、軍事級資安與抗干擾通訊系統、高精度偵察與感知設備、國土安全以及關鍵基礎設施防護。此領域構成了軍備現代化與防衛韌性提升的底層基石,具有極高的戰略敏感性、政策導向性與技術獨占性;隨著戰場型態轉向數位化與智慧化,其在國土安全防衛體系中的戰略價值愈發顯著。
3.無人載具
無人載具範疇涵蓋無人飛行載具(UAV)、無人地面載具(UGV)、無人水面與水下載具(USV/UUV),以及相關之邊緣AI控制系統、自主導航演算法與地面控制站。該領域作為全球國防科技與創投資本最具爆發力的焦點,憑藉其在極端與高風險環境中替代人力、降低傷亡率的高靈活度與成本效益,正深刻重塑現代不對稱作戰型態;同時,其技術成熟度亦迅速向民用商業場域滲透,廣泛應用於智慧物流、精準農業、關鍵設施檢測及災害救護等多元領域,展現強大的規模化商業變現潛力。
(二) 國防軍工領域獲投趨勢總覽
1.獲投件數與金額總覽
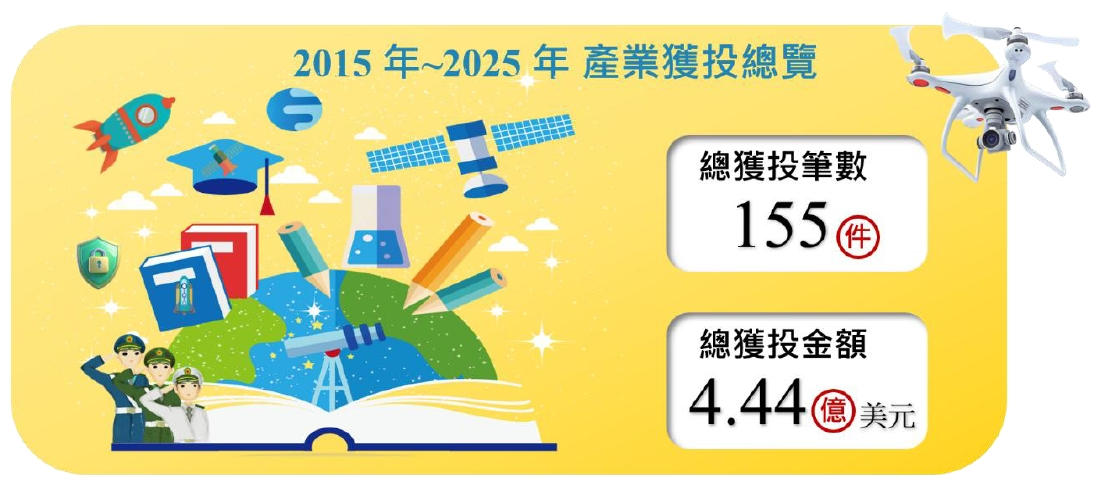
根據FINDIT研究團隊所彙整及收錄臺灣獲投收錄資料,累計2015年至2025期間臺灣國防軍工獲投件數合計為155件,約占同期間整體臺灣獲投件數的3.05%;已揭露的獲投金額約4.44億美元,約占整體臺灣獲投金額的2.05%。進一步檢視時間序列變化,在2015至2018年間,因市場認知與地緣威脅尚未顯著,國內案件數偏少且資金規模有限,多以零星的探索性技術投資為主。
自2019年起,受地緣政治格局與國防自主政策影響,帶動投資件數開始逐步爬升。隨後在2022至2025年期間,臺灣市場與全球趨勢產生強烈共嗚,呼應全球國防資本高度關注「實戰驗證」與「快速量產能力」的軍備競賽思維,投資活動出現顯著的金額集中化現象。特別是在烏俄戰爭效應、全球民主「非紅供應鏈」重組,以及臺灣「五大信賴產業」政策驅動下,資金不再分散,而是加速朝向具備技術突破性、供應鏈備援價值,且能快速切入的軍民雙用市場。
整體而言,臺灣國防軍工在全球資本追求防禦性與高壁壘資產的洪流下,已展現出「件數穩步擴增、關鍵案件投資金額顯著放大」的質變,反映出臺灣國防軍工產業在新創投資市場中,已正式由早期的「政策試探」走向「策略性加碼」,成為不容忽視的關鍵成長動能。
2.國防軍工歷年投資趨勢變化
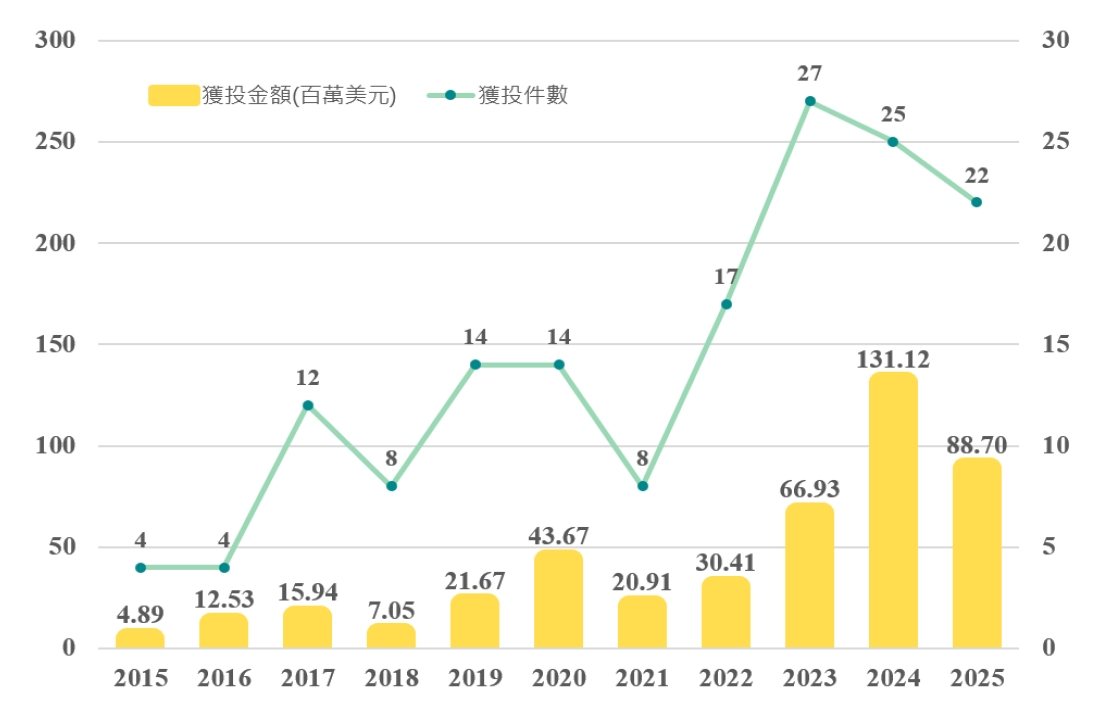
進一步檢視年度變化,2021年以前國防軍工投資活動規模較小,除2019與2020年曾達14件外,其餘年份獲投件數均在13件以下,且單年獲投金額皆未突破5,000萬美元,整體呈現相對平緩的探索期。
然而,自2022年起投資顯著加速,單年獲投件數提升至17件,並於2023年攀升至27件,創下歷史新高。此波熱潮持續延續,2024年與2025年雖件數小幅回落至25件與22件,但資金規模卻出現爆發性成長。2024年獲投金額飆升至1.31億美元的歷史高點,2025年亦維持在8,870萬美元的高檔水準,顯示臺灣國防軍工投資已從過去的「小額試探」轉向「大額加碼」的資金集中化階段。
從國際趨勢與地緣政治視角來看,2022年爆發俄烏戰爭及隨後引發的全球安全供應鏈重組,成為臺灣國防軍工投資動能由平緩走向激增的關鍵分水嶺。全球民主陣營為建構「非紅供應鏈」,對具備高科技備援實力的臺灣市場寄予厚望。此一外部環境與政府強勢推動的「五大信賴產業」政策形成內外共振,引導策略型與政策性資本加速湧入航太、無人載具與防衛應用新創。
這股投資熱潮不僅是資金流動的結果,更深刻反映出臺灣產業結構由傳統精密製造向智慧化國防科技升級的質變。隨著全球安全情勢持續演變,臺灣國防軍工新創憑藉深厚的資通訊與半導體底蘊,未來獲投前景依舊看好,並將在全球戰略版圖與非紅供應鏈重塑中扮演不可或缺核心角色。
3.國防軍工獲投企業以近五年成立企業占比高達六成
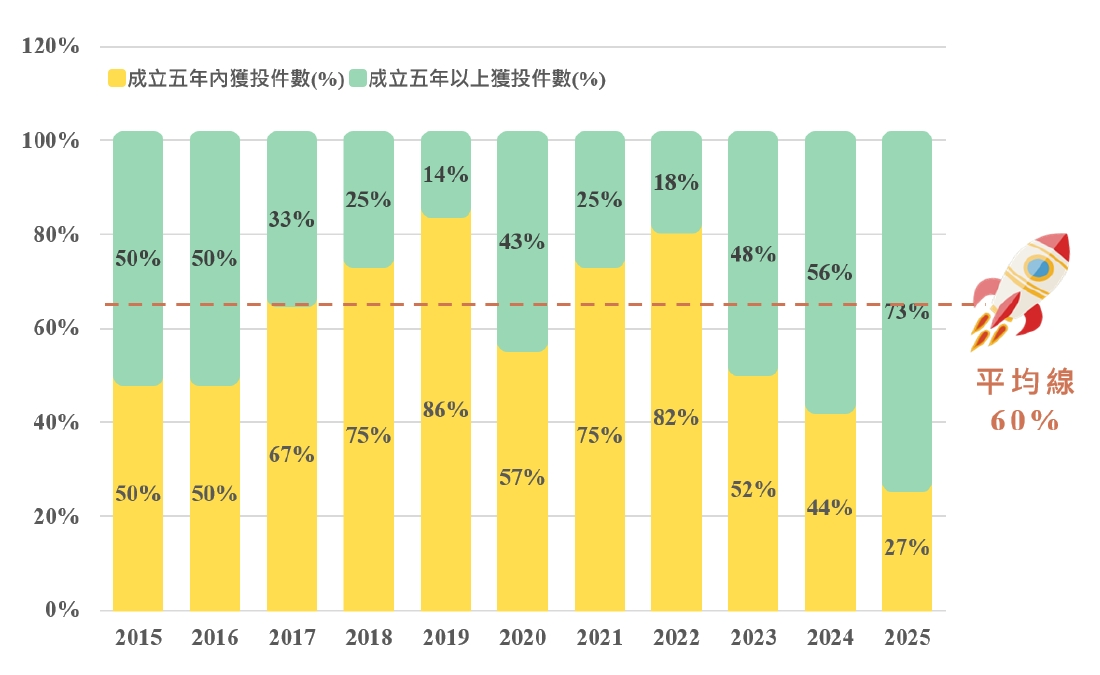
2015年至2025年,國防軍工領域共計出現155件新創投資交易,平均每年獲投件數中有60%為獲投年份前五年內成立之公司。顯示投資人正積極鎖定初期新創,藉由早期進場捕捉技術紅利,也反映地緣政治與低軌衛星、無人載具、精密航太製造等新興應用的持續升溫,目的不僅是捕捉短期成長機會,更是提前布局下一波全球安全與產業鏈重塑的契機。
進一步檢視年度變化,成立五年內與超過五年之新創企業的獲投比例,隨時間推移呈現出顯著的階段性消長。在2017至2022年的政策與市場紅利爆發期,成立五年內的早期新創因具備高度的技術彈性與創新創意,獲投件數占比迅速拉升,長期維持在60%的平均線以上,並於2019年與2022年分別達到86%與82%的歷史巔峰,顯示當時創投資本極度青睞早期黑馬。
然而,自2023年起,超過五年以上企業的獲投比例大幅攀升至48%,2024年達56%,到了2025年更爆發性成長至73%,成為市場絕對主流。這項轉變深刻呼應了全球國防資本走向「實用主義」的趨勢,資金正高度聚焦於具備規模量產能力、通過國防場域驗證(PoC),且能穩定供貨給全球非紅供應鏈的成熟中堅。地緣政治的動盪與俄烏戰爭從早期的突發衝突走向長期的消耗戰與科技對抗,促使全球軍備競賽的需求從「前瞻技術的想像」快速轉向「即戰力的布署」。在這種高壓背景下,政府與投資人最關心的核心指標不再是實驗室裡極速領先的論文數據,而是「你的產線一個月能產出幾台無人機?」以及「你的抗干擾網通設備能不能立刻送上戰場?」
這種對即戰力的需求直接反映在資本對「成長中後期企業」的強烈偏好上。成立超過五年的企業通常已經熬過最艱難的基礎研發階段,具備深厚的精密製造或資通訊硬體根基,甚至已經擁有成型的生產線與品質控管體系。面對非紅供應鏈的重組與訂單的爆發性增長,這類中後期企業能夠在獲得資金挹注後,迅速實現規模化量產(Scale-up),並展現出符合軍工標準的產能彈性。因此,資本向這些具備即戰力、通過國防場域驗證(PoC)的成熟中堅集中,正是為了追求在最短時間內將投資轉化為實質防衛能量的必然結果。
4.國防軍工獲投件數、獲投資金皆以早期投資階段為主
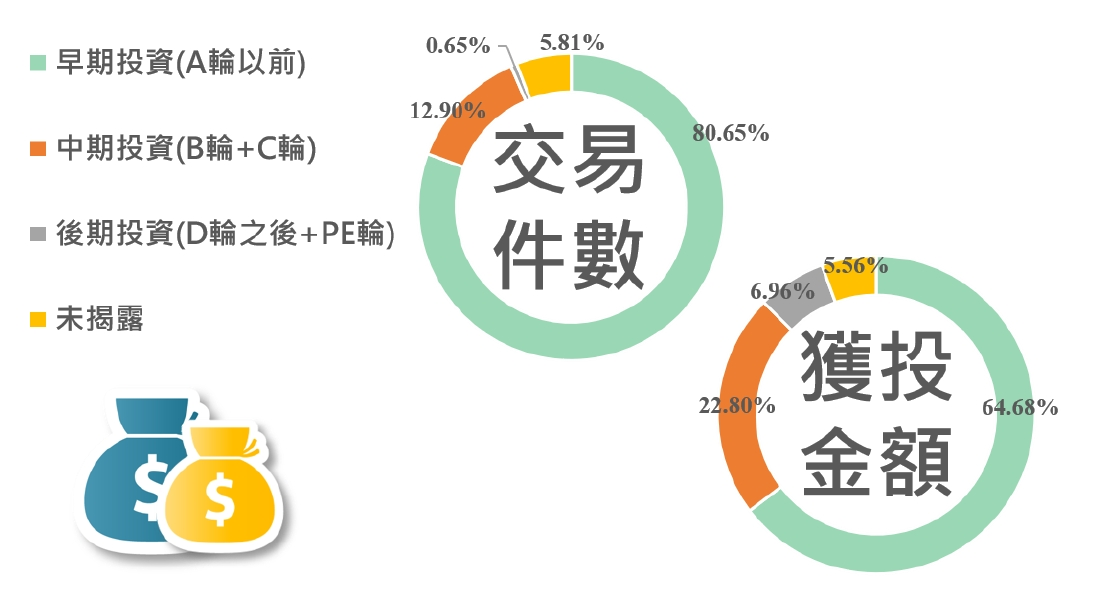
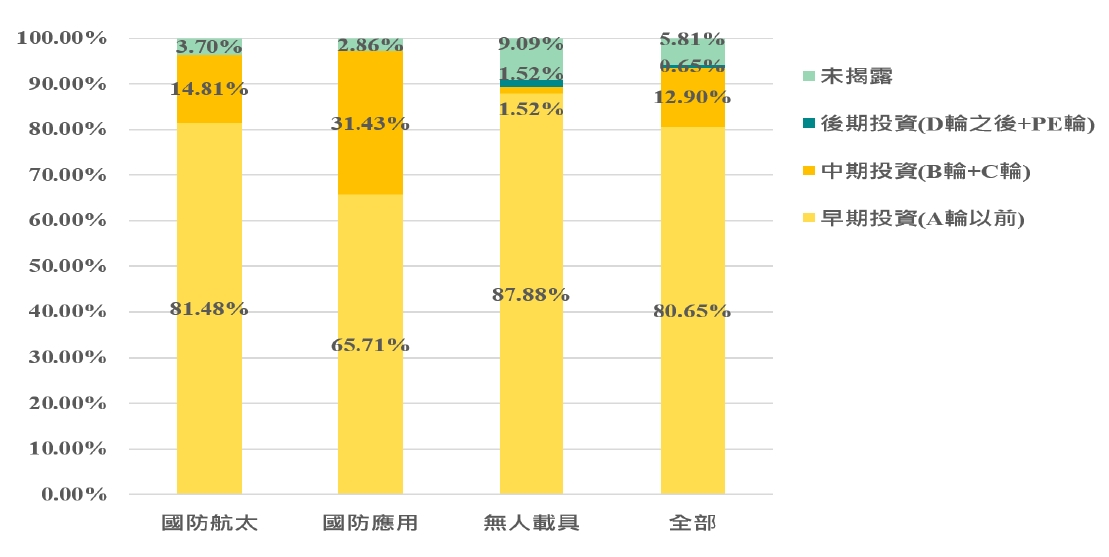
以輪次區分獲投階段,在交易件數方面,以A輪以前的早期投資(含種子輪、天使輪)占絕對多數,高達80.65%;其次為中期投資(B輪、C輪)占12.90%;而後期投資(D輪之後、PE輪)僅占0.65%(另有5.81%為未揭露)。由此可知,臺灣國防軍工領域的獲投件數高度集中於早期階段,中後期輪次的交易極為稀少。這項結果與前述「成立五年內早期新創最獲青睞」的趨勢吻合,突顯出臺灣國防軍工生態系正處於新興技術大爆發、新創團隊大量湧現的「百家爭鳴期」,短期內早期投資仍將維持絕對的主導地位。
另一方面,若由獲投資金規模的分布情形觀之,其結構與交易件數大致相符。同樣以A輪以前的早期投資占比最高,高達64.68%(以累計4.44億美元估算,早期吸金規模約2.87億美元);其次為中期投資(B輪、C輪)占22.80%;後期投資(D輪之後、PE輪)則占6.96%(另有5.56%為未揭露)。值得注意的是,中期投資的金額占比(22.80%)明顯高於其件數占比(12.90%),顯示少數成功度過早期技術驗證、步入成長期的團隊,已開始展現出單筆投資金額放大的「大額加碼」效應,但整體而言,投資者對成熟後期企業的資金布局目前仍相對審慎。
資本市場將超過六成的銀彈重押在早期階段,核心邏輯在於國防軍工新創具備極高的技術壁壘與新創潛能。早期進場的投資人能夠在公司尚未成熟之前,提前卡位並鎖定未來的供應鏈先機,同時以較低的估值成本獲得較大股份,從而在技術成功商業化後謀取可觀的爆發性回報。
此外,早期投資也能讓策略型投資人(CVC)及早參與企業的成長過程,協助新創企業深度對接至大廠自身的產線策略。預期隨著現階段獲得挹注的早期防衛科技新創逐步通過軍工場域驗證(PoC)並邁向量產,中期與後期投資的占比勢將逐年成長,但在短期內,臺灣國防軍工由早期資本驅動創新的市場格局依舊穩固。
5.獲投金額規模小,逾六成交易皆小於200萬美元
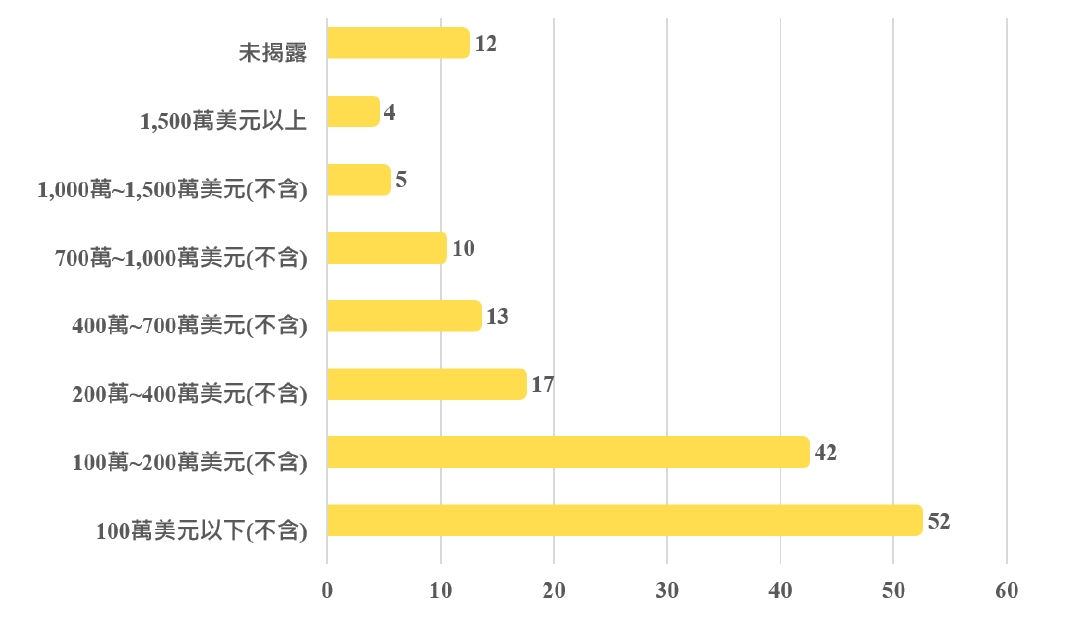
依獲投金額規模來看,2015年至2025年期間臺灣國防軍工領域的投資呈現「小額交易占多數」的特徵。整體155件獲投中,金額低於200萬美元者共有94件,占比高達60.65%,其中又有52件不足100萬美元,顯示小型投資仍為市場主流,在國防軍工這種涉及高進入壁壘與漫長軍工驗證流程的特殊產業中,許多成熟期或中後期企業,因為國防採購的零星標案性質,往往採取「少量、多階段」的防禦性跟投策略。同時,策略型大廠(CVC)為降低投資風險,也傾向以低於200萬美元的小額資金進行關鍵零組件技術卡位,因而拉高了小額交易的整體比例。這揭示了國防軍工領域的投資並非一味追求規模化擴張。
進一步檢視各金額區間分布結構,儘管200萬美元以下交易占主導地位,但200萬至1,000萬美元,及少數1,000萬美元以上案件依然存在,揭示國防軍工領域投資並非一味追求規模化擴張。大額交易在整體市場中仍屬極少數的特例。相反地,這片投資藍海的大多數機會,仍保留給能夠解決核心痛點、提出創新方案,並甘於接受市場分階段、精準小額支持的軍民雙用防衛新創。
(三) 國防軍工次領域項目分析
1.平均獲投金額以國防航太最高,獲投件數則是以無人載具居多
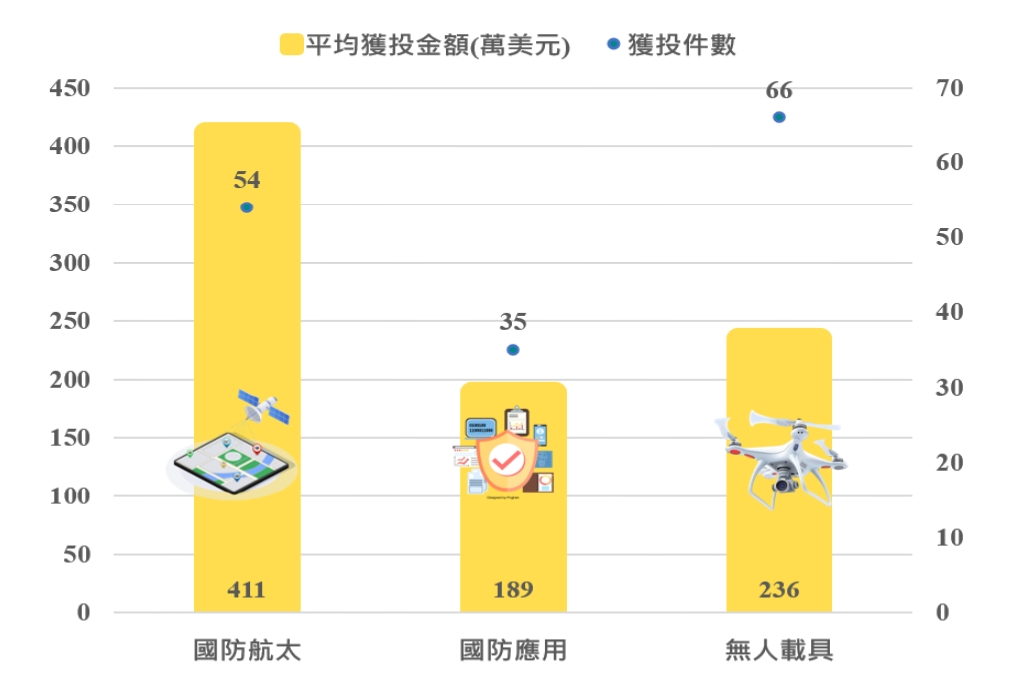
在掌握國防軍工整體的資本流動後,進一步針對「國防航太」、「國防應用」及「無人載具」三大次領域進行分析,可發現市場資金在不同技術型態上呈現截然不同的配置策略。受惠於近年「軍用商規」政策推動與地緣政治不對稱作戰需求,「無人載具」不負眾望成為市場熱度最高的投資風口,獲投件數高達66件,位居三大次領域之冠,其平均獲投金額為236萬美元。顯示無人載具生態系在臺灣具創業活躍度與政策紅利,吸引大量早期資本進行廣泛布局。相對地,「國防航太」則展現出極為強勁的資本磁吸效應,獲投件數為54件,但平均獲投金額高達411萬美元,不論在平均數或總獲金額上皆為三大領域最高。
這反映出航太、低軌衛星、火箭發射及精密零件製造等項目具有極高的資本壁壘、研發週期長且高度依賴供應鏈規模化,因此進入門檻雖高,投資人卻更願意給予單筆大額資金的支持,以利其推進商用與防衛雙用途的關鍵技術升級。最後,「國防應用」次領域在投資案件數量上相對有限,獲投件數為35件,平均獲投金額為189萬美元。儘管整體規模較小,但該領域聚焦於直接支撐實體防衛的核心軟硬體,特別在工業電腦、軍事資安防護、雷射通訊及國土安全精密製造等核心應用面,展現出高度的客製化與不可替代性。整體而言,無人載具在交易數量上領跑,國防航太以高資本效益稱雄,而國防應用則依憑關鍵核心技術驅動價值。彰顯臺灣新創在技術深化與軍民雙用轉型上的多元機會,亦說明創投資本與投資人正以精準的互補布局,全力卡位軍備競賽的關鍵契機。
2.地緣政治催化資本位移,無人載具連續三年盤據投資高峰
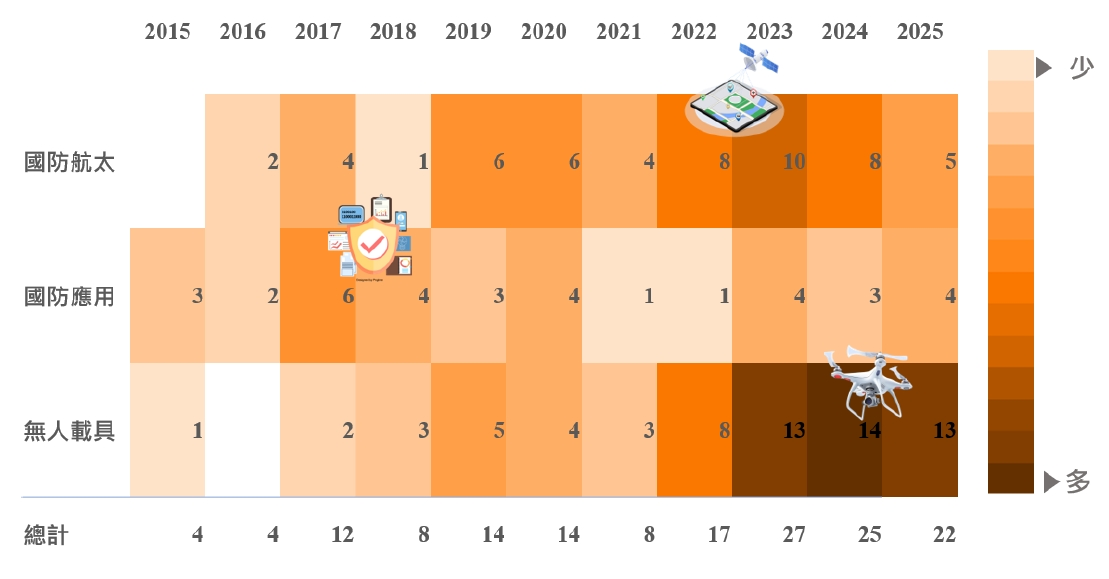
進一步觀察2015年至2025年各次領域的獲投熱力圖,可以清楚看出臺灣國防軍工產業的發展節奏與國際地緣政治局勢、國家戰略政策密切相關。就數據分布而言,「國防航太」與「無人載具」在2015年至2021年之間,年度投資件數多維持在個位數(1至6件之間),整體投資氛圍屬於早期的技術潛伏與穩定試探期。然而自2022年起,俄烏戰爭爆發引發全球對不對稱作戰與即戰力部署的集體焦慮,加上2022年經濟部公布「無人機防禦系統整合主導廠商遴選作業要點申請須知」,由國科會、國防部、經濟部三部會及中科院等共同成立「軍用商規無人機及無人機防禦系統遴選作業指導小組」,並將作戰性能需求轉換成產品規格,直接驅動資金產生結構性位移。兩大核心領域的投資件數隨之迎來爆發性增長:「國防航太」於2022至2024年連續保持在8件、10件與8件的高檔,至2025年稍降至5件;而「無人載具」更是展現強勁的續航力,從2022年的8件,快速躍升至2023年的13件、2024年的14件,即便到了2025年仍高居13件,連續三年盤據近十年來的歷史最高峰。這項趨勢反映出投資人對於高精度衛星偵測、低軌衛星通訊及無人機反制系統等戰略性技術的迫切需求,資金正積極重押這類具備快速布建、跨域應用能力的關鍵力量。另一方面,「國防應用」的投資熱度在整體趨勢中則相對平穩且克制,長期維持在個位數波動,2021及2022年甚至僅各登錄1件,至2025年則小幅回升至4件。這並不代表其商業價值較低,而是反映出該領域的資金布局更加聚焦於精準卡位。
3.投資集中於早期階段,國防應用板塊率先展現中期深化契機
進一步觀察各次領域的投資階段,三大次領域同樣以A輪(含)以前的早期投資為主力。其中,「無人載具」的早期投資件數占比最高,高達87.88%,其次為「國防航太」的81.48%,而「國防應用」則占65.71%。這樣的結構反映出臺灣國防軍工產業整體仍處於「新創萌芽與技術驗證(PoC)」關鍵期,投資人多傾向在研發初期積極進場,以試探性資金卡位技術紅利並掌握未來成長先機。然而,從另一個角度觀察中後期資金的銜接,各領域則展現出截然不同的分化態勢。值得注意的是,「國防應用」領域的中期投資(B輪+C輪)占比高達31.43%,明顯高於其他兩個次領域(國防航太14.81%、無人載具1.52%),顯示該領域的資安防護、工業電腦與精密製造等項目,因具備較強的軍民雙用(Dual-use)商用轉化彈性,已率先走出純研發階段,開始獲得中後期資本的延續性支持。相對地,整個產業的後期投資(D輪之後+PE輪)極為薄弱,在整體市場中僅微幅存在於無人載具(1.52%)與全部大盤的平均線(0.65%)中,航太與應用領域目前皆未見明顯的後期資金挹注。
這種「投資高度群聚於早期,但中後期資金延續仍待跨越」的特徵,意味著臺灣國防軍工若要步入成熟期,需要更多政策採購引導與市場機制配合(如國防部標案釋出、非紅供應鏈策略結盟),才能協助這群龐大的早期新創順利跨越死亡之谷,進入量產與國際市場。未來若能在政策支持與產業鏈整合上形成完整閉環,將有助於把現階段的早期技術優勢轉化為實質的規模化量產實力,推動臺灣在全球防衛科技競局中建立更具韌性的戰略地位。
(四) 國防軍工企業獲投輪廓
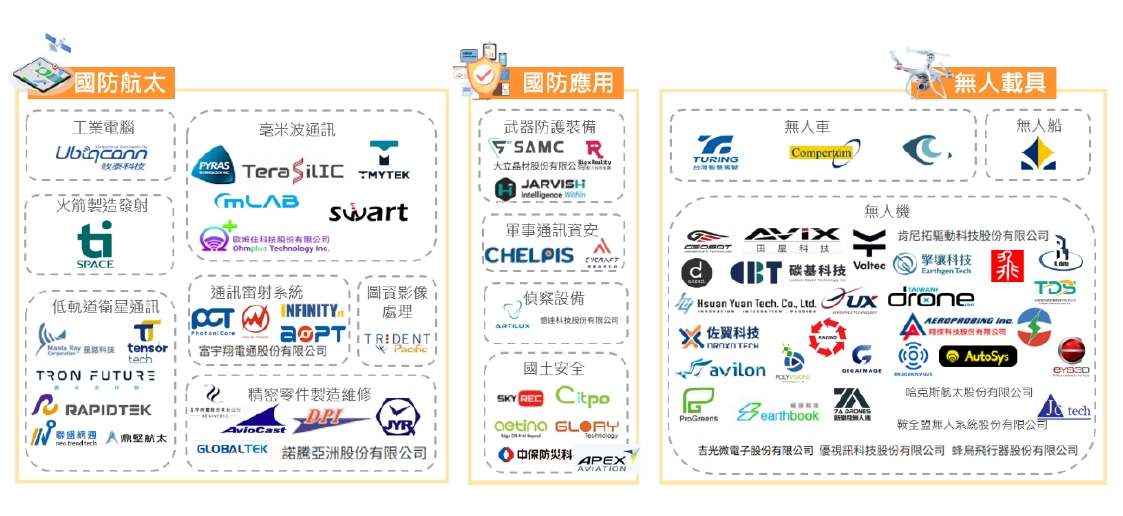
整體而言,臺灣國防軍工三大次領域的資本布局各具特色,並以「無人載具」最為活躍,累積獲投件數高達66件,穩居市場主流。該領域以無人機及其不對稱作戰應用為核心,並加速向無人車、無人船及各類自主操作系統延伸,反映出其在跨境物流、監測巡防與災備應變等軍民雙用場景的高度可擴展性。緊隨其後的是「國防航太」領域,累積獲投達54件。其範疇涵蓋低軌衛星通訊、火箭製造與發射服務、毫米波與雷射通訊、圖資影像處理及航太級精密零件製造等。此一投資熱度,充分彰顯臺灣扎實的資通訊硬體與半導體基礎,正順利鏈結至全球太空經濟與戰略重塑的價值鏈。
至於「國防應用」領域規模雖相對較小,亦累積獲投35件,主要涵蓋軍事通訊資安、不對稱防護裝備、戰場偵察與國土安全技術。雖然交易件數不若前兩者亮眼,但在全球地緣政治動盪與供應鏈去風險化背景下,該領域直接攸關國家防衛韌性,戰略地位極具關鍵性。
(五) 獲投企業介紹
以下介紹於2025年獲投並公開的獲投案例,臺灣在防衛科技、無人載具及相關應用領域的資本移動呈現多元發展樣貌,範圍涵蓋核心零組件到系統整合的不同環節,例如主打AI自主導航偵查技術的艾知科技(600萬美元Pre-A輪)、發展自駕系統與特定任務載具的台灣智慧駕駛(481萬美元Pre-A輪),以及將AI無人機應用於遠洋產業偵搜的威凜科技(200萬美元Pre-Seed輪),則顯示具備場域適應力與軟硬體整合能力的團隊能獲得各階段資金支持。
在國防應用與數位安全方面,奧義賽博科技於2025年先後揭露Pre-C輪(199萬美元)與C輪(417萬美元)投資,反映資本市場對數位邊防與資安防護技術的持續投入。綜合來看,雖然未公開細節的案件仍占一定比例,但現有公開數據顯示,策略資本與機構投資人對於能提升實體供應鏈產能、軟硬體整合實力及關鍵基礎設施防護能力的技術,均保持關注與階段性布局。
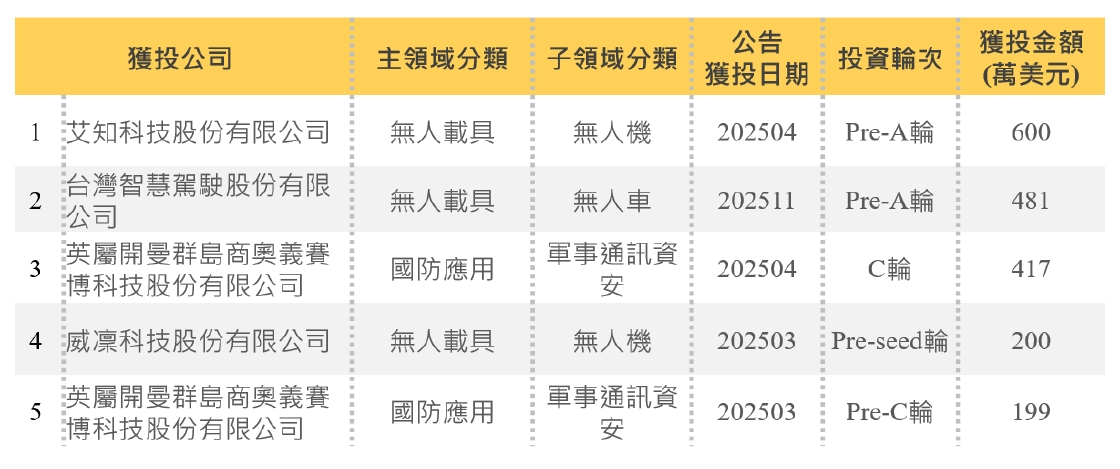
資料來源:台灣經濟研究院FINDIT研究團隊。
以下將針對代表性個案進行介紹,其中奧義賽博科技2025年獲投2次:
1.艾知科技股份有限公司(AiSeed)
艾知科技股份有限公司(AiSeed)於2019年成立,結合美國、臺灣在ICT與航太AI技術電腦視覺技術等經驗豐富技術團隊,為一專注高性能、智能化的「偵查無人機」國防新創,讓無人機能在無GPS環境下自主飛行與即時視覺辨識,使其在複雜或受干擾環境完成偵查任務。分別在2022年完成Pre-Seed輪募資(金額未公開),2024年獲得約600萬美元(約新臺幣1.95億元)的Pre-A輪,領投者包括SparkLabs Taiwan與電子大廠和碩聯合科技等。
此外,艾知科技於2023年取得我國國防部訂單,成為軍用偵察無人機市場的實體參與者。其機型為垂降式固定高度情報監測無人機,具備時速約160公里、續航與距離表現優異的AI自主飛行能力,能在無GPS環境中進行視覺導航與監測任務,協助軍方在幾分鐘內快速完成環境監控及即時分析任務。2025年7月艾知科技宣布完成和碩領投的600萬美元(約為新臺幣1.95億元)Pre-A輪募資,將運用本輪資金使產品將進入量產階段,並進行美國和日本市場布局。
2.台灣智慧駕駛股份有限公司(Turing Drive)
台灣智慧駕駛股份有限公司(Turing Drive)於2018年成立,為臺灣自動駕駛系統與無人載具技術的領航新創。公司專注於研發自研的智駕系統(Turing OS),深耕封閉與半封閉場域商業化營運,提供包含低速園區巴士、軌道磨軌車、無人卡車等多元軟硬體整合方案與自動駕駛訂閱服務。
臺灣智慧駕駛於2025年11月完成481萬美元投資,本輪由AVA安發永續基金領投、TIER IV提雅智行、東立物流股份有限公司、創奕能源科技股份有限公司、國發基金及其他未揭露投資人等策略投資人參與,同時更是數位部數產署「加強投資AI新創實施方案」的首筆公布投資案。
團隊自2022年進軍日本並奠定合作基礎後,預計於2026年成為首家取得日本開放道路自駕牌照的臺灣業者,並規劃同步在日、新兩國落地大規模自駕車隊,配合北美市場的全面開拓,加速將臺灣自主防衛與AI智駕技術外銷全球。
此外,其專注於特定任務型載具(Utility/Task-specific Vehicles)的智駕系統開發,其同一套底盤與智駕架構具備高度彈性與模組化特質,除了能作為球場高爾夫球車、廠區載貨車、園區掃地車外,更可無縫延伸至「軍用場景的越野車」,大幅擴展自駕車應用市場規模。
3.英屬開曼群島商奧義賽博科技股份有限公司
英屬開曼群島商奧義賽博科技股份有限公司(CyCraft)於2017年成立,專注於自動化威脅曝險管理與AI模型的資安防護技術,近年更投身無人機安全研究,以「資訊安全、模型安全、國防安全」為三大核心產品線,其服務範疇全面覆蓋政府機關、警政國防、關鍵基礎設施與高科技核心供應鏈。
國防大學政戰主任王俊傑少將2024年率領多位教官蒞臨奧義智慧總部,瞭解公司如何運用即時偵測技術保障「資安即國安」,協助軍方人員理解複雜網路威脅並建構全面安全防線,突顯其在國土安全及國防資安領域的實戰能力價值。在2025年的C輪募資中,奧義智慧展現出極強的資本磁吸效應,成功引進多層次的策略資本。
首先於2025年4月,率先獲得臺灣資安託管服務龍頭「中華資安國際」新臺幣6,500萬元的策略性投資,雙方強強聯手打造臺灣資安國家隊。隨即於同年5月,再次獲得新臺幣1.36億元的強勁增資,跟投機構包含祺富資本、華威國際投資集團,以及北科之星、指南之星、政大之星、台科之星等大學頂尖校友創投系列。這波累計突破新臺幣2億元的關鍵資本,不僅為公司深化技術研發、垂直整合安全鏈條提供了強大支撐,更是奧義智慧全力推進在臺灣IPO登陸資本市場的加速器。
4.威凜科技股份有限公司(Valtec)
威凜科技股份有限公司(Valtec)於2024年成立,是由前美國空軍無人機操作官葛維邦領軍北美團隊創立的AI無人機技術新創,專為商業遠洋漁業提供智慧化解答。
公司透過整合鳥類雷達、聲納、衛星與無人機影像,研發多無人機AI辨識系統,以安全且高效率的無人機取代傳統直升機,精準定位鮪魚等高價值魚類並預估噸位,協助船隊降本增效並推進永續捕撈。威凜科技於2025年3月完成200萬美元(約新臺幣6,000萬元)Pre-Seed輪募資,投資方包含SparkLabsTaiwan、日本DRONE FUND以及《吉他英雄》創辦人黃中凱、Twitch共同創辦人林士斌等天使投資人。
未來將運用本輪資金投入無人機量產與產品優化,並加速進行第二次海上實測以累積AI模型數據,同時攜手策略投資人串聯臺灣、日本及東南亞資源,逐步打造全球海洋數據與智慧管理平台。
(六) 企業出場
臺灣國防軍工領域的新創與中小企業近年在「五大信賴產業」與國防自主政策帶動下,於早期資本市場展現出強勁的資本化與進入上市櫃(IPO)預備動能。經盤點共有7家獲投企業登錄興櫃邁向公開發行。
分別為在「無人載具」主領域中,深耕無人船的龍德造船(成立於1976年)於2021年1月12日登錄興櫃;聚焦無人機高階複合材料與整機製造的碳基科技(成立於2007年)則於2023 年11月23日登錄興櫃。
而在「國防航太」主領域方面,高頻與次系統通訊業者成為資本市場主力,包含連訊通信(2017年成立)與宏碩系統(2002年成立)分別於2021年3月22日與2022年9月15日登錄興櫃;主攻低軌道衛星通訊的鐳洋科技(2015年成立)於2023年8月10日登錄興櫃後,隨即於2024年1月1日成功轉興櫃一般板;深耕強固型工業電腦的攸泰科技(2011年成立)於2023年5月3日上興櫃;毫米波通訊廠稜研科技(2014年成立)亦於2025年1月15日順利登錄興櫃。
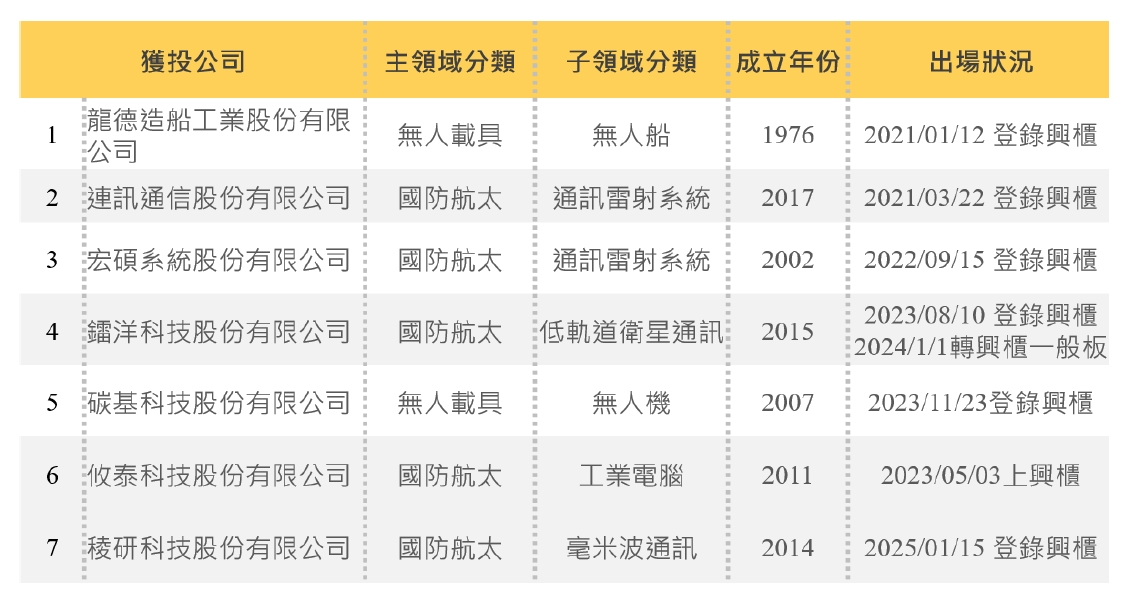
資料來源:台灣經濟研究院,FINDIT研究團隊。
(七) 投資人分布
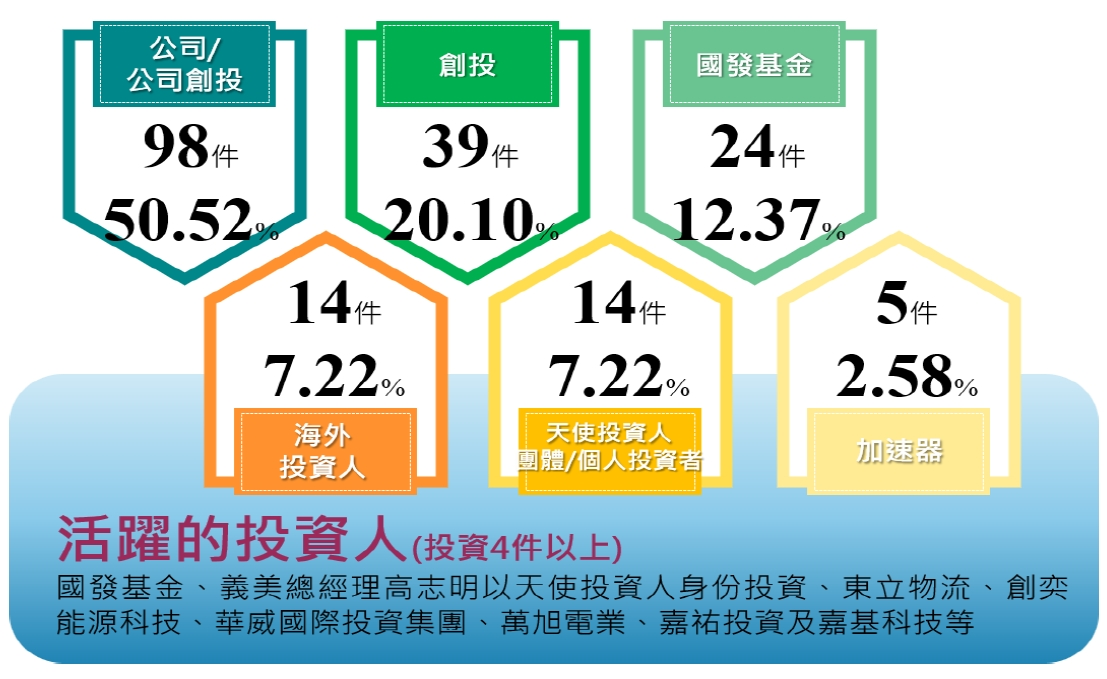
為了深入瞭解投資者在國防軍工領域的資本結構,根據目前收錄臺灣國防軍工整體獲投資料,市場中最活躍的投資者(投資件數達4件以上者)分別為:國發基金、義美總經理高志明(以天使投資人身份投資)、東立物流、創奕能源科技、華威國際投資集團、萬旭電業、嘉祐投資及嘉基科技等,顯示出多元資本對此領域的高度關注。
從投資人類型分布觀之,「國內公司或公司創投(CVC)」無疑是市場最具分量的領頭羊,參與投資高達98件,占比超過五成(50.52%),其主導地位遠超其他資本的加總,反映出臺灣資通訊與電子大廠在尋求技術轉型時,正將國防軍工視為核心延伸板塊。其次為「創投機構(VC)」參與39件,占比20.10%;引領政策方向的「國發基金」則投資24件,占比12.37%;此外,「海外投資人」與「天使投資人團體/個人投資者」則各占14件(各7.22%),「加速器」則占5件(2.58%)。
四、臺灣國防軍工潛力
近年政府透過國防自主政策、研發補助、制度化採購及國際合作機制,引導民間企業與新創投入國防科技領域,逐步建立從關鍵零組件、技術研發至系統整合的產業鏈能力。
臺灣新創結合既有科技製造優勢與新創創新能量,在亞洲民主國家陣營中發展「可信賴防務科技夥伴」角色,並為國防自主、產業升級及軍民融合創造長期發展基礎。以下將進一步介紹臺灣國防科技相關資源投入及重要計畫。
(一) 中心場域/聯盟
1.亞洲無人機AI創新應用研發中心(Asia UAV AI Innovation Application R&D Center)
亞洲無人機AI創新應用研發中心(簡稱,亞創中心)是一個專注於無人機技術和人工智慧整合應用的研究機構,其為嘉義縣政府自2018年起承接了國立臺灣體育大學嘉義校區的舊址,為充分發揮閒置空間應用,將其改造為無人機廠商的研發與測試中心,作為無人機產業發展基地。嘉義縣政府將園區的發展聚焦於兩大主軸:一是建立無人機5G與AI創新應用研發中心,推動先進技術的開發;二是建設智能機械與智慧製造園區,促進工業園區產線升級和優化。
除了提供園區外廠家於園區內空間進行業務活動外,並提供無人機相關產業企業、公司等組織單位申請進駐,而進駐廠商可進行園區空域測試申請,該基地深度整合「產、官、學、研」四大陣營,成為國家級無人系統生態系的核心中樞。
目前已有經濟部無人機專案辦公室、南科管理局與民航局3個中央政府單位直接提供政策與法規支持;國家中山科學研究院(中科院)、工研院三大研究所及電信技術中心資安驗測實驗室等5個頂尖研驗機構,鎖定軟硬體整合、先進材料與資安防護;學界則結合中正大學、虎尾科大與弘光科大3所學校持續挹注人才與研發能量。此外,園區匯聚2大無人載具產業協會,並吸引長榮航太、經緯航太、中光電智能機器人、碳基科技、電虎科技、翔隆航太、艾知科技及新樂飛科技等約34家指標廠商強勢進駐。
2.TASA國家太空中心
行政院1991年成立「國家太空計畫室籌備處」以執行國家衛星計畫、建立太空基礎設施及太空人力養成。2003年與其他國家實驗室一同整併於國家實驗研究院轄下,並更名為「國家太空計畫室」,2005年更名為「國家太空中心」,2022年「國家太空中心設置條例」經立法院三讀通過,2023年正式改制為行政法人國家太空中心,成為國家科學及技術委員會(國科會)轄下新設的法人機構。
中心分成太空事務及支援部門、太空技術部門,與太空計畫及應用部門等三大部門,分別負責太空事務處理、衛星與火箭科技研發、執行國家太空計畫、以及太空技術推廣與產業推動,以促進國家在太空技術和科學領域的發展,並推動相關產業的成長。
TASA近年全力推動三大戰略布局:第一,推進「福衛八號」自主高解析遙測衛星,建立即時情監偵(ISR)與威脅預警能量;第二,執行B5G/6G低軌通訊衛星計畫,確保關鍵時刻指揮鏈不中斷的太空備援韌性;第三,以衛星國造為槓桿,串聯半導體與ICT能量,導入天線與高頻晶片本土供應鏈,並規劃自主國家發射場。改制後的TASA已從科研單位轉型為「太空頂層架構師」,引領臺灣躋身全球非紅太空供應鏈的核心戰略節點。
3.國防科技學研中心
為落實臺灣國防科技自主化,進行人才長期戰略布局,科技部和國防部於2020年聯手推動【國科會8大前瞻科研平臺】「國防科技學研中心」計畫,並以5年為一週期。該計畫預計未來五年投入新臺幣50億元,透過全國大學設立研究中心,提供每月新臺幣3萬至6萬元獎學金,培育約150名具國防科技潛能的碩博士人才,其定位不僅是學術培育基地,還肩負國防科研智庫角色,內容包含盤整全國研發能量、擘畫技術發展藍圖、與中山科學研究院等國防單位協作,選拔重點研究計畫並整合成果,以國防科技體系的整體提升與技術自主。
如國立臺灣大學設置「前瞻資安與軍規加密學研中心」,研究關鍵基礎設施資安防護、威脅曝險管理(CTEM)、量子後加密技術(PQC)及軍規安全防禦系統;國立清華大學設置「前瞻感測與無人系統整合學研中心」,專注光電遙測感測器、AI影像目標識別、微型無人機導控演算法及異質載具協同系統等。
4.台灣卓越無人機海外商機聯盟(TEDIBOA)
在全球無人機產業加速重組之際,經濟部於2024年9月宣布成立「台灣卓越無人機海外商機聯盟」,以漢翔為聯盟主席,中光電智能機器人、神耀科技、經緯航太、雷虎、亞航、長榮航太、佳世達七家協同主席,並以航太小組為幕僚窗口,而工研院提供技術及商機支援,聯盟匯聚超過200家整機與零件廠商,打造從研發、生產到應用的完整生態鏈,截至目前(115年)會員數從創始的50家翻倍成長至超過260家。此舉不僅為中小企業打通海外商機、互補資源,更透過非紅供應鏈的布局,展現臺灣在全球供應鏈重構下的自主與韌性。隨著政策與產業鏈的推進,臺灣無人機產業正朝自有品牌化與國際化邁進,為未來全球無人機產業生態注入新的關鍵力量。
5.台美太空港計畫
美國在台協會(AIT)2025年7月在臉書發文表示,雙方已就太空港建設展開可行性評估,初期將以無人貨運任務為核心,隨技術成熟再推進至載人飛行。此舉不僅象徵臺美高科技合作深化,更使臺灣有機會脫穎而出,成為亞太乃至全球太空經濟的戰略節點,進一步提升國際影響力與話語權。
未來若能落地屏東九棚,臺灣可望與美國休士頓艾靈頓太空港串聯,亞軌道飛行將臺北至休士頓的航程縮短由16小時大幅壓縮至2.5小時,為跨境交通模式帶來顛覆性想像,美方預計以已取得太空港執照的休士頓「艾靈頓機場」為端點,臺灣則預計以國科會核定的屏東九棚「國家發射場域」為基礎,預留擴充降落設施的空間。計畫初期規劃以無人高價值戰略貨運與極音速載具為主,技術成熟後再進一步評估載人飛行。
從軍事到商業應用,太空港代表的不僅是交通革新,更是國防安全與產業升級的雙重契機。亞軌道飛行雖仍受限於高成本與技術挑戰,但隨著可重複使用技術逐步成熟,其應用範疇已從探空火箭與軍事用途,延伸至商業太空旅遊與跨境物流。對臺灣而言,這不只是一次產業機會,更是推動亞太航太生態系統成形、提升戰略地位的關鍵一步。目前整體計畫目前仍處於前期評估與概念驗證階段。
(二) 推動計畫
1.國際太空新創來臺落地培訓計畫
為擴展亞洲太空科技市場與催生新商機,經濟部中小及新創企業署委託工業技術研究院,透過國際加速器計畫Taiwan Accelerator Plus(TAcc+)執行國際太空新創來臺落地培訓計畫,邀請全球太空科技新創團隊來臺培訓,聚焦領域包含衛星製造、火箭發射、遙測通訊、AI邊緣運算與新興太空技術。
計畫透過企業參訪、場域驗證、展會行銷與產業鏈對接,讓國際新創以臺灣為跳板進軍亞洲市場,並融入在地供應鏈。2026年第四屆入選12組團隊,獲得臺灣太空企業共創資源與一個月落地服務,為我國太空產業鏈與國防航太布局注入國際能量。
計畫不僅是引進外部技術與資金,更有助於臺灣打造「太空創業聚落」與「國際創新門戶」,促使本土新創與國際團隊交互學習、共創突破,進一步強化臺灣在亞洲及全球太空產業網絡中的角色與話語權。
2.國防先進科技研究計畫
國防部軍備局為透過資電通訊、感測、材料、動力、系統工程、船艦水下載具等領域進行前瞻性研究,以開發新興國防科技,提升國軍戰力與關鍵技術自主性。計畫申請類別分別為突破式國防先進科技研究計畫、基礎型國防先進科技研究計畫二類型,對應範鑄為尖端動力系統與飛行載具、先進船艦及水下載具、先進材料與力學分析研究、資電通訊與智慧化科技、前瞻感測與精密製造研究、關鍵系統分析與整合及先進系統工程研究等。
3.太空產業供應鏈暨網通產業新星飛揚計畫
經濟部產業發展署依據「太空發展法」委託台北市電腦商業同業公會、財團法人資訊工業策進會執行,計畫全程為自113年1月1日至116年12月31日。計畫主要以「促進人才投入網通產業研發」、「衛星地面設備供應鏈發展推動」、「衛星跨域應用實證暨國際產業合作推動」、「太空產業發展推動策略研析」,鼓勵業者投入地面終端系統整合與關鍵技術研發,並透過跨域衛星實證場域的設置,及導引產學研單位投入人才研發解題,促進太空產業供應鏈健全發展。
115年計畫展現出強大的產學對接能量,於「5G次世代通訊」與「太空衛星供應鏈」兩大核心領域,皆分別吸引了24家指標企業與34項研發專題深度投入。透過「企業出題、學生解題」的實戰機制,5G領域成功媒合103位本國生與7位僑外生,太空領域亦串聯90位本國生與11位僑外生;總計引領211位研發新星跨越產學壁壘、直接進入產業一線進行研發實戰,為臺灣次世代通訊與非紅太空供應鏈注入豐沛的跨國高階人才動能。
4.無人載具產業發展統籌型計畫
行政院於114年10月3日正式核定「無人載具產業發展統籌型計畫」,由經濟部主責、跨部會推動,規劃於114至119年投入新臺幣442億元,將無人載具打造為「五大信賴產業」戰略支柱,目標於119年帶動整體產值突破新臺幣400億元,建構無人機民主供應鏈亞太中心。
計畫聚焦四大主軸:市場面透過公部門採購內需練兵,並運用國發基金策略注資、組國家隊爭取國際轉單;技術面推動「3晶2軟」關鍵技術自主及國際合作;環境面整合嘉義亞創中心、建置中科院民雄院區與18處測試場域,打造無人化創新實驗室;法規面修訂管理規範並建立國際驗證能量。
全臺已吸引逾267家業者投入,亞創一館已有52家單位進駐。透過113年「軍用商規」3,422架(新臺幣68.87億元)採購建立規模經濟,已有逾20家業者打入美國供應鏈、與9國簽署MOU,並於115年1月取得美國AUVSI「綠色無人機系統」海外首例認證授權。115年第一季無人機整機出口金額更已超越114年全年總和,展現由在地研發邁向全球市場的強勁動能。
五、結論與趨勢展望
在全球地緣政治變化與歐美建構「非紅供應鏈」推動下,臺灣國防產業正經歷一場前所未有的轉變。過去封閉、單純依賴國營體系的軍工模式已經被打破;取而代之的,是政府透過「軍用商規」採購和「全社會防衛韌性」政策,正式向民間科技與新創業者打開大門。這不僅是國防預算的增加,更是把臺灣累積多年的半導體、資通訊(ICT)與精密製造實力,直接轉化為國家防禦能量的關鍵時刻。
從投資領域觀察,資金主要集中於能夠改變未來作戰模式的關鍵技術,包括人工智慧驅動之軍事決策系統、自主無人載具、國防軟體、網路安全、太空科技及先進感測設備等。其中,軍民雙用技術已成為國防科技投資的重要核心。相較於傳統軍用設備高度依賴政府採購與長期驗證流程,軍民雙用技術可透過商業市場快速迭代,降低研發與市場導入風險,並藉由民用市場規模支撐技術成熟與成本下降,因此成為新創企業切入國防市場的重要策略路徑。
(ㄧ) 對臺灣新創企業的參考:做不可替代的「軍民雙用」技術
過去業者切入國防領域時,最常遇到認證時間過長以及單一國防市場無法支撐公司營運的難題。要跨過這個瓶頸,關鍵在於採取「軍民雙用」策略。新創應避免投入低利潤的硬體組裝紅海,而是將研發力道集中在無GPS環境自主導航、AI邊緣運算以及高頻抗干擾晶片等高技術、軟體門檻領域,只要演算法或關鍵次系統做得夠硬,就有機會成為供應鏈中最難被替換的核心。
同時,技術必須具備平戰轉換的雙向彈性,平時能應用於商用物流、遠洋漁業、災害救援或通訊備援來穩定獲利,戰時則能秒級切入戰術偵搜、電子作戰與定位,這種能力正是投資人最看重的抗風險護城河。此外,政府的軍用商規與防衛韌性專案就是新創最好的實戰驗證場,企業若能藉此取得國內實務認證,便能以此為籌碼進一步打入歐美盟國的國防與國土安全供應鏈。
(二) 未來臺灣國防軍工發展與趨勢:無人機領跑與多域自主化
順應產業技術跨界轉型與國防自主需求,臺灣未來的國防軍工發展正朝向「無人化主導、低成本規模化、軟體驅動」的方向推進。憑藉優異的資通訊產業能量、先進半導體算力與嚴謹的資安防護履歷,臺灣國防軍工正精準對接全球供應鏈「去紅化(No-China)」與彈性製造的強勁需求,推動國產化裝備由在地練兵走向國際戰略卡位。
●無人機持續作為領跑核心,並帶動海陸多域協同
無人機(UAV)依然是整個不對稱戰力與資本挹注的絕對重點。面對歐美國防巨擘加速去中國化供應鏈的盤算,臺灣憑藉嚴謹的零組件資安履歷與產能彈性,已獲全球「非紅供應鏈」優先卡位。隨著AI視覺導航、邊緣運算與反無人機(C-UAS)技術的升級,無人機正加速走向「高自主化、低成本與群智協同」。同時,無人機作為空中偵搜與指揮中樞,更進一步帶動無人船(USV)與無人車(UGV)的發展,結合臺灣在地精密造船與機械製造能量,打造海陸空立體連動的防衛網絡。
●太空通訊擺脫純代工,直攻系統整合
低軌衛星和次世代通訊是建構不對稱戰力的神經中樞。在印太區域防衛鏈結日益緊密的戰略背景下,臺灣的太空產業正擺脫過去單純的零組件代工角色,跨越至主動陣列天線(AESA)模組、地面站整機系統與衛星影像AI分析,躍升為國際盟友構建彈性韌性網路時不可或缺的高價值系統整合夥伴。
●軟體定義防禦,資安與AI成為剛需
如同Anduril以Lattice OS等軟體架構翻轉傳統國防採購,現代防衛的焦點已全面轉向「軟體定義國防(Software-Defined Defense)」。臺灣身為全球半導體與先進算力的關鍵強國,具備極佳的硬體與技術底蘊,未來更宜加速建立國家級自主AI資料中心(AI Data Center),確保核心防衛數據的自主性、安全度與算力主權。在此基礎上,AI驅動的指揮控制系統、自動化資安威脅管理與軍規加密技術將成為剛性需求,透過在地算力與數據的深度整合,大幅縮短戰術決策與危機應變的時間。
●資本與產能結合,加速規模化與國際認證
國防軍工正轉向「軍用商規」的快速疊代與大規模量產模式。隨著創投和策略型資本大量投入,臺灣國防科技正擺脫過去零星研發的階段,正式進入「資金帶動量產、量產推動國際卡位」的良性循環。透過通過國際級去紅化認證,臺灣廠商得以直接納入盟國國防工業生態系,成為全球國防「非紅供應鏈」不可或缺的一環。
國防產業的崛起,標誌著臺灣正從過往單純的「科技製造大國」,蛻變為具備自我防禦韌性與關鍵影響力的「民主陣營戰略安全樞紐」。期盼未來在政策透明化、策略資本持續注入與產官學研深度合作的推波助瀾下,臺灣國防軍工能進一步突破技術壁壘,將在地強大的資通訊與半導體優勢化為極致的防衛能量。
這不僅能大幅提升國家總體防衛韌性、實現「國防自主與產業升級」的雙贏目標,更期望臺灣科技企業能以高韌性、高可靠度的堅實品質,全面躍升為全球安全供應鏈中不可或缺的核心力量,共同維護印太區域的和平與穩定。
註釋:
- 本文收錄的「臺灣獲投企業」定義為:(1)公司註冊地點在臺灣或註冊地點在海外,但創辦人來自臺灣;(2)興櫃前或下市後的私募股權投資,不含債權、可轉換公司債、補助、ICO等;(3)不包含收購、母公司對子公司100%的投資。
- FINDIT研究團隊所收錄的臺灣獲投資料來源包括:(1)國際股權投資資料庫Crunchbase;(2)科技媒體或新聞媒體(數位時代、Inside硬塞的、工商時報、經濟日報等);(3)獲投企業提供(新聞稿、網站或臉書資訊、公開財報、主動提供給FINDIT);(4)投資人(包括投資機構/投資公司新聞稿、網站、上市櫃公司財報轉投資資訊、投資人主動提供給FINDIT等);(5)國發基金季/年報、相關承辦的政府單位;(6)經濟部商業發展署公司登記相關資訊;(7)新創案源整合平台。
- 此外,關於投資輪次為本研究推估,僅供參考。
參考資料
- 經濟部,無人載具科技創新實驗條例,2018/12/19,https://law.moea.gov.tw/LawContent.aspx?id=GL000727
- 賴冠伶,用「無人機+AI」找鮪魚,Valtec完成6,000萬元pre-seed輪募資,SparkLabs Taiwan也看好,2025/03/20,https://meet.bnext.com.tw/articles/view/52177?utm_source=web&utm_medium=line&utm_campaign=line-dailypost
- 安捷航空攜手策略夥伴 放眼全新事業布局,NOWnews 今日新聞,2025/05/12,https://www.nownews.com/news/6681872
- 曾令懷,中華資安投資後,奧義智慧再獲1.36億元增資!全力推進在台灣IPO,創業小聚,2025/05/28,https://meet.bnext.com.tw/articles/view/52373
- 曾令懷,沒裝GPS也能自主飛行!艾知科技「AI偵查無人機」進擊軍用商機,獲和碩1.95億投資,數位時代,2025/07/17,https://www.bnext.com.tw/article/83769/aiseed
-
CB Insights Research,The drone tech market map,2025/08/27,https://app.cbinsights.com/research/drone-tech-market-map/
-
James Huang、Aaron Huang,2025 臺灣 AI 大賞 | 台智駕 Turing Drive 如何找到臺灣在自駕車領域的一席之地?數位時代,2025/11/12,https://www.bnext.com.tw/article/85062/turingdrive-autonomous-driving-taiwan-impact-ai-award-2025x
-
彭昱文,羅昇、友通策略投資六俊電機 強化無人機、機器人布局,鉅亨網,2025/11/19,https://news.cnyes.com/news/id/6243210
-
國立中山大學全球民主韌性計畫,軍費與安全:看懂全球軍事支出數據,2025/12/02,https://civiclab.nsysu.edu.tw/stories/11
-
曾令懷,數發部「AI百億投資」第一案!台智駕完成1.5億募資,從日本宮古島駛向全球市場,創業小聚,2025/12/17,https://meet.bnext.com.tw/articles/view/52899?utm_source=web&utm_medium=line&utm_campaign=line-dailypost
-
行政院經濟部,無人載具產業發展統籌型計畫,2026/05/07,https://www.ey.gov.tw/Page/5A8A0CB5B41DA11E/97980e62-02ab-4c1f-b727-c51233e2ffc2
-
Javaheri, “Defense Tech VC Trends”, PitchBook Research, May 28, 2026, https://pitchbook.com/news/reports/q1-2026-defense-tech-vc-trends
- Marlize van Romburgh, “Sector Snapshot: Defense Startup Funding Hits An All-Time Record As VCs Begin To Eye Exits”, Crunchbase News, June 2, 2026, https://news.crunchbase.com/defense-tech/startup-venture-funding-all-time-record-ai-anduril/
- 吳靜芳,超前部署、先燒5億練功 航空學校安捷為何想變台海偵蒐之眼?,2026/06/22,天下Web only,https://www.cw.com.tw/index.php/article/5141663
- 何英煒,奧義賽博 瞄準無人機反制技術,工商時報,2026/06/24,https://www.ctee.com.tw/news/20260624700216-439901
- NATO, “NATODefence investment and NATO’s 5% commitment” , June 29, 2026, https://www.nato.int/en/what-we-do/introduction-to-nato/defence-expenditures-and-natos-5-commitment
- Ali Javaheri, “Defense Tech VC First Look”, PitchBook Research, July 16, 2026, https://pitchbook.com/news/reports/q2-2026-defense-tech-vc-first-look
- SIPRI Multilateral Peace Operations Database, https://www.sipri.org/databases/pko
- 陳建鈞,Anduril為何猛卡位台日澳?台灣供應鏈衝30家、採購增15倍,解密背後非紅盤算,數位時代,2026/07/23,https://www.bnext.com.tw/article/91558/anduril-no-china-supply-chain