
【2026年臺灣新創投資趨勢年報-硬體篇】從樣品到韌性量產,臺灣新創的「硬」實力
文章探討AI時代下硬體新創的「軟硬一體」趨勢,指出全球創投雖聚焦AI軟體,但機器人、半導體、AI伺服器等硬體領域正重新受重視。臺灣憑藉深厚的製造基礎,有機會從ODM/OEM轉型為國際硬體創新的共同開發者與產業化夥伴。儘管硬體新創面臨「Hardware is Hard」的挑戰,但AI賦能使其價值鏈延伸至感測、運算、資料、模型與服務的整合方案。臺灣硬體新創獲投集中於早期階段,子領域以光電顯示、工業設備與自動化為大宗。企業與企業創投是主要投資者,策略性投資意圖明顯。為應對此趨勢,建議企業與新創構建軟硬體生態系,政策上則需建構驗證場域、補足早期資金並深化國際對接,以助臺灣硬體新創成為全球硬體創新的關鍵平台。
一、國際趨勢觀察:AI 賦能下的「軟硬一體」
硬體新創的發展,從過去「做出新產品」的邏輯,朝向「解決產業瓶頸、補上供應鏈缺口、承接AI化趨勢與迎合地緣政治重組需求」的方向競爭。全球創投雖然仍高度集中於AI軟體與基礎模型,但硬體新創重新受到重視,尤其是機器人、半導體、AI伺服器、資料中心設備、能源基礎設施、醫療器材與先進製造等領域。
依據Crunchbase獨角獸統計,截至2026年8月14日全球計有1,853家獨角獸公司,其中硬體範疇的獨角獸公司有301家,占比約16%;獨角獸數量前六名的領域分別是軟體(1,120家,占比60%)、科學與工程(719家,占比39%)、數據與分析(659家,占比36%)、人工智慧(606家,占比33%)、資訊科技(559家,占比30%)、以及金融服務(423家,占比23%),硬體則居於第7位(獨角獸公司所屬領域類別非一對一關係,因此占比合計有大於100%現象)。
相較於軟體可以快速複製與迭代,硬體獨角獸僅占16%,充分反映出「Hardware is Hard」的客觀挑戰。然而,硬體能高居全產業第7位,代表市場與資本依然願意給予具備技術突破與市場實力的硬體團隊高額估值。根據CB Insights「State of Venture 2025」報告對2025年創投市場的觀察,全球創投資金回升,但資金更集中於少數具有技術門檻與規模化潛力的企業,AI相關公司吸收大量創投資金2025全年創投投資金額達4,693億美元,較2024年成長46.86%,接近2022年4,763億美元的水準。
其中,AI領域的投資達2,258億美元,占整體投資規模的48.12%(與2024年的1,144億美元相比,幾乎翻倍成長),而機器人投資也達到新高(2025年機器人新創公司投資金額達到創紀錄的407億美元,占所有創投的9%)。這代表國際投資人對硬體的態度已經改變,他們不再只看消費電子中的暢銷產品,而是更重視硬體是否能與AI、資料、製造、能源、安全與基礎設施結合,形成長期壁壘。
在這樣的趨勢下,國際硬體新創最明顯的變化,是「實體AI」與「產業自動化」成為新核心。PitchBook指出,2025年全球機器人與Physical AI創投投資動能仍維持強勁,工業機器人(Industrial Robotics)、國防與保全機器人(Defense & Security Robotics)、機器人軟體與人工智慧(Robotics software & AI)等領域,是資金最集中的三個方向。這說明AI正在從雲端模型走向工廠、倉儲、交通、醫療與基礎設施現場,硬體不再只是AI的載具,而是讓AI進入物理世界的關鍵介面。另一方面,透過Semiconductor Engineering「Startup Funding: Q4 2025」的報告可觀察到,2025年底半導體新創募資熱門領域集中在AI晶片、資料中心運算、記憶體、光通訊、電源管理與電子設計自動化(EDA)等。也就是說,國際硬體新創的投資主軸,正在圍繞AI算力、機器人、感測器、能源效率與高可靠度製造為中心展開。
臺灣硬體產業的發展之路,正好位於這波國際變化的交會點。過去臺灣的優勢主要來自電子代工、零組件、精密製造、半導體供應鏈與快速量產能力;現在,這些能力正被重新定義為硬體新創最需要的基礎設施。國際新創常見的痛點,是從原型走向量產時,會遇到成本、良率、材料、散熱、供應鏈、認證、維修與客戶導入等問題。臺灣的價值不只是「幫忙製造」,而是能在產品設計早期就提供工程驗證、零組件選型、製程調整與供應鏈整合。這使臺灣有機會從過去的ODM/OEM角色,升級為國際硬體創新的共同開發者與產業化夥伴。
綜觀國內外發展局勢,AI正在重新定義硬體新創的價值。過去硬體產品多以功能、規格、成本與製造能力作為競爭核心;但在AI賦能下,硬體不再只是設備本身,而是結合感測、運算、資料、模型與服務的「軟硬一體」解決方案。這對臺灣硬體新創而言,是新一波走向高附加價值創新的重要機會。
有鑑於硬體創新發展的機會與重要性,本文嘗試從早期投資的視角剖析我國「硬體新創公司」的發展近況。以下內容涵蓋硬體新創範疇與資料來源說明、我國硬體相關新創募資概況、具代表性與高發展潛力新創之個案說明以及硬體新創領域重要投資者等主要資訊;文末將提出對未來發展的看法,以供各界參考。
二、領域範疇與資料來源說明
臺灣的硬體創新並非從單一市場出發,而是建立在完整產業鏈與工程實作能力之上。臺灣長期累積電子零組件、半導體、精密機械、材料加工、系統整合與代工製造經驗,使新創團隊能將感測、運算、控制、通訊、材料與製造技術快速整合成可量產的解決方案。有鑑於硬體領域牽涉範圍廣,因此在進入新創投資分析前必須先界定範疇,另「2026年臺灣新創投資趨勢年報」已規劃半導體、通訊以及國防軍工(含無人機)等議題;為做出區隔,本文硬體新創獲投分析將不包括上述三個領域中涉及硬體範疇之新創公司。
透過對硬體新創發展與應用的方向進行歸納,本文將硬體新創劃分為:工業自動化與機器人、工業設備與精密製造、電子與電腦設備、光電顯示與智慧裝置、汽車與交通運輸、能源環境與安全、醫療器材與生技、生活消費與農業、先進材料與化工,以及通訊物聯網與金融科技等十個子領域。
工業自動化與機器人、工業設備與精密製造反映的是臺灣製造業升級需求;電子與電腦設備、光電顯示與智慧裝置、先進材料與化工等,則延續臺灣既有科技優勢;汽車與交通運輸、能源環境與安全則對應電動化、淨零與韌性基礎設施的全球趨勢;醫療器材與生技、生活消費與農業,則展現硬體技術走向終端應用與民生場景的能力。至於通訊物聯網與金融科技,則是需要硬體端的感測、身分辨識、資安裝置或邊緣設備支撐。這些類別看似分散,實際上都共享臺灣在電子、製造、材料與系統整合上的底層能力。
本文對「臺灣獲投企業」的定義為:(1) 公司註冊地在臺灣,或註冊地在海外但創辦人來自臺灣;(2) 上市、上櫃(含興櫃)前或下市後的獲投紀錄;(3) 不包含收購,以及母公司對子公司100%持股的投資。
在資料蒐集部分,FINDIT團隊定期蒐集並整理臺灣獲投資料,主要來源包括:(1) 國際重要早期投資資料庫,如Crunchbase、IT桔子等;(2) 科技媒體或新聞報章,如數位時代、Inside硬塞的、工商時報、經濟日報等;(3) 獲投企業之新聞稿、網站、臉書資訊或其他管道;(4) 國發基金季/年報及相關承辦政府單位;(5) 投資人資料,包含投資機構/投資公司新聞稿、網站、上市櫃公司財報轉投資資訊,以及投資人主動提供給FINDIT之資料等;(6) 經濟部商業發展署公司登記相關資訊;(7) 新創案源整合平台。
三、硬體領域新創獲投分析
硬體領域新創的獲投情形,反映技術應用持續擴散、資金配置,以及投資焦點的市場樣貌。本章將先從整體發展趨勢切入,觀察投資件數與金額變化,掌握市場動能與產業韌性;再由輪次與地區別表現,比較不同成熟階段與區域的資金流向;進一步檢視硬體子領域投資概況,辨識具成長潛力的技術賽道;最後分析重要投資者樣態,梳理其資金角色、投資偏好及對硬體創新發展的可能影響。
(一) 整體發展趨勢
根據FINDIT研究團隊所蒐集之總體企業獲投資料, 2015年至2025年期間臺灣硬體新創累計投資件數為366件,約占同期間總體新創獲投件數的7.2%;已揭露的投資資金共為11.2億美元,占總體新創獲投金額的5.2%。觀察2015至2025年間逐年投資金額分布可發現,2024年硬體領域新創投資達歷史性高峰;以投資件數觀察,2019年在歷年之中表現居冠。
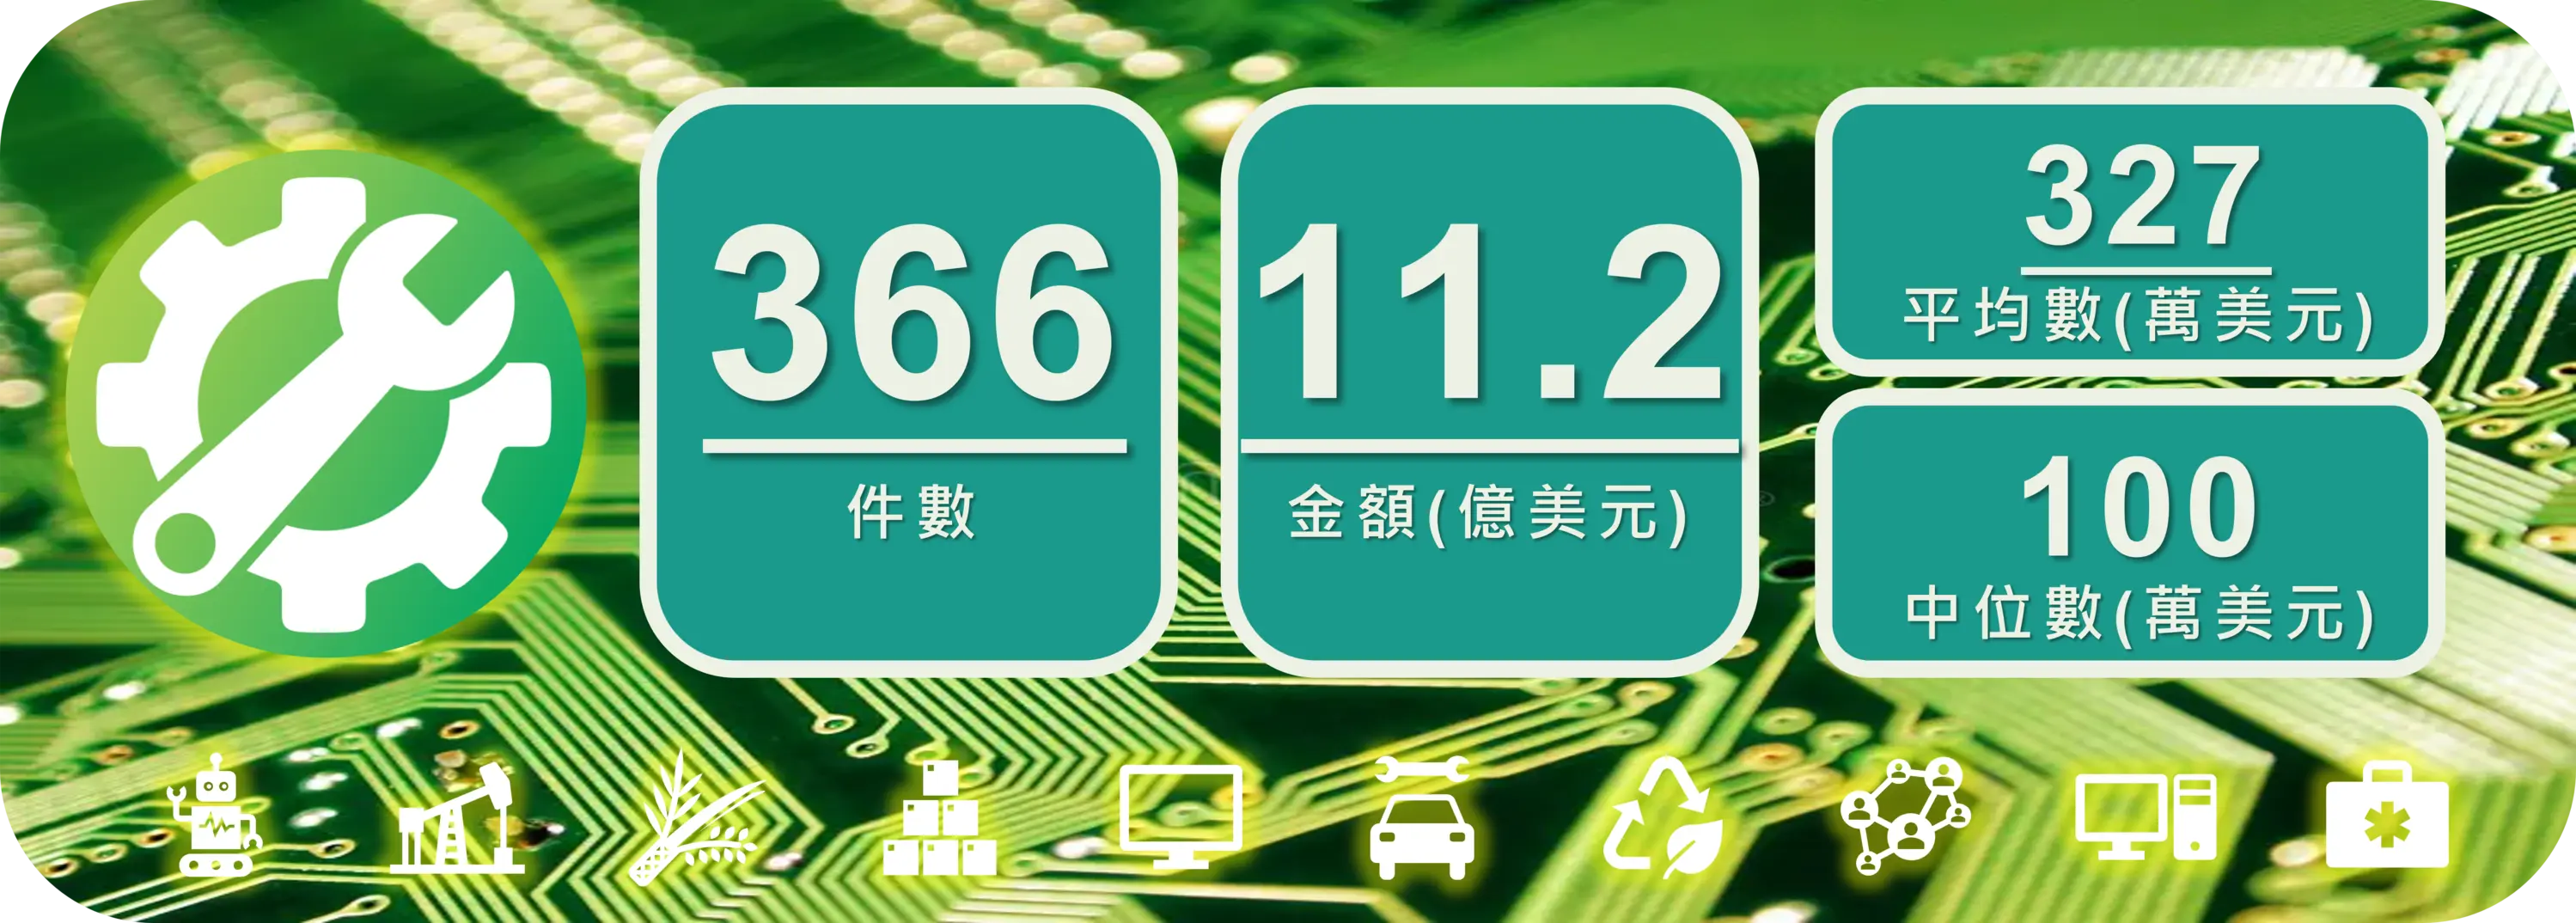
圖1 2015-2025年臺灣硬體新創整體投資一覽
投資金額在各別年度中2017、2019、2020及2022至2025年間都有不錯的表現,年投資金額皆突破1億美元水準,顯見市場對硬體新創長期保持投資熱度。整體來看,相較軟體或平台型新創,硬體新創通常面臨研發週期長、量產門檻高、供應鏈與市場驗證成本大的挑戰,因此投資金額與件數容易受大環境或景氣循環影響。
例如:2017至2019年時期,物聯網與車用電子起飛,全球工業4.0、車載電子與AIoT需求成長,臺灣擁有世界級的IC設計與製造供應鏈,硬體新創(如半導體設計、智慧製造與感測器元件)因此獲得資本市場高度關注。2018年受到美中貿易戰影響,導致全球科技供應鏈面臨嚴重的重組與轉移風險;臺灣硬體新創高度依賴跨國供應鏈與製造網絡,當時投資者因無法預測關稅與供應鏈變化,對資本支出高、需要量產的硬體新創投資轉趨審慎觀望,因此在本應延續熱潮的投資趨勢中,出現下修的情形。
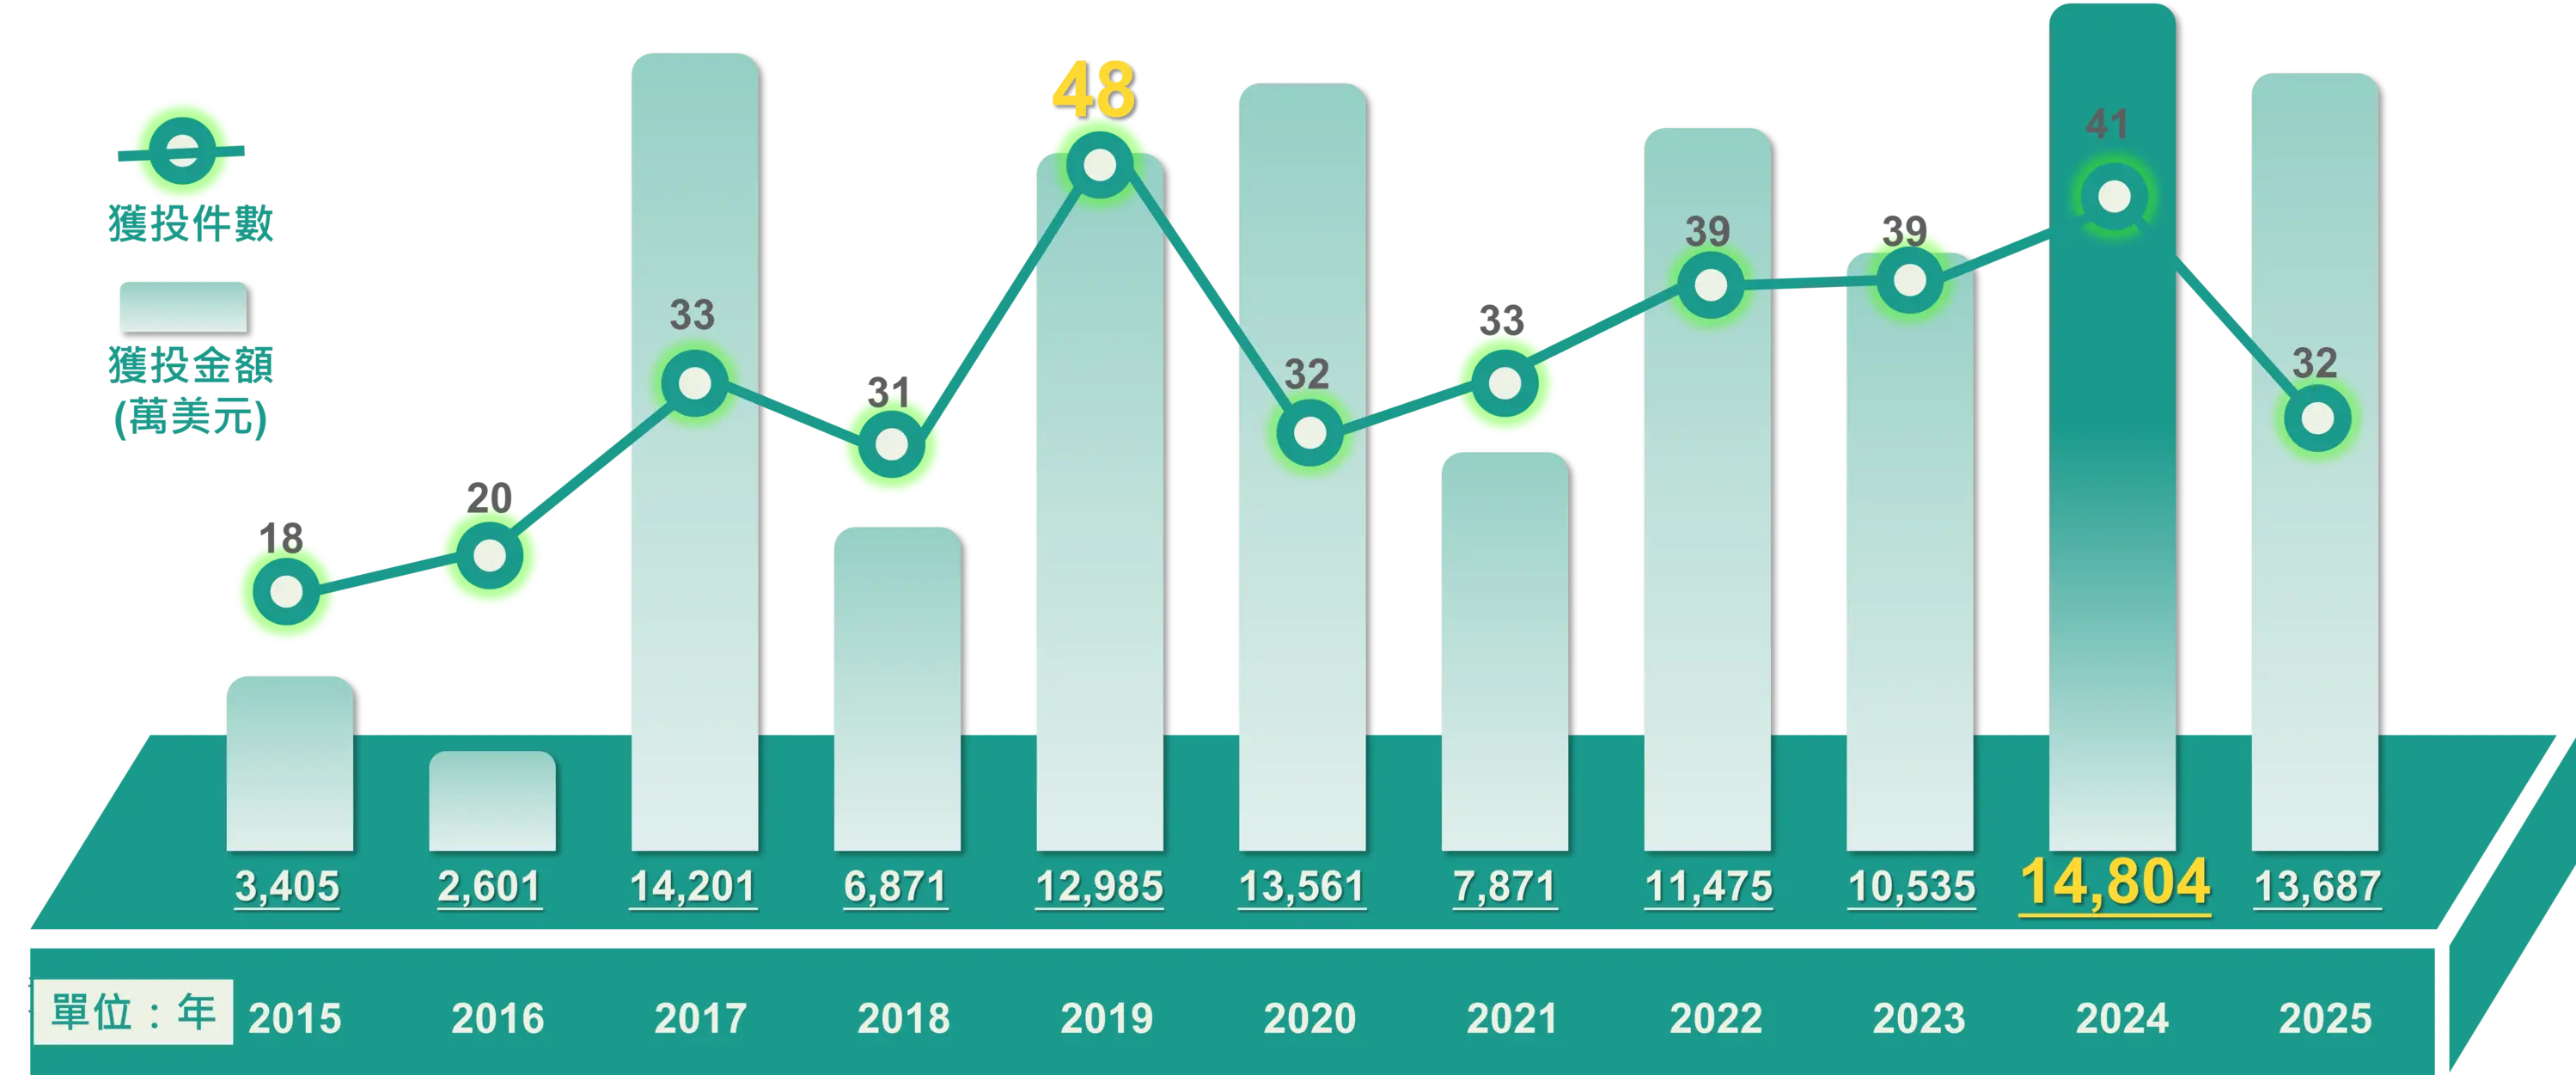
圖2 2015-2025年臺灣硬體新創投資趨勢
2020年受到疫情帶動零接觸影響,遠端連線、電腦相關硬體設備逆勢成長,隨後迎來疫後供應鏈重組,2021年受到短暫衝擊。然而,疫情也加速了數位轉型,帶來長期的影響是遠距設備、醫療硬體、自動化機械等需求大增;加上美中貿易衝突下的供應鏈轉移,臺灣強大的硬體製造彈性與品質成為全球資金尋求避風港的選擇。
2022至2025 年間,生成式AI、 AI算力、與高效能運算(HPC)等議題與相關應用爆發,市場對Edge AI與第三代半導體展開熱絡追逐,連帶著相關硬體也受益。以整體統計數據來觀察,硬體領域投資雖不若健康醫療與生技領域熱門,但與其他領域相比表現仍相當亮眼;預期在AI風潮下,臺灣硬體新創投資整體應能維持一定的熱絡度。
(二) 輪次與地區別表現
2015至2025年期間收錄的硬體新創獲投資料,依投資階段的交易金額占比來觀察,以早期(A輪之前)的交易為主,占比達68%;其次是中期階段(B輪+C輪)有23%,處於後期(D輪之後+PE輪+Pre-IPO輪)相對成熟階段的投資交易占比為4%,而未揭露件數占比約為5%。從投資階段的件數占比來觀察,A輪(含)以前的早期階段交易件數同樣為大宗,占比達90%,呈現高度集中;中後期階段占比分別為8%與1%,而未揭露件數占比約為2%。
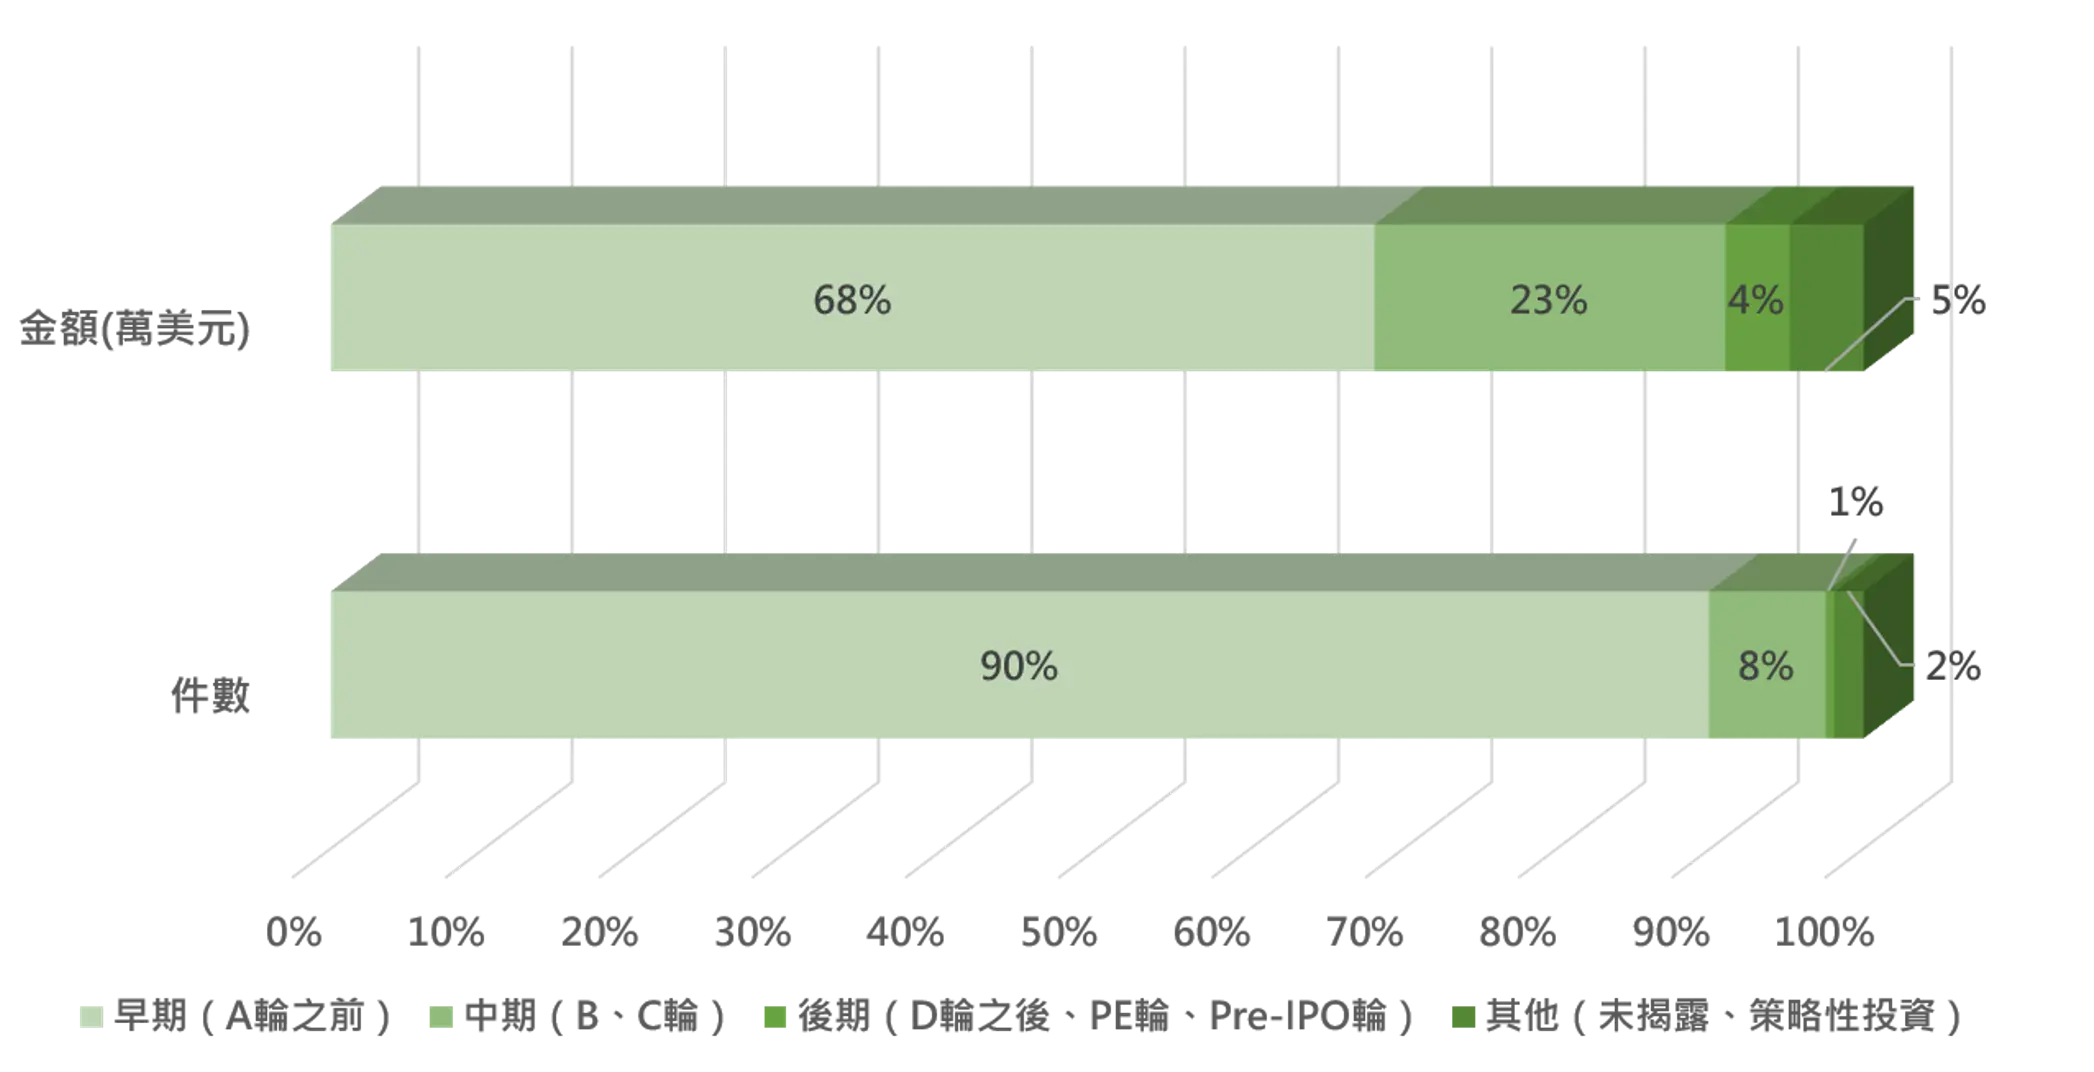
圖3 2015-2025年臺灣硬體新創投資占比-依階段
從地區分布的角度來觀察,全臺硬體新創獲投交易筆數分布,8個縣市居於領先群,占比合計達92%。居於首位的是臺北市,以103筆交易(占比28.1%)領先其他縣市。新北市位居第二,有74筆交易(占比20.2%);桃園市位居第三,有37筆交易事件(占比10.1%)。
這三個城市合計占總交易數的58.5%,顯示地區分布高度的集中。其後則是竹科雙星,新竹縣(36筆交易)的數據高於新竹市(31筆交易),兩者合計為67筆交易,以總體表現來看可擠入前三位。臺中市、高雄市、臺南市則分別有28、17與12筆交易;占比分別為7.7%、4.6%,與3.3%。
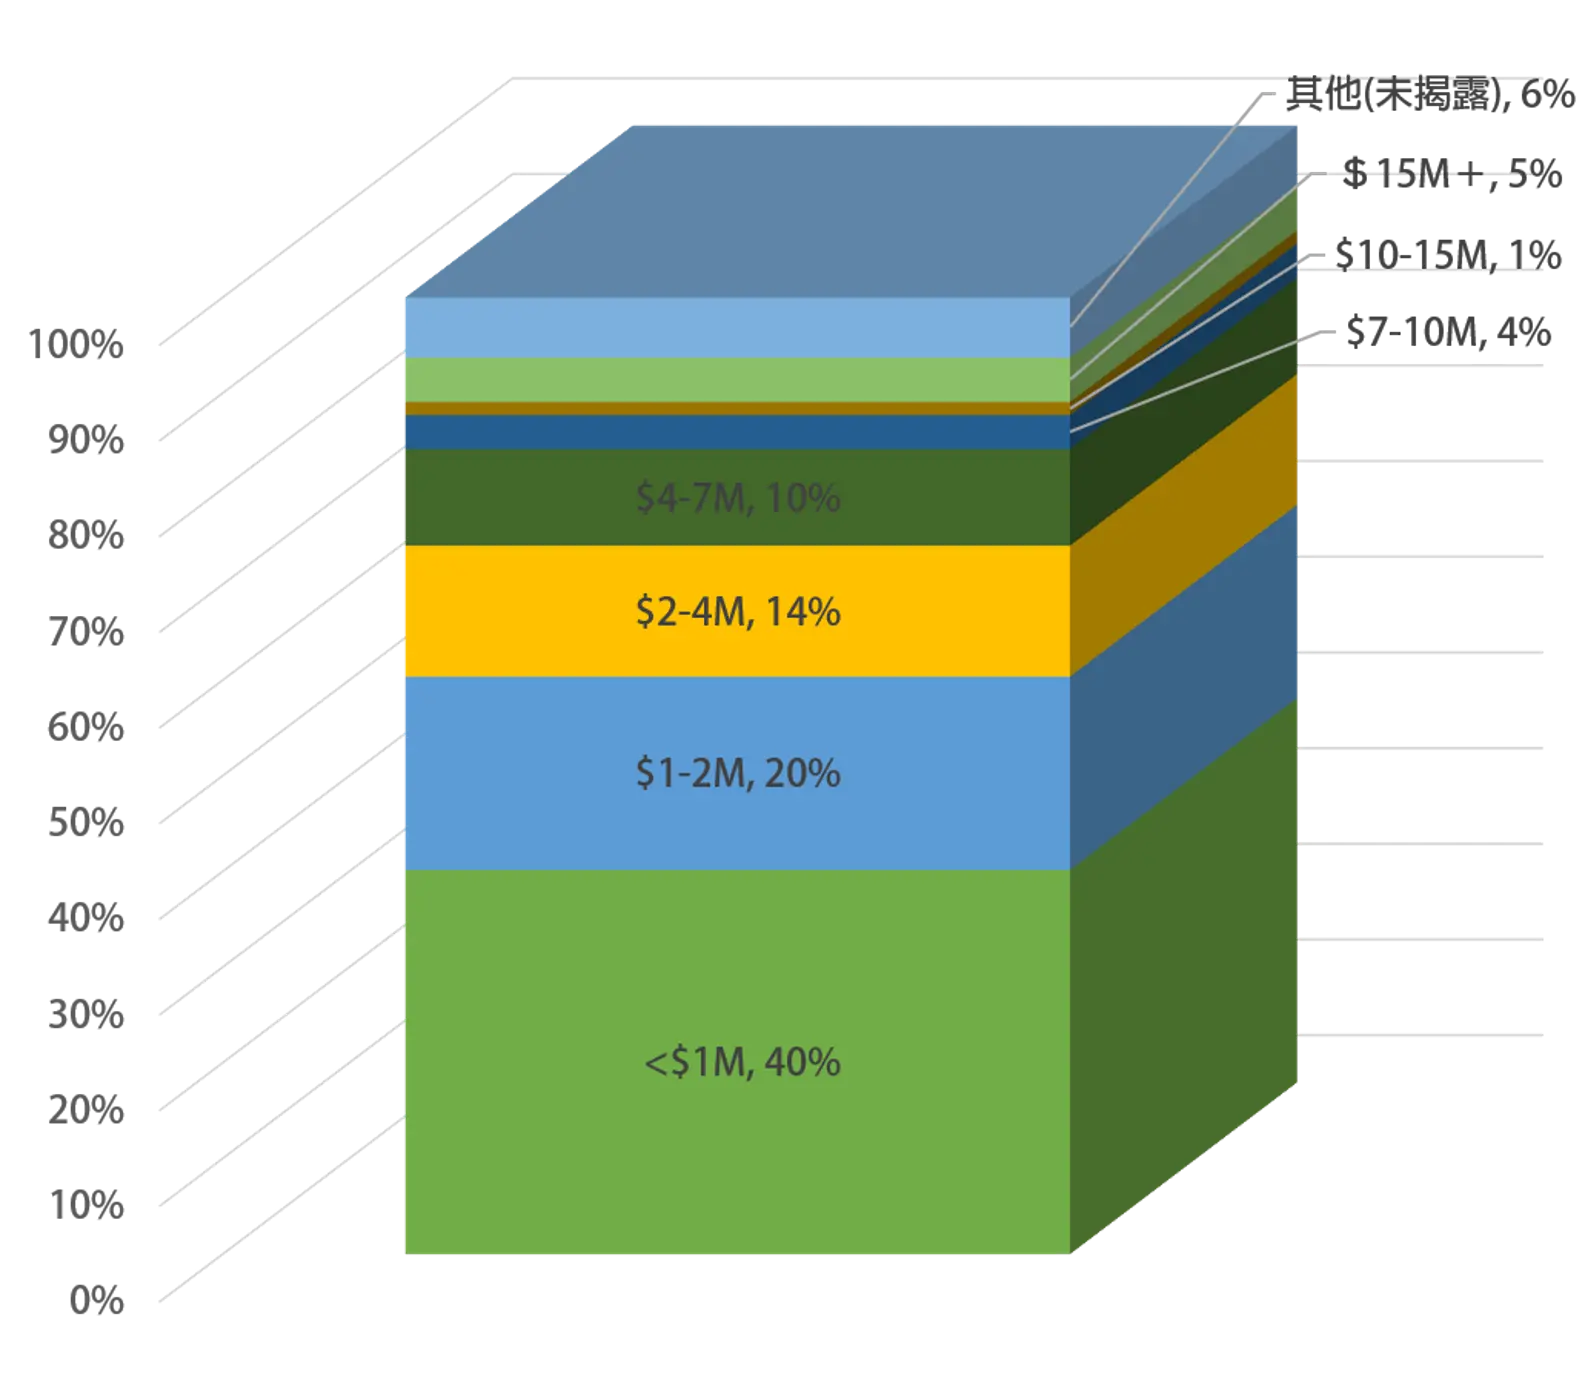
圖4 2015-2025年臺灣硬體新創投資概況-主要縣市
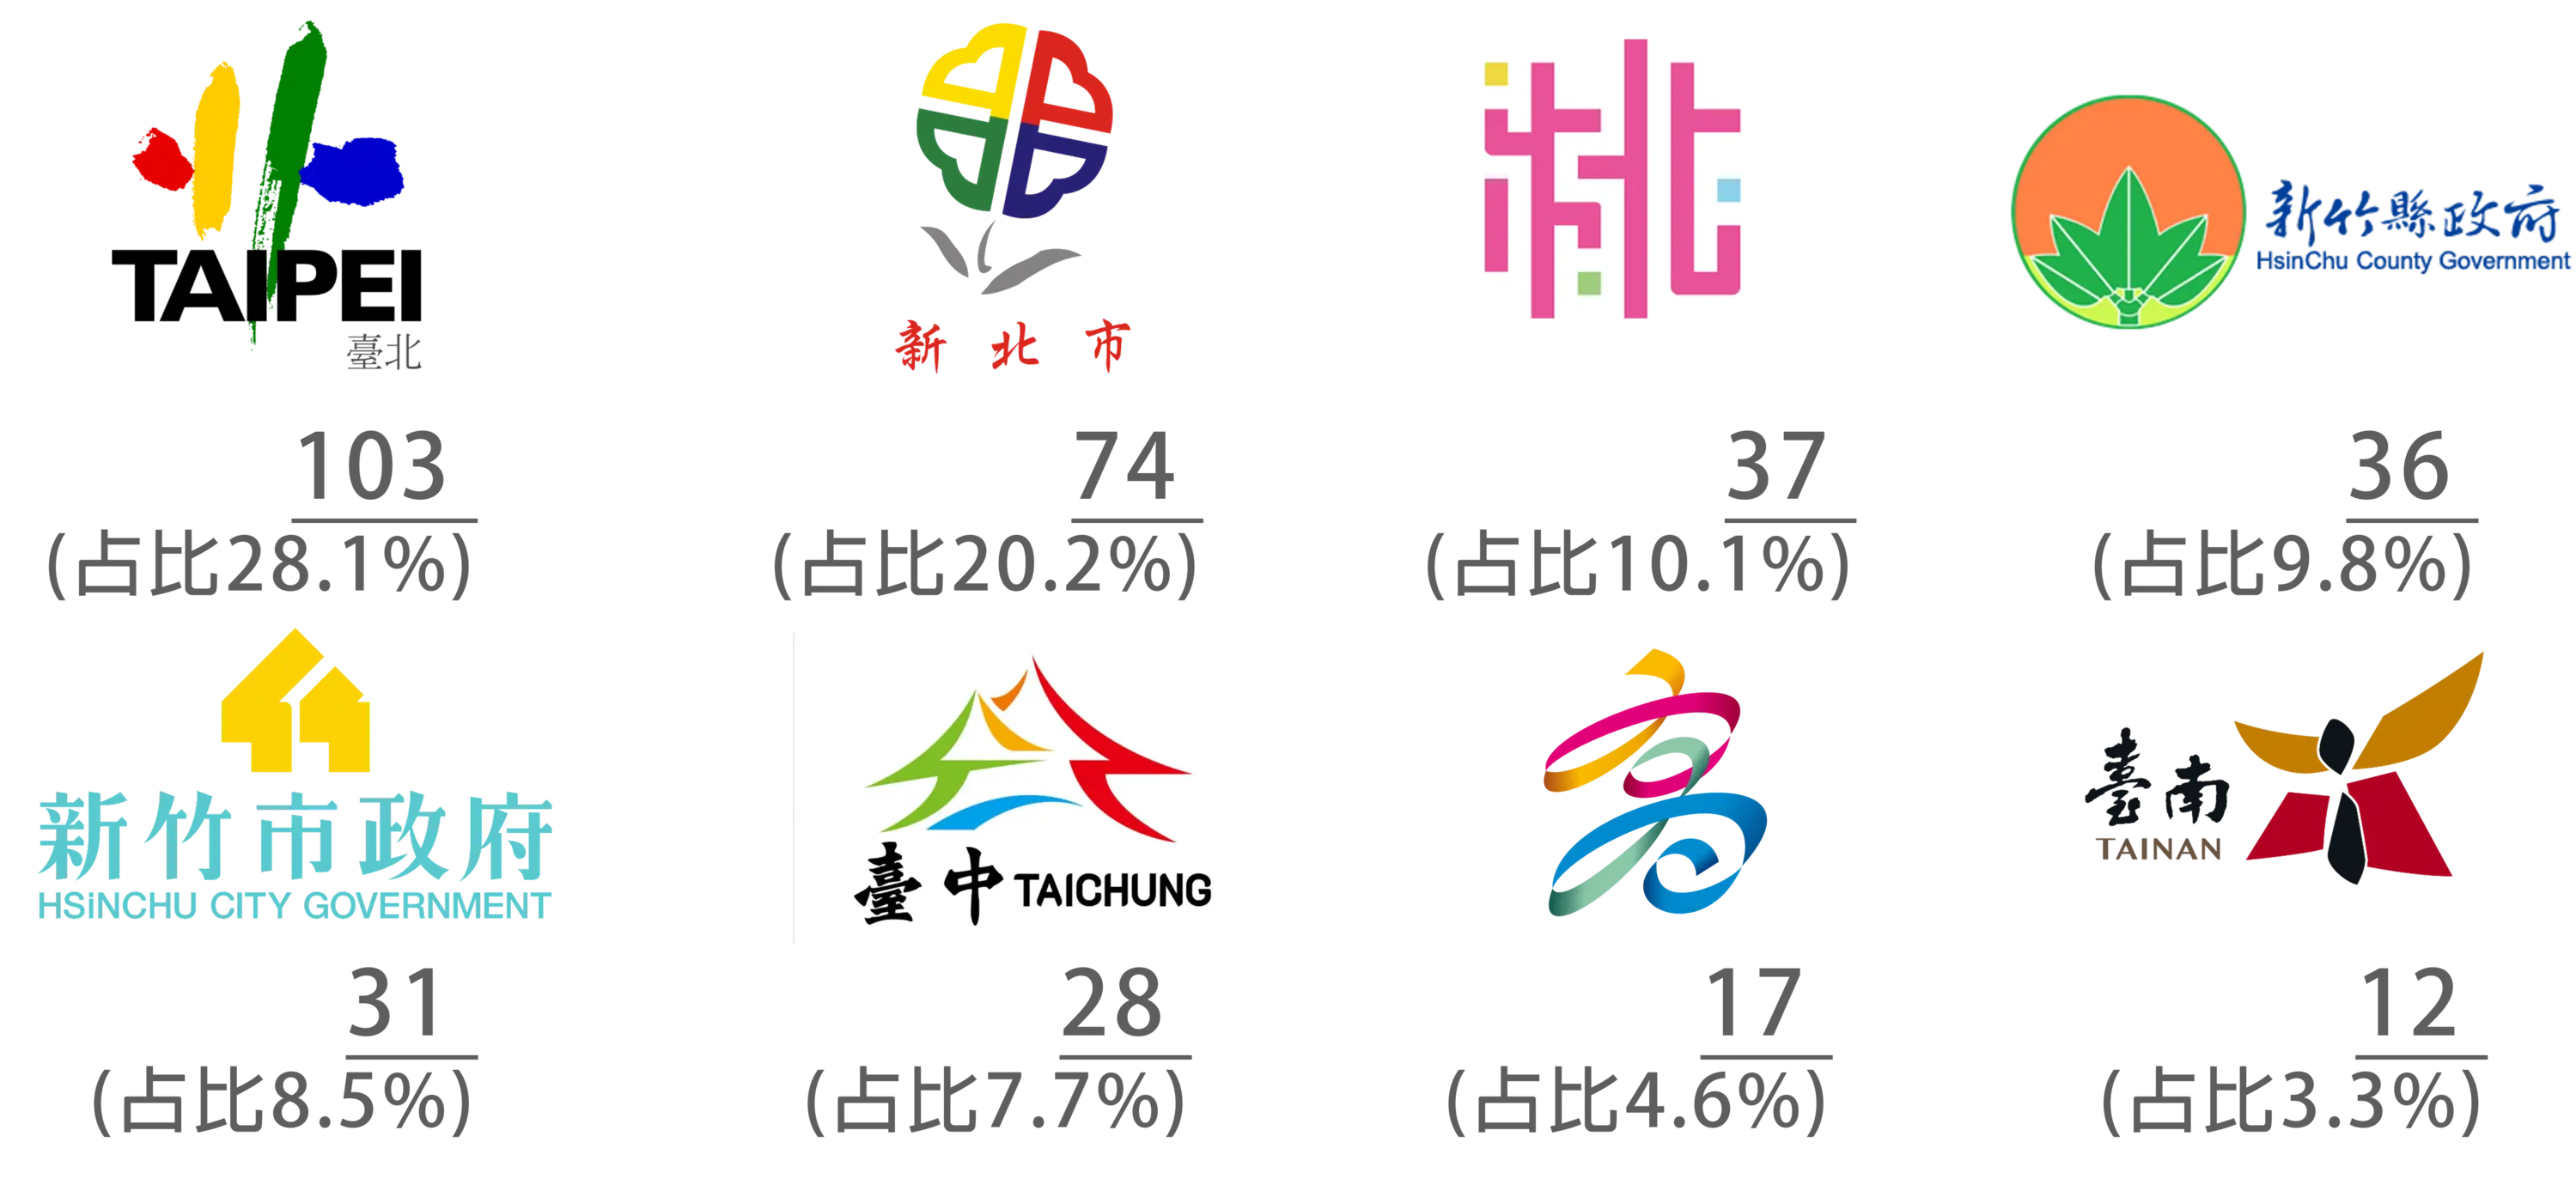
圖5 2015-2025年臺灣硬體新創投資分布-按投資規模(M:百萬美元)
2015至2025年期間,臺灣硬體新創在不同獲投規模的交易件數中,以100萬美元以下的件數最多,約占40%;700萬美元以下投資交易占比超過8成(84%),數據顯示高度集中於小型與中型投資。這壓倒性的比例表示多數的投資案例都是屬於微型或早期的投資,反映出硬體發展領域的新創數量龐大,早期投資者亦願意支持。
獲投規模在1,000萬美元(含)以上的件數比重則達6%,相較同期間臺灣整體投資的千萬美元等級的件數占比9.1%略低出3.1個百分點;以當前數據來看,能成功進入較高資本階段的硬體新創相對較少。
透過上述整體面數據的分析,可發現硬體新創領域的投資仍面臨規模化的挑戰。雖然能夠成功從早期階段畢業,越過1,500萬美元募資規模的頂級新創僅占3%,這同時也凸顯硬體新創在技術、市場或資本上具一定進入門檻。
(三) 子領域投資概況
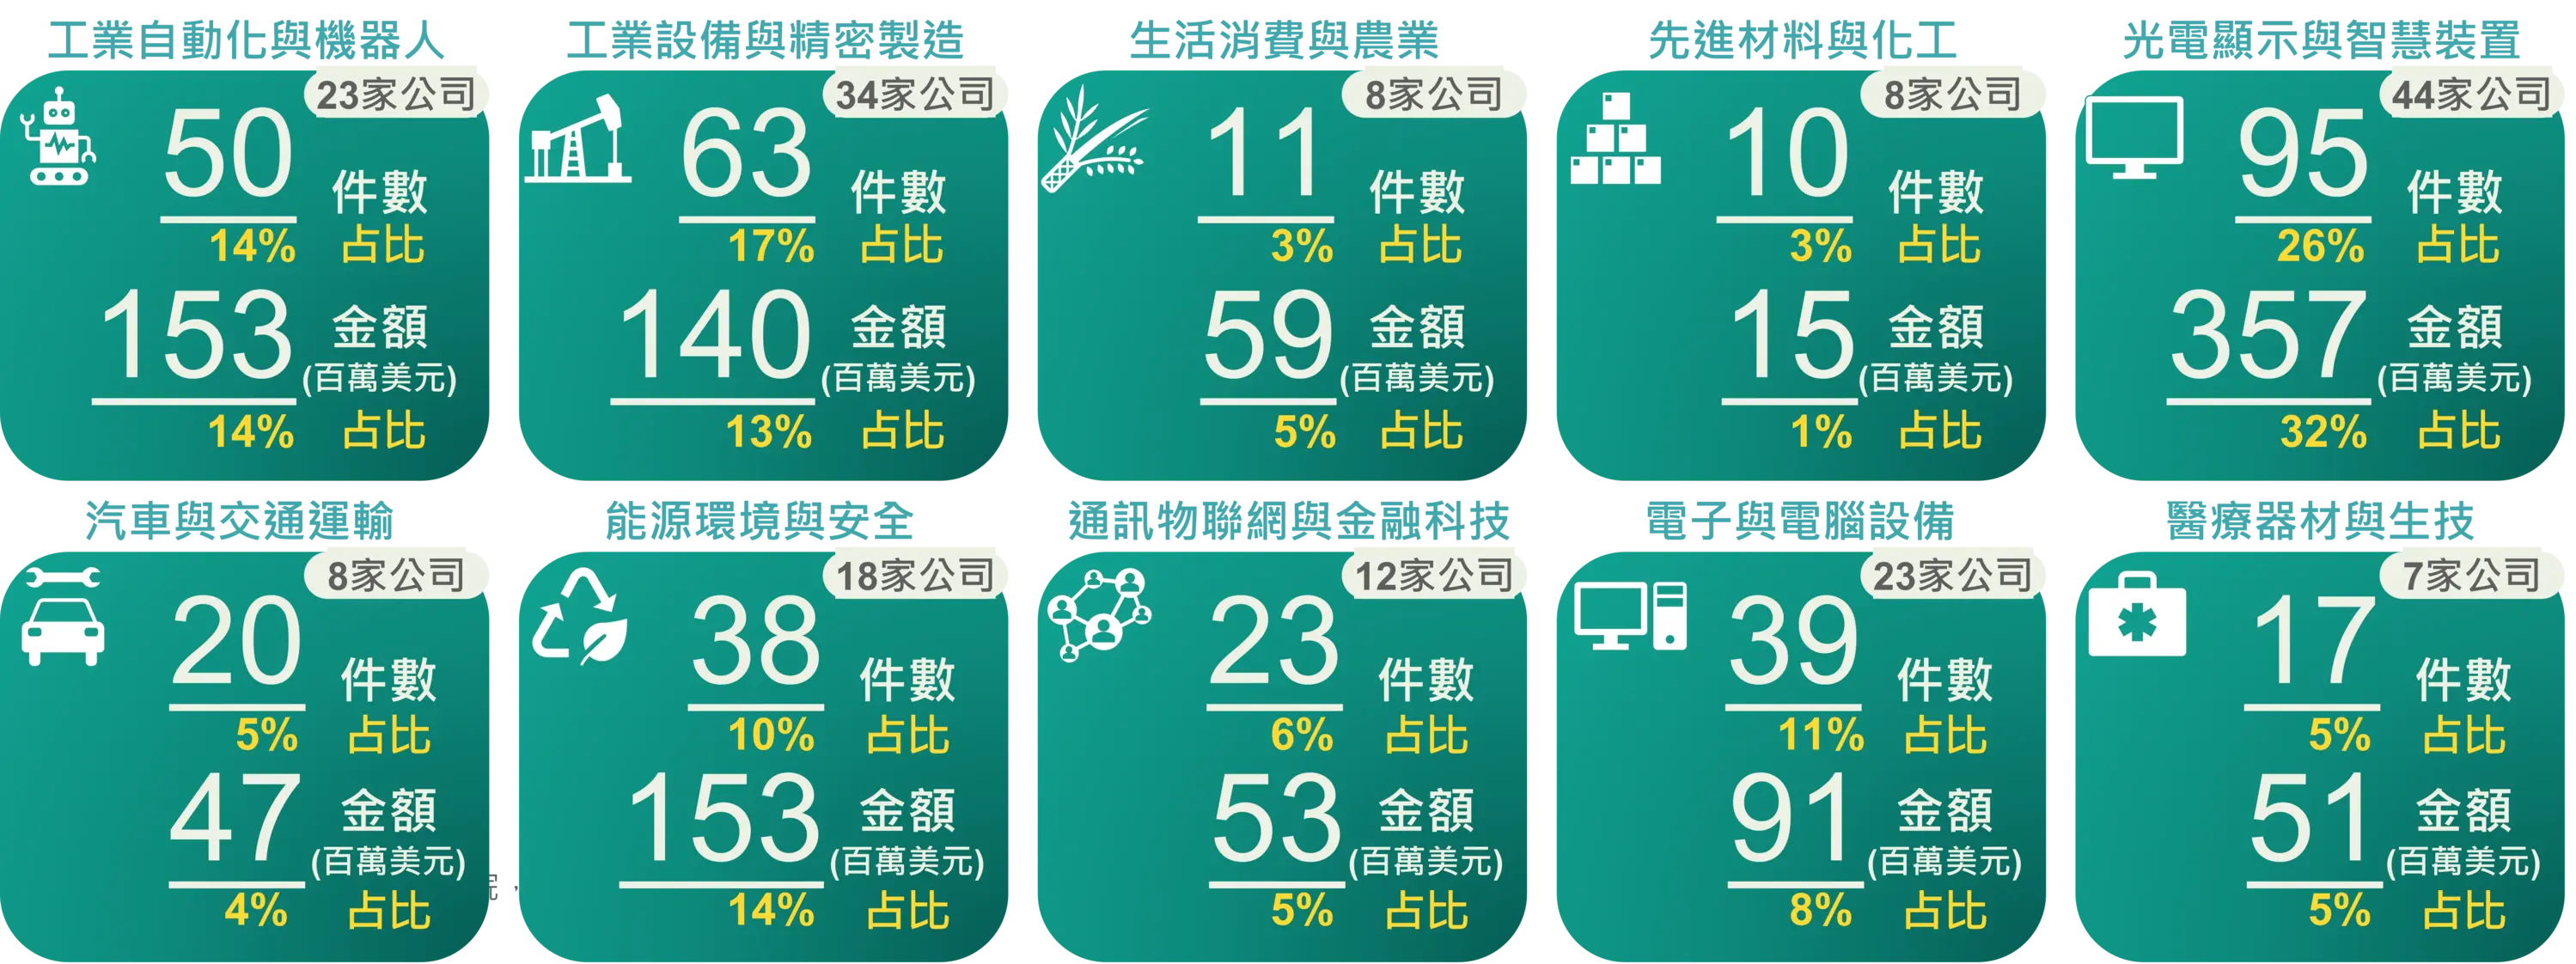
圖6 2015-2025年臺灣硬體新創整體投資一覽-十大子領域
臺灣硬體新創投資領域並非均勻分散,而是集中於少數具產業基礎與政策需求的子領域。從交易件數來觀察,光電顯示與智慧裝置最高,占比26%,其次則是工業設備與精密製造,占比17%,位居第三位則是工業自動化與機器人,占比14%;前三個熱門交易領域,占比合計近六成。以投資金額來觀察,居首位者同為光電顯示與智慧裝置,占比32%,工業自動化與機器人及能源環境與安全並列第二,占比同為14%,位居第三位者為工業設備與精密製造,占比為13%。
無論從交易件數或金額來看,光電顯示與智慧裝置、工業設備與精密製造以及工業自動化與機器人等子領域都受到資本市場高度重視,代表資本更偏好具備供應鏈優勢、技術門檻與市場外溢效果的領域;這反映臺灣硬體新創的發展路徑,仍深受既有製造業、電子業與全球供應鏈地位影響。
從經濟學角度看,投資集中說明資本正在進行「產業選擇」與「風險篩選」:資金流向較可能形成規模經濟、技術累積與國際市場連結的部門;而較冷門子領域則可能面臨市場有一定成熟度,競爭者眾,商業模式不明等問題。整體而言,上述數據顯示出臺灣硬體新創具備結構性優勢,但也存在資源集中與多元創新不足的風險。未來政策應協助高潛力領域擴大國際化,同時補足長尾領域的早期資金與驗證場域。
(四) 重要投資者樣態
為能進一步瞭解臺灣硬體新創領域資金供給概況,本文依據數據資料分析該領域的投資者類型。在2015至2025年硬體新創共產生366件投資交易案,其中企業或企業創投(C/CVC)所參與的投資案最多,共257件,占硬體領域整體交易數比例約70%;交易金額達9.3億美元,占硬體領域整體交易數比例約83%。以交易筆數來觀察,數據顯示企業或企業創投對硬體新創發展解決方案的高度關注,與其他熱門領域相比,企業或企業創投參與投資比例亦高於整體數據(整體面,企業與企業創投參與新創投資交易筆數占比63.4%)。
以投資偏好來看,企業或企業創投最偏好的三個子領域為光電顯示與智慧裝置(57筆交易)、工業設備與精密製造(52筆交易)以及工業自動化與機器人(36筆交易)。數據顯示硬體創業需要龐大的資本投入、供應鏈資源(模具、試產、料件)與出貨通路。企業或企業創投占比高,說明臺灣企業投資硬體新創多出於策略性轉型或供應鏈佈局(如:電子代工大廠尋找次世代技術、AIoT模組等),而非純粹的財務回報。
其次,創投機構(VC)部分,合計參與投資案共為89件、占硬體領域整體交易數比例約24%,交易金額為4.4億美元,占硬體領域整體交易數比例約40%。海外投資者2015至2025年共參與27件投資交易,占硬體領域整體交易投資案僅約7%。交易金額為1.9億美元,占硬體領域整體交易數比例約17%;雖然海外投資者在四類投資者類型中參與件數最少,但平均規模最高達700萬美元水準,創投機構次之,平均交易規模為498萬美元。海外投資者投資數據反映出國際資金對於臺灣硬體新創的期待,大多集中於已跨越早期驗證、具備海外擴展或跨國市場競爭力的標的。
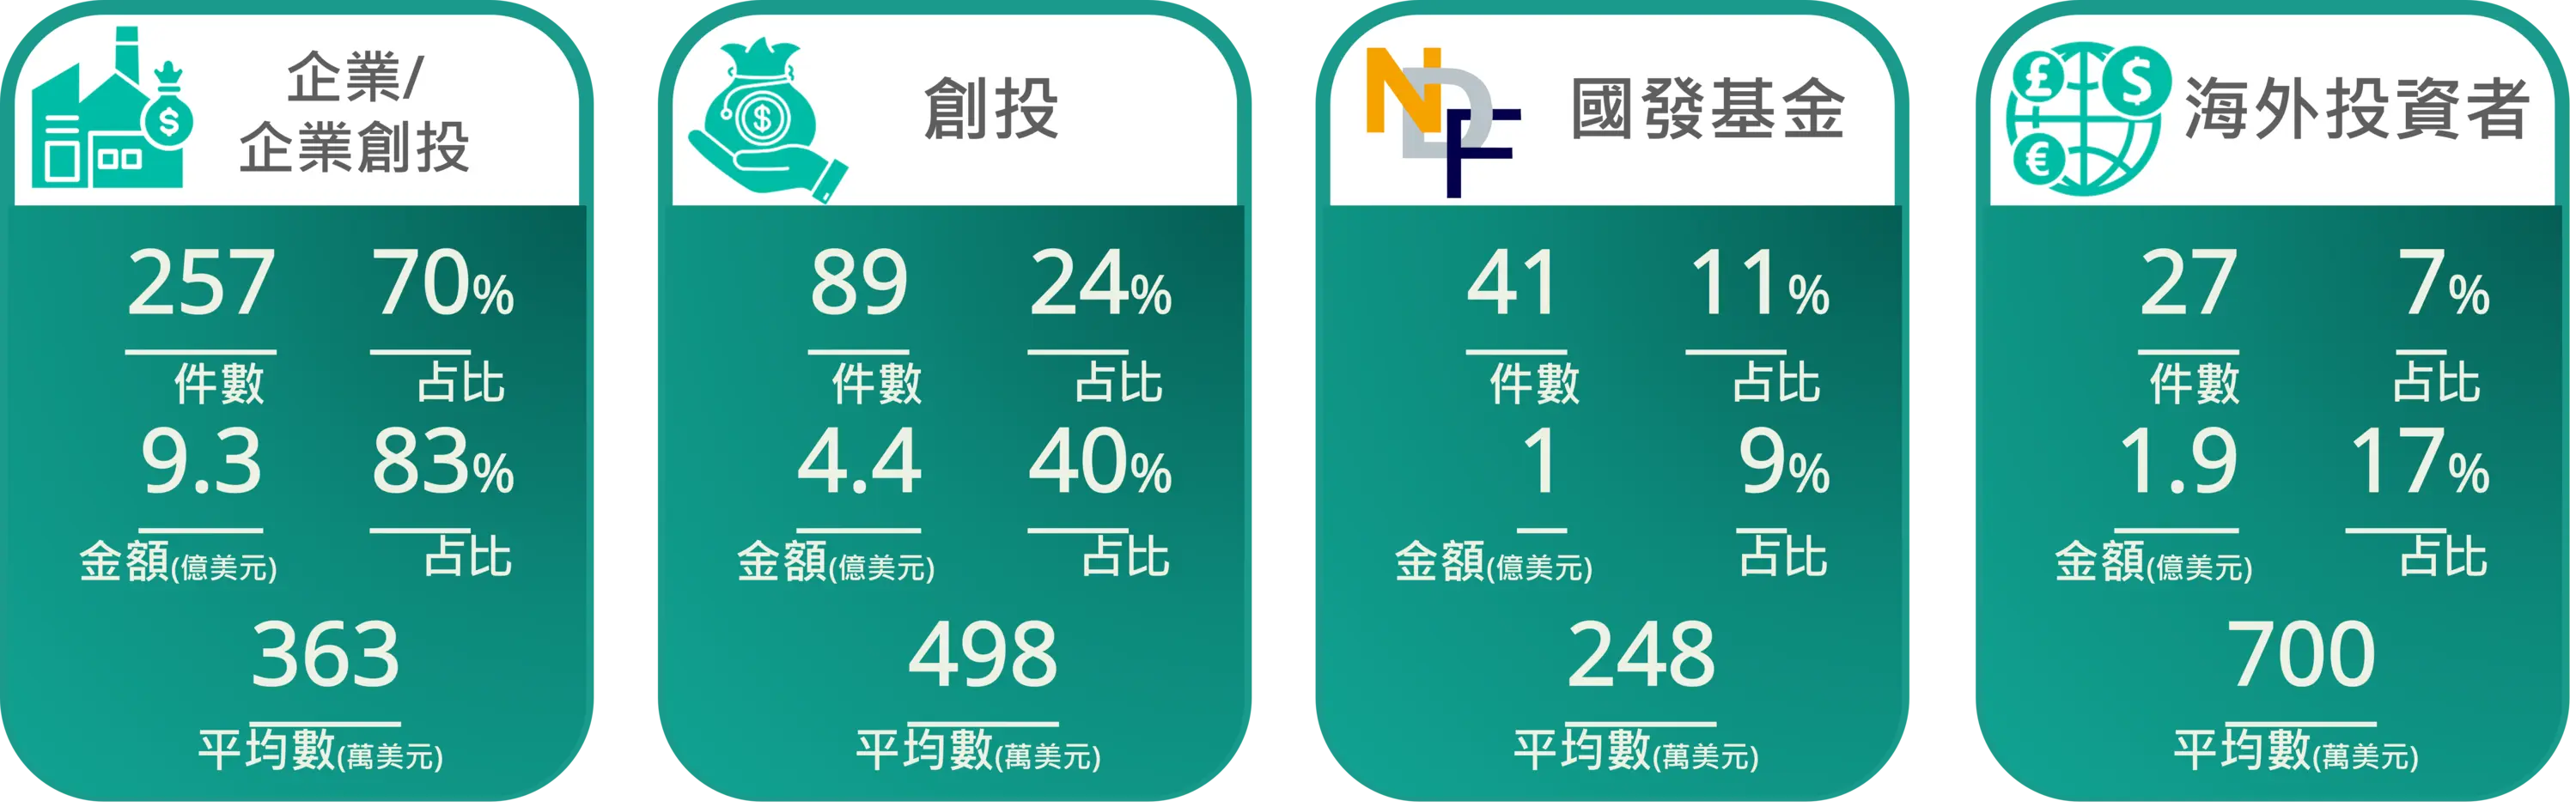
圖7、2015-2025年臺灣硬體新創主要投資者投資概況
國發基金以11%件數占比、9%金額占比以及最小的平均金額(248 萬美元)參與。這符合作為公務基金「不搶民間風頭、以搭配跟投為主」的政策意圖,主要目的在於提供信用背書(Endorsement),吸引企業或企業創投及創投共同入局。在投資偏好方面,創投對於工業自動化與機器人(20筆交易)與光電顯示與智慧裝置(15筆交易)兩項子領域最為關注;海外投資者則最為偏好光電顯示與智慧裝置解決方案(7筆交易)。國發基金則最為側重光電顯示與智慧裝置領域(13筆交易)。
四、硬體新創重點獲投案例
硬體新創的投資價值,往往不只來自單一產品突破,更反映其所在產業鏈、技術門檻與商業化路徑的成熟度。因此,本文將針對2025年硬體領域7家重點新創獲投案例進行說明。透過案例介紹有助於更清楚呈現硬體新創的多元樣貌;此外,透過分類觀察,可看見資金如何在製造升級、智慧化應用、永續轉型、健康照護與終端消費等不同需求中尋找成長機會,也能作為創業團隊評估產品定位、募資策略與國際化路徑的重要參考,進一步掌握硬體新創在產業轉型浪潮中的角色與機會。
(一) 英屬開曼群島商智百特股份有限公司:AI基礎建設的關鍵創新者
隨著全球人工智慧浪潮推升對算力與資料中心的需求,於2024年成立的智百特股份有限公司(Zettabyte)由宏碁共同創辦人邰中和領軍,致力於將矽谷先進的AI軟體生態與臺灣強大的硬體製造能力深度整合,專注於提供超大規模AI資料中心管理軟體與軟硬體整合解決方案。
其核心業務涵蓋GPU運算叢集優化、AI資料中心基礎設施管理平台(DCIM)及液冷散熱技術之導入,旨在解決AI運算過程中急劇增加的能耗與設備管理複雜度。Zettabyte近年展現極其強勁的擴展力道與產業影響力,獲得鴻海、緯創、和碩與廣達等臺灣電子代工巨頭的資金注資與深度合作。
例如與緯創資通及是方電訊結盟,於是方全新LY2資料中心建置首座超大規模AI資料中心試點,結合軟體優化與先進液冷架構,共同打造具備高算力與低PUE能源效率指標的綠色AI運算環境。2025年8月Zettabyte獲得美國半導體巨頭科林研發(LamResearch)旗下創投基金LamCapital的策略投資,同一輪投資者還包括:鴻海、緯創、和碩等知名大廠;同年9月Zettabyte宣布進一步獲得全球科技私募基金公司BRV Capital策略投資。
(二) 圖睿科技有限公司:重塑AI世代資料儲存新局
隨著人工智慧與巨量資料運算迅速爆發,伺服器儲存效能瓶頸成為企業部署AI基礎建設的重大挑戰。成立於2020年的圖睿科技(Graid Technology)總部設立於美國矽谷、研發中心深耕臺北,團隊由一群具備豐富軟體定義儲存與晶片設計經驗的專家組成,主打業界首創的軟體定義NVMe RAID解決方案,致力於解開極速儲存硬體與CPU負載之間的問題。
長期以來,傳統硬體控制卡因處理能力有限,在面對高速NVMe SSD時常形成資料傳輸瓶頸,甚至大量佔用CPU運算資源。圖睿科技推出的核心產品SupremeRAID,利用GPU強大的平行處理能力進行磁碟陣列運算,一舉解除CPU的運算負擔。
近年來,圖睿科技在國際市場嶄露頭角,業務觸角迅速拓展至全球各大供應鏈。除了與NVIDIA、Intel、AMD、超微(Supermicro)、戴爾(Dell)及技嘉(GIGABYTE)等全球資通訊巨頭建立緊密的合作夥伴關係,其強勁的成長潛力更獲得資本市場高度青睞。
2025年3月完成 3,000 萬美元的B輪募資;本輪募資由富士康與中國信託的合資基金HH-CTBC Partnership和元大創投領投,台達電子資本、Harbinger Venture Capital以及A輪投資者也參與其中,將運用本輪資金於全球市場拓展、加速產品研發和創新,以及建立更廣泛的戰略合作夥伴關係。
(三) 元鈦科技股份有限公司:破解AI機房熱瓶頸
成立於2022年的元鈦科技(META Green Cooling),憑藉著突破傳統的液冷散熱技術與「工程設計導向」的獨特營運模式,快速在競爭激烈的散熱市場中脫穎而出。元鈦科技由具備多次散熱領域創業成功經驗的陳茂欽董事長領軍,不僅打破傳統散熱零組件製造的單一框架,更跨足整座資料中心案場的散熱系統規劃,成為臺灣少數能提供客製化一站式整合服務的散熱專家。
元鈦科技的核心業務涵蓋先進液冷設備的研發生產與機房系統整合工程,產品線橫跨水冷板(Cold Plate)、冷卻分配單元(CDU)、分歧管(Manifold)、制冷背門(Rear Door Heat Exchanger)以及氣冷輔助液冷散熱機櫃(Sidecar)等全系列組件。異於同業僅專注於零件製造,元鈦擅長從案場空間配置與冷卻流體設計入手,為企業客戶改造或建置高效率、低能耗的AI運算機房,成功切入包括瑞昱、慧榮、創意電子及國網中心等重量級客戶供應鏈。近年來元鈦科技展現出極為強勁的營運爆發力。2024年獲得代工巨頭緯創資通斥資新臺幣4.9億元策略性入股,一舉取得約24%股權成為其最大股東,進一步深化了雙方在AI伺服器與大型資料中心的供應鏈合作;2025年底進一步取得緯創美國子公司超過2,000萬美元的訂單,並於2026年1月正式登錄興櫃。
元鈦科技的最大亮點,在於將綠色節能效益轉化為客戶可實現的營運優勢。以其指標性案場為例,客戶將傳統氣冷機房改裝為元鈦的液冷架構後,每年可省下數千萬元的電費與碳稅支出。
隨著深坑數據中心的開工建置與美國子公司的成立,元鈦正積極將臺灣精湛的軟硬體整合能力輸出至北美等海外市場,在全球AI基礎建設的綠色革命中占據關鍵的一席之地。
(四) 鉅嘉聯合科技股份有限公司:賦能智慧視覺新紀元
隨著智慧終端設備與邊緣AI技術強勢崛起,光學模組產業已從傳統消費電子零組件躍升為智慧化的「關鍵眼睛」。成立於2025年的鉅嘉聯合科技股份有限公司(GIGA-IMAGE Technology),憑藉深厚的事務產品設計與精密製造實力,迅速在光學與資訊科技領域奠定領導地位。
公司以高解析、高穩定及高整合度的視覺解決方案為核心,業務範疇涵蓋消費性電子、車用電子、醫療健康照護、工業自動化及智慧家居等多個關鍵領域。面對全球科技供應鏈對多元應用的強烈需求,鉅嘉聯合科技一方面穩固智慧型手機、平板與筆記型電腦等消費性產品的光學模組基礎,另一方面則全力跨入高附加價值的新興賽道。
從AR/VR智慧眼鏡、會議系統,到伺服型機器人與無人機多視角影像拼接,鉅嘉成功將研發量能由單一硬體組裝延伸至光學模擬、電子設計與AI影像演算法的深度整合,靈活協助全球客戶快速反應市場趨勢。
鉅嘉聯合科技的最大亮點,在於其將高精度光學技術跨域導入精準醫療與車用安全領域。在醫療端,公司開發出適用於耳鏡、內視鏡及跌倒預警之醫療級影像模組,有力推進遠距醫療與臨床診斷效率;在車用端,則以駕駛監控與環景盲區偵測模組打造行車安全標竿。甫成軍不久的鉅嘉聯合科技,即在2025年2月獲得約新臺幣3.4億元的投資,資金來源包括先進光電、智嘉投資、松上電子、凌陽創業投資以及數位個人投資者。
(五) 新析生物科技股份有限公司:以「可抓取式顯微鏡」翻轉空間蛋白質體學
在精準醫療與空間生物學快速發展的當下,成立於2020年的「新析生物科技股份有限公司」(Syncell)憑藉著全球首創的空間蛋白質體學技術,躍升為生技領域備受矚目的新星。由中央研究院團隊衍生創立、廖仲麒執行長領軍的新析生技,主打世界首創的「可抓取式」自動化AI顯微鏡系統——光標靶儀Microscoop。
公司核心業務圍繞該平台的硬體研發生產、專屬光化學試劑耗材及一站式蛋白質體服務,致力於突破過往傳統顯微鏡「只能觀察、無法直接萃取特定位置蛋白質」的長期技術瓶頸。新析生技的最大亮點,在於將高精度光學技術、光化學探針與AI影像辨識深度整合。
Microscoop系統能利用AI演算法精準鎖定細胞或臨床切片中的特定次細胞區域,並透過雙光子雷射觸發光化學反應標記分子,進而從顯微鏡下精準「抓取」未知的蛋白質與核酸。這項技術使研究人員得以在奈米級空間中,無偏差地捕捉低豐度或罕見蛋白質,將傳統研究尋找單一病理生物標記(Biomarkers)所需的數年時間大幅縮短,極大地加速阿茲海默症、帕金森氏症與癌症等疾病的新藥標靶開發。
近年新析生技在國際研發市場與資本陣營中展現出極強的爆發力,除了進駐臺北生技園區並於美國加州設立子公司外,更與全球生命科學儀器龍頭賽默飛世爾(Thermo Fisher Scientific)建立策略合作,將其光標靶平台與頂尖質譜系統無縫串聯;目前Microscoop已成功進入哈佛大學、馬克斯·普朗克研究所(Max Planck Institute)及多家國際大藥廠的實驗室。
2025年7月新析生技宣布獲得來自台杉投資管理顧問股份有限公司、永明生技投資股份有限公司、國發基金、能率集團、喜馬拉雅創投管理顧問股份有限公司、大亞創業投資股份有限公司、比翼新生醫創業投資股份有限公司、以賽亞資本股份有限公司、華南金創業投資股份有限公司、第一創業投資股份有限公司、東安投資股份有限公司、工研院ITIC、台灣工銀創業投資股份有限公司等投資者,1,000萬美元A輪的投資。
(六) 兆盈興業股份有限公司:觸控玻璃精密加工領導者
專注於光學玻璃蓋板研發與製造的兆盈興業股份有限公司(Jointek Corporation)成立於2014年,主要業務聚焦於觸控類蓋板玻璃的研發與生產,產品廣泛應用於智慧手機、穿戴式裝置、車載導航儀、工控設備及醫療儀表板等領域。從原材切割、CNC精密加工成型、化學強化到各式光學鍍膜與自動化印刷,兆盈興業具備完整的全工站製造能力,大幅提升產品良率與生產效率,展現嚴謹的品質控管實力。
面對市場對高階顯示與多元應用需求的持續成長,兆盈興業近年積極深化技術轉型與產品佈局,不僅廠房通過IATF 16949及ISO 9001國際品質認證,更將業務觸角延伸至車用與穿戴式手持設備市場。兆盈興業最大的亮點在於其領先的表面鍍膜與抗菌材料開發技術,提供包含防眩光(AG)、抗反射增透(AR)及抗指紋(AF)等多種光學鍍膜方案,顯著提升顯示器的視覺體驗與耐用度。
此外,因應後疫情時代對衛生安全的重視,兆盈將抗菌劑配方直接融入玻璃主材料中,打造出具備持久防護效果的抗菌玻璃。結合獨特的色彩圖樣自動印刷與裝飾薄膜工藝,兆盈興業成功將先進科技與美學完美融合,持續為全球顯示器與觸控市場注入創新動能。2025年5月獲台虹科技200萬美元投資,累計注資逾350萬美元。
(七) 智慧貼紙股份有限公司:機台專用的快篩工具
隨著工業4.0與人工智慧發展的進程加速,企業在數位轉型過程中常面臨設備過於老舊或停機布線成本過高的痛點。致力於提供一站式智慧製造解決方案的智慧貼紙股份有限公司(Smart Tag Inc.),以「無需更換設備、無需重新布線、無需長期停機」為核心訴求,打造出極具創新的「機台專用快篩工具」,協助製造業以低成本實現無痛升級。
智慧貼紙的主力業務聚焦於輕量化邊緣運算與工業物聯網(IoT)領域。公司研發出專利的微型軟性感應器,能直接黏貼於各類馬達驅動或機械設備表面,即時採集振動、溫度及濕度等多維度物理數據。透過搭配整合邊緣智能運算裝置的「FogBox邊緣霧盒」或具備軍規防護的行動巡檢套裝「S.M.A.R.T. KIT-Portable」,能將龐大數據進行壓縮提取,並透過Telegram等即時通訊軟體發送異常警報,使現場維護人員能快速辨識機差與設備健康度,大幅降低停機損失。近年來,智慧貼紙的應用範疇大幅擴展,成功滲透至半導體(如切割機、CMP)、廠務設備(如冰水機、泵浦)、PCB製程及電子光電等多個關鍵產業領域。其卓越的創新技術更屢獲肯定,曾一舉奪下2020年「高通台灣創新競賽(QITC)」冠軍等殊榮,彰顯其在工業物聯網界的堅強實力。智慧貼紙最大亮點在於其獨家研發的「DecayRate」振動指標演算法與特徵壓縮技術。
相較於傳統感測器安裝繁瑣且數據龐大,智慧貼紙大幅簡化了數據分析門檻,讓管理者透過簡明圖表即可迅速掌握設備現況。這項技術不僅解決了資料採集的沉重負擔,更協助傳統製造業在保留現有資產的前提下,以高性價比跨入智慧製造與AI數據驅動的新時代。2025年11月獲永續影響力投資機構SIC(Sustainable Impact Capital)的戰略投資。
五、結語:AI走入實體世界,臺灣硬體戰略價值再定義
回顧全球早期投資趨勢,AI正從雲端純軟體的演算法競爭,全面延伸至實體世界(Physical AI)的落地應用。無論是工業自動化、機器人、AI資料中心基礎設施、液冷散熱、光電視覺或精準醫療,硬體不再只是單純的硬體設備,而是AI演算法進入真實物理場景的關鍵介面。
儘管「Hardware is Hard」的資本與技術門檻,讓硬體獨角獸數量僅占全球總量的16%,且國內硬體新創僅占總獲投件數約7.2%,但資本市場對高技術壁壘軟硬整合項目的熱情卻顯著升溫。臺灣在電子代工、半導體供應鏈、精密工程與彈性製造上累積了數十年的深厚底蘊,在全球供應鏈重組與地緣政治韌性需求下,臺灣硬體新創不再只是過去的ODM/OEM角色,而是具備成為全球硬體創新「共同開發者」與「產業化核心夥伴」的獨特優勢。
然而要達成如此的競爭力,必須在產業與生態發展模式能夠相互協力,深度結合。據此,本文提出以下兩點看法,以供各界參考。
面對「軟硬一體」與「高可靠度量產」的雙重考驗,單打獨鬥的時代已經過去。臺灣成熟企業與新創應建立更深度的戰略協同機制,對新創的投資,僅是起手勢,併購是接下來將掀起浪潮的前進道路。
數據顯示,企業或企業創投參與了臺灣硬體新創高達70%的投資案。成熟企業應進一步將新創納入產品開發與概念驗證(POC)環節,提供場域驗證、零組件選型、良率提升與國際出貨通路,協助新創跨越從原型到規模量產的「死亡之谷」。對於傳統創投機構而言,僅有純財務投資功能的投資方,也面臨來自企業或企業創投的投資競爭,創投機構需進一步強化「策略性資源賦能」,例如:國際資本鏈結,吸引海外資金共同投資,就是一個強化自身資本優勢的方式之一。
在加速傳統製造與智慧化轉型方面,企業可積極導入如:SmartTag(機台快篩)或Graid(NVMe儲存)等軟硬整合解決方案,以較低成本升級既有生產線與伺服器架構,實現高性價比的數位轉型與能效優化。
●政策建議:建構驗證場域、補足早期資金與深化國際對接
為進一步釋放臺灣硬體新創的發展潛能,並克服目前投資高度集中於A輪以前(占90%)、規模化階段(1,500萬美元以上)僅占3%的結構性瓶頸,政府需要進一步強化「軟硬一體試量產與驗證場域」,並協助新創與既有通路的連結,讓新創不必單打獨鬥。硬體新創最大的痛點在於缺少真實產業場域進行工程驗證(EVT/DVT)與合規認證。
政府應整合工研院、金屬中心等法人資源,並結合新竹、臺北、新北等硬體聚落,結盟現有優勢企業設立高規格的「實體AI與醫療/工業硬體試量產基地」,降低早期量產與認證門檻。例如:國家智慧機器人研究中心與智慧機器人創新與應用研發中心的設立,就是很好的方向。與之同時,需進一步串接各部會與地方政府資源,推進商業化進程,以企業能產生多少訂單為長期目標。
從補強跨越「規模化(Growth Stage)」資金鏈作為切入點,目前資金鏈多集中於早期階段,硬體新創在擴展國際市場時面臨後續資金斷層。建議政府設置「硬體產業scale-up引導基金」或將「產業控股公司」的目光引到新創企業身上,積極鼓勵國內早期投資者與國際早期投資者進行聯合投資(Co-investment),助推具潛力的團隊跨越千萬美元募資關卡。
除上述作法外,應積極善用當前國際資金對臺灣光電、機器人與 AI 基礎設施的青睞,透過海外駐點與國際展會,積極宣導臺灣硬體新創在「韌性供應鏈」中的核心地位,將臺灣軟硬整合實力打造成國際科技大廠不可或缺的全球供應鏈樞紐。
面向國際市場選題,國內企業應不只服務臺灣本地需求,而是回應全球共同面臨的勞動力短缺、能源轉型、供應鏈韌性、醫療高齡化與資料中心基礎設施升級。近一年的國際趨勢已經證明,硬體新創的價值正在回升,但資金會更偏好能進入真實場域、具備技術防禦性、能與AI和系統整合結合的團隊。
臺灣若能把半導體、精密製造、電子供應鏈與新創能量重新組合,就有機會在下一波國際硬體創新浪潮中,從「世界工廠的一環」轉型為「全球硬體創新的關鍵平台」。未來具潛力的臺灣硬體新創,將不只是「會做硬體」的公司,而是能理解產業場域、整合AI軟體、掌握量產製程,並把設備轉化為智慧服務的團隊。AI賦能下的軟硬一體,正是臺灣從製造優勢邁向解決方案輸出的關鍵路徑。
參考資料
1.CB Insights, “State of Venture 2025.”, 2026/01/08, https://www.cbinsights.com/research/report/venture-trends-2025/
2.PitchBook, “Robotics & Physical AI VC Trends.”, 2026/03/20, https://pitchbook.com/news/reports/q4-2025-robotics-physical-ai-vc-trends
3.Semiconductor Engineering, “Startup Funding: Q4 2025”, 2026/01/19, https://semiengineering.com/startup-funding-q4-2025/
4.Crunchbase, “The Crunchbase Unicorn Board.”, 2026/08/14(查閱時間), https://news.crunchbase.com/unicorn-company-list/